

Doğru yatırım kararları için ihtiyacınız olan tüm analizler tek platformda!
Joined April 2025
- Tweets831
- Following1
- Followers1.9K
- Likes1.3K




Pinned Tweet
✨Uzun süredir üzerinde çalıştığımız yazılımımız Finbosoft artık sizlerle!
👉 finbosoft.com
#finbosoft #borsa #finans #hissesenedi
📊 Bir bilanço yalnızca 3 dakikada ne kadar doğru analiz edilebilir?
Yeni videomuzda 2026/09 bilanço dönemini baz alarak, bir şirketin finansal durumunu kısa sürede anlamak için hangi verilere hangi sırayla bakılması gerektiğini anlattık.
Satışlar, FAVÖK, net kâr, marjlar, borçluluk, nakit yapısı ve değerleme…
🎥 “Doğru ve eksiksiz bilanço analizi nasıl yapılır?” videosu şimdi YouTube kanalımızda yayında.
youtu.be/3eVe3joseuA?si=5FPR…
#finbosoft #bilanço #bilancoanalizi #temelanaliz #hisseanalizi #borsaistanbul #finansveborsa

10
564
🔎 𝟭 𝗬𝗶𝗹 𝗢̈𝗻𝗰𝗲 𝟭 𝗠𝗶𝗹𝘆𝗼𝗻 𝗧𝗟’𝗹𝗶𝗸 #𝗔𝗦𝗘𝗟𝗦 𝗔𝗹𝘀𝗮𝘆𝗱𝗶𝗻𝗶𝘇 𝗕𝘂𝗴𝘂̈𝗻 𝗡𝗲 𝗞𝗮𝗱𝗮𝗿𝗶𝗻𝗶𝘇 𝗢𝗹𝘂𝗿𝗱𝘂?
17 Kasım 2025 tarihinde 178 TL’den 1 milyon TL’lik #ASELS hissesi aldığımızı varsayalım.
📊 𝟏𝟕 𝐊𝐚𝐬𝐢𝐦 𝟐𝟎𝟐𝟔 𝐢𝐭𝐢𝐛𝐚𝐫𝐢𝐲𝐥𝐚:
▪️ 𝗔𝗹𝗶𝗻𝗮𝗻 𝗵𝗶𝘀𝘀𝗲: 5.617 lot
▪️ 𝗔𝗹𝗶𝘀̧ 𝗳𝗶𝘆𝗮𝘁𝗶: 178 TL
▪️ 𝗚𝘂̈𝗻𝗰𝗲𝗹 𝗳𝗶𝘆𝗮𝘁: 344 TL
▪️ 𝗣𝗼𝗿𝘁𝗳𝗼̈𝘆𝘂̈𝗻 𝗯𝘂𝗴𝘂̈𝗻𝗸𝘂̈ 𝗱𝗲𝗴̆𝗲𝗿𝗶: 1.932.248 TL
▪️ 𝟮𝟬𝟮𝟱 𝗻𝗲𝘁 𝘁𝗲𝗺𝗲𝘁𝘁𝘂̈ 𝗴𝗲𝗹𝗶𝗿𝗶: 1.123,40 TL
💰 𝗞𝗮𝗹𝗮𝗻 𝗻𝗮𝗸𝗶𝘁𝗹𝗲 𝗯𝗶𝗿𝗹𝗶𝗸𝘁𝗲 𝘁𝗼𝗽𝗹𝗮𝗺 𝗽𝗼𝗿𝘁𝗳𝗼̈𝘆 𝗱𝗲𝗴̆𝗲𝗿𝗶: 1.933.545 TL
📈 𝗕𝗶𝗿 𝘆𝗶𝗹𝗹𝗶𝗸 𝘁𝗼𝗽𝗹𝗮𝗺 𝗻𝗼𝗺𝗶𝗻𝗮𝗹 𝗴𝗲𝘁𝗶𝗿𝗶:%93,35
𝗣𝗲𝗸𝗶, 𝗮𝘆𝗻𝗶 𝗱𝗼̈𝗻𝗲𝗺𝗱𝗲 𝗕𝗜𝗦𝗧 𝟭𝟬𝟬 𝗻𝗲 𝘆𝗮𝗽𝘁𝗶?
📉 𝗕𝗜𝗦𝗧 𝟭𝟬𝟬: 10.634 → 11.748 puan
▪️ 𝗕𝗜𝗦𝗧 𝟭𝟬𝟬 𝗴𝗲𝘁𝗶𝗿𝗶𝘀𝗶: %10,48
▪️ 𝗔𝗦𝗘𝗟𝗦𝗔𝗡 𝗳𝗶𝘆𝗮𝘁 𝗴𝗲𝘁𝗶𝗿𝗶𝘀𝗶: %93,26
🎯 #ASELS , bir yılda BIST 100 endeksinden yaklaşık 82,8 yüzde puan daha yüksek fiyat performansı sergiledi.
Üstelik 24 Kasım 2026 tarihinde hisse başına net 0,36 TL temettü ödemesi planlanıyor. Mevcut 5.617 lot üzerinden bu tutar 2.022,12 TL ek nakit gelir anlamına gelir.
🔔Bir şirketin uzun vadeli performansını değerlendirirken yalnızca fiyat değişimine değil, temettü getirisine ve endekse göre performansına da bakmak gerekir.
🌐 finbosoft.com
#ASELS #BIST100 #Borsaİstanbul #Finbosoft

17
532
🌅 17 Kasım Salı gününden herkese günaydın, Finans ve Borsa Piyasa Bülteni’ne hoş geldiniz.
Piyasalardaki önemli gelişmeleri, küresel borsaları ve şirket haberlerini sizler için derledik.
━━━━━━━━━━━━━━━
📊 Borsa İstanbul
BIST 100, haftanın ilk işlem gününü %0,01 düşüşle 11.842 puandan tamamladı.
▪️ Bankacılık: -%0,59
▪️ Ulaştırma: +%1,02
▪️ BIST 100 dışı: +%1,69
İşlem hacmi 115,6 milyar TL ile geçen haftanın günlük ortalamasının yaklaşık %12 altında kaldı.
━━━━━━━━━━━━━━━
🌍 ABD Borsalarında Sert Satışlar
ABD piyasalarında teknoloji hisseleri öncülüğünde satış baskısı yaşandı.
▪️ S&P 500: -%1,92
▪️ Nasdaq: -%2,49
▪️ Nvidia: -%4,12
▪️ Yarı iletken endeksi: -%5,3
Nasdaq, 6 Ekim’deki zirvesinin %10’dan fazla altına geriledi.
Asya borsalarında da bu sabah kayıplar görülüyor.
━━━━━━━━━━━━━━━
💰 Merkezi Yönetim Bütçesi 481,1 Milyar TL Açık Verdi
Ekim ayında:
▪️ Bütçe açığı: 481,1 milyar TL
▪️ Faiz giderleri: 301,3 milyar TL
▪️ Faiz dışı açık: 179,8 milyar TL
Yılın ilk 10 ayında toplam bütçe açığı 2,32 trilyon TL’ye ulaşırken faiz dışı dengede 231 milyar TL fazla kaydedildi.
━━━━━━━━━━━━━━━
🏢 Şirket Haberleri
#ASELS – Aselsan
Roketsan ile füze veri bağı ve arayıcı başlık sistemleri için toplam 1,28 milyar euroluk sözleşme imzalandı.
Sözleşme tutarı, şirketin son 12 aylık euro bazlı satışlarının yaklaşık %29’una karşılık geliyor. Teslimat takvimi henüz açıklanmadı.
━━━━━━━━━━━━━━━
#PGSUS – Pegasus
Şirket, 3 milyar TL bütçeli yeni pay geri alım programını başlattı.
▪️ Azami geri alım: Sermayenin %3’ü
▪️ Program süresi: 24 ay
▪️ Ayrılan azami kaynak: 3 milyar TL
Geri alımların miktarı ve zamanlaması sonraki açıklamalarla netleşecek.
━━━━━━━━━━━━━━━
#MIATK – Mia Teknoloji
Bağlı ortaklığı Tripy Mobility, bir telekomünikasyon şirketinden KDV dahil 17,2 milyon dolarlık sipariş aldı.
Otonom araçlar, tırlar, elektrikli bisikletler ve yazılım altyapısını kapsayan proje 10 yıllık çerçeve anlaşma kapsamında yürütülecek.
Bakım, yazılım lisansı ve yedek parça hizmetleri ayrıca faturalandırılacak.
━━━━━━━━━━━━━━━
#GOKNR – Göknur Gıda
Afyon/Dinar tesisindeki yeni soğuk hava deposu faaliyete geçti.
Yatırımla meyve depolama kapasitesi 2 bin tondan 15 bin tona yükseldi.
Şirket, kapasite artışının taze meyve pazarındaki büyümeyi ve ürün kalitesinin korunmasını desteklemesini bekliyor.
━━━━━━━━━━━━━━━
☕ Piyasa açılmadan önce sizleri bilgilendirmeye devam ediyoruz.
Finans ve Borsa WhatsApp Kanalı ve Finbosoft X hesabı üzerinden ekonomi ve piyasa gelişmelerini takip edebilirsiniz.
📈 Herkese bol kazançlı ve başarılı bir işlem günü dileriz.
14
540
✈️ 𝗛𝗮𝘃𝗮𝘆𝗼𝗹𝘂 𝗦𝗲𝗸𝘁𝗼̈𝗿𝘂̈𝗻𝗱𝗲 𝗞𝗶𝗺 𝗨𝗰𝘂𝘇, 𝗞𝗶𝗺 𝗣𝗮𝗵𝗮𝗹𝗶?
🔎 𝐀𝐧𝐚𝐥𝐢𝐳 𝐂̧𝐚𝐥𝐢𝐬̧𝐦𝐚𝐬𝐢
Borsa İstanbul’da havacılık sektörünün dört önemli şirketini piyasa çarpanları üzerinden karşılaştırdık.
🔎 𝗣𝗲𝗸𝗶, 𝗯𝘂 𝗰̧𝗮𝗿𝗽𝗮𝗻𝗹𝗮𝗿 𝗻𝗲 𝗮𝗻𝗹𝗮𝘁𝗶𝘆𝗼𝗿?
#THYAO, F/K ve PD/DD açısından grubun en düşük çarpanlarına sahip. Ancak FD/FAVÖK oranı sektör medyanının üzerinde.
#CLEBI, en düşük FD/FAVÖK çarpanına sahip olmasına rağmen özkaynaklarına göre en yüksek değerlemeyle işlem görüyor.
#TAVHL, faaliyet kârlılığına göre görece makul, satış ve net kâr çarpanlarında ise daha yüksek fiyatlanıyor.
#PGSUS, hesaplanamayan F/K oranı ve görece yüksek FD/FAVÖK çarpanıyla dikkat çekiyor.
🎯 𝗚𝗲𝗻𝗲𝗹 𝗗𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲
Havacılık sektöründe düşük çarpan her zaman ucuzluk anlamına gelmez.
Havayolu taşımacılığı ile havalimanı işletmeciliği ve yer hizmetleri farklı sermaye ihtiyaçlarına, borçluluk yapılarına ve kâr marjlarına sahiptir.
Bu nedenle değerleme yapılırken piyasa çarpanlarının yanında nakit akışı, borçluluk, yatırım harcamaları ve sermaye verimliliği birlikte incelenmelidir.
Bir sonraki çalışmamızda bu çalışmanın üstüne nakit akışını, Borçluluk yapısını, yatırım harcamalarını ele alacağız sektörü o şekilde değerlendireceğiz.
Bizi takip etmeyi unutmayın!
🌐 finbosoft.com
#BIST100 #Havacılık #TemelAnaliz #Finbosoft

18
605
🚨 #SASA | 𝟱𝟬𝟬 𝗠𝗶𝗹𝘆𝗼𝗻 𝗗𝗼𝗹𝗮𝗿𝗹𝗶𝗸 𝗕𝗼𝗿𝗰̧𝗹𝗮𝗻𝗺𝗮 𝗣𝗹𝗮𝗻𝗶: 𝗬𝗲𝗻𝗶 𝗬𝗮𝘁𝗶𝗿𝗶𝗺𝗹𝗮𝗿 𝗠𝗶, 𝗢̈𝗻𝗰𝗲 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗗𝗲𝗻𝗴𝗲 𝗠𝗶?
🔎 𝗔𝗻𝗮𝗹𝗶𝘇 𝗖̧𝗮𝗹𝗶𝘀̧𝗺𝗮𝘀𝗶
SASA Polyester, yurt dışında 500 milyon dolarlık borçlanma aracı ihracı için SPK’ya başvurdu.
SASA’nın finansal tablolarını, faaliyet raporlarını ve yatırım süreçlerini uzun süredir inceliyoruz. Gelinen noktada temel sorumuz şu:
Şirketin önceliği yeni borçlarla büyümeye devam etmek mi, yoksa mevcut yatırımlarını sürdürülebilir kârlılığa dönüştürmek mi olmalı?
📊 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗚𝗼̈𝗿𝘂̈𝗻𝘂̈𝗺
▪️ Hasılat: 66,3 milyar TL (+%71,49)
▪️ Brüt kâr: 8,25 milyar TL (+%155,46)
▪️ FAVÖK: 12,96 milyar TL (+%168,81)
▪️ Finansman giderleri: 36,28 milyar TL
▪️ Net zarar: 1,38 milyar TL
▪️ Net borç: 132,27 milyar TL
▪️ Net Borç/FAVÖK: 8,92
#SASA’nın satışları ve operasyonel kârlılığında büyüme var. Ancak bu büyüme henüz net kâra aynı ölçüde yansımış değil.
Finansman giderleri, dokuz aylık hasılatın yaklaşık %54,7’sine ulaşırken FAVÖK’ün yaklaşık 2,8 katı seviyesinde bulunuyor.
Üstelik işletme faaliyetlerinden yaratılan nakit, geçen yılın aynı dönemine göre %52,1 gerilemiş durumda.
📉 𝟯.𝗖̧𝗲𝘆𝗿𝗲𝗸𝘁𝗲 𝗙𝗶𝗻𝗮𝗻𝘀𝗺𝗮𝗻 𝗕𝗮𝘀𝗸𝗶𝘀𝗶 𝗦𝘂̈𝗿𝘂̈𝘆𝗼𝗿
Çeyreklik verilere baktığımızda yaklaşık 27 milyar TL hasılata ve 2 milyar TL brüt kâra karşılık 14 milyar TL finansman gideri bulunuyor.
Bu tablo, şirketin operasyonel büyümesine rağmen finansman yükünün kârlılık üzerindeki baskısının devam ettiğini gösteriyor bizlere.
🔎 𝗣𝗲𝗸𝗶 𝗦𝗮𝘀𝗮’𝗻𝗶𝗻 𝗕𝗼𝗿𝗰̧𝗹𝘂𝗹𝘂𝗸 𝘃𝗲 𝗟𝗶𝗸𝗶𝗱𝗶𝘁𝗲 𝗚𝗼̈𝘀𝘁𝗲𝗿𝗴𝗲𝗹𝗲𝗿𝗶 𝗡𝗲 𝗦𝗼̈𝘆𝗹𝘂̈𝘆𝗼𝗿?
▪️ Cari Oran: 0,62
▪️ Likit Oran: 0,33
▪️ Nakit Oranı: 0,02
▪️ Finansal Borç Oranı: %33,85
▪️ Kaldıraç Oranı: %45,79
Sermaye yoğun polyester ve petrokimya sektöründe yüksek yatırım harcamaları ve borçlanma olağan karşılanabilir. Ancak burada dikkat çeken temel sorun şu , toplam kaldıraç oranından ziyade kısa vadeli likiditenin zayıflığı ve finansman yükünün büyüklüğü.
Özellikle 0,02 seviyesindeki nakit oranı, şirketin her 100 TL kısa vadeli yükümlülüğüne karşılık yaklaşık 2 TL nakit ve nakit benzeri varlık bulundurduğunu gösteriyor.
Cari oranın 1’in, likit oranın ise 0,5’in altında olması, kısa vadeli yükümlülüklerin karşılanmasında işletme nakit akışı ve finansmana erişimin önemini artırıyor.
Bununla birlikte net borcun bir önceki çeyreğe göre %2,85 azalması olumlu. Ancak 132,27 milyar TL net borç ve 8,92 Net Borç/FAVÖK oranı, borçluluğun hâlâ dikkatle yönetilmesi gerektiğine işaret ediyor.
SASA’nın bugüne kadar gerçekleştirdiği yatırımlar önemli bir üretim kapasitesi oluşturdu. Şirketin satışlarında ve FAVÖK’ünde görülen güçlü artışlar da operasyonel açıdan olumlu.
Ancak artık yalnızca kapasite artışına değil, bu kapasitenin ne kadar sürdürülebilir kâr ve serbest nakit akışı yarattığına odaklanılması gerektiğini düşünüyoruz.
#SASA #Finbosoft #Borsa #Bist100 #sasapolyester

13
822
🌅 16 Kasım Pazartesi gününden herkese günaydın, Finans ve Borsa Piyasa Bülteni’ne hoş geldiniz.
Yeni haftaya başlarken Borsa İstanbul’daki gelişmeleri, petrol fiyatlarını ve fon tasfiyelerindeki son durumu sizler için derledik.
━━━━━━━━━━━━━━━
📊 Borsa İstanbul’da Yükseliş İkinci Haftaya Taşındı
BIST 100, yedi haftalık düşüşün ardından ikinci haftayı da yükselişle tamamladı.
▪️ BIST 100: 11.842,82 puan (+%3,14)
▪️ BIST 100 dışı: +%3,39
▪️ Ulaştırma: +%6’nın üzerinde
━━━━━━━━━━━━━━━
🛢️ Petrol Fiyatlarında Gerileme Sürüyor
Brent petrolün ocak vadeli kontratı, geçtiğimiz haftayı %2,5 düşüşle 95,84 dolardan tamamladı.
Enerji fiyatlarındaki gerileme, Borsa İstanbul’u destekleyen gelişmeler arasında yer alıyor.
━━━━━━━━━━━━━━━
💰 Fon Tasfiyelerinde 161 Milyar TL Ödeme
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz’ın açıklamasına göre 119 fondaki 444.987 yatırımcıya yaklaşık 161 milyar TL ödeme yapıldı.
▪️ Nakdi ödemeler: 144,7 milyar TL
▪️ Ayni ödemeler: 16,2 milyar TL
Yılmaz, kalan ara ödemelerin 1–2 hafta içerisinde tamamlanmasının planlandığını açıkladı.
SPK ise tasfiye sürecindeki fonlarda bulunan şirket paylarının, ilgili şirketler tarafından geri alım yoluyla devralınmasına ilişkin gerekçelerini kamuoyuyla paylaştı.
━━━━━━━━━━━━━━━
☕ Piyasa açılmadan önce sizleri bilgilendirmeye devam ediyoruz.
Finans ve Borsa WhatsApp Kanalı ve Finbosoft X hesabı üzerinden ekonomi ve piyasa gelişmelerini takip edebilirsiniz.
Herkese iyi haftalar, bol kazançlı ve başarılı bir işlem günü dileriz.
14
562
📢 Önümüzdeki Hafta 2 Şirket Temettü Dağıtacak!
📅 16–20 Kasım haftasında Borsa İstanbul’da iki şirketin temettü ödemesi var.
💰 #GIPTA – Gıpta Ofis
▪️ Dağıtım tarihi: 17 Kasım 2026
▪️ Hisse başı brüt temettü: 0,0078 TL
▪️ Toplam temettü: 1.025.000 TL
💰 #DURKN – Durukan Şekerleme
▪️ Dağıtım tarihi: 18 Kasım 2026
▪️ Hisse başı brüt temettü: 0,0932 TL
▪️ Toplam temettü: 12.342.971 TL
🔎 Yaklaşan temettü ödemelerini, sermaye artırımlarını ve güncel finansal gelişmeleri Finbosoft üzerinden takip edebilirsiniz.
🌐 finbosoft.com
#Borsaİstanbul #Temettü #Finbosoft
14
1,386
📊 𝗕𝗜𝗦𝗧 𝟯𝟬’𝗨𝗡 𝗘𝗻 𝗨𝗰𝘂𝘇 𝗩𝗲 𝗘𝗻 𝗣𝗮𝗵𝗮𝗹𝗶 𝗛𝗶𝘀𝘀𝗲𝘀𝗶! 𝗣𝗲𝗸𝗶 𝗡𝗲𝗱𝗲𝗻?
BIST 30 şirketlerini Finbo Fiyat Skoru’na göre karşılaştırdığımızda iki şirket fiyat konusunda öne çıkıyor:
🟢 #FROTO | 𝗙𝗶𝗻𝗯𝗼 𝗙𝗶𝘆𝗮𝘁 𝗦𝗸𝗼𝗿𝘂: 𝟮𝟲
BIST 30’un modelimize göre 𝗲𝗻 𝘂𝗰𝘂𝘇 hissesi.
📌 𝗣𝗲𝗸𝗶 𝗻𝗲𝗱𝗲𝗻 𝘂𝗰𝘂𝘇?
▪️ Şirketin potansiyel getiri ve içsel değer göstergeleri güçlü bir görünüm sunuyor.
▪️ Piyasa çarpanları görece makul seviyelerde bulunuyor.
▪️ Buna karşılık kârlılık performansındaki zayıflık, fiyat skorunu yukarı yönlü etkiliyor.
🔴 #AKBNK | 𝗙𝗶𝗻𝗯𝗼 𝗙𝗶𝘆𝗮𝘁 𝗦𝗸𝗼𝗿𝘂: 𝟲𝟰,𝟮𝟭
BIST 30’un modelimize göre 𝗲𝗻 𝗽𝗮𝗵𝗮𝗹𝗶 hissesi.
📌 𝗣𝗲𝗸𝗶 𝗻𝗲𝗱𝗲𝗻 𝗽𝗮𝗵𝗮𝗹𝗶?
▪️ Potansiyel getiri ve değerleme sonuçları görece zayıf kalıyor.
▪️ Orta vadede endeksin üzerinde gerçekleşen fiyat performansı, mevcut getiri potansiyelini sınırlıyor.
▪️ Uzun vadeli büyüme performansı ise fiyat skorunu aşağı yönlü destekleyen olumlu unsur.
🚀 𝐅𝐢𝐧𝐛𝐨𝐬𝐨𝐟𝐭’𝐭𝐚 𝐘𝐞𝐧𝐢 𝐨̈𝐳𝐞𝐥𝐥𝐢𝐤: 𝐅𝐢𝐲𝐚𝐭 𝐒𝐤𝐨𝐫𝐮 𝐍𝐞𝐝𝐞𝐧?
Artık bir hissenin yalnızca ucuz veya pahalı olduğunu değil, neden bu fiyat skoruna sahip olduğunu da görebilirsiniz!
𝐘𝐞𝐧𝐢 𝐨̈𝐳𝐞𝐥𝐥𝐢𝐠̆𝐢𝐦𝐢𝐳 𝐬𝐚𝐲𝐞𝐬𝐢𝐧𝐝𝐞:
✅ Fiyat skorunu yükselten (pahalılaştıran) faktörleri,
✅ Fiyat skorunu düşüren (ucuz tutan) faktörleri,
✅ Değerleme, büyüme ve fiyat performansının skora etkilerini kolayca inceleyebilirsiniz.
🎯 Çünkü iyi bir analiz, yalnızca sonucu görmek değil, sonucun arkasındaki nedenleri anlamaktır.
📈 𝐅𝐢𝐧𝐛𝐨 𝐅𝐢𝐲𝐚𝐭 𝐒𝐤𝐨𝐫𝐮 𝐍𝐞𝐝𝐞𝐧? 𝐨̈𝐳𝐞𝐥𝐥𝐢𝐠̆𝐢𝐧𝐢 𝐬̧𝐢𝐦𝐝𝐢 𝐤𝐞𝐬̧𝐟𝐞𝐝𝐢𝐧!
🌐 finbosoft.com
#BIST30 #FROTO #AKBNK #TemelAnaliz #Finbosoft


📊 Finbosoft, #BIMAS için Fiyat Skoru'nu güzelce açıklıyor.
📌 Mutlaka hisselerinizde neler olduğundan haberdar olmalısınız.
#BIMAS #Finbosoft #FiyatSkoru #HisseAnalizi #Borsa

🚨 𝐁𝐈𝐒𝐓 𝟏𝟎𝟎’𝐃𝐄 𝐁𝐨𝐫𝐜̧𝐥𝐮𝐥𝐮𝐤 𝐀𝐥𝐚𝐫𝐦𝐢: 𝟖 𝐒̧𝐢𝐫𝐤𝐞𝐭 𝐌𝐞𝐫𝐜𝐞𝐤 𝐀𝐥𝐭𝐢𝐧𝐝𝐚!
Yüksek faiz ortamında şirketlerin yalnızca kârlılığı değil, borçlarını yönetebilme ve kısa vadeli yükümlülüklerini karşılama kapasitesi de önem kazanıyor.
📊 Finbosoft analiz ekibi olarak BIST 100 şirketlerini iki kritik finansal göstergeyle filtreledik.
🔎 𝐅𝐢𝐥𝐭𝐫𝐞𝐥𝐞𝐦𝐞 𝐤𝐫𝐢𝐭𝐞𝐫𝐥𝐞𝐫𝐢𝐦𝐢𝐳:
▪️ Cari Oran < 1: Kısa vadeli yükümlülüklerin dönen varlıkları aşması.
▪️ Net Borç/FAVÖK > 4: Net borcun faaliyet kârlılığına kıyasla yüksek seviyede olması.
📉 𝐅𝐢𝐧𝐚𝐧𝐬𝐚𝐥 𝐚𝐜̧𝐢𝐝𝐚𝐧 𝐭𝐚𝐛𝐥𝐨 𝐧𝐞 𝐬𝐨̈𝐲𝐥𝐮̈𝐲𝐨𝐫?
🔴 #PETKM, 25,36 Net Borç/FAVÖK oranıyla listedeki en yüksek borçluluk çarpanına sahip.
🔴 #ZOREN ve #SASA , yüksek borçluluk oranlarının yanı sıra kısa vadeli likidite göstergeleriyle de dikkat çekiyor.
🔎 #ENTRA ise 0,30 cari oranıyla listedeki en düşük kısa vadeli likidite oranına sahip.
🎯 𝐆𝐞𝐧𝐞𝐥 𝐃𝐞𝐠̆𝐞𝐫𝐥𝐞𝐧𝐝𝐢𝐫𝐦𝐞
Yüksek faiz ortamında borçluluk seviyesi yüksek şirketler, finansman maliyetleri ve nakit akışı açısından daha fazla baskıyla karşılaşabilir.
Ancak yüksek Net Borç/FAVÖK oranı tek başına finansal sıkıntı anlamına gelmez. Borçların vade yapısı, faiz karşılama kapasitesi, yatırım harcamaları ve işletme nakit akışı birlikte değerlendirilmelidir.
Önemli olan yalnızca şirketin ne kadar borcu olduğu değil, bu borcu hangi nakit yaratma kapasitesiyle yönettiğidir.
📊 Finbosoft ile şirketlerin borçluluk ve likidite göstergelerini karşılaştırabilir, finansal risklerini detaylı şekilde analiz edebilirsiniz.
🌐 finbosoft.com
#BIST100 #Borsaİstanbul #TemelAnaliz #Finbosoft

18
1,196
💰 𝗣𝗮𝗿𝗮𝘀𝗶𝗻𝗶 𝗶𝘆𝗶 𝗬𝗼̈𝗻𝗲𝘁𝗲𝗻 𝟭𝟬 𝗦̧𝗶𝗿𝗸𝗲𝘁
Yüksek faiz ortamında yalnızca kâr elde etmek değil, sermayeyi ne kadar verimli kullandığınız da önemlidir.
📊 Borsa İstanbul’da 𝙤̈𝙯𝙠𝙖𝙮𝙣𝙖𝙠𝙡𝙖𝙧𝙞𝙣𝙞 𝙫𝙚 𝙮𝙖𝙩𝙞𝙧𝙞𝙡𝙖𝙣 𝙨𝙚𝙧𝙢𝙖𝙮𝙚𝙨𝙞𝙣𝙞 𝙚𝙩𝙠𝙞𝙣 𝙠𝙪𝙡𝙡𝙖𝙣𝙖𝙧𝙖𝙠 𝙠𝙖̂𝙧𝙡𝙞𝙡𝙞𝙠 𝙮𝙖𝙧𝙖𝙩𝙖𝙗𝙞𝙡𝙚𝙣 şirketleri inceledik.
🔎 Analizimizde iki önemli finansal göstergeye odaklandık:
▪️ 𝗥𝗢𝗘 (𝗼̈𝘇𝗸𝗮𝘆𝗻𝗮𝗸 𝗸𝗮̂𝗿𝗹𝗶𝗹𝗶𝗴̆𝗶): Şirketin özkaynakları üzerinden ne kadar kâr üretebildiğini gösterir.
▪️ 𝗥𝗢𝗜𝗖 (𝗬𝗮𝘁𝗶𝗿𝗶𝗹𝗮𝗻 𝗦𝗲𝗿𝗺𝗮𝘆𝗲𝗻𝗶𝗻 𝗚𝗲𝘁𝗶𝗿𝗶𝘀𝗶): Şirketin faaliyetlerine yatırılan sermayeyi ne kadar verimli kullandığını ölçer.
📌 𝗥𝗢𝗘 𝘃𝗲 𝗥𝗢𝗜𝗖 𝗴𝗼̈𝘀𝘁𝗲𝗿𝗴𝗲𝗹𝗲𝗿𝗶𝘆𝗹𝗲 𝗼̈𝗻𝗲 𝗰̧𝗶𝗸𝗮𝗻 𝟭𝟬 𝗕𝗜𝗦𝗧 𝟭𝟬𝟬 𝘀̧𝗶𝗿𝗸𝗲𝘁𝗶:
#TCKRC | #GRSEL | #ISMEN | #GUBRF | #TRENJ | #CCOLA | #LMKDC | #ASELS | #TUPRS | #MPARK
🎯 𝙋𝙚𝙠𝙞 𝘽𝙪 𝘼𝙣𝙖𝙡𝙞𝙯 𝙎𝙤𝙣𝙪𝙘̧𝙡𝙖𝙧𝙞 𝙉𝙚𝙙𝙚𝙣 𝙤̈𝙣𝙚𝙢𝙡𝙞?
Yüksek faiz dönemlerinde sermaye maliyeti artarken, yatırılan sermayeden elde edilen getirinin önemi de yükseliyor.
Özellikle ROIC oranının sermaye maliyetinin üzerinde olması, şirketin ekonomik değer yaratma kapasitesi açısından olumlu bir gösterge.
Ancak yüksek ROE ve ROIC tek başına güçlü nakit akışı veya düşük borçluluk anlamına gelmez. Bu göstergelerin finansman yapısı ve nakit yaratma performansıyla birlikte değerlendirilmesi gerekir.
🌐 finbosoft.com
#BIST100 #Borsaİstanbul #TemelAnaliz #Finbosoft

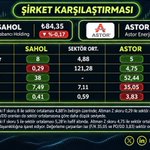
📊 𝗠𝗦𝗖𝗜 𝗞𝗔𝗥𝗔𝗥𝗜 𝗦𝗢𝗡𝗥𝗔𝗦𝗜: #𝗦𝗔𝗛𝗢𝗟 𝗩𝗘 #𝗔𝗦𝗧𝗢𝗥’𝗨𝗡 𝗙𝗜̇𝗡𝗔𝗡𝗦𝗔𝗟 𝗚𝗢̈𝗥𝗨̈𝗡𝗨̈𝗠𝗨̈ 𝗡𝗘 𝗦𝗢̈𝗬𝗟𝗨̈𝗬𝗢𝗥?
MSCI endeks değişikliğiyle gündeme gelen iki şirketi, 𝟐𝟎𝟐𝟔/𝟎𝟗 𝐟𝐢𝐧𝐚𝐧𝐬𝐚𝐥 𝐬𝐨𝐧𝐮𝐜̧𝐥𝐚𝐫𝐢 𝐯𝐞 𝐝𝐞𝐠̆𝐞𝐫𝐥𝐞𝐦𝐞 𝐠𝐨̈𝐬𝐭𝐞𝐫𝐠𝐞𝐥𝐞𝐫𝐢 üzerinden karşılaştırdık.
🔵 #SAHOL | 𝐆𝐮̈𝐜̧𝐥𝐞𝐧𝐞𝐧 𝐛𝐢𝐥𝐚𝐧𝐜̧𝐨, 𝐲𝐮̈𝐤𝐬𝐞𝐤 𝐟𝐢𝐧𝐚𝐧𝐬𝐚𝐥 𝐤𝐚𝐥𝐢𝐭𝐞 𝐬𝐤𝐨𝐫𝐮
▪️ Hasılat yıllık %16,59 gerilerken FAVÖK %32,77 arttı.
▪️ Net kâr 19,57 milyar TL’ye yükseldi.
▪️ İşletme nakit akışı pozitife döndü.
▪️ Net borç çeyreklik %24,36 azaldı.
𝐅𝐢𝐧𝐚𝐧𝐬𝐚𝐥 𝐒𝐤𝐨𝐫𝐥𝐚𝐫 𝐯𝐞 𝐂̧𝐚𝐫𝐩𝐚𝐧𝐥𝐚𝐫
• Piotroski F-Skor: 8 | Sektör: 4,81
• Finbo Fiyat Skoru: 38
• F/K: 7,49 | Sektör: 7,11
• PD/DD: 0,41 | Sektör: 0,59
✍️ 𝐃𝐞𝐠̆𝐞𝐫𝐥𝐞𝐧𝐝𝐢𝐫𝐦𝐞: #SAHOL , sektör ortalamasının belirgin üzerindeki Piotroski F-Skoru, azalan net borcu ve görece düşük PD/DD çarpanıyla dikkat çekiyor. Enerji iştiraklerinin performansı ve portföy sadeleştirme adımları olumlu. Buna karşılık üçüncü çeyrekteki FAVÖK daralması, nakit üretiminin sürdürülebilirliği ve kârlılığın Akbank’ta yoğunlaşması takip edilmeli.
🔴 #ASTOR | 𝐆𝐮̈𝐜̧𝐥𝐮̈ 𝐛𝐮̈𝐲𝐮̈𝐦𝐞, 𝐧𝐞𝐭 𝐤𝐚̂𝐫𝐥𝐢𝐥𝐢𝐤𝐭𝐚 𝐳𝐚𝐲𝐢𝐟𝐥𝐚𝐦𝐚
▪️ Hasılat yıllık %51,73, FAVÖK %60,47 arttı.
▪️ Esas faaliyet kârı %70,29 büyüdü.
▪️ Net kâr %64,76 geriledi.
▪️ İşletme nakit akışı 4,51 milyar TL’ye yükseldi.
𝐅𝐢𝐧𝐚𝐧𝐬𝐚𝐥 𝐒𝐤𝐨𝐫𝐥𝐚𝐫 𝐯𝐞 𝐂̧𝐚𝐫𝐩𝐚𝐧𝐥𝐚𝐫
• Piotroski F-Skor: 5 | Sektör: 5,28
• Finbo Fiyat Skoru: 52,44
• F/K: 35,05 | Sektör: 11
• PD/DD: 3,83 | Sektör: 0,78
✍️ 𝐃𝐞𝐠̆𝐞𝐫𝐥𝐞𝐧𝐝𝐢𝐫𝐦𝐞: #ASTOR , satış ve faaliyet kârlılığında güçlü büyüme sergiliyor. Ancak net kârdaki sert gerileme, sektör ortalamasının hafif altında kalan Piotroski F-Skoru ve yüksek değerleme çarpanları temkinli değerlendirilmesi gereken unsurlar.
🎯 𝐆𝐄𝐍𝐄𝐋 𝐃𝐄𝐆̆𝐄𝐑𝐋𝐄𝐍𝐃𝐈̇𝐑𝐌𝐄
MSCI kaynaklı fon hareketleri kısa vadede fiyatlar üzerinde etkili olabilir. Ancak endeks değişikliği,şirketlerin temel finansal performanslarının doğrudan değiştiği anlamına gelmez.
Bununla birlikte #SAHOL’de operasyonel toparlanmanın sürdürülebilirliği, #ASTOR’da ise büyümenin net kâra dönüşümü belirleyici olacak.
Endeks kararı aynı, finansal hikâyeler farklı…
Finbosoft ile şirketleri yalnızca fiyat hareketleriyle değil, finansal verileriyle değerlendirin.
🌐 finbosoft.com
#BIST100 #SAHOL #ASTOR #Finbosoft

🌅 13 Kasım Cuma gününden herkese günaydın, Finans ve Borsa Piyasa Bülteni’ne hoş geldiniz.
Haftanın son işlem gününe başlarken piyasalardaki önemli gelişmeleri, TCMB verilerini ve şirket haberlerini sizler için derledik.
━━━━━━━━━━━━━━━
📊 Borsa İstanbul
BIST 100, günü %1,24 yükselişle 11.811 puandan tamamladı.
▪️ Bankacılık: -%0,70
▪️ Sanayi: +%1,96
▪️ BIST 100 dışı: +%2,08
İncelenen 631 hissenin 448’i yükseldi.
İşlem hacmi 137,9 milyar TL ile önceki güne göre %17 arttı.
Yabancı yatırımcılar, 6 Kasım haftasında beş haftalık satışın ardından hisselerde 367,2 milyon dolar net alım gerçekleştirdi. Devlet tahvillerindeki net alım ise 36,9 milyon dolar oldu.
━━━━━━━━━━━━━━━
🏦 TCMB Enflasyon Tahminlerini Yükseltti
TCMB, yılın son Enflasyon Raporu’nda tahminlerini güncelledi.
▪️ 2026: %28 → %29,5
▪️ 2027: %15 → %21
2027 yılı ara hedefi de %21’e yükseltildi.
Enflasyonun aylık ana eğilimi, ikinci çeyrekteki %2,3’ten üçüncü çeyrekte %1,8’e geriledi ve ekimde bu seviyede kaldı.
Enerji maliyetleri ise enflasyon üzerindeki baskısını sürdürüyor.
━━━━━━━━━━━━━━━
💰 TCMB Rezervlerinde Artış
6 Kasım haftasında:
▪️ Brüt rezervler 2,96 milyar dolar artarak 161,06 milyar dolara yükseldi.
▪️ Swap hariç net rezervler 24,28 milyar dolardan 27,44 milyar dolara çıktı.
━━━━━━━━━━━━━━━
🏢 Şirket Haberleri
#DOCO – DO & CO
2026/27 mali yılının nisan–eylül döneminde:
▪️ Gelirler: 1,34 milyar € (+%8,4)
▪️ FAVÖK: 166,8 milyon € (+%11,5)
▪️ Ana ortaklık net kârı: 66,7 milyon € (+%24,7)
Organizasyon ikram hizmetleri %25,3 büyürken FAVÖK marjı %12,1’den %12,4’e yükseldi. Sabit kurla ciro büyümesi %13,2 gerçekleşti.
━━━━━━━━━━━━━━━
#CITAS – #SVGYO – #SARAE
Tasfiye sürecindeki fonlardan borsa dışında gerçekleştirilen kendi pay alımları tamamlandı.
▪️ CITAS: 1,13 milyar TL
▪️ SVGYO: 314 milyon TL
▪️ SARAE: 409,3 milyon TL
Üç şirketin toplam pay alımı yaklaşık 1,86 milyar TL oldu.
Bu paylar borsada satışa konu olmadan fon portföylerinden çıkarıldı. SVGYO, geri alım programının tamamlandığını açıkladı.
━━━━━━━━━━━━━━━
#CCOLA – Coca-Cola İçecek
S&P, şirketin BB+ kredi notunu korurken kredi notu görünümünü durağandan pozitife yükseltti.
Kararda uluslararası büyüme, nakit yönetimi ve düşük borçluluk beklentileri etkili oldu.
━━━━━━━━━━━━━━━
☕ Piyasa açılmadan önce sizleri bilgilendirmeye devam ediyoruz.
Finans ve Borsa WhatsApp Kanalı ve Finbosoft X hesabı üzerinden ekonomi ve piyasa gelişmelerini takip edebilirsiniz.
📈 Herkese bol kazançlı ve başarılı bir işlem günü dileriz.
26
743
📊 𝗞𝗔̂𝗥 𝗔𝗥𝗧𝗜𝗬𝗢𝗥, 𝗣𝗘𝗞𝗜̇ 𝗡𝗔𝗞𝗜̇𝗧 𝗔𝗞𝗜𝗦̧𝗜?
2026/09 finansal sonuçlarını açıklayan BIST 30 şirketlerini Finbosoft üzerinden analiz ettik.
Amacımız yalnızca kârını artıranları değil, kârlılığını nakit yaratımı ve bilanço iyileşmesiyle destekleyen şirketleri belirlemekti.
🔎 𝟱 𝘁𝗲𝗺𝗲𝗹 𝗸𝗿𝗶𝘁𝗲𝗿 𝘂𝘆𝗴𝘂𝗹𝗮𝗱𝗶𝗸:
✅ Net kârda yıllık ve çeyreklik artış
✅ Satış gelirlerinde yıllık artış
✅ Esas faaliyet kârında yıllık artış
✅ Pozitif işletme faaliyetleri nakit akışı
✅ Net borçta azalma
Sonuç: 6 şirket!
📌 #BIMAS – BİM Mağazalar
📌 #GUBRF – Gübre Fabrikaları
📌 #KCHOL – Koç Holding
📌 #TAVHL – TAV Havalimanları
📌 #TOASO – Tofaş
📌 #TUPRS – Tüpraş
💡 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗮𝗰̧𝗶𝗱𝗮𝗻 𝗻𝗲𝗱𝗲𝗻 𝗼̈𝗻𝗲𝗺𝗹𝗶?
Kâr büyümesinin satış ve esas faaliyet performansıyla desteklenmesi, pozitif nakit akışıyla birlikte değerlendirilmesi ve net borçtaki azalma, finansal dayanıklılık açısından dikkate değer bir kombinasyon oluşturuyor.
🌐 Finbosoft.com
#BIST30 #Bilanço #TemelAnaliz #Finbosoft

📊 𝗕𝗜𝗦𝗧 𝟭𝟬𝟬’𝗱𝗲 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗣𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝗶 𝘃𝗲 𝗕𝗲𝘁𝗮 𝗗𝗲𝗴̆𝗲𝗿𝗹𝗲𝗿𝗶𝘆𝗹𝗲 𝗢̈𝗻𝗲 𝗖̧𝗶𝗸𝗮𝗻 𝟱 𝗦̧𝗶𝗿𝗸𝗲𝘁!
2026/09 bilanço döneminde finansal sonuçlarını açıklayan BIST 100 şirketlerini Finbosoft üzerinden filtreledik.
🔎 𝗙𝗶𝗹𝘁𝗿𝗲𝗹𝗲𝗺𝗲 𝗸𝗿𝗶𝘁𝗲𝗿𝗹𝗲𝗿𝗶𝗺𝗶𝘇:
✅ Net kâr marjını hem çeyreklik hem de yıllık bazda artıranlar
✅ Satış gelirlerini hem çeyreklik hem de yıllık bazda artıranlar
✅ Finbo Fiyat Skoru: En fazla 40
✅ Finbo Pro Skor: En az 6
📌 Sonuç: Bu kriterlerin tamamını karşılayan 5 şirket!
📈 𝗦̧𝗶𝗿𝗸𝗲𝘁𝗹𝗲𝗿 𝘃𝗲 𝗕𝗲𝘁𝗮 𝗗𝗲𝗴̆𝗲𝗿𝗹𝗲𝗿𝗶
🔹 #SOKM – Şok Marketler | β: 0,76
🔹 #CIMSA – Çimsa | β: 0,92
🔹 #TAVHL – TAV Havalimanları | β: 0,99
🔹 #GUBRF – Gübre Fabrikaları | β: 1,33
🔹 #ALTNY – Altınay Savunma | β: 1,35
🔎 𝗣𝗲𝗸𝗶, 𝗯𝗲𝘁𝗮 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗿𝗶 𝗯𝗶𝘇𝗲 𝗻𝗲 𝗮𝗻𝗹𝗮𝘁𝗶𝘆𝗼𝗿?
Beta katsayısı, bir hissenin piyasa hareketlerine karşı tarihsel duyarlılığını ölçer.
📌 Beta değeri 1’in üzerinde olan hisseler, geçmiş verilerde piyasaya göre daha yüksek fiyat hareketliliği göstermiştir.
Bu açıdan #ALTNY ve #GUBRF, beta değerleriyle dikkat çekiyor. Borsa İstanbul’da yukarı yönlü hareketlerin güçlenmesi durumunda bu hisselerin endekse göre daha yüksek tepki verme potansiyeli bulunuyor. Ancak aynı durum düşüş dönemlerinde daha yüksek risk anlamına da gelebilir.
#SOKM ve #CIMSA ise 1’in altındaki beta değerleriyle tarihsel olarak piyasaya kıyasla daha düşük duyarlılık sergiliyor.
Bu 5 şirket, satış büyümesi ve net kâr marjındaki iyileşmeyi bir arada sunarken Finbo Fiyat Skoru ve Finbo Pro Skor kriterlerini de karşılıyor.
Ancak finansal performansın güçlü olması veya beta değerinin yüksekliği, gelecekte endeksten pozitif ayrışmayı garanti etmiyor.
💚 Finbosoft ile şirketlerin finansal performanslarını, değerleme skorlarını ve beta katsayılarını tek platform üzerinden inceleyebilirsiniz.
🌐 finbosoft.com
#BIST100 #Borsaİstanbul #TemelAnaliz #Finbosoft
38
711
Finbosoft retweeted

Skandal ! Bilançosu bu kadar muazzam gelen bir hisse olan Tüpraş için @Finbosoft pahalılaştıran negatif etmenlerde "uzun vadede şirketin büyüme performansını beğenmemiş" Skandal :)
Biz unutsak da yazılımlar ve sistemler geçmişi unutmuyor. Biz yıllardır harika bilanço getiren bir Tüpraş var diye kafamıza kodluyoruz. Lakin yıllıklandırılmış 2025-09 ile 2024-09 arasında düzeltilmiş olarak %37 erime var.
2025-09: 1 Milyar ciro
2024-09 1.6 Milyar ciro
Bu yüzden mutlaka hisse analizlerimizde uzun vadeyi unutmayan ve analiz eden sağlam sistemler kullanmalıyız.

Finbosoft retweeted

🎁 FİNBOSOFT’TAN 3 KİŞİYE PRO ÜYELİK HEDİYE!
Bir şirket düşünün:
* Net kârını son 3 yılda her yıl %40 artırmış.
* F/K oranı 10
* PD/DD oranı 1,5.
* Özkaynak kârlılığı %25.
* Ancak şirketin faaliyetlerinden yarattığı nakit akışı, açıkladığı net kârın oldukça gerisinde kalıyor.
Sizce bu şirketin hissesi ucuz mu, yoksa piyasada haklı bir iskontoyla mı işlem görüyor?
Asıl merak ettiğimiz: Yatırım kararı vermeden önce olmazsa olmaz dediğiniz finansal gösterge nedir? Hangi veriye bakmadan hisse seçmem dersiniz?
Finbosoft: Hisse analizlerinizi uçtan uca yapabileceğiniz bir analiz platformudur.
🏆 Yorumlar arasından 3 kişiye Finbosoft PRO üyelik hediye ediyoruz!
Katılım şartları:
1️⃣ @Finbosoft hesabını takip et.
2️⃣ Bu gönderiyi beğen.
3️⃣ Gönderiyi RT yap.
4️⃣ Soruya yanıtını ve gerekçeni düşünceni yorumlara yaz.
📅 Hediye kazananlar 16 Kasım tarihinde açıklanacaktır.
Bakalım yatırımcılar hangi finansal verilere/göstergelere bakıp hisse tercih ediyor👇
#Borsa
#BorsaIstanbul
#BIST
#BIST100
#BIST30
#Hisse
#HisseSenedi
#Yatirim
#SermayePiyasasi
#Finans
#TemelAnaliz
#TeknikAnaliz
#PortfoyYonetimi
#Temettu
#TemettuYatirimciligi
#HalkaArz
#KureselPiyasalar
#Ekonomi
📊 𝗕𝗜𝗦𝗧 𝟭𝟬𝟬’𝗱𝗲 𝗕𝘂̈𝘆𝘂̈𝗺𝗲 𝘃𝗲 𝗙𝗶𝘆𝗮𝘁 𝗦𝗸𝗼𝗿𝘂𝘆𝗹𝗮 𝗢̈𝗻𝗲 𝗖̧𝗶𝗸𝗮𝗻 𝟭𝟬 𝗦̧𝗶𝗿𝗸𝗲𝘁!
2026/09 bilanço döneminde finansal sonuçlarını açıklayan BIST 100 şirketlerini Finbosoft üzerinden belirlediğimiz kriterlerle filtreledik.
🔎 Filtreleme kriterlerimiz:
✅ Net satışlarını yıllık bazda artıranlar
✅ Net satışlarını çeyreklik bazda artıranlar
✅ Özkaynaklarını artıranlar
✅ Brüt kârını yıllık bazda artıranlar
✅ Finbo Fiyat Skoru en fazla 40 olanlar
📌 Sonuç: Bu 5 kriteri aynı anda karşılayan 10 şirket!
🔹 #AKSEN – Aksa Enerji
🔹 #ALTNY – Altınay Savunma
🔹 #BERA – Bera Holding
🔹 #CIMSA – Çimsa
🔹 #DOHOL – Doğan Holding
🔹 #KCAER – Kocaer Çelik
🔹 #KORDS – Kordsa
🔹 #KRDMD – Kardemir D
🔹 #SNGYO – Sinpaş GYO
🔹 #TAVHL – TAV Havalimanları
𝗣𝗲𝗸𝗶, 𝗯𝘂 𝗳𝗶𝗹𝘁𝗿𝗲𝗹𝗲𝗺𝗲 𝗻𝗲𝗱𝗲𝗻 𝗼̈𝗻𝗲𝗺𝗹𝗶?
Bir şirketin satışlarını hem yıllık hem de çeyreklik bazda artırması, büyümenin farklı dönemlerde devam ettiğine işaret eder.
Brüt kâr artışı ve özkaynaklardaki büyüme ise finansal performansı değerlendirirken dikkate alınması gereken diğer önemli göstergelerdir.
Bunlara ek olarak Finbo Fiyat Skoru’nun 40 ve altında olması, fiyatlama açısından daha detaylı incelenebilecek şirketleri belirlememize yardımcı oluyor.
📱 Finbosoft sayesinde yüzlerce finansal tabloyu tek tek incelemenize gerek yok!
Detaylı filtreleme özelliğiyle belirlediğiniz kriterlere uygun şirketleri saniyeler içerisinde bulabilir, finansal sağlıklarını ve değerlemelerini analiz edebilirsiniz.
🚀 Doğru analiz, doğru veriye hızlı ulaşmakla başlar!
🌐 finbosoft.com
#BIST100 #Borsaİstanbul #Bilanço #TemelAnaliz #Finbosoft
38
938
🌅 11 Kasım Çarşamba gününden herkese günaydın, Finans ve Borsa Piyasa Bülteni’ne hoş geldiniz.
Piyasalardaki önemli gelişmeleri, ABD enflasyon verilerini ve şirket haberlerini sizler için derledik.
━━━━━━━━━━━━━━━
📊 Borsa İstanbul
BIST 100, iki günlük yükselişin ardından %0,43 düşüşle 11.661,86 puandan kapandı.
▪️ Bankacılık: Yatay
▪️ Ulaştırma: +%1,22
▪️ Sanayi: -%0,96
▪️ BIST 100 dışı: -%1,19
İşlem hacmi 141,9 milyar TL ile son beş seans ortalamasına yakın gerçekleşti.
━━━━━━━━━━━━━━━
🌍 ABD’de Enflasyon Beklentileri Aştı
ABD’de ekim ayı tüketici enflasyonu:
▪️ Aylık TÜFE: %0,4 (Beklenti: %0,3)
▪️ Çekirdek TÜFE: %0,3 (Beklenti: %0,2)
Manşet aylık enflasyon eylül ayındaki %0,6’dan gerilerken, çekirdek enflasyon üçüncü ay üst üste aynı seviyede gerçekleşti.
━━━━━━━━━━━━━━━
🏢 Şirket Haberleri
#AKSEN – Aksa Enerji
Gabon’daki elektrik satış anlaşmasının süresi 10 yıldan 15 yıla uzatıldı.
Libreville projesine 80 MW ek kapasite planlanırken ülkedeki toplam hedef kapasite 225 MW’a yükseldi.
İlk 145 MW’ın 2026’da, ilave kapasitenin ise 2028 sonuna kadar devreye alınması hedefleniyor.
━━━━━━━━━━━━━━━
#PGSUS – Pegasus
Ekim ayında yolcu sayısı yıllık %4 artarak 4,21 milyona ulaştı.
▪️ İç hat yolcu artışı: +%14
▪️ Dış hat yolcu değişimi: -%1
▪️ Dış hat doluluk oranı: %85,4 (2,1 puan düşüş)
━━━━━━━━━━━━━━━
#EREGL – Ereğli Demir Çelik
Erdemir Madencilik’in Alacahan Altın Projesi’nde yeni kaynak hesaplamaları açıklandı.
▪️ Belirlenmiş kaynak: 785 bin ons altın
▪️ Mümkün kaynak: 108 bin ons altın
Açıklanan jeolojik kaynaklar, henüz ekonomik olarak üretilebilir rezerv niteliğinde değil. Teknik ve ekonomik çalışmalar devam ediyor.
━━━━━━━━━━━━━━━
#CWENE – CW Enerji
Şirket, 2027 yılı finansal hedeflerini açıkladı.
▪️ Satış geliri: 688 milyon dolar
▪️ FAVÖK: 209 milyon dolar
▪️ FAVÖK marjı: %30,4
▪️ Planlanan yatırım: 265 milyon dolar
Yatırımlar kapsamında Türkiye’de hücre üretim kapasitesinin artırılması ve ABD’deki panel fabrikasının 2027’nin ikinci yarısında faaliyete geçmesi hedefleniyor.
ABD satış hedefi, 35 milyon dolarlık üretim teşviki varsayımını da içeriyor.
━━━━━━━━━━━━━━━
#YKBNK – Yapı Kredi
Banka, 18 ülkeden 40 finans kuruluşunun katılımıyla 933 milyon dolar eşdeğerinde sendikasyon kredisi sağladı.
━━━━━━━━━━━━━━━
☕ Piyasa açılmadan önce sizleri bilgilendirmeye devam ediyoruz.
Finans ve Borsa WhatsApp Kanalı ve Finbosoft X hesabı üzerinden ekonomi ve piyasa gelişmelerini takip edebilirsiniz.
📈 Herkese bol kazançlı ve başarılı bir işlem günü dileriz.
29
710
📊 #KCHOL | 𝗞𝗼𝗰̧ 𝗛𝗼𝗹𝗱𝗶𝗻𝗴 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿𝗶
Koç Holding’in 2026 yılı ilk 9 aylık finansal sonuçlarını incelediğimizde, kârlılıkta oldukça güçlü bir toparlanma görüyoruz. Ancak bu büyümenin hangi sektörlerden kaynaklandığı önemli.
📈 𝗜̇𝗹𝗸 𝗼𝗹𝗮𝗿𝗮𝗸 𝗵𝗲𝗿 𝘇𝗮𝗺𝗮𝗻𝗸𝗶 𝗴𝗶𝗯𝗶 𝗴𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂 𝗶𝗹𝗲 𝗯𝗮𝘀̧𝗹𝗶𝘆𝗼𝗿𝘂𝘇;
Şirketin;
• Hasılat %53,7 artarak 2 trilyon TL’ye,
• Brüt kâr %61,1 artarak 532,3 milyar TL’ye,
• Esas faaliyet kârı %164,1 yükselerek 185,9 milyar TL’ye,
• FAVÖK %94,8 artarak 298,4 milyar TL’ye,
• Net dönem kârı %292,8 artarak 56,4 milyar TL’ye ulaştı.
Özellikle FAVÖK ve faaliyet kârındaki güçlü artış, holdingin operasyonel performansında belirgin bir iyileşmeye işaret ediyor.
🏭 𝗦𝗲𝗸𝘁𝗼̈𝗿𝗲𝗹 𝗽𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝘁𝗮;
Büyümenin ana kaynağı enerji segmenti oldu.
Tüpraş’ın güçlü rafineri marjları, holdingin kârlılığını önemli ölçüde desteklerken enerji segmenti ana ortaklık net kârının yaklaşık %93’ünü oluşturdu.
Buna karşılık otomotiv segmentinde faaliyet kârı gerilerken dayanıklı tüketim tarafında zayıf performans devam etti.
Dolayısıyla holdingin güçlü kâr artışının tüm iştiraklere eşit şekilde yayılmadığını görüyoruz.
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶𝗻𝗱𝗮;
• İşletme faaliyetlerinden 137,5 milyar TL nakit yaratıldı.
• Net borç 1,04 trilyon TL seviyesinde gerçekleşti.
• Net borç/FAVÖK oranı 2,85x seviyesine geriledi.
• Dokuz aylık serbest nakit akışı 43,9 milyar TL ile pozitife döndü.
Nakit akışındaki toparlanma ve FAVÖK büyümesiyle birlikte borçluluk oranındaki iyileşmeyi olumlu değerlendiriyoruz.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲:
Koç Holding’in 2026/09 finansal sonuçlarında güçlü bir operasyonel toparlanma görüyoruz. Özellikle enerji segmentindeki performans, FAVÖK büyümesi ve nakit akışındaki iyileşme olumlu.
Ancak kârlılığın büyük ölçüde Tüpraş’a bağımlı olması, otomotiv ve dayanıklı tüketimdeki zayıflık ve yüksek azınlık payları dikkat edilmesi gereken noktalar.
Önümüzdeki dönemde holding açısından en önemli konu, enerji segmentindeki güçlü kârlılığın korunması ve diğer faaliyet alanlarının da büyümeye katkı sağlamaya başlaması olacaktır.
🌐 Detaylı finansal veri ve şirket analizi için: finbosoft.com/sirket/KCHOL/o…

38
854
📊 #AKSEN | 𝗔𝗸𝘀𝗮 𝗘𝗻𝗲𝗿𝗷𝗶 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿𝗶
Aksa Enerji’nin 2026 yılı ilk 9 aylık finansal sonuçlarını değerlendirdiğimizde, operasyonel kârlılıkta güçlü bir iyileşme görüyoruz. Ancak artan borçluluk ve yatırım harcamaları ise dikkatlerimizi çeken ilk kısım
📈 𝗜̇𝗹𝗸 𝗼𝗹𝗮𝗿𝗮𝗸 𝗴𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂𝗻𝗮 𝗯𝗮𝗸𝘁𝗶𝗴̆𝗶𝗺𝗶𝘇𝗱𝗮;
Şirketin;
• Hasılatı %13,8 artarak 35,4 milyar TL’ye,
• Brüt kârı %43,2 yükselerek 11,1 milyar TL’ye,
• FAVÖK’ü %51,5 artarak 13,2 milyar TL’ye,
• Esas faaliyet kârı %39 yükselerek 9,7 milyar TL’ye,
• Net dönem kârı ise %16,8 artarak 2,8 milyar TL’ye ulaştı.
Özellikle FAVÖK marjının %37,4 seviyesine yükselmesi, şirketin operasyonel performansındaki iyileşmeyi gösteriyor bizlere
🌍 𝗢𝗽𝗲𝗿𝗮𝘀𝘆𝗼𝗻𝗲𝗹 𝗽𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝘁𝗮;
Şirketin büyümesinde yurt dışı yatırımları belirleyici olmaya devam ediyor.
Yurt dışı gelirlerinin toplam ciro içerisindeki payı %29,7’den %54,2’ye yükseldi. Uzun vadeli ve döviz bazlı enerji satış anlaşmaları, kârlılığın güçlenmesini destekliyor. Bu kısım oldukça olumlu
Ayrıca 2026 yılında devreye alınan yeni santrallerle kurulu güç 3.609 MW seviyesine ulaştı.
Gana ve Senegal’de devam eden yatırımların önümüzdeki yıllarda şirketin üretim kapasitesine ve FAVÖK’üne katkı sağlaması bekleniyor.
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶𝗻𝗱𝗮;
Operasyonel taraftaki güçlü performansa rağmen borçlulukta artış görüyoruz.
• Net borç 73,2 milyar TL’ye yükseldi.
• Net borç/FAVÖK oranı 4,34x seviyesine ulaştı.
• İşletme faaliyetlerinden 10,4 milyar TL nakit yaratıldı.
• Yatırım faaliyetlerinden 21,6 milyar TL nakit çıkışı gerçekleşti.
Şirketin mevcut nakit üretimi yatırımlarını karşılamakta yetersiz kalıyor. Bu nedenle büyümenin finansmanında borçlanmanın önemli bir rol oynadığını belirtelim.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲 𝘆𝗮𝗽𝗮𝗰𝗮𝗸 𝗼𝗹𝘂𝗿𝘀𝗮𝗸:
Aksa Enerji’nin yurt dışı ağırlığını artırmasını, uzun vadeli enerji satış anlaşmalarını ve FAVÖK marjındaki güçlü iyileşmeyi olumlu değerlendiriyoruz.
Ancak 73,2 milyar TL’lik net borç, yüksek yatırım harcamaları ve negatif serbest nakit akışı şirketin önündeki temel riskler.
🌐 Detaylı finansal veri ve şirket analizi için: finbosoft.com/sirket/AKSEN/o…

31
580