

Shares are entropy; logic is order. Predicting crowd is fighting randomness; holding truth is exercising sovereignty. Volatility is theirs; the endgame is mine.
Joined June 2011
- Tweets4.8K
- Following947
- Followers717
- Likes1.5K





Pinned Tweet
《We've opened your new account.》
今天下午,我终于开通了一个美股账户。
开户成功的时候,手机邮件弹出一条通知:
“您的账户已获批准。”
我盯着那行字看了很久。
不是因为激动,而是因为我忽然发现,这件事我好像已经让它等了很多年。
晚上整理抽屉的时候,我翻出一本旧笔记本。
封面已经起皮,边角卷得厉害。
翻开第一页,上面写着日期:2008年。
旁边歪歪扭扭地记着几个名字:苹果、谷歌、亚马逊。
还有一些如今已经消失的公司。
那是我第一次知道美股。
那时候家里还用着台式电脑,网速很慢,打开一个网页要转半天。
我经常深夜坐在电脑前,看那些遥远公司的股价跳动。
绿色的上涨,红色的下跌。
隔着太平洋,像在看另一个截然不同的世界。
我记得那时候有人说:“这些公司离你太远了。”
确实很远。远到连换汇和跨境门槛都像一道墙,远到我甚至不知道自己的第一笔资金该怎么投进去。
于是我把那些公司名字记在本子里,想着以后总有一天会用得上。
后来,十八年过去了。
那本笔记本被塞进抽屉最底下。
而我,也一头扎进了生活的洪流里。
这些年,我折腾过创业,熬过无数个通宵;我见证过币圈的疯狂与废墟,研究过复杂的期权和量化指标,也上过无数次德州扑克牌局。
账户开了一个又一个,有的赚钱,有的亏钱,有的甚至已经忘了密码。
我以为自己早就成了一个在商海和市场里刀口舔血、无坚不摧的成年人。
而那本写着苹果和谷歌的笔记本,一直躺在抽屉最底下,从来没有再翻开过。
直到今天。
我坐在桌前,看着手机里的美股账户。
忽然想起 2008 年那个写下这些名字的自己。
那时候他正值青年,觉得未来很长,长到所有事情都有机会去完成;他觉得时间很多,多到错过一次也没关系。
后来才知道,人生最擅长做的事情,就是把“以后”变成“来不及”。
我翻着那本笔记本。
里面夹着一张发黄的纸,纸上记着一个数字:10000。
旁边写着一行字:“如果能买到苹果股票的话。”
后面没写完,大概是想算收益,也可能是在做梦。
如今那个数字看起来有些可笑。不是因为太大,而是因为太小——小得像一个三十出头的青年,对未来财富全部的想象。
窗外天已经黑了。
我忽然有点想笑。
这些年,我认识了很多投资者。有人靠市场一夜暴富,有人被市场收割得一无所有;有人坚持价值投资,有人追逐每一次热点。
大家都在讨论收益率,讨论估值,讨论机会成本。
可很少有人讨论时间。
事实上,时间才是最贵的东西。因为它不会补仓,也不会回调,更不会给你第二次在山脚下买入的机会。
手机里的账户静静躺在那里。里面还没有股票,资金为0。
从投资的角度看,它现在几乎什么都不是。
但不知道为什么,我总觉得自己开的不是一个账户,而是一封迟到了十八年的回信。
它来自那个坐在旧电脑前的青年,来自那本发黄的笔记本,来自那些曾经被生活打断、被现实搁置、甚至被其他市场的喧嚣掩盖过去的最初念头。
十八年前, 他把几个公司名字写在纸上,然后去忙着生活,忙着工作,忙着跌倒,忙着重新站起来。
他以为自己忘了。其实没有。
就像种子被埋进土里,很多年都看不见,但它一直在那里。
今天,当开户成功的通知弹出来的时候,我忽然觉得,这条消息或许不是发给现在的我,
而是发给那个十八年前在电脑前熬夜的人。
他等了很久。久到笔记本发黄,久到两鬓开始微霜,久到连自己都快忘了这件事。
但系统最终还是通过了申请。
像一封跨越时间寄来的信,上面只有一句话:
“您已成功开通账户。”
而我真正读到的是另一句话:
“这些年辛苦了。你一直没有放弃。”

15
16
2,227


Ethena 刚刚推出自己的加密货币卡🔥
USDe 背后的公司,市值达 47 亿美元,现在在其基础上运行一个完整的货币应用,基于 @avax 构建。这是其中实际包含的一切
账户:
- USD 账户在免费层提供 5% 利率,Pro 和 VIP 层提供 6%,适用于最高 5K 美元、15K 美元和 50K 美元的余额
- EUR 和 GBP 账户已上线,JPY 和 MXN 即将推出
- 银行存款 0% 费用,且无外汇加价,境外消费按 Visa 自身汇率转换
- Visa Platinum 卡,在应用中可冻结卡片并查看详情,直接导入 Apple Wallet
- 由 Third National 发行,卡片计划由 @raincards 运营
- 免费层 1 张免费虚拟卡,Pro 层 3 张,VIP 层 5 张
入金:
- 用 USDe、USDC 或 USDT 充值
- 支持最多 8 个网络:Ethereum、BNB Chain、Base、Arbitrum、Plasma、Avalanche、Optimism、Mantle
- 最低 5 美元,最快的链只需约 2 秒到账
出金:
- 通过 Ethena Tag 或二维码发送,零费用
- 发送至普通银行账户详情
- 链上发送至任意钱包
返现:
- 免费层 4%,Pro 层 4.5%,VIP 层 5%
- 最高返现率适用于免费层每月 2,500 美元消费,Pro 层 8,000 美元,VIP 层 20,000 美元,之后递减
- 以 AVAX 形式每日批量支付,购买结算几天后到账
- 每邀请一位朋友奖励 30 美元
层级:
- Pro 层需 10 次邀请解锁,VIP 层目前仅限邀请
- 两者均在 Amazon、OpenAI、Netflix、Spotify 和 Uber 提供加成返现
尚未上线:
- 包含多币种储蓄账户的 Earn 标签页
- 公开邀请计划
- 通过锁定 $ENA 升级层级
推出受限。目前仅限 iOS,覆盖 49 个国家,其他人需加入 @EthenaPay 等待列表
现在印钞的公司运营着持有它的账户,而免费层已经是值得保留的部分
想试用他们的卡吗?我有一些邀请码

102


rsmtomoon.siver retweeted
Traveling to China? Bring PayPal.
U.S. PayPal users can now use the PayPal app to make in-store QR code payments at Weixin Pay merchants across China through PayPal World — no new apps needed.
Learn more: paypalworld.com/us/personal/…
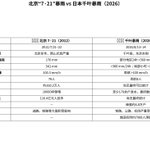
东京这次暴雨“破防”,其实挺值得看。
很多人看到照片就开始两个极端:有人说“看吧,日本基建神话破灭了”;也有人说“极端暴雨谁都扛不住,所以日本没问题”。
其实都不准确。
城市排水本来就有设计上限。真正值得比较的,不是“有没有积水”,而是同等强度、同等面积的暴雨下,城市能把损失控制到什么程度。
所以东京/千叶这次淹了,并不能证明日本排水差;但它至少提醒我们:所谓发达城市的基础设施,也不是无限防御的。
反过来,拿“东京也淹了”给国内城市内涝洗地,同样没有意义。
真正有价值的问题只有一个:
同样一场极端暴雨,谁的城市系统能扛得更久、死得更少、恢复得更快?
下水道不是用来证明谁先进的,它只是城市面对极端天气时,最诚实的一张答卷。

135


居然有这种事?

Do not use No-KYC Crypto Cards
A while back I showed that you can find out who issues your Crypto Card. It is public, it just sits in terms nobody opens
I read the terms of 11 cards sold as no-KYC. There is nothing to dig up. Not one of them names the bank holding your money, and one contract makes asking a violation, "prohibited and will result in immediate action"
Here is what those documents actually say:
- Breakage is the business model. Cards expire in 6 months and the operator writes it out loud: issuers "make revenue from breakage", the funds left on dead cards. Your unspent balance is not a leak, it is the product
- Getting money out costs more than putting it in. 14% with a $10 minimum to return your balance, and only "if a refund is possible" at all
- Fees are front-loaded, so the smaller the load the worse the deal. "3% of the total amount of the card, plus 2 USD" turns a $10 card into 23%
- Part of your balance is not spendable. A 110% reserve before every transaction means $100 of spending needs $110 parked
- Freezes are written in, not accidental. Funds frozen and the account closed "with or without notice", closure "without compensation", and the return of what is left "may be deferred" while their fees are taken first
There is no deposit here, no insurance and nobody to escalate to. When the arrangement ends, the balance ends with it
They are still worth having for what they are. A one-off payment, an amount you can afford to lose, back to zero the same hour
Just never make one your everyday card
Do you use those crypto cards?

2
1
206


在中国比较8张加密货币卡。
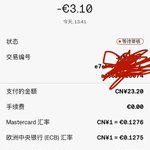
同一商家,同一篮子商品,上海的一张支付宝二维码。每张卡 ¥110.20,仅考虑汇率这一次,没有考虑返现。以下是每张卡收取的费用:
- @Backpack : $16.33
- @wirexapp : $16.43
- @krak : $16.43
- @avici : $16.53
- @jup_mobile : $16.53
- @ether_fi : $16.53
- @Plasma : $16.63
- @Bybit_Official : $16.63
只有 Jupiter 和 Bybit 将费用单独列为一行,1% 和 2%。其余的只显示一个数字
三十美分看起来微不足道。在一次 3000 美元的旅行中,同样的差距相当于大约 50 美元。
亚洲朋友,你们实际使用的是哪些加密货币卡?

1
1
178
加密货币卡到底从哪里赚钱?
你拿到免费卡和返现。公司又得到了什么:
- 交换费:每次刷卡,商户支付一笔费用,其中一部分归发行方。在欧盟,费用上限为 0.2-0.3%,在许多非欧盟和商业 BIN 上则高出几倍
- 外汇加价:这是隐形的那个。卡以一个汇率买入,以另一个汇率卖给你。在我对同一次购买的测试中,汇率差异在五张高端卡之间就达到了 1.7%,而全包差距高达 7%
- 高级别会员费:订阅费每年约 100 美元起,代币锁定高达五位数
- 存款、取款和网络费用:你的转账,他们的利润 - 浮存收益:托管卡上的稳定币会产生收益,通常不是给你的
- 加密货币价差和质押差额:你的币在协议中赚 10%,你看到的只有 8%
但是返现从哪里来?
刷卡费无法支撑 4-8% 的返现,所以奖励必须从其他地方支付:公司的口袋、额外费用,或项目自己的代币。大多数时候是投资者的钱或代币。看看 Tria:赛季奖励以 $TRIA 结算,而代币今年夏天跌至历史最低点。当代币归零流动性枯竭时,你知道那会怎么收场 你觉得顶级加密货币卡到底赚了多少?

122
每个地区的顶级 WEB3 卡片
美国地区:
@wirexapp
:免费注册,外汇费用:0%,返现:最高 1%
@RobinhoodApp
:注册费用:$5 / 月,返现:3%,外汇费用:0%
@coinbase
:注册费用:$49.99/年,返现:最高 4%,外汇费用:0%
@ether_fi
:免费注册,返现:3%,外汇费用:1%
@itstuyo
:免费注册,返现:%TUYO,外汇费用:1%
欧盟地区:
@ether_fi
:免费注册,返现:3%,外汇费用:1%
@wirexapp
:免费注册,外汇费用:0%,返现:最高 1%
@itstuyo
:免费注册,返现:%TUYO,外汇费用:1%
@jup_mobile
:免费注册,返现最高 4%,外汇费用:1.8%
@coca_card
:注册费用 300 $COCA,返现:3%,外汇费用:0%
拉丁美洲地区:
@ether_fi
:免费注册,返现:3%,外汇费用:1%
@arq_finance
:免费注册,外汇费用:0%,最适合墨西哥、阿根廷、哥伦比亚、巴西
@Exa_App
:免费注册,外汇费用最高 1.5%
@ripioapp
:免费注册,返现最高 2%,外汇费用 0.5%,最适合阿根廷、巴西
@eldoradoio
:免费注册,外汇费用 0%
亚太地区:
@wirexapp
:免费注册,外汇费用:0%,返现:最高 1%
@redotpay
:注册费用:$12.90/月,外汇费用最高 2.2%
@BitgetWallet
:注册 $49,返现最高 $600/月,外汇费用 2.2%
@Bybit_Official
:免费注册,返现最高 $5,外汇费用最高 2%
@KASTxyz
:免费注册,返现 1.5%,外汇费用最高 1.75%
中东地区:
@oobit
:最高 10% 返现(OOB 上),稳定币 5%
@coca_card
:最高 8% 返现 + 0% 外汇 + 稳定币 APY
@xplaceapp
/
@Plasma
(高端系列):高额返现 + 贵宾室
@KASTxyz
:免费注册,返现最高 $5,外汇费用最高 2%
@useTria
:最高 6% + 自我托管 + 贵宾室。
非洲地区:
@KoloHub
Card:2% BTC 返现,0% 外汇,免费
@useTria
Signature:最高 4.5% + 自我托管。
@jup_mobile
Global /
@coca_card
最高 8% 返现 + 0% 外汇 + 余额回报(APY)
@KASTxyz
(170+ 个国家)和
@ether_fi
。
独联体地区:
@coca_card
:注册费用 300 $COCA,返现:3%,外汇费用:0%
@Bybit_Official
:免费注册,返现最高 $5,外汇费用最高 2%
@WhiteBit
card:免费注册,返现最高 10%,外汇费用:0%
@KoloHub
card:免费注册,返现最高 2% BTC,外汇费用:0%
@TrusteePlus
:注册 10 USD/EUR,外汇费用:0%,

无需 KYC 的 Web3 卡
• @solcard:基础套餐,仅需邮箱(虚拟 Mastercard)
• @xhypeofficial:仅需邮箱(虚拟 Visa/MC)
• @LasoFinance 无需 KYC(注册费 / 要求:免费) - 每日限额:$1,000
• @trocadorapp(注册费:$2 | 外汇费:最高 2.75%+$0.60) - 每日限额:$1,000
• @pintopay_me(注册费:$35)
• @kardpay(注册费:$28)
• @offgridcash(要求:$49/年) - 每日限额:$1000
• @MaxSwapSocial(注册费:$50 | 虚拟卡)
自行研究,非财务建议
