
Economista Universidad de Los Andes. M.A. en Yale y D.P.A de Carleton University. Ex vicepresidente de Anif. Decano Ciencias Económicas de la UTadeo.
Bogotá, D.C., Colombia
Joined November 2018
- Tweets400
- Following14
- Followers3K
- Likes32




Crecimiento del PIB en el tercer trimestre: ¿Qué salió mal?
La desaceleración en el crecimiento de la economía en el tercer trimestre del año no era algo sorprendente, pero su magnitud si lo fue. La desaceleración fue muy fuerte: la economía pasó de crecer un 3.6% anual en el segundo trimestre a apenas el 0.5% en el tercero. ¿a qué se debe lo ocurrido? Hay muchos factores en contra, la mayoría de ellos de demanda, más un factor de oferta. En orden de importancia, los factores fueron los siguientes:
A)En primer lugar habíamos señalado la imposibilidad de que el consumo final del gobierno siguiera creciendo a las tasas exorbitantes que se registraron en los trimestres anteriores. En el tercer trimestre del año anterior su crecimiento fue del 15.7% real anual, el mas alto registrado en las nueva base de las cuentas nacionales. El aumento de componente en el tercer trimestre de este año fue de apenas el 4.2% anual. Así las cosas la contribución de este componente al PIB cayó -1.6 puntos porcentuales frente al trimestre anterior. Hay que abonarle al nuevo gobierno que se empezó a notar la cuota inicial en la contención del crecimiento del gasto.
B)El Consumo de los hogares registró una desaceleración importante. Su crecimiento fue de apenas el 1.7% frente al 2.8% registrado en el trimestre anterior. A esto contribuyó, sobre todo, la política monetaria restrictiva que ha aplicado el Banco de la República y cuyo impacto se esperaba que empezara a ser notorio en este trimestre. Esto se corrobora con la importante desaceleración en el consumo de bienes durables que crecieron al 12.4% real anual frente a 15.8% en el trimestre anterior. La contribución de este componente al crecimiento del PIB cayó -0.9% frente al trimestre anterior.
C)El tercer factor en importancia es la inversión. De crecer un 7.1% en el segundo trimestre se pasó a un incremento de apenas el 2.1%. Si bien las cifras de Fedesarrollo arrojan una mejora significativa en las condiciones socieconómicas para invertir a partir de agosto, la respuesta a esta mejora se da entre seis a doce meses después por lo que en realidad lo se está observando es resultados de la incertidumbre previa al electoral. El deterioro de este componente contribuyó en -0.8 puntos porcentuales a la reducción de la contribución al PIB.
D) En lo que a demanda se refiere, también hay que destacar el aumento en el desequilibrio externo. Las importaciones crecieron a una tasa del 9.8% anual en tanto que las exportaciones cayeron 1.8%, la mayor caída desde 2020 cuando por efecto del Covid esa tasa se desplomó. En este caso el resultado proviene de la revaluación real del peso colombiano que ha sido muy significativa el último año y medio. La caída en la contribución de este componente fue del -0.6 frente al trimestre anterior.
E)A todo lo anterior hay que añadirle un factor de oferta: el sector agropecuario viene registrando tasas negativas desde diciembre del año pasado. En el tercer trimestre su caída fue del 6.7% demostrando los efectos del fenómeno climático de El Niño sobre la producción.
Pensamos que la mayor parte de los factores que se observaron en el tercer trimestre continuarán en el cuarto con lo cual el crecimiento del año completo para el año será cercano al 1.8%.

¿Qué pasó realmente con el desempleo en septiembre? Las cifras de desocupación de septiembre sorprendieron a la baja. Utilizando cifras desestacionalizadas, la tasa de desocupación cayó tanto a nivel nacional (9.7% a 8.7%) como en las 13 principales ciudades (9.4% a 8.8%). ¿Qué explica la mejora y qué tan sostenible es?
Lo primero que debemos decir es que si bien hubo una mejora en las variables (tasa de desocupación y creación de empleo) esta no alcanzó a compensar el pésimo resultado del mercado laboral en agosto. Así las cosas el promedio móvil de tres meses de la tasa de desocupación, con cifras desestacionalizadas, continuó creciendo tanto en las trece áreas como en el total nacional. (ver gráfico).
El preocupante diagnóstico en relación con lo que está pasando con la caída en el empleo en el sector agropecuario se mantiene: en septiembre la reducción en el empleo agropecuario (promedio móvil de orden tres) fue de -4.8% muy superior a la observada tres meses atrás (-0.5%).
La cifras de variación de la ocupación sin administración pública sigue siendo negativa y creciente: a septiembre la reducción fue de -1,4% cifra también peor frente a la observada tres meses atrás.
¿Pero entonces qué mantiene las cifras de empleo y donde está la mejoría? En primer lugar, hay que destacar que las cifras de crecimiento anual en la ocupación pública siguen siendo positivas (7.6%) aunque mes a mes en septiembre se produjo una reducción de 149 mil ocupados en este sector.
El cambio mas importante se dio en el sector manufacturero en donde el empleo pasó de caer al 9.2% anual en agosto a crecer al 3.7% en septiembre. Si bien se mantiene la conclusión de que el aumento en el último mes no compensa la caída en el mes anterior aquí las cifras pueden seguir presentando resultados alentadores en los próximos meses en la medida que el nivel de pedidos en el sector industrial, según la encuesta de Fedesarrollo, muestra alguna recuperación.
Seguimos siendo relativamente pesimistas sobre el futuro de la ocupación por tres factores: a) el fenómeno de El Niño continúa y sus efectos sobre la producción y el empleo agropecuarios deberían sentirse al menos hasta abril del próximo año. Al efecto del fenómeno climático se suman los impactos del alza en los precios del petróleo sobre algunos insumos del sector. b) por otra parte el ajuste de las finanzas públicas hasta ahora comienza y la cifra mensual negativa que se observó en septiembre deberá sentirse con mayor fuerza en los próximos meses. Alguna evidencia anecdótica confirma importantes, y necesarios, despidos en varias agencias del Estado. c) por último, el efecto del aumento de 300 puntos básicos en la tasa de intervención del Banco de la República en este año ya comienza a sentirse con una menor demanda por bienes durables y semi-durables.

En una nota anterior mencionamos cómo el fuerte incremento de la deuda de los Estados Unidos ha hecho que el ingreso neto de la inversión en ese país (ingresos de la inversión estadounidense preveniente del resto del mundo menos los ingresos de la inversión extranjera ese país) se haya tornado negativo por primera vez en la historia desde hace muy pocos meses. La pregunta que eso lleva es a en qué medida el mal manejo de la economía del país del norte está afectando el uso del dólar en las transacciones internacionales. Analizaremos a continuación la evidencia al r Spector.
Las cifras de la composición de las reservas internacionales en el mundo que maneja el FMI sugieren que la participación del dólar ha venido cayendo: mientras que en 1999 el 71% de estas estaba invertida en activos denominados en dólares, la proporción cayó a 56.5% el año pasado. Esta evidencia sugeriría una pérdida importante de la confianza en el dólar. Sin embargo, las cifras de una encuesta que realiza el Banco Internacional de Pagos sobre la compraventa de diferentes monedas en el mundo no apoya esta tesis: mientras que en 2013 el 87% de la compra venta de divisas se hacia en dólares, el año pasado esta proporción aumentó al 89.2%. Por el contrario la compra-venta de euros bajó del 33.4% al 28.9% y la de yenes bajó del 23% al 16.8%. El Yuan aumentó del 2.2% al 8.5% en el mismo período.
¿Por qué la devaluación del dólar que hemos visto en los últimos dos años, asociada al aumento de la deuda en el país del norte, no parece estar afectado el uso del dólar en las transacciones internacionales? La respuesta está asociada a varios factores: a) El país conserva el sistema financiero más profundo, más líquido y con mayor oferta de productos financieros en el mundo. Si un agente económico quiere contratar futuros u opciones en dólares la oferta es enorme. La posibilidad de vender o liquidar títulos en sus mercados es también muy grande. b) el funcionamiento de su sistema judicial sigue siendo bien visto: ante una disputa comercial entre dos agentes en jurisdicciones distintas (un vendedor de flores colombianas en Japón) los agentes internacionales continúan considerando a los tribunales de Nueva York como la mejor opción en litigios comerciales o financieros complejos. El uso del dólar facilita estos procesos. c) la mayor parte de las materias primas se denomina en dólares y la facturación comercial internacional sigue dándose en esa moneda. Y d) las partes comerciales saben que el dólar sigue siendo la moneda más aceptada por los otros agentes lo que permite mantener la confianza es su aceptación por encima de cualquier otra divisa.
La diminución en la proporción de las reservas internacionales invertidas en dólares es un elemento importante pero responde a la discrecionalidad de algunos bancos centrales de unos cuantos países y no al proceso de elecciones de millones de agentes económicos dispersos que continúan encontrando ventajas en esa moneda, en su respaldo jurídico y en la profundidad de los mercados financieros del país. Esto no es óbice para que las circunstancias cambien en un futuro. Un buen manejo macroeconómico de la mas grande economía del mundo podría ayudar a despejar las dudas muchos agentes se hacen hoy.

El problema fiscal del Gobierno Nacional Central tiene causas de corto, mediano y largo plazo. Entre las causas más profundas está la resolución de la crisis financiara de 1999. Como resultado de las necesidades asociadas al salvamento financiero la deuda del GNC se disparó de 22.2% del PIB en 1998 al 45.9% en 2003. Si bien se redujo en años posteriores, después de la caída de los precios del petróleo a mediados de 2014 se reanudó una tendencia alcista. Finalmente, el nivel mas alto de deuda se habría alcanzado en 2020 (65% del PIB) gracias a la pandemia del Covid, por la fuerte expansión del gasto para dinamizar la economía en presencia de una caída muy fuerte de los ingresos.
En los últimos tres años el nivel de deuda ha aumentado en forma considerable a pesar de que no tenemos ningún “shock” que como los mencionados en el párrafo anterior que permita explicar la situación. El objetivo de esta nota es evaluar lo que denomino “tres errores de política” en el manejo reciente de las públicas.
Se confundió un incremento temporal en los impuestos (en especial el impuesto a la renta) con un aumento permanente. El recaudo de impuestos como proporción del PIB aumentó en forma significativa en 2023 pasando del 16.3% del PIB al finalizar 2022 a 18.4% un año desupes. Se pensó que este incremento estaba asociado al aumento de tarifas de impuesto de renta a las empresas que se aprobó para la vigencia en 2022 pero cuyos efectos solo se sintieron en 2023. El recaudo había aumentado por esta razón pero había dos ingredientes adicionales: a) en 2022 la invasión de Rusia a Ucrania había elevado, transitoriamente, los precios del petróleo y del carbón con cual buena parte del aumento en el recaudo de impuesto a la renta se debía a esta razón, y b) el fuerte aumento de la inflación en 2023 obligó al Banco de la República a aumentar su tasa lo que indujo una corrección de esta variable pero también un menor crecimiento: en 2023 fue de apenas el 0.8%. Así las cosas el recaudo de impuestos en 2024 ya se había reducido al 16.2% del PIB.
Falta de interés en reducir las transferencias monetarias. Como resultado de la crisis por el Covid la administración Duque creó una serie de transferencias monetarias para la población mas pobre que incluyeron la de “Ingreso Solidario” y la de Compensación del IVA. Ya para finales de 2023 buena parte de estos programas se habían desmontado en la mayor parte del mundo pero en Colombia continuaron. En nuestro país estas trasferencias cambiaron de nombre (Ingreso Solidario por Renta Ciudadana), mantuvieron el mismo (Compensación del IVA) o aumentaron significativamente. Así las cosas las transferencias monetarias netas , que alcanzaron 13,4% del PIB al finalizar 2022 se había reducido tan solo a un 12.6% del PIB en el segundo trimestre de este año. Este nivel continuaba siendo alto en términos históricos: antes del Covid, en diciembre de 2019, estas transferencias eran del 11% del PIB.
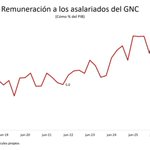
Aumento desbordado en las nóminas estatales. (Ver gráfico) De acuerdo con las cuentas financieras, la remuneración a los asalariados en el GNC tiene una tendencia creciente en los últimos diez años, pero el aumento que registró desde mediados de 2022 hasta junio pasado no tiene precedentes. En efecto la remuneración como proporción del PIB pasó de 5% del PIB a mediados de 2022 a 8.3% del PIB en junio pasado. Lo peor de esto es que no se percibe ninguna mejora en la eficiencia del Estado que permita justificar este incremento tan fuerte en esta variable. Estos aumentos se debieron tanto al incremento en el número de trabajadores y contratos de prestación de servicios como al generoso incremento en las remuneraciones por trabajador (asociadas a los fuertes incrementos en el salario mínimo de los últimos años, en especial el que entró en vigencia en 2026).
La firma de un acuerdo con el FMI deberá atacar el problema de un gasto publico desbordado. Para esto se va a necesitar coraje político.

Sin duda la noticia del cambio abrupto de tendencia en la tasa de desocupación en agosto amerita una mirada mas detallada. Utilizando cifras desestacionalizadas, como se hace en la mayor parte del mundo, la tasa de desocupación pasó de 8.5% en julio a 9.4% en las 13 principales ciudades y de 8.3% a 9.7% para el total nacional. Esto ya pone de manifiesto que el problema es más agudo en las zonas rurales y ciudades pequeñas en que las principales capitales del país. El deterioro de estas regiones es mas evidente cuando se analizan las cifras de personas desocupadas: mientras que a nivel de las 13 ciudades esta cifra aumentó en 99 mil durante agosto el aumento fue de 327 mil para el total nacional.
Cuando se analiza el empleo en las zonas rurales y ciudades pequeñas llama la atención que la ocupación en el sector agropecuario ha venido cayendo en los últimos dos meses de forma importante lo que puede estar asociado al avance del fenómeno de El Niño y a la decisión de posponer nuevas siembras ante la escasez de agua. El otro sector que presenta un cambio drástico en estas zonas es el sector de comercio: de crecer a una tasa del 12.8% en mayo, el sector pasó a crecer 5% en julio y 0.9% en agosto. Aunque es una hipótesis por comprobar es muy probable que esta disminución en el crecimiento del empleo en el comercio esté inducida por los efectos en cadena que ha producido la disminución del empleo en el sector agropecuario que mencionamos antes.
Si bien el fenómeno de El Niño es uno de los factores que puede explicar lo sucedido en agosto hay, al menos, dos ingredientes más. En primer lugar el desplome de la ocupación en sector industrial, que cae al 12.3% anual y el sector de actividades artísticas y recreación que presenta una caída del 4.9%. En el caso del sector manufacturero una hipótesis plausible es la relacionada con la revaluación del peso que ha puesto en problemas a productores de bienes finales que compiten con oferta importada.
Por último está el tema de los efectos del terremoto del pasado 10 de agosto. Las cifras de empleo por ciudades permiten observar cambios abruptos en la generación de empleo en ciudades como Pereira o Quibdó que fueron afectadas fuertemente por este evento. Sin embargo también se presentan caídas de esta naturaleza en ciudades como Santa Marta, Popayán, o Cúcuta, cuya relación con el movimiento telúrico no resulta evidente. Es probable entonces que el fenómeno del El Niño y la revaluación del peso sean mas importantes que los efectos del terremoto sobre el cambio en la tasa de ocupación.
Las perspectivas de la generación de empleo no resultan favorables para los próximos meses en atención a la prolongación del fenómeno climático por varios meses mas, a la presencia de una tasa de cambio que continua revaluada y al ajuste del gasto, y del empleo público, necesario para garantizar la sostenibilidad de las finanzas del gobierno.

Pérdida del “privilegio exorbitante” de los Estados Unidos.
En el año 1965 el entonces ministro de finanzas de Francia Valéry Giscard d’Estaing destacó, con toda la razón, que Estados Unidos tenía un privilegio exorbitante al poder pagar sus importaciones con su propia moneda. Pero además este privilegio otorgaba otro beneficio: el país del norte tenía las condiciones para ser el banquero del mundo. Esto ocurría porque Estados Unidos aceptaba toda clase de depósitos (pasivos) en dólares provenientes del resto del mundo por los que pagaba bajas tasas de interés. Esto permitía a su ves: a) que el gobierno se endeudara a tasas bajas y b) que los banqueros e inversionistas norteamericanos utilizaran estos recursos para prestar al resto del mundo a tasas altas. Así las cosas aunque desde los años 80 los pasivos de los Estados Unidos frente al resto del mundo fueron mucho mas altos que sus activos en el extranjero los ingresos de la inversión que el país del norte obtenía eran muy altos compensando ampliamente el costo que pagaba por sus pasivos.
La situación descrita en el párrafo anterior cambió por el fuerte incremento de la deuda norteamericana en los últimos años. Primero fue el salvamento de la banca tras la crisis de Lehman Brothers que hizo que la deuda aumentara de 39% en 2008 a 70% en 2012 y después la pandemia que obligó a la deuda a aumentar del 78.9% en 2019 al 98.5% en 2020. La reforma fiscal aprobada el año pasado, con la reducción de impuestos que produjo, no contribuye a generar tranquilidad sobre el tema pues se espera que la deuda del gobierno Federal como porcentaje del PIB llegue en 2030 al 126% del PIB. Así las cosas los bonos del Tesoro norteamericano a 10 años alcanzaron un nuevo récord esta semana, 5.155% frente a una tasa cercana al 3% antes de la pandemia.
Como consecuencia de lo anterior el ingreso neto de la inversión (ingresos de la inversión estadounidense proveniente del exterior menos los egresos por pago a la inversión que tienen los extranjeros en el país) empezó en el último trimestre de 2023 a ser, por primera vez, negativa (ver gráfica). Al cierre del segundo trimestre de este año, los ingresos netos de la inversión fueron de UDS -5,911 millones.
Una situación como esta limita la capacidad del dólar de apreciarse en el largo plazo. Demuestra que su alto nivel de deuda preocupa a los inversionistas y que estos exigen mayores retornos para comprar la deuda de ese país. Además habrá algún segmento de inversionistas que definitivamente no quieran seguir invirtiendo en títulos norteamericanos.
¿Significa eso que el dólar en el mundo seguirá perdiendo valor? en el largo plazo si pero no necesariamente en el corto plazo: de hecho el aumento de tasas de la Fed del pasado 16 de septiembre ha permitido alguna apreciación del dólar frente al resto de monedas del mundo (y a alguna depreciación del peso). En este momento los mercados apuestan a una nueva alza de tasas de interés por parte de la FED en el rango de 4.25% a 4.50% en diciembre. Incluso apuestan a alzas adicionales en marzo y en junio.

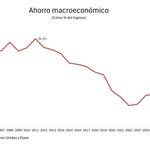
¿Por qué cae la propensión a ahorrar en Colombia? Recordemos que hay dos tipos de ahorro, el ahorro financiero, definido como los saldos en activos financieros de los agentes y el ahorro macroeconómico que es la parte del ingreso que no se consume. El primero es un stock y el segundo un flujo. A continuación analizaremos las tendencias de este último tipo de ahorro como proporción del ingreso o lo que es lo mismo la propensión media a ahorrar.
En el gráfico se aprecia el comportamiento de esta variable. Se puede observar, con alguna preocupación, que esta proporción ha bajado desde un 20.2% en 2011 hasta 13.7% el año pasado. Si el ahorro como proporción del ingreso cae es porque el consumo como proporción del ingreso aumenta. ¿Por qué aumenta el consumo entonces? A continuación analizaremos algunas hipótesis sin que hagamos un análisis exhaustivo ni una comprobación sofisticada.
Mayor profundidad y acceso al crédito: La hipótesis consistiría en que la expansión del crédito de consumo (tarjetas de crédito, préstamos de libre inversión etc) ha permitido a los hogares financiar mayores gastos comprometiendo una mayor proporción del ingreso y reduciendo su capacidad de ahorro. La hipótesis no suena mal pero las cifras de la cartera de crédito de consumo, como porcentaje del PIB, o las cifras de tenencia de productos financieros no permiten corroborar esta hipótesis. Las primeras muestran que entre inicios de 2011 y mediados de este año la relación aumentó de 7.5% como proporción del PIB a 8.1% un incremento muy pequeño para afirmar que los agentes están consumiendo mas gracias al crédito. Las cifras de tenencias de productos financieros tampoco corroboran estas hipótesis: de acuerdo con el último reporte de la Banca de las Oportunidades, la proporción de adultos con crédito de consumo alcanzó un19.3% en 2025, prácticamente igual a la cifra observada en 2019.
Caída en el nivel de ingreso de la población mas pobre. Dado que los hogares de menores ingresos tienden a consumir una mayor proporción de su ingreso que los de ingreso medio y alto, un aumento de los hogares mas pobres aumentaría la propensión media a consumir. El argumento es teóricamente interesante pero las cifras de reducción de la pobreza que se observen en el país desde hace varias décadas producirían todo lo contario: el aumento de hogares que sale de la línea de pobreza debería aumentar en algo el ahorro y no el consumo.
Efecto envejecimiento de la población: si la proporción de pensionados aumenta la propensión a consumir puede aumentar debido a que este segmento de la población pasa de una fase de ahorro a una de "desahorro", consumiendo sobre sus activos acumulados. Esta hipótesis es plausible: la proporción de personas de mas de 65 años sobre la probación total pasó de un estimado del 6.9% en 2011 a 10.8% en 2026. La pregunta es si este efecto es suficientemente fuerte para aumentar en forma tan importante la proporción del ingreso destinada al consumo.
Finalmente, presentamos una hipótesis relacionada con encarecimiento de bienes indispensables: Si los costos de necesidades básicas (en particular vivienda, servicios de salud o alimentos) suben a un ritmo superior al ingreso de la proporción del ingreso destinada a este tipo de gasto aumenta. A este respecto podemos sugerir que el elevado aumento en los precios de la vivienda (muy superior al IPC) que se ha visto desde la pandemia en nuestro país, ha obligado a que la proporción de hogares con vivienda propia disminuya con lo cual es gasto en el arrendamiento ha aumentado.
Importante que el Dane realice el próximo año la encuesta sobre presupuestos de los hogares para validar algunas de estas hipótesis.

¿Qué tan malo es realmente el dato de inversión en Colombia? En la nota pasada destacamos el bajo dato de inversión como proporción del PIB que alcanzó el país en los últimos años. En la nueva base de cuentas nacionales es el dato mas bajo desde 2005 pero en la serie empalmada es el dato mas bajo desde el último trimestre de 2001 teniendo en cuenta los bajos niveles de inversión después de la crisis de UPAC. Si bien en términos históricos es un dato malo, ¿cómo se compara con los de otros países?
En el gráfico se observa la inversión como proporción del PIB en 2024 en las diferentes economías del mundo organizadas de menor a mayor. Se destacan con barras grises los niveles de inversión en las principales economías en América latina. La inversión mas baja de la región se encuentra en Venezuela (apenas 3.79%), seguida de Cuba (12.7%). El nivel de inversión en Colombia (16.2%) está entre el de Argentina (15.9%) y el de Brasil (16.9%). Los países de mayor inversión de la región son República Dominicana (26.1%), Honduras (24.2%), México (23.7%) y Chile (23.6%).
El posicionamiento de Colombia no es bueno ni en el contexto mundial ni en el latinoamericano. El país ocupa el puesto 26 de los que tiene mas baja inversión (hay cerca de 192 países). El dato es inferior al 18.9% de inversión promedio en la región.
La semana pasada comentamos que uno de los problemas que puede afectar la inversión es la alta participación del ingreso de las empresas informales en el ingreso generado por las empresas en general lo cual limita el acceso al crédito. Pero sin duda hay mas razones para que el país tenga estas bajos de formación de capital: cuando se desagrega la inversión en sus diferentes componentes se observa que la inversión en vivienda es el principal responsable de la caída de la formación de capital seguida de la reducción en el rubro de “Otros edificios y estructuras”. La inversión en vivienda como proporción del PIB alcanzó el 3% en el último año, la proporción mas baja desde el año 2002 y ciertamente muy reducida frente al máximo obtenido en este siglo cuando en septiembre de 2007 alcanzó un 6.8% del PIB.
En notas anteriores nos hemos referido a las causas de la esta situación que en resumen son las siguientes: a) elevado aumento en los costos de los insumos especialmente después de la pandemia, estos costos han subido mucho mas que el aumento de los precios al consumidor, b) elevadas tasas de interés fruto del deterioro fiscal que se sucedió también después del Covid-19 y, c) disminución y posterior eliminación de los subsidios para compra de vivienda durante la administración anterior.

Andrés Langebaek retweeted

Muy triste la partida de Liliana Caballero. Recuerdo con respeto y cariño cuando, como directora de la Función Pública, buscó dignificar al buen servidor público, que hay muchos, y que la ciudadanía valorara su trabajo. Yo la ayudé desde Colpensiones. Sentido pésame a su familia.
Formalización empresarial e inversión. La cifra de inversión como porcentaje del PIB en Colombia, que a junio pasado llegó al 16.7%, registra los niveles mas bajos desde el año 2005 y ciertamente magnitudes muy inferiores a las alcanzados en septiembre de 2015 cuando alcanzaron su máximo en varias décadas (23.7%). Si el país quiere crecer debe recuperar niveles altos de inversión. El catálogo de políticas para lograr esto pasa por muchas variables que incluyen la reducción de tasas de interés de la deuda pública, una mayor colaboración gobierno-empresas y una mejora en la confianza empresarial (lo que Keynes denominaba los “espíritus animales”).
Poco se ha mencionado sobre la necesidad de emprender medidas agresivas para fomentar la formalización empresarial. Y esto tiene mucho que ver con las posibilidades que tiene el sector empresarial de invertir.
De acuerdo con las encuestas a empresas formales que hace el Banco Mundial, (Formal Sector World Bank Enterprise Surveys 2023) el acceso al crédito no es el principal problema que enfrenta este tipo de empresas. Solo un 7.5% lo señala como su principal problema frente al 11.7% en América Latina y el 17.3% en el mundo. Además, la proporción de la inversión que se financia a través de los Bancos asciende al 19.5%, cifra muy similar al porcentaje que se obtiene en la región (20.1%) y al 16% en Europa y Asia central o al 13.5% en Asía Oriental y Pacífico.
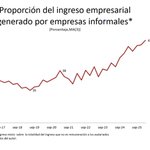
La realidad empresarial de nuestro país dista mucho de la formalidad. Las empresas no constituidas en sociedad que pertenecen a los hogares (incluyendo trabajadores independientes, pequeños negocios, profesionales independiente entre otros) y que en adelante llamaremos “Empresas informales” son cada vez más importantes en la generación de ingresos. En efecto, cuando se analiza el PIB por el enfoque del ingreso, se observan tres categorías: a) remuneración a los asalariados, b) excedente bruto de explotación (utilidades de las empresas formales y c) ingreso mixto. Esta última categoría es precisamente los ingresos de las empresas no constituidas en sociedad que pertenecen a los hogares.
Cuando se suman las categorías b) y la c) para medir el ingreso “empresarial” y se observa la participación del ingreso mixto en este total se encuentra que su participación crece en forma importante después de la pandemia (pasó del 35 a mediados de 2019 al 38% en marzo de 202) y después de un breve respiro la participación aumenta hasta alcanzar un 43% en marzo pasado, la cifra mas alta desde que el Dane publica cifras de este tipo.
Las “empresas informales” tienen mucha mas dificultad para acceder al crédito y para invertir. La razones son varias y señalaremos solo algunas: a) al no separar la propiedad de la empresa de la familia es difícil calcular la rentabilidad de su negocio y su capacidad de pago un crédito. Esto puede agravarse por la falta de estados financieros. b) suelen tener problemas de formación en áreas críticas como administración, mercadeo o áreas tecnológicas particulares, c) pueden tener bajos niveles de productividad a consecuencia del bajo acceso al crédito y una alta dependencia de generación de recursos propios para financiar la inversión. d) es probable que si tienen crédito este se de en condiciones mucho mas onerosas de las que tienen las empresas formales lo que limita la generación de utilidades y la misma capacidad de inversión. e) las estructuras de las empresas pueden obedecer a una lógica de dar empleo a todos los miembros de la familia pero una estructura basada en una lógica de rentabilidad.
En conclusión, la recuperación de los niveles inversión pasa por la formalización empresarial lo que facilita el acceso al crédito y se asocia a niveles mas altos de inversión.

Recuperación -transitoria- de la construcción de vivienda en los próximos 12 meses.
Las últimas cifras del Dane sobre construcción de edificaciones residenciales (vivienda) muestran una caída severa para esta actividad. En efecto, la variación anual en las áreas causadas a junio pasado fue de -12.2% apenas un poco menos malo que el -12.5% observado en el primer trimestre. Como resultado de estas caídas, el área causada en vivienda alcanzó los 2.5 millones de metros cuadrados en junio, una pequeña recuperación frente a los 2,4 millones en el primer trimestre. Estas son las cifras más bajas desde 2020 cuando el sector fue ampliamente afectado por la pandemia. (Ver gráfico)
Por ciudades, al segundo trimestre del año, la variación en áreas causadas en construcción de vivienda es disímil: mientras que en ciudades como Bucaramanga crece un 20%, en Bogotá cae un -1.1%, Medellín un -5.9%, Barranquilla -27% y Cali un -38.3%. Es decir, las principales ciudades, con excepción de la ciudad de los parques, están en rojo.
Las cifras de ventas de vivienda hasta hace unos meses presentaban un buen comportamiento: según la Galería inmobiliaria, a septiembre pasado habían alcanzado crecimientos de 45.2% real anual en VIS y de 38% en la vivienda diferente a VIS. Sin embargo en los últimos meses volvieron -fruto del fuerte aumento de las tasas de interés que se observó hasta mayo- a registrar caídas. A julio pasado se contraían -13% anual en VIS y -19% en vivienda diferente a VIS. En este último segmento todas las ciudades principales registran caída y en el segmento VIS Bogotá tiene resultados satisfactorios pero con tendencia también decreciente. El aumento en las tasas de interés tiene mucho que ver con este comportamiento.
Hay que tener presente que las ventas adelantan el ciclo constructivo en año y medio, lo que permitiría que la actividad constructora debería recuperarse al finalizar este año, aprovechando la recuperación de ventas en 2025, para recaer a mediados de 2027.
En materia de variación en los costos de construcción de edificaciones residenciales, como resultado del fuerte incremento en el salario mínimo para este año, el incremento en todo lo corrido de 2026 ha sido superior al incremento en el IPC. A junio pasado este aumento era del 6.49% anual, superior a la inflación total que para ese mes era de 6.14%. La presión de costos en la construcción de vivienda se mantendrá el resto del año en la medida que la mayor parte de los insumos es no transable y no son los grandes beneficiados por la revaluación del peso.
De otra parte, vale la pena recordar que no existe sector en la economía que se vea mas afectado por la situación fiscal del país que el de la construcción en general y la de vivienda en particular. Esta dependencia se da por dos vías: a) los problemas fiscales se traducen en altas tasas de interés de los TES a cinco años -medida que sirve de referencia para los créditos de adquisición de vivienda (nueva o usada)-. Sobre este tema reconocemos la corrección a la baja que ha habido en los últimos tres meses (del 14.8% al 12%) pero hay que recordar que antes de la pandemia dicha tasa era en promedio del 6.5%; y b) como resultado de la difícil situación fiscal será difícil pensar en un agresivo programa de subsidios para compra de vivienda con recursos del presupuesto nacional en 2027. Solo en 2028 podrá ser notoria una recuperación importante en esta variable.
Finalmente la reconstrucción por el terremoto del 10 de agosto deberá contribuir a una recuperación del sector pero este dinamismo deberá sentirse mayoritariamente el próximo año.

3
382
¿Cuánto puede estar sobrevaluado el peso colombiano?
En mi comentario de la semana pasada se presentaron algunas cifras que demuestran la entrada masiva de capitales a Colombia en lo corrido de 2026. El apetito por deuda colombiana se ha reflejado en caídas de las tasas de los TES y en reducciones importantes de la prima de riesgo (EMBI o CDS). Frente a este último punto, vale la pena recordar que hoy en día tenemos la prima mas baja desde 2019 (por debajo de los 200 puntos básicos).
Hay otros elementos que también ayudan a explicar la apreciación del peso. En particular destacamos dos elementos: a) el precio del petróleo sigue siendo alto (93 dólares por barril referencia Brent) debido al infructuoso diálogo entre Estados unidos e Irán. b) el dólar sigue perdiendo valor a nivel mundial, en especial frente a los países emergentes. Sobre este último punto, cabe destacar que el dólar ha perdido un 8.5% frente a las monedas de los países emergentes desde finales del 2024. De hecho, desde el 24 de julio pasado el dólar retomó una tendencia devaluacionista perdiendo un 1.3%.
Esta pérdida de valor del dólar se debe a la falta de credibilidad en las políticas del presidente Trump, en especial la política fiscal.
Las consecuencias sobre el crecimiento de la apreciación del peso ya se hacen sentir: en las últimas cifras del Dane las exportaciones reales del país, durante el segundo trimestre del año, están cayendo un 1% real anual en tanto que las importaciones aumentan a una tasa del 7.5% real.
La pregunta que surge ahora es qué tan apreciado está el peso frente a su nivel de “equilibrio”. No hay una respuesta fácil a esta pregunta porque si bien conocemos que el ritmo de ingresos de capital debe moderarse en los próximos meses no sabemos cuál va a ser el nivel de ingresos de capital que en el mediano y largo plazo entrarían al país dadas las expectativas de un nuevo gobierno mas amigable con los empresarios.
Hay algunos cálculos simplificados, y con serias limitaciones, que se traen a colación siempre que el país afronta una situación como esta. De todos modos las vamos a repasar ahora.
El índice Big Mac y la ley del precio único. Este cálculo está basado en la propuesta del economista Gustav Casell quien afirmó que en ausencia de barreras al comercio la relación entre el precio externo de un bien, expresado en moneda doméstica y el precio doméstico, debería ser en equilibrio igual a uno. Si esta relación es mayor a uno, la moneda local esta subvaluada y por el contrario si es menor a uno la moneda local está sobrevaluada. Desde 1986 The Economist hace este ejercicio utilizando el precio de la Big Mac. Para Colombia existe información trimestral desde mayo de 2004. De esta información se obtiene que el peso está sobrevaluado desde noviembre del año pasado. Según el portal de información sobre el tema, la sobrevaluación del peso en julio pasado es la cuarta más alta después de la de las monedas de suiza, Uruguay y Noruega. Es más, entre enero de 2022 y julio pasado, el índice pasó de una fuerte subvaluación a una fuerte sobrevaluación siendo el segundo cambio más fuerte en magnitud en la historia del indicador entre todos los países analizados.
En el gráfico se reconstruyó cuál debería ser la tasa de cambio aplicando el criterio de la Big Mac y la tasa efectiva observada. Se encuentra que el peso estuvo subvaluado entre enero de 2015 y enero del año pasado. Para julio de este año el valor de paridad del peso debería ser de $4.164 por dólar.
Utilizando la tasa de cambio real que calcula el Banco de la República (con el IPC como deflactor) se puede hacer un ejercicio mas comprensivo: Si comparamos la tasa de cambio real de julio pasado con su promedio en este siglo, se observa una sobrevaluación de 26.8%. Es decir la tasa de cambio debería estar en $3.933 pesos por dólar!

La profunda apreciación del peso en el último año responde a varios factores entre los que se destacan el aumento en los precios del petróleo (que antes del conflicto con Irán rondaban los 62 dólares por barril y han alcanzado niveles superiores en 20 dólares en los últimos meses) y la devaluación del dólar a nivel global, especialmente hasta el inicio del conflicto de Irán. Aunque no se puede descartar el diferencial de tasas de interés que ha aumentado por efecto de los aumentos de tasas que ha efectuado el Banco de la República alguna evidencia sugiere que la principal causa de la apreciación de la moneda ha sido el incremento en la inversión de portafolio no atribuible al diferencial de tasas.
En efecto, las cifras de inversión de portafolio a marzo mostraban que en el último año las cifras por concepto de inversión en títulos de deuda superaban los diez mil millones de dólares en el último año, cifra que contrasta con un nivel cercano a cero en el año inmediatamente anterior.
Para conocer qué ha pasado desde marzo hasta ahora debemos recurrir a las cifras de TES en manos de los Fondos de Capital Extranjero. (Estas cifras no son del todo idóneas porque incluyen valorizaciones o desvalorizaciones que se pueden dar en los títulos sin que haya movimientos de capital; sin embargo se pueden considerar una aproximación aceptable). A junio, los saldos de estos títulos en manos de extranjeros, expresados en dólares, ascendieron a 44.8 mil millones de dólares, el nivel mas alto en la historia del indicador. (Ver gráfico).
La variación en el saldo se empezó a dar con contundencia entre septiembre del año pasado y marzo de este año, los valores alcanzados fueron mas bien estables en abril, mayo y junio.
Aunque no conocemos los datos de julio es de presumir que ha habido un nuevo impulso en la entrada de capitales las últimas semanas. También es posible que los fondos de Pensiones y Cesantías hayan vendido inversiones en dólares para comprar títulos de la deuda colombiana en julio.
Las cifras de inversiones en TES por parte de los Fondos de Capital del Exterior contrastan fuertemente con lo registrado en el periodo inmediatamente anterior: entre agosto de 2022 y septiembre de 2025 el saldo promedio fue bastante estable, alrededor de USD 26.2 mil millones.
¿A qué se debe este incremento en la inversión extranjera de portafolio en Colombia? Un análisis elaborado del Banco de la República (coordinado por Jorge Toro) en 2023 muestra que los inversionistas del exterior son atraídos por dos razones principales: los cambios en las tasas de interés en Estados Unidos (no el diferencial de tasas) y los cambios en la percepción de la situación fiscal en el país. Esto parece encajar en la situación que vimos a finales de 2025 cuando se pensaba que Estados Unidos iba a reducir sus tasas de interés en este año y cuando se empezó a popularizar la idea de que con un cambio en la orientación del gobierno podría dar prioridad a un ajuste en las finanzas públicas.
Como resultado del mayor apetito por títulos colombianos las primas de riesgo país han caído significativamente: el Embi Colombia inició esta semana en 186 pb, nivel comparable al que se tenía antes de la pandemia.
Las entradas de capital abaratan el riesgo país, pero deben ser seguidas de mejoras objetivas en la situación fiscal de Colombia de tal manera que confirmen las expectativas de los inversionistas. En caso contrario podrían estar asociadas a una fuerte inestabilidad en la tasa de cambio.

¿Hay motivos para estar tan alegres con las noticias que provienen del mercado laboral?. Utilizando cifras desestacionalizadas (como lo hacen los organismos de estadística mas importantes del mundo), la tasa de desempleo en 13 ciudades a junio se situó en 8.2% lo que significa una reducción frente al 8.8% registrado en enero. Esto parecería ser una buena noticia. Sin embargo cuando se compara con la tasa de desempleo (desestacionalizada) que se observó en diciembre pasado, antes del fuerte ajuste en el salario mínimo, el dato en estudio no registra una caída sino un leve aumento: de 8.1% a 8.2%.
En análisis anteriores hemos utilizado la variación anual en el número de ocupados para para demostrar que el alza en el salario mínimo afectó en forma importante la tasa a la cual creció el número de ocupados en este año. También mencionados que las contrataciones en el sector de “Administración pública y defensa, educación y atención de la salud humana” han revertido el ritmo de desaceleración en el crecimiento de las contrataciones de trabajadores en los últimos meses.
Las cifras desestacionalizadas de número de desocupados a junio, que publicó el Dane el viernes pasado, permite ratificar lo que hemos venido afirmando y sacan a la luz un inusitado cambio en el patrón de comportamiento de esta variable frente a años anteriores.
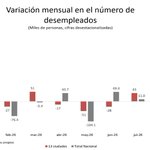
En el gráfico se observa que en enero pasado el número de desempleados en las 13 principales ciudades del país aumentó en 74 mil frente a diciembre de 2025, contrario a lo ocurrido en el mismo mes de 2025, cuando el número de desempleados cayó. Esto sugiere que, al menos inicialmente, el incremento en el salario mínimo si aumentó el número de desempleados. Algo similar ocurrió en marzo pasado: el número de desempleados aumentó en 50 mil cuando en el mismo mes de 2025 había disminuido en 27 mil. Sin embargo, en mayo y junio últimos hay reducciones en el número de desempleados que no se observaron, al menos en la misma magnitud, en el año pasado.
Cuando se analizan los acumulados año corrido las cifras son contundentes: mientras que en el período enero junio del año pasado el número de desempleados cayó en 105 mil, en este año la reducción en el número de desempleados es de solo 9 mil. En otras palabras, si hay reducción en el número de desocupados pero es una reducción mucho menor a la observada el año anterior.
La reducción en la tasa de desempleo desestacionalizada entre enero y junio se debe a que la tasa de enero fue anormalmente alta, coincidiendo con el incremento comentado en el número de desempleados en enero. Cuando la comparación se hace frente a diciembre del año pasado, tal como ya se comentó, la tasa de desempleo aumenta.
Al oído del próximo director del Dane: apelamos a las buenas prácticas que tiene el Bureau of Labor Statistics de los Estados Unidos cuya publicación estándar de cifras de desempleo, incluyendo el famoso dato de nóminas no agrícolas, siempre se hace con cifras desestacionalizadas.

Proyecciones meteorológicas hechas por un economista. Lo que viene a continuación es el resultado preliminar de analizar algunas variables relacionadas con el clima y la intensidad esperada del fenómeno del El Niño con el fin de sacar algunas conclusiones sobre la magnitud del fenómeno y cuándo pueden llegar a generar los mayores impactos.
El fenómeno de El Niño está relacionado con el calentamiento del océano pacífico en su zona ecuatorial. Un indicador que permite conocer el grado de magnitud del fenómeno es el ONI (Ocenic Niño Index) que mide el aumento de la temperatura. De acuerdo con las últimas cifras disponibles a mayo el ONI se situó en mayo en 0.98 (Ver gráfico) indicando un calentamiento de las aguas es superior en casi un grado centígrado frente a los niveles normales. Esa cifra contrasta con el -0.54 que se obtuvo al finalizar el año pasado y que indicaba niveles de temperatura inferiores a los normales. En diciembre de 2015 se alcanzó un 2.75, el mayor nivel de este indicador en los últimos 50 años. Las proyecciones del organismo meteorológico en Estados Unidos sugieren que para noviembre de este año habrá un aumento de la temperatura consistente con un nivel de El Niño severamente fuerte, sin embargo existe incertidumbre sobre su magnitud.
El aumento de la temperatura del Pacífico está relacionado con el aumento de la temperatura en Colombia. Un análisis que relaciona el ONI con la temperatura en Bogotá (tomada simplemente por la disponibilidad de información) sugiere una correlación positiva entre las dos pero, la correlación máxima no es contemporánea: esto significa que la temperatura en Bogotá puede aumentar durante varios meses después de presentarse el pico en el fenómeno del Pacífico.
Un modelo econométrico de corto plazo para explicar la temperatura en Bogotá, suponiendo que el noviembre próximo el indicador ONI alcanza el máximo mencionado que se observó en 2015, predice que la temperatura en Bogotá alcanzaría su pico en abril del 2027, y que el incremento podría estar en 0.6 grados por encima de su promedio histórico para ese mes. Si esto es así, el mayor impacto del fenómeno, en términos de altas temperaturas, se debe sentir más en 2027 que en este año.
Es probable que los meteorólogos manejen modelos más sofisticados pero de ratificarse estos rezagos debe haber preocupación por un fenómeno que alcance su impacto mas alto después de tantos meses de haberse iniciado como este ejercicio sencillo sugiere.

¿Cuál ha sido el sobre costo en la construcción de edificaciones por el alza tan elevada en el salario mínimo? El 28 de diciembre pasado el gobierno nacional aumentó el salario mínimo en un 23% sin incluir subsidio de transporte y en un 24.5% incluyendo ese subsidio. Es bien conocido que este incremento estuvo muy por encima de la inflación del año pasado que fue del 5.1%, de la inflación esperada para 2026, que según la encuesta del Banco de la República era de 4.59% para este año (antes de conocerse el incremento del salario mínimo) y que la productividad total de los factores apenas aumentó en 0.75 puntos.
Las cifras del Dane a mayo sugieren que el incremento de costos de la construcción de edificaciones fue de 6.4% anual. El rubro de mano de obra crece un 14% siendo claramente este ítem el que más crece entre todos los componentes de los costos. Las diferencias entre los diferentes tipos de mano de obra es grande: el incremento anual fue de para el personal profesional (más calificado) y un 20.7% para los ayudantes de obra (menos calificados). El contrataste con lo que ocurrió el año pasado es grande: para mayo de 2025 los costos para el agregado de mano de obra crecían apenas un 8%.
¿Cuál ha sido el impacto de este incremento sobre los costos de la construcción de edificaciones? Este ejercicio es complejo al menos por dos situaciones. Para responder esta pregunta hay que suponer cuál hubiese sido el incremento del salario mínimo de no haberse dado el incremento que se dio. Y por otro los impactos del incremento están dados por los efectos directos (aumentos de la nómina) e indirectos (como por ejemplo el mayor precio de las herramientas utilizadas o aumentos en los costos del transporte de materiales). Conocer el impacto del aumento de los costos indirectos no es tarea sencilla por lo cual estos incrementos no serán tenidos en cuenta y por tanto los incrementos calculados son conservadores.
Una manera fácil de calcular el efecto es suponer que la mano de obra, en sus diferentes categorías, hubiese crecido a la misma tasa que crecieron en 2025. Para ese año el incremento en el salario mínimo fue de 9.54% (también muy generoso) y muy cercano a lo que buena parte de los agentes económicos habían pensado de incremento para 2026 (cerca del 10%). Bajo este supuesto el incremento en los costos totales de las edificaciones este año hubiese sido de apenas el 4.6%. La diferencia entre este aumento y el que estamos observando (6.4% anual) implica un sobre costo de cerca de 4.2 millones de pesos por este solo concepto en el costo de la vivienda.
Otro ejercicio que resulta interesante es calcular, bajo la misma metodología, los cambios el incremento en costos que se hubiese dado con un incremento “tradicional” en el salario mínimo. Es decir con un incremento que incluyera inflación causada mas aumento en la productividad mas un aumento ajustado a la historia de las “sorpresas” en el ajuste del salario mínimo. Bajo este supuesto, el incremento del salario habría sido del 7.75%. En este caso el incremento en costos hubiese sido de apenas el 3.5%. Bajo este escenario el efecto sobre del aumento del salario mínimo al 24% habría tenido un impacto, conservador, de 6.2 millones en el valor de la vivienda.
Pero el sobre costo para un comprador de vivienda no es solo el mayor precio que tiene que pagar esta, está dado también por las mayores tasas de interés que tendrá que pagar un comprador de vivienda por efecto del ajuste de las tasas de interés que tendrá que hacer el Banco de la República para controlar la inflación general en la economía que se produce por efecto del aumento en el salario mínimo.

Uso del efectivo disparado. Es bien conocido que en el mundo el uso del efectivo aumentó mucho durante la pandemia. Esto se debió a que para evitar tener que ir numerosas ocasiones al banco las personas aumentaron sus saldos lo que permitió ir a los cajeros con menor frecuencia. En la medida que los efectos de la pandemia se normalizaron el uso del efectivo en el mundo, como proporción del PIB, bajó (ver línea gris del gráfico). Algo similar ocurrió en Colombia aunque nuestras cifras presentan un patrón inusual.
La proporción del efectivo como proporción el PIB en nuestro país pasó del 9.5% en 2020 a 7.2% en 2023 y ha venido en aumento hasta llegar al 8% en 2024 y 8.4% en 2025. Las cifras son superiores entre 0.8 y 2.25 puntos porcentuales a las representativas de lo que ocurre en el mundo, reflejando un mayor uso del efectivo en Colombia por cada peso de PIB generado. Además en los últimos años esta proporción parece crecer a tasas mas elevadas. ¿Qué podría explicar esto?
Cuatro por mil. En la medida que existe un impuesto a los movimientos financieros los agentes prefieren tener saldos mas altos y realizar sus operaciones en efectivo para no tener que pagar el tributo.
Evasión fiscal y dineros ilícitos. Debido a que una proporción importante del producto en la economía está representado por actividades ilegales como el narcotráfico o el contrabando de oro y los ingresos por estas actividades no se pueden justificar ante las autoridades, su dinámica se realiza al margen del sector financiero formal.
Bajo nivel de bancarización. Puede ocurrir que la falta de presencia de entidades financieras en ciertos territorios obligue a los agentes a tener mayores saldos en efectivo. Esto es cierto, pero dado el uso masivo de depósitos electrónicos (billeteras electrónicas) después de la pandemia este argumento parece haber perdido importancia.
Efectivo en zonas de frontera. No es desconocido que el peso colombiano se ha constituido en un medio de pago en las zonas de frontera en Venezuela. Esto es así porque en el país vecino existe desconfianza en el comportamiento del bolívar lo que obliga a recurrir a monedas mas estables. Hace unos años el Banco de la República calculó que el 3% de los pesos en efectivo estaban en ese país.
Cualquiera sea la causa de esta situación no es motivo de orgullo que el nivel de efectivo en poder del público sea tan alto. Cualquier medida que se tome para bajar estos niveles contribuirá a una mayor eficiencia de la economía, un mayor recaudo de impuestos y una disminución de riesgos asociados el efectivo para los agentes (como el riesgo de robo).

Los resultados de crecimiento del sector de la construcción en Bogotá durante 2025 muestran claramente una diferencia frente a lo que ocurre en el resto del país. Tanto el rubro de edificaciones (vivienda, bodegas, locales comerciales etc.) como obras civiles (vías, puentes, etc.) crecen en tanto que en el resto del país caen. En efecto, mientras que los rubros mencionados crecen en Bogotá (4.9 y 3.6% respectivamente) caen en forma marcada en el resto del país (-4.7 y -10.1% respectivamente). La pregunta que debe abordarse es ¿por qué Bogotá es diferente? No es solo una respuesta.
En el caso de obra civiles los Transmilenios y el metro están imprimiendo una dinámica importante que es fruto de haber dado continuidad a los proyectos mas importantes durante tres administraciones.
En el caso de edificaciones ha habido una cooperación ejemplar entre las autoridades locales y los empresarios lo que ha permitido adelantar planes parciales atractivos. Además los subsidios locales (Mi Casa en Bogotá) son importantes (33 mil subsidios en dos años y medio según Camacol) lo que ha permitido dar un impulso importante al sector. En este tema hay una enorme disparidsd en otras ciudades del país.
Reflexión final: el reto será cómo diseñar subsidios que en el futuro llegen a la población de menos de 4 salarios mínimos.
