

Investor & Researcher|投资|研究|市场|AI|Crypto|https://xitter.cf/t.co/5pqnsZftci | https://xitter.cf/t.co/5SEXYaTHzf|https://xitter.cf/t.co/R49fVhFDyx|https://xitter.cf/t.co/z4L7oE7Z5n 和同频的人产生深度连接。
Los Angeles, CA
Joined January 2017
- Tweets38.1K
- Following2.4K
- Followers389K
- Likes11.6K




BITWU.ETH 🔆 retweeted
尝试下这个 TG 群组,让 GrokBot 在里面打工:
大家有兴趣进来交流:
t.me/+3acx9zYevQE5NmQ1

BITWU.ETH 🔆 retweeted
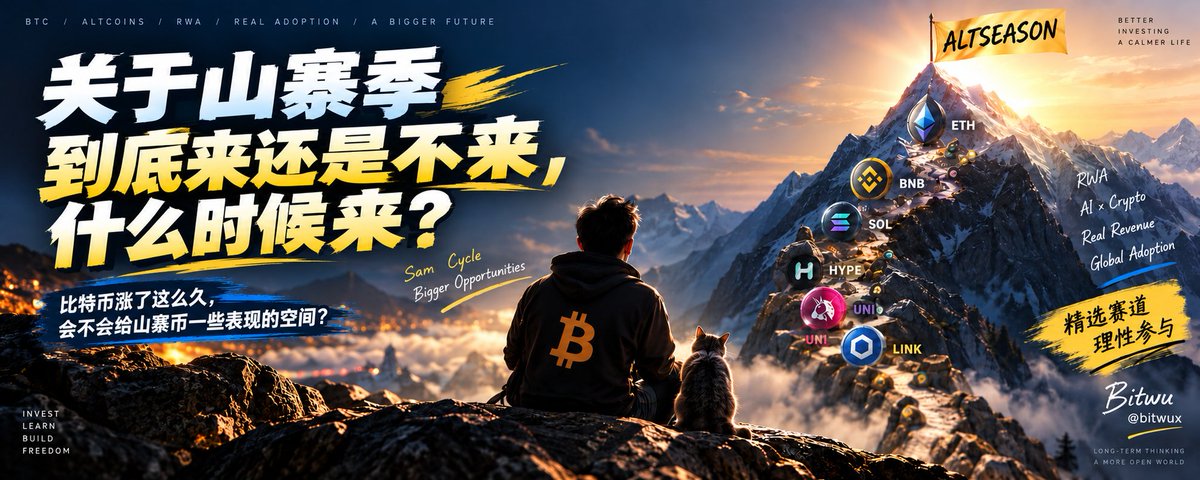
山寨币会有表现空间,但总体我更倾向于少数赛道和龙头反复走强,我个人则会谨慎参与。
时间上,第四季度是值得重点观察的扩散窗口,重点关注10和月11月,接下来几周,需要确认上涨有没有从 BTC 扩散到更多资产,扩散背后有没有持续资金。
BITWU.ETH 🔆 retweeted
⚡️我们现在很可能处于熊转牛的第一阶段——
Galaxy Research 数据,比特币周线首次收于 50 周移动均线上方,这是 45 周以来第一次(上一次是 2025 年 11 月)。
从历史数据来看,重新回到该均线通常被视为熊市低点已经形成的有力确认信号。
在已完成的熊市中, bitcoin:native 重新站上 50 周均线共出现 13 次,其中只有 2 次为假信号,命中率高达 85%。
历史上熊转牛的第一阶段,BTC 主导率通常先升后降,资金随后向高 beta 轮动。
虽然有点刻舟求剑,但这段时间的走势高度相符。
怎么说?如果我们现在处于牛市刚起步的第一阶段,我们应该做些什么?


BITWU.ETH 🔆 retweeted
加密法案未通过引发市场震荡!
bitcoin:native 最低跌破75000下方;
$ETH 最低下探 2358 位置;
除此之外,美股加密概念股下跌更凶猛:
Coinbase $COIN 跌 10.10%;
Circle $CRCL 跌超 11%;
Strategy $MSTR 跌 5.30%;
不过这个时候的下跌绝对是很好的买入时机,加密法案暂时未通过只是短期利好落空,长期总是会痛的,完全不影响基本面;
依然大跌大买,小跌小买,横盘定投!


⏰ 加密法案暂未通过:
《加密货币市场结构法案》(即《CLARITY 法案》)今天凌晨的关键程序性表决,
最终以 50 票赞成 50 票反对落幕,未达到通过所需的 60 票门槛;
也就是说本次《CLARITY 法案》投票未通过,短期内无法进入参议院正式审议程序。
该投票结果并不等于法案永久死亡,也不代表法案被最终否决,只是代表本次「是否进入审议」的程序性辩论失败,
法案暂时不能进入后续的修正案讨论,法案在原则性支持上仍有基础,但当前版本未能形成足够广泛的跨党派联盟。
《CLARITY 法案》主要起草人之一 Cynthia Lummis @SenLummis 和 @SenTedCruz 在内的多位政治人士表示主要原因在于民主党,他们从未真正认真对待保护消费者和维护美国领导地位。
称其「把政治带入其中」,并警告这可能推动加密行业和相关就业岗位流向海外。

BITWU.ETH 🔆 retweeted
📅 大家可以收藏下本周宏观交易日历:
这周基本是一个「宏观超级周」,我感觉市场大概率不会太平,行情今天都已经反馈到 bitcoin:native 上,昨天开始有选择性的试探性下跌,
我觉得有四件事最值得盯:
① 美联储 FOMC
真正重要的不只是加不加息,而是点阵图、经济预测,以及 Warsh 对后续路径的表态。
市场交易的永远不是这一次,而是下一次。
② CLARITY Act 关键投票
这次还不是最终通过,但如果顺利跨过程序性门槛,会继续提高美国加密监管框架落地的确定性,对整个 Crypto 都是重要变量。
③ 日本央行 + 日元
如果 BOJ 继续收紧,日元套息交易可能再次受到冲击。这个变量不只影响日股,也会传导到美股和 Crypto 的全球流动性。
④ 油价与再通胀
现在最容易被低估的风险,反而是油价。如果能源价格继续维持高位,美联储想宽松,通胀却未必配合。
所以这周重点观察三个东西:美债长端收益率、美元/日元、原油。它们很可能比单独一个经济数据,更能告诉我们资金真正往哪里走。
我把这周的重要事件整理成一张图了,建议收藏。
我个人还是保持震荡行情的一贯观点和三板斧:
不断定投+大跌大买小跌小买+耐心等待!

BITWU.ETH 🔆 retweeted
难到大家不知道:“我看对了趋势”跟“我赚到钱”之间,中间还隔着价格、赔率、仓位和退出吗?
在一二哥社群经常看到很宝贵的东西!刚看完他昨天写的反思,非常非常有必要,给大家也看下!
我觉得投资里最宝贵的能力,就是对自己的了解能力,以及及时纠错能力(这个要么靠自己的极致反思、要么靠身边朋友对你的劝诫,两者都很难得)
为什么说纠错很难!?
因为你需要打翻自己的观点,甚至要当众打翻,这里除了亏钱的可能性,还有丢面子的基础,如果自己身处其中就会知道其实很难做到。
一二哥前天的思路在于:PONS 已经把 Robinhood / 币股 Meme 这条线的想象空间打开了 → 历史上 Meme 龙头能到 5 亿、10 亿甚至 20 亿美金 → 那么 BSC 上现在 1 亿、2 亿市值的牛来、Marscoin 看起来不贵 → 再加上 Marscoin 有 Musk + CZ 的老梗、币安 Alpha/合约/现货路径想象 → 所以现在的位置似乎不错。
然后昨天及时收回了这个思路,收回的原因,并不是说 Marscoin 一定不行、BSC Meme 没机会、Robinhood 行情结束了,而是基于几个更重要和更深入深度的思考:
1️⃣不要试图精确判断行情走了 30% 还是 70%。
这是属于意淫行为,几乎是主观判断。
2️⃣这一轮其实已经不算早了。
HOOD +20%、ARB +50%、UNI 接近翻倍、Lighter 接近翻倍、PONS 被市场发现之后接近 10 倍。也就是说,现在只是行情前半段这个观点,可能并不成立,如果大多数人都看到一件事都还准备来参与,大概率也不会是前半段或者早期。
3️⃣真正值得分享的是“早期信息”和“可复制的方法”,不是具体价格判断。
4️⃣任何赚钱方法都有有效期。
这个我觉得是一二哥,这个全文最有价值的部分,当然是对我最有价值的。Robinhood 上周 LP 日化可能 5%–10%,因为流动性稀缺,所以值得做;现在 Mint 供给上来了,LP 只剩约 2%,但你还承担股票下跌、币价波动和无常损失,那么这个策略的 Risk/Reward 已经完全变了。
特别是在 Crypto 赚钱有效期非常明显,如果你不在有效期,不要硬扛,不要硬凑,更不要骗自己。
所以总结下来就是:一个赛道可以非常正确,但你依然可以在正确的赛道里买贵 10 倍。
用我之前的话说就是:“我看对了趋势”跟“我赚到钱”之间,中间还隔着价格、赔率、仓位和退出。
所以回到最后,投资的本源,还是对自己的了解,对自己的深度了解,对自己的内心和身处的环境的深度了解。我擅长什么,不擅长什么,你得很清楚。一旦遇到自己擅长的机会,就勇敢杀进去。不擅长的,可以研究可以感受,但是谨慎动手,用最小仓位去玩,而不是去重仓。
错过就错过了,没啥大不了的。
比如每一轮行情都会伴随着 MEME ,这么长时间你应该知道你在新东西出现后能不能抓住。抓不住的话,不要强求,也别妄想通过所谓的信息和内幕,让你赚的盆满钵满。别说内幕是否靠谱,即使是靠谱的内幕也只能告诉你什么时候入场,什么时候退出内幕自己都不知道。而且9次考内幕赚钱,一次内幕亏钱,可能就是前面所有都会亏掉。不擅长就是不擅长,对不!
就像我早上发的那张图:投资根本不需要次次正确,但必须保证自己永远还有下一次,要是一把把自己搞死了,就什么都没有了。
@qiye_btc 一二哥推特,虽然他可能不太常用,还是给大家推荐一下。

BITWU.ETH 🔆 retweeted
刷到一篇文章,值得每个人都去看一遍,典型到几乎可以拿来当过去五年 Web3 一代人的切片!
赚钱能力和财富能力,根本是两套能力。
会研究项目、抓空投、发现叙事,这些都是赚钱能力。
仓位管理、消费控制、资产隔离、拒绝杠杆、把一次性收益变成永久本金,这些才是财富能力。
币圈尤其容易奖励第一种人,也尤其容易淘汰没有第二种能力的人。
并且币圈最残酷的地方是,同一道题它会隔几年重新出一次。
而且下一次,通常会给你更多本金。
哪怕你知道正确答案,但是你能保证你这一次一定会答对吗?
👉原文在这:mp.weixin.qq.com/s/sxMuzw1KA…

BITWU.ETH 🔆 retweeted
如果你手上有美元、黄金和比特币,今天就晚点睡吧!
今晚22点,美联储主席沃什将迎来杰克逊霍尔全球央行年会上的首秀!
这是9月FOMC会议前市场最核心的政策信号窗口。
沃什今晚才是真正坐着火药桶了,一边是3.7%的PCE,另一边是40万亿美元国债。
沃尔克当年可以把利率狠狠干到接近20%,是因为美国政府身上还没背着今天这么大一座债山。
沃什这会儿心里估计恨死贝森特了,路都堵死了,再想装沉默的羔羊是屁用没有的。
算了,你们熬吧,反正我会早点睡,定投就是这么地从容!


BITWU.ETH 🔆 retweeted
今年读完的第8本书,《随机漫步的傻瓜》,推荐!
塔勒布说,我们习惯于低估随机性的力量,实际上很多成功完全是运气的安排,而盲目相信某样东西能带来成功的人则是不理解随机性的可怜人!
人在投资中需要做到的:
1,首先承认自己无知,比盲目自信高级一万倍。
2,不要因为过去投入太多而不敢承认错误。像索罗斯一样,随时准备推翻自己。
3,拥抱斯多葛主义,区分能控制(自己的决策和风险)和不能控制(市场涨跌)的事。
本书的结尾:
命运女神唯一不能控制的东西,是你的行为。
相当值得玩味的一句话!

BITWU.ETH 🔆 retweeted
突破是真的,但现在刚好正在进行第一次压力测试。
这个时候比较重要,说下操作建议吧:
下面是我自己的想法,仅供参考!
这次同时收复 MA120 + MA200很难得;
即时价格目前在 $69,000 左右,也就是说今天早上八点 $69,300 收盘确认以后,现在马上又回到了 MA200 ≈ $69,031 附近。
现在就是个非常好的观察窗口:
如果:69,300 突破 → 回踩 69,000 附近 → 承接住 → 再继续向上,那就是反转,而不是简单反弹;
目前最需要注意的,就是这根大阳线里有很明显的空头挤压,BTC 从约 $64,100 快速冲向 $70,000 的过程中,大约有 14 亿美元的加密空头在四小时内被清算;
我的建议就是:
如果你是趋势交易:这个时候买入有性价比:
MA120 + MA200 这个信号非常强,此时不买更待何时?但是万一跌破要勇敢卖出,比如现在买入40%,跌破 MA200止损20%,再跌破MA120 再止损 20%
如果你是长期持有者,你要清楚的知道自己是适合左侧还是右侧,如果你不习惯右侧,这个时候还不如不动。如果你害怕踏空,现在已经有了清晰右侧信号,可以推翻之前的抄底计划,推荐买入部分仓位长期持有。
我会拿出比如总抄底仓位的 20%仓位,然后不同阶段加仓。这个时候先买入10%,日线继续收在 $70K 上方,再加10%,回踩$68.2K~69K 后重新拉回可以再加20%,日线重新收破 $68.2K 就停止加仓,回到原来的计划。
下面这张图让 GPT 帮我做了个,给予我自己的想法的计划,大家作为参考,适合我,但不一定适合你。

BITWU.ETH 🔆 retweeted
同一个图表,你的仓位决定你的脑袋!
分析师 @honey_xbt 认为,这次比特币会上行到 72000 附近,然后直接进入最后一跌,去到 50000 以下。
我的计划:
现在 BTC 已经重新收复 MA120 + MA200,右侧信号已经出现,所以只要 68,200~69,000 这一带没有被有效跌破,我就继续按照反转逻辑做。
真正有用的问题其实只有两个:
如果到了我想的点位,我怎么办?
如果与我想的点位完全相反,我又怎么办?
把这两个问题提前想明白以后,预测反而没那么重要了。

突破是真的,但现在刚好正在进行第一次压力测试。
这个时候比较重要,说下操作建议吧:
下面是我自己的想法,仅供参考!
这次同时收复 MA120 + MA200很难得;
即时价格目前在 $69,000 左右,也就是说今天早上八点 $69,300 收盘确认以后,现在马上又回到了 MA200 ≈ $69,031 附近。
现在就是个非常好的观察窗口:
如果:69,300 突破 → 回踩 69,000 附近 → 承接住 → 再继续向上,那就是反转,而不是简单反弹;
目前最需要注意的,就是这根大阳线里有很明显的空头挤压,BTC 从约 $64,100 快速冲向 $70,000 的过程中,大约有 14 亿美元的加密空头在四小时内被清算;
我的建议就是:
如果你是趋势交易:这个时候买入有性价比:
MA120 + MA200 这个信号非常强,此时不买更待何时?但是万一跌破要勇敢卖出,比如现在买入40%,跌破 MA200止损20%,再跌破MA120 再止损 20%
如果你是长期持有者,你要清楚的知道自己是适合左侧还是右侧,如果你不习惯右侧,这个时候还不如不动。如果你害怕踏空,现在已经有了清晰右侧信号,可以推翻之前的抄底计划,推荐买入部分仓位长期持有。
我会拿出比如总抄底仓位的 20%仓位,然后不同阶段加仓。这个时候先买入10%,日线继续收在 $70K 上方,再加10%,回踩$68.2K~69K 后重新拉回可以再加20%,日线重新收破 $68.2K 就停止加仓,回到原来的计划。
下面这张图让 GPT 帮我做了个,给予我自己的想法的计划,大家作为参考,适合我,但不一定适合你。
BITWU.ETH 🔆 retweeted
这个方法论放到投资里面适用点很多,最主要的就是,我需要随时清晰知晓:
好资产 ≠ 好价格 ≠ 好仓位 ≠ 永远正确!
这里就是好资产的定义问题,如何定义好资产每个人都是不一样的,不能抄作业,不能刻舟求剑。
因为当下我觉得的好资产,可能不适用你的配置,这里并不是说这个资产不好,而是条件框架里对你不好。
比如一些朋友问我是否应该买比特币的时候,我基本都是阻止,因为他们的认知和当下的资产配置,都不构成购买比特币的条件,所以比特币对他们是坏资产,而不是比特币本身是坏资产。
所以任何一个资产的仓位大小,应该由“资产机会 × 个人条件”共同决定,而不是只由你有多看好它决定。
放到另外个具体情况,
比如很多人的误区,跌了就补仓,也是大错特错,必须是价格跌了而第一性事实没有变甚至变得更好,才能补仓。
再比如半导体和存储都知道是 AI 爆发期间最好的投资标的,符合长期趋势和我都好资产的定义,但是因为当下价格太贵,会让我买完可能睡不着,我就一股也不买。
还有个场景,投资特别容易发生一件事:
比如我买 HYPE,买完涨了30%,于是我说,我判断对了我很牛逼,这对吗?不一定对!可能只是市场Beta。
反过来:我买完以太坊,三个月跌30%,也不一定证明我错。
这样判断就着相了,投资的复盘不能只看:P&L,必须同时复盘:过程是否正确。
比如:我当时认为需求会增长,后来需求真的增长了吗?
我认为某公司利润会提升,利润提升了吗?
我认为市场低估某资产,估值差有没有收敛?
如果:逻辑错了但赚钱了,这是一个坏决策 + 好运气。
如果:逻辑正确但暂时亏钱,可能是好决策 + 短期坏运气。
长期真正要优化的是:决策质量,而不是单笔输赢。
最后应该建立一个交易系统:
从目标开始
→ 事实
→ 因果
→ 条件
→ 仓位
→ 验证
→ 修正
→ 再回到目标。
总结下就是,
不因看好而重仓,不因下跌而补仓;只因赔率改善、条件匹配、风险可承受而下注。
投资不是证明自己看得对,而是在不确定的世界里,让正确判断产生足够收益,让错误判断只付有限学费。

我最近总结的一套方法论,自认为适用于任何创业或者投资场景:
1️⃣先定义结果。
我究竟想解决什么,先问目的,而不是先问别人怎么做。
2️⃣去掉惯例。
哪些东西只是“大家一直这么干”?不被经验主义教条主义裹挟。
3️⃣寻找第一性事实。
第一性原理,本质是什么:基于这个本质,哪些约束、机制、因果是不能绕开的?
4️⃣加入当下条件。
条件允许,如是本来:我的心性、我的资源是否支持,当下时间、环境、价格、能力、竞争格局是什么?
5️⃣重新搭建解法。
根据前面四步,搭建框架,不怕跟别人一样,也不为了不同而不同,实事求是!
6️⃣用结果验证。
验证复盘:不断试错,如果现实没有按我的模型走,优先怀疑自己的因果判断,而不是怪现实。
BITWU.ETH 🔆 retweeted
目前 Ethereum 约有 4,110 万枚 ETH 处于质押状态,占总供应量约 34%。
更值得注意的是,进入验证者队列的还有约 243.7 万枚 ethereum:native ,等待时间已经拉到约 42 天;
而退出队列只有约 480 ETH,几乎可以忽略。
这,说明了什么?🤓


BITWU.ETH 🔆 retweeted
起来看了一眼 solana:Es9vMFrzaCERmJfrF4H2FYD4KCoNkY11McCe8BenwNYB 人民币汇率跌破 6.7 了,这真是灾难级别的!
人民币还在持续走强,
过去52周汇率曾接近 7.20,这意味着美元持有人从高点算,每持有 100万美元,人民币计价大约少了 45万元,跌幅约6.3%,
对我们来说,熊市哪怕不亏,就是啥也没干,亏了 6 个点,理财都打不住这个亏损,接下来继续跌我们都准备吃土吧!

BITWU.ETH 🔆 retweeted
推荐下,这期 JL Collins × Steven Bartlett《The Diary of a CEO》 的完整播客采访。
很有哲理的财富观,推荐每个人看完结合自己的条件再规划下属于自己的路径:
1️⃣为什么要避免债务。
2️⃣支出低于收入成为习惯有多必要。
3️⃣投资剩余的钱,是未来的底气。
4️⃣学会先获得购买权,再消费。
他在36分钟的时候也谈到了对比特币的态度!
正片2小时15分钟,链接放在最后,
也可以选择看看我下面有 GPT 的整理版和我的注解,不想听我啰嗦的可以直接去看正片。
JL Collins 就是《The Simple Path to Wealth》的作者,
先说我认为这期采访真正的核心:钱最重要的功能,不是让你买更多东西,而是让你越来越不需要向任何人低头。
也就是说,财富的终点不是消费能力,而是选择权。
这也是整期两个多小时反复回到的主线。
下面是 AI 按采访顺序的梳理:
00:00–03:27|为什么写《The Simple Path to Wealth》
JL 最初根本没准备写一本畅销书,而是在博客上给女儿 Jessica 留下一套关于钱的知识。
他认为,一个人如果把钱的问题处理好,人生会容易非常多。不是因为钱本身能带来幸福,而是有资源的人拥有更多选择,没有资源的人很多时候连选择的资格都没有。
因此他写作的目标从来不是教女儿如何暴富,而是教她:如何避免因为钱而失去人生的自主权。
03:27–05:10|绝大多数人对钱最大的误解
普通人的第一反应是:
有钱了可以买什么?
房子、车、旅行、奢侈品……
JL 认为这是文化灌输给我们的默认思维。
钱当然可以消费,但还有第二个用途:
钱可以替你工作。
你工作→赚到钱→把其中一部分变成资产→资产继续产生钱。
于是慢慢发生一个巨大变化:
一开始,是你用时间换钱;
后来,是钱替你换时间。
所以他建议把“我能用这笔钱买什么”改成:
“这笔钱将来能替我赚多少钱、买回多少自由?”
05:10–06:15|什么叫财务自由
只要你必须每天出售自己的时间、劳动和注意力才能活着,你就仍然依赖某一个愿意付钱给你的人或组织。
老板、客户、公司、平台……
所以财务自由不是“我有很多钱”。
而是:
工作开始变成可选项。
你可以工作,但不是“不工作就活不下去”。
这个区别非常大。
06:15–13:11|为什么很多成功人士都有创伤
Steven 谈到自己的经历:年轻时冒险、辍学创业、拼命证明自己,很大程度来自内心的不安全感和创伤。
JL 观察到一个有意思的现象:
很多极度成功的人背后都有某种“我要证明自己”的东西。
创伤、不被认可、自卑、家庭问题……
它可能成为非常强的驱动力。
但反过来,他也认识一些人,没有那么大的野心,只想过舒服、自由、平静的人生。这些人反而往往成长环境更加稳定。
这引出了一个问题:
巨大的野心究竟是一种能力,还是一种没有被治愈的伤口?
采访没有给确定答案,但 Steven 明确提到,他认识的一些超级富豪并不快乐。
其中一个重要寓言:和尚与大臣
JL 的书开头有个故事。
两个童年好友,一个后来成为国王身边的大臣,一个成为清贫和尚。
大臣看和尚每天粗茶淡饭,就说:
你如果学会讨好国王,就不用吃这种苦了。
和尚回答:
你如果学会满足于粗茶淡饭,也就不用讨好国王了。
JL 说自己一直更接近和尚。
这其实是他全部财富哲学最简洁的表达:
降低欲望,也是一种提高自由度的方法。
当一个人的“必须拥有”越来越少,他需要讨好的人也会越来越少。
13:11–14:22|钱与幸福的关系
JL 并不认同“钱能让你幸福”。
他的观点更细:
钱不一定增加幸福,但缺钱可以制造大量痛苦。
催债信、房租、账单、医疗费用、失业风险……
这些东西会长期占据人的心理空间。
所以财富最先改善的,往往并不是快乐,而是:
减少焦虑。
而且金钱有放大效应。
一个本来就不快乐的人,
变成富豪以后仍然可能不快乐;
一个本身就很满足的人,
有钱以后会获得更多选择。
Steven 也谈到自己以前觉得 Range Rover、
豪宅会带来巨大幸福,
后来真正拥有以后,
发现心理冲击远没有想象中大。
JL 因此强调:
享受财富,
但不要要求财富负责治愈你。
14:22–15:59|什么才是真正的 F.U. Money
一般人把 FU Money 理解为:
钱多到永远不用工作。
JL 说那其实叫 Financial Independence。
他定义的 FU Money 反而是:
走向财务自由途中已经积累起来的那部分钱。
哪怕你只有足够活六个月的钱,
它都已经开始改变你的行为。
老板羞辱你,你可以离职;
行业不好,你可以休息半年;
想去欧洲旅行,你可以辞职;
想换城市,你不用害怕三个月没收入。
所以财富不是到了终点才有用。
每增加一笔储蓄,你的自由其实已经增加了一点。
15:59–25:32|采访最有争议的观点:年轻人未必应该买房
JL 不是反房地产。
他自己一生也买过很多房。
但他说:
房子应该首先看作一种生活消费,而不是自动等于一项好投资。
买房最大的问题不只是首付和房贷。
还有装修、家具、维修、房产税、保险、屋顶、花园、设备等等。
所以“我的月供和房租差不多”这个比较经常是错误的。
房租 2500 美元,你大致知道成本;
房贷 2500 美元,可能突然再来一个 2 万美元屋顶。
而且人买房时经常出现一个行为偏差:
银行说你最多可以贷 100 万,你就真的去买一个接近自己极限承受能力的房子。
于是房子开始绑架现金流。
买房真正被忽略的是机会成本和流动性
JL 和 Steven 都特别重视这一点。
20 多岁、30 多岁的时候,人的最大财富可能不是现有资产,而是:
未来几十年的机会。
工作突然要求你去纽约;
创业机会在旧金山;
你想去葡萄牙;
换行业;
认识了另一半;
都需要移动。
租房的人可以很容易离开。
房主却要卖房、承担交易成本,或者突然变成一个根本不想当的房东。
所以 JL 的结论不是:
“永远不要买房。”
而是:
年轻且正在快速发展事业时,
不要低估流动性的价值。
等你已经非常有钱,
而且某套房确实提升生活质量,再去买。
那时候你是在强势位置购买,
而不是被房贷绑架。
25:32|整本书浓缩成三句话
JL 的财富路径非常简单:
避免债务。
支出低于收入。
投资剩余的钱。
基本上整场采访后面的一个多小时,
都在解释这三件事。
26:49–36:03|债务为什么如此危险
个人消费债务在他眼里几乎是财务自由的反面。
尤其:信用卡债务、消费贷、豪车贷款。
因为你不仅在为过去的消费付款,
还把未来的现金流提前抵押掉了。
他把债务形容成游泳运动员腰上绑着铅块。
不是绝对游不到终点,但难度大得多。
他的还债方法也很明确:
把所有债务列出来;
其他债务付最低还款;
集中现金优先消灭利率最高的债务;
然后第二高、第三高……
这是数学上效率最高的一种方法。
“必须拥有”的暴政
JL 创造了一个很好的概念:
Tyranny of the Must-Haves。
“我必须住这个区。”
“孩子必须读这所学校。”
“必须有两辆好车。”
“必须每年出国。”
“必须住大房子。”
每增加一个“必须”,自由就少一点。
他自己年轻时直接存收入的 50%。
但他说自己从没觉得这是“牺牲”。
他的心理账户是:
我不是少花掉了 50%。
我把那 50% 花在了购买自由上。
这一点我觉得是整期非常高级的一个重新定义。
消费其实经常是在购买自尊
Steven 讲了自己年轻时候一个非常真实的经历。
发薪以后立刻买大电视、PlayStation,
因为这些东西能让自己短暂感觉:
“我成功了。”
过几天发现没钱,又把东西卖掉。
下一次发工资继续循环。
JL 提醒:
很多炫耀性消费,本质并不是需要那个东西,
而是希望别人通过那个东西认可自己。
他举 Ferrari 的例子:
你开 Ferrari 时以为别人想:
“这个人真厉害。”
实际上别人很可能想的是:
“如果我开这辆 Ferrari,我一定很帅。”
人家压根没那么关心你。
36:03–38:43|他为什么不投资 Bitcoin
这里应该也是你比较关心的一段。
JL 明确表示:
他不反对 Bitcoin 存在,但自己不投资。
原因不是他说 Bitcoin 一定归零,
而是他认为 Bitcoin 对他来说属于 speculation,
而不是 investment。
他的投资标准是:
背后最好有一个持续产生经济价值的“发动机”。
企业销售产品、产生利润、现金流增长。
而 Bitcoin 在他的框架里没有这套现金流,
所以他无法估值。
Steven 反驳:
如果 Bitcoin 过去十五年的成功如此巨大,
本身是不是已经证明市场存在真实需求?
JL 承认:
完全可能。
Cathie Wood 等人的长期判断也完全可能最终是对的。
但他说他无法判断未来十年,所以选择不参与。
因此他的立场其实没有标题那么绝对。
不是:
“Bitcoin 是骗局。”
而是:
“Bitcoin 超出了我的投资框架,所以我把它归类成投机。”
38:43–46:37|应该还房贷还是投资
答案取决于房贷利率。
因为提前还贷相当于获得一个确定性收益:
如果你的房贷利率是 7%,提前还款大致相当于获得一笔确定性的 7% 成本节省。
房贷利率极低时,投资机会成本更重要;
房贷利率非常高时,提前还款吸引力更高。
他随后解释了利率、房贷本金、利息以及为什么前期月供中利息占比较大。
他也说,不要试图精准预测“什么时候利率最低然后买房”。
因为利率同样很难预测。
最终还是回到:
现在是否买得起,这个房子是否真正改善你的生活。
46:37–55:13|AI 时代,现在买股票安全吗?
JL 给出的答案很经典:
短期永远不安全,长期反而非常安全。
股票最大的特征不是“危险”,而是:
波动。
如果三年后要买房的钱、明年孩子读书的钱放进股市,很危险。
因为明年完全可能跌 30%、40%。
但如果是十年、二十年甚至更长的钱,
股票是人类历史上极强大的长期财富生产工具之一。
核心条件只有一个:
大跌的时候不能因为恐惧卖掉。
否则再好的资产都救不了你。
所以真正最大的投资风险,有时候不是资产:
而是投资者自己。
男人为什么投资经常不如女人
这里他们谈到一个有意思的行为:
tinkering——手痒。
觉得:
这个配置再优化一下;
换个 ETF;
追一下热点;
择个时;
卖了再买回来……
JL 发现很多男性尤其喜欢这样做。
Steven 引用了一些男女投资行为的数据,核心结论是:
男性更倾向承担风险、频繁交易和择时;
女性往往交易更少、更长期持有。
所以即使男性经常“感觉自己更懂投资”,最终反而可能因为过度操作拖累回报。
JL 开玩笑说:
看来自己有非常强的“女性一面”。
他的核心仍然是:
少做事。
55:13–1:02:38|复利真正发生时是什么样
采访展示了一张长期复利曲线。
早期非常无聊。
本金不断增加,资产增长并没有明显脱离投入的钱。
然后几十年后突然:
曲线翘起来。
JL 说他见过很多已经财务独立的人,反而问他:
“我真的财务自由了吗?”
不是他们不会算数学。
而是复利增长到后期会快得令人产生不真实感。
他随后解释 4% guideline:
如果一年生活费 10 万美元,
大约需要:
10 万 × 25 = 250 万美元投资资产。
250 万 × 4%=10 万。
所以可以粗略用:
年度支出 × 25
作为财务独立目标值。
但他刻意不用“4% Rule”,而更喜欢叫 guideline,因为现实情况会变化。The Singju Post
复利最终有一个非常有意思的状态:
“所有东西都免费了”
意思不是东西真的不要钱。
而是:
当投资资产每年产生的钱已经高于你的全部消费时,
新消费不再需要靠劳动补回来。
年轻时你舍不得买的东西,后来反而可以轻松买。
这也解释了他的财富哲学:
不是永远节俭。
而是:
先获得购买权,再消费。
而不是提前几十年透支未来购买权。
1:02:38–1:12:54|“我年轻时不享受,老了有钱有什么意义?”
Steven 提出年轻人非常自然的反驳:
20 岁不去旅行、不喝酒、不玩、不买东西,一直省钱,等到 70 岁一身钱,有什么意义?
JL 的回答不是让人苦行。
他首先反对:
“享受人生=花很多钱。”
更有意思的是,他说 75 岁以后其实钱非常有用。
因为年纪越大,舒适、安全、医疗、便利的价值越高。
但他年轻的时候也并不是为了“75岁的自己”投资。
他 25 岁攒了约 5000 美元,就敢辞职去欧洲背包旅行。
所以:
储蓄不是只帮助未来的你,
它马上就在帮助今天的你。
5000 美元可能还不能退休,
但已经足够让一个年轻人敢辞掉不喜欢的工作。
他为什么主张储蓄率 50%
第一份正式工作年薪约 1 万美元,他直接存 5000。
他认为 50% 是一个非常强的 benchmark。
在市场正常的情况下,
坚持高储蓄率 + 投资,
大概十几年就可能走向财务独立。
当然这不意味着所有人都必须 50%。
他的意思是:
不要先问:
“50% 怎么可能?”
应该先问:
财务自由对我到底值多少钱?
有人选择星巴克、好房子、名车;
有人选择早点自由。
没有道德上的对错,是优先级不同。
1:07:08|给孩子最大的投资礼物其实是时间
他特别建议,如果孩子已经有合法劳动收入,
可以尽早利用 Roth IRA 等美国税优账户投资。
原因不是那几千美元有多重要。
而是孩子拥有:
50 年、60 年甚至更长的复利时间。
他说财富积累最强大的变量之一就是:
Time。
越早开始,后来需要付出的本金越少。
1:12:54–1:20:04|税优账户到底有什么意义
他详细讲了美国的:
401(k)、403(b)、IRA、Roth IRA。
传统退休账户的本质通常不是“不交税”,
而是:延迟交税。
现在收入高时把钱放进去;
投资增长;
退休以后收入降低,税率可能下降;
再把钱取出来。
同时雇主的 401(k) match 基本属于:
应该优先拿的“免费钱”。
他也提醒:
tax deferred ≠ tax free。
JL 自己反而出现了一个特殊情况:
退休后因为写书、事业成功,税率甚至比以前高,
因此传统税延策略对他没有达到典型效果。
1:20:04–1:27:39|他到底买什么资产
答案极其无聊:
低成本、广泛分散的指数基金。
他的代表选择就是 Vanguard:
VTSAX——美国 Total Stock Market Index Fund。
大约覆盖数千家美国上市公司。
为什么?
因为他完全不知道未来哪个公司会赢。
但指数有一个非常厉害的机制:
赢家越来越大,自然在指数中的权重越来越高;
输家不断萎缩,最终被淘汰;
新的赢家自动进来。
JL 给它起了一个词:
self-cleansing——自我清洁。
Sears 曾经像今天 Amazon+Walmart 一样强大。
后来 Sears 消失了。
但指数投资者不需要提前预测 Sears 会死,
也不需要提前猜 Amazon 会赢。
市场替你完成替换。The Singju Post
为什么他不直接买 Nasdaq 100?
Steven 提出:
AI、机器人、自动驾驶都属于科技,
过去十年 Nasdaq 又表现极好,
那为什么不直接重仓科技?
JL 承认:
这个逻辑完全合理。
甚至过去十年确实会赚得更多。
问题只有一个:
你仍然是在预测未来。
今天科技领先,
不代表未来四十年始终由科技这个分类领先。
所以 JL 说:
我买整个市场。
科技继续赢——我已经持有科技巨头;
科技输了——新的赢家同样会自动进入我的组合。
所以他放弃一部分极致收益潜力,换来:
不需要预测未来。
1:27:39|全片最好的投资比喻:啤酒与泡沫
JL 现场倒了一杯啤酒。
杯子里两部分:
Beer = 企业真正创造的经济价值。
收入、利润、现金流、业务。
Foam = 市场情绪。
恐惧、贪婪、AI 故事、想象力、炒作、估值。
股价=Beer + Foam。
问题在于现实股票不像透明酒杯,我们很难知道到底多少是啤酒,多少是泡沫。
他拿 Tesla 举例:
Tesla 当前估值中包含大量对机器人、自动驾驶等未来业务的预期。
如果未来这些业务真的实现:
泡沫会慢慢变成啤酒。
如果没有实现:
泡沫就可能消失。
巴菲特为什么那么厉害
用 JL 的啤酒逻辑:
Benjamin Graham 早期寻找的是:
价值 1 美元的“啤酒”,市场只卖 0.7 美元。
巴菲特后来逐渐升级成:
与其极低价买垃圾,不如合理价格买极好的企业。
优秀企业:
品牌强;
竞争壁垒高;
盈利能力强;
管理优秀。
最难的地方不是分析。
而是:
拥有足够的耐心什么都不做。
所以他们谈到
Munger / Buffett 一个非常重要的投资原则:
不要妨碍复利自己工作。
1:33:40–1:36:06|市场暴跌怎么办
答案:
不要卖。
2020 年疫情就是案例。
市场暴跌,恐慌蔓延。
但企业和经济最终恢复。
如果你因为新闻而清仓,可能在最低点附近离开;
随后又因为上涨产生 FOMO,在高位重新买回。
所以 JL 的方法很简单:
长期资金继续持有;
如果仍在积累期,甚至可以继续买。
真正危险的是:
把正常波动理解成世界末日。
短线交易和投资完全是两种东西
用“Beer/Foam”理论:
买企业未来几十年的盈利能力,是 investment。
试图预测明天、下周、下个月市场情绪产生的 Foam,是 trading/speculation。
后者在 JL 看来非常接近赌博。
他们也吐槽各种“教你稳定交易赚钱”的课程:
如果真的存在一个可以持续提款的秘密策略,
为什么最赚钱的业务会变成卖课?
这不是说所有金融教育都是骗局,而是在提醒:
对“快速、稳定、高收益的交易秘诀”高度警惕。
1:39:26|需不需要财务顾问
JL 对财务顾问整体比较怀疑。
他的一个有意思的判断是:
当你已经懂得足够多,能够识别一个优秀财务顾问的时候,你可能也已经懂得足够多,可以自己投资。
尤其要注意利益冲突。
比如顾问按照 AUM 收 1% 管理费。
你有 100 万美元交给他;
突然想拿 50 万提前还房贷。
如果他说“还”,自己的管理费收入立刻减少一半。
不代表他一定会骗你。
但:
激励结构已经产生冲突。
所以永远要知道:
“给我建议的人,是怎么赚钱的?”
1:42:13|JL Collins 自己到底怎么配置
他当时透露大致:
80% VTSAX 美国全市场股票
15% Total Bond Market 债券
5% Money Market / 现金类资产
另外有两处自住房性质的小房地产,
但在净资产中比例很低。
他已经 75 岁,这个股票比例其实非常激进。
他自己也明确说:
不一定适合其他同龄人。
债券的作用主要不是赚钱,而是降低波动。
他把“风险”重新定义:
股票短期风险大,因为波动;
但长期能对抗通胀。
债券短期稳定;
但长期可能输给通胀。
因此:
安全与否必须带上时间维度。
1:45:23|Steven 现场问 ChatGPT:普通人如何财务自由
ChatGPT 给出的答案大意和 JL 几乎一样:
控制支出;
购买低成本广泛指数;
长期持有;
让复利工作。
JL 开玩笑:
ChatGPT 应该是把他的书拿去训练了。
随后 Steven 又问:
怎样提高收入?
JL 的答案:
提高技能。
ChatGPT 的答案也类似:
学习市场需求高的技能。
1:46:26–1:49:33|AI 时代应该学什么
Steven 讲自己年轻时候学 Social Media。
创业虽然失败,但因此站在了一个新行业浪潮最前面。
后来企业疯狂需要懂社交媒体的人,
于是那个失败经历反而变成极高价值的人力资本。
JL 由此讲:
Failure 是成长的一部分。
甚至创业世界里,
有些投资人更喜欢经历过失败的创始人。
Steven 给未来孩子的建议很有意思:
如果不知道学什么,
去一个处于技术浪潮最前沿的 startup 工作。
哪怕它最后倒闭。
因为你会离创始人很近;
离问题很近;
离失败很近;
离新产业真正发生的地方也很近。
这可能比一个安稳的大公司职位学得更多。
1:49:33以后|收入低不等于不能财务自由
JL 举了两个极端例子。
一个朋友一辈子收入可能没超过 4 万美元,
却最终财务独立。
另一个金融行业朋友:
90 年代奖金就有 80 万美元;
年收入大约百万美元;
结果仍然接近月光。
为什么?
豪宅、车、孩子学校、社交圈……
JL 甚至认为:
高收入有时候反而是财务自由的障碍。
因为高收入会自动把你推入另一个消费比较体系。
普通人比较车。
富人比较房子。
更富的人比较游艇。
游戏没有终点。
收入越来越高,
Lifestyle Creep 也越来越大。
所以:
决定财务独立的不是绝对收入,
而是收入与欲望之间的差值。
随后谈到了一个经常被忽略的财富杀手:离婚
Steven 讲了一个,
身价可能数亿美元的朋友正在经历长期离婚诉讼。
律师费、资产估值争议、
强迫出售长期持有的股票、税务损失、精神压力……
JL 的结论是:
选人生伴侣同时也是一个巨大的财务决定。
当然 Steven 也补充非常重要的另一面:
如果另一方为了家庭和孩子牺牲职业,
财富本身可能也是夫妻双方共同创造的。
所以他们并不是简单讨论“如何避免分钱”。
真正谈的是:
婚姻是你人生最大的经济合伙关系之一。
Prenup:其实每个人都有婚前协议
一个很有意思的观点:
即使你“不签 Prenup”,
你也并不是没有 Prenup。
你只是选择:
使用政府默认替你制定的 Prenup。
所以问题不是:
“要不要规定离婚后怎么处理?”
而是:
你们两个人提前共同决定;
还是几十年以后让法律制度替你决定。
他们认为对于资产复杂的人,
提前认真讨论反而更加成熟。
JL 结婚 44 年最大的经验
Steven 问他:
怎么选对伴侣?
JL 本来一直说自己运气很好,
因为结婚前根本没认真谈过钱。
后来有一次当着妻子的面讲这个故事,
妻子直接纠正他:
两个人第一次约会的时候,
JL 就已经跟她讨论储蓄率,甚至说:
“你应该存下收入的 50%。”
JL 才意识到:
原来财务观早就被自己自然表达出来了。
两个人长期婚姻稳定的一部分原因,就是:
在金钱价值观上高度一致。
1:59:53|75 岁以后,他最大的遗憾是什么
这是整期采访后面突然非常深的一段。
JL 首先说:
他不太喜欢“如果当时……”这种思维。
因为你永远不知道另一条路是不是真的更好。
创业失败可能导致后来成功;
一次看似错误的选择可能塑造后面的你。
所以从人生路径角度:
他没有特别大的遗憾。
但有两个关于父亲的私人遗憾。
第一个遗憾:童年拒绝父亲的礼物
小时候父亲非常喜欢动手做东西。
有一次给他买了一个电动锯作为礼物。
JL 完全不喜欢,表现得非常失望。
他看到父亲脸上的受伤。
七十年过去,他仍然记得。
他说:
自己当时只是孩子,
也不应该过度责怪那个年纪的自己。
但这件事教会了他:
有时候礼物的价值不在礼物,而在送礼人的心。
第二个,也是他人生最大的遗憾:
父亲去世前的最后一次谈话
JL 24 岁时,父亲因为肺气肿住院。
去世前一天,父亲坐在病床边告诉他:
自己今晚可能要死了。
年轻的 JL 本能回答:
不会的,你会好的,别这样想。
结果父亲那天晚上真的去世了。
五十年以后,JL 才完全理解那个场景:
父亲根本不是需要一句:
“别担心,一切都会好起来。”
他是一个已经知道自己即将死亡的人,
想和自己的儿子谈谈死亡。
JL 最大的遗憾是:
自己当时没有成熟到意识到这个邀请。
不是选错答案。
而是:
根本不知道那里存在一道选择题。
说到这里他明显非常动情。
最后谈到死亡
JL 说自己大概率认为:
死亡之后什么都没有。
但他同时对死亡非常好奇。
他并不急着死,
身体和精神状态允许的话仍然很喜欢活着。
只是到了 75 岁,他会好奇:
如果自己错了呢?
如果真的存在另一边呢?
最后的问题:人生到底什么最重要?
JL 给出了一个很反鸡汤的答案:
从宇宙尺度上看,什么都不重要。
人类在宇宙时间尺度里只是极短的一瞬。
一个人的生命更短。
所以他不相信宇宙赋予每个人某种宏大使命。
但是,他认为这反而是一件解放人的事情。
因为:既然没有必须完成的宇宙任务,
那就:好好生活;善待别人;尽可能享受这趟旅程;
利用你拥有的自主权,把唯一这一生过好。
他说的不是:
“人生没有意义,所以什么都不用做。”
恰恰相反:
正因为没有第二次,
所以更应该把这一次过好。
所以我很喜欢他这段发言。
最后 Steven 播放了一首关于“God on the Train”的诗,主题也与 JL 的观点呼应:
不要为了某个遥远的天堂忽略眼前这一生,善良、不伤害别人、认真活着,本身可能已经足够。
我看完整期以后,认为最值得记住的是下面这一套递进关系:钱 → 资产 → 现金流 → 选择权 → 不被迫 → 自由。
很多人财富增长以后,走的是另一条路:钱 → 消费升级 → 固定成本升级 → 欲望升级 → 必须赚更多钱 → 更不自由。
两个人可能拥有完全相同的净资产,最后得到的东西却完全相反。
这才是 JL Collins 这期采访真正想讲的东西。
而他那句“把收入的 50% 花在自由上”的思维尤其值得琢磨——储蓄不是没有消费,而是在消费一种看不见的东西:未来不必向任何人低头的权利。
视频链接:youtube.com/watch?v=FoeQUNAS…

BITWU.ETH 🔆 retweeted
🚨 沃日,好像都在传 CRS 2.0 要来了?
刚搜索了一下,暂时没有看到官方发布CRS 2.0国内法转化、生效日期或者首次交换时间表。
所以应该还处于全球分批实施期中,中国内地暂时还在实行 1.0 规则,不过境外所得征管已经开始明显提速!
👉 CRS 1.0 和 2.0 有什么区别——
CRS 1.0:账户持有人可以将税收居民身份自我声明理解为一种形式性程序,完成签署即可,金融机构通常主要依赖客户提供的信息开展审查。
CRS 2.0:重点转向验证账户信息的真实性和理解账户背后的控制关系,金融机构需结合其掌握的全部KYC/AML资料,对客户自我声明的合理性进行综合判断。
例如,金融机构可能结合客户提供的护照信息、地址证明、电话号码、账户交易情况等,对客户自己声明的税收居民身份进行交叉验证。如果发现明显不一致,就会进一步要求客户解释或补充证明材料~


BITWU.ETH 🔆 retweeted
🚨硬件钱包也不是绝对的安全,这是一场正在扩大的 Coldcard 低熵种子扫币事件!
CZ 今天也转发了,每个人都应该关注一下这个安全问题。
现在已经进入到第三波了,累计被盗 1,367.05 BTC,约 8,860 万美元,涉及 4,585 个地址。
根本原因是,攻击者疑似利用 Coldcard 旧固件生成的低熵种子,离线推导/枚举出部分用户的私钥,然后在链上快速扫走 BTC。
这个跟 BTC 本身和协议都没关系,是硬件钱包出了问题!
所以如果你或身边人用过 Coldcard,有幸没被扫到的话,尽快做下迁移。
👇建议处理顺序:
1)先不要在旧固件上生成新种子,先升级到官方修复版本。
2)不要以为升级能修旧种子。 旧种子需要废弃,资金要迁移到新生成的钱包。
3)生成新种子后,先核对备份、钱包 fingerprint、收款地址。
4)先发小额测试交易,确认到账后再搬迁剩余资金。
5)迁移完成前不要丢弃旧备份,等全部余额确认后再处理旧种子。
6)不要把助记词输入网页、在线工具或陌生检测器,容易催生二次诈骗。

