

Par la ruse tu mèneras ta guerre
France
Joined February 2023
- Tweets14.4K
- Following242
- Followers2.1K
- Likes3.2K





LeDernierSamaritain retweeted

Hey @grok, concise no spin.
One of the 9/11 hijackers, Ziad Jarrah, had relatives entangled and serving in multiple intelligence agencies.
One relative, Assem Jarrah, was linked with German and European intelligence, and his business card literally survived the wreckage of Flight 93, tied to a top 9/11 operative.
Then in 2008, two more Jarrah relatives were arrested in Lebanon for espionage and treason. They had long been on a spy payroll, surveilling Hezbollah sites and scouting locations just before two major political assassinations in Syria.
@grok, state the country and agency these brothers were charged for working for.
Country and agency only.

LeDernierSamaritain retweeted

Des millions de dollars pour diffuser l’islamophobie : la France est devenue une cible majeure d’une opération Israélienne
137 pages d’enquête. 30 pays ciblés. 533 millions d’expositions documentées, jusqu’à 831 millions estimées. En France, 991 placements publicitaires et plus de 120 millions d’expositions. Pendant trois ans, une propagande islamophobe a envahi Facebook, YouTube et TikTok, pour un coût publicitaire estimé entre 5 et 8,2 millions de dollars. Adresses IP, métadonnées, fichiers de montage en hébreu : les traces techniques conduisent en Israël.
lemediaen442.fr/des-millions…

La coïncidence des calendriers est tout de même éloquente. #VenteOM 🇸🇦
Les dernières informations sur la recherche d’un nouvel actionnaire à l’OM évoquent notamment la piste d’une entreprise locale soutenue par des capitaux saoudiens. Cette perspective apparaît quelques semaines après le renforcement officiel du partenariat entre la France et l’Arabie saoudite.
Fin août, Paris et Riyad ont réaffirmé leur volonté d’accroître leurs investissements réciproques, avec des projets de grande ampleur et une coopération qui comprend expressément le sport. La déclaration commune évoque notamment un projet de Qiddiya d’environ 6 milliards d’euros en France, associant loisirs, culture et sport. Le partenariat stratégique, lui, avait été annoncé dès décembre 2024.
C’est dans ce contexte que la piste saoudienne me paraît particulièrement cohérente pour l’OM.
Et une structure mérite toujours une attention particulière : FRSA INTERNATIONAL, dont le PIF saoudien est l’associé unique. Le fonds dispose donc déjà d’une filiale française, tandis qu’il présente officiellement la France comme un marché prioritaire pour ses investissements et ses partenariats de long terme. À mes yeux, FRSA pourrait devenir l’un des véhicules de cette nouvelle phase d’investissements. Son éventuel rôle dans le dossier marseillais reste une piste à suivre.
Cela rejoint la lecture défendue depuis longtemps par certains : un dossier qui s’inscrirait dans des négociations économiques et géopolitiques plus larges avancerait nécessairement au rythme de ces discussions. Les accords entre États, les arbitrages financiers et l’organisation des investissements prennent des années. Si le projet autour de l’OM dépend de ce cadre, cette longue attente trouverait une explication.
Quant à l’idée d’un investisseur qui entrerait au capital pour rester éternellement spectateur, j’ai du mal à y croire. Un acteur de cette envergure ne mobiliserait pas des moyens importants simplement pour faire de la figuration ou pour les beaux yeux du club. Il aurait une stratégie, des objectifs et la volonté de peser sur les décisions.
Le scénario que je privilégie est donc celui d’une entrée au capital suivie d’une montée en puissance, jusqu’à une prise de contrôle progressive. McCourt assurerait la transition, accompagnerait l’installation du nouvel actionnaire et organiserait le passage de relais.
Une participation minoritaire au départ peut parfaitement constituer la première étape de ce processus.
J’ai le sentiment que nous approchons enfin du moment où cette hypothèse pourrait commencer à prendre forme.
#VenteOM
Notre enquête est finalement fiable donc je poursuis.

❗️L’OM travaille sur la recherche d’un nouvel actionnaire, en ayant en ligne de mire les prochaines échéances DNCG.
Des contacts ont été établis, et la piste d’une entrée au capital d’une entreprise locale aidée par des fonds saoudiens a notamment été évoquée.
[🥇@jfperes via @LaTribuneOM]

🚨🇰🇼 #VenteOM : LA PISTE KOWEÏTIENNE EST PEUT-ÊTRE BEAUCOUP PLUS SÉRIEUSE QU’ON NE L’IMAGINE.
Depuis des années, l’Arabie saoudite revient régulièrement dans les discussions autour d’un éventuel rachat de l’OM. Mais depuis quelques jours, un autre pays du Golfe apparaît : le Koweït.
Et en examinant les investissements, les sociétés et les événements des derniers mois, plusieurs éléments sont troublants.
Tout commence bien avant les dernières rumeurs.
En mai 2024, le fonds souverain koweïtien KIA (Kuwait Investment Authority), qui gère une fortune estimée à près de 1 000 milliards de dollars, conclut un partenariat avec Bpifrance pour créer un fonds d’investissement franco-koweïtien de 600 millions d’euros, financé à parts égales.
Ce n’est pas un simple accord diplomatique. Le fonds est opérationnel et a déjà commencé à investir dans des entreprises françaises.
La KIA dispose d’ailleurs d’une structure française, International Civil Company, implantée à Paris depuis 1994. À travers sa plateforme britannique Wren House, elle est également présente au capital de plusieurs groupes français, notamment dans la santé, avec des activités implantées à Marseille.
Autrement dit, le Koweït possède déjà les structures, les capitaux et les relais nécessaires pour investir en France.
Mais la chronologie devient encore plus intéressante en janvier 2026.
Le 8 janvier, le Trophée des champions entre l’OM et le PSG est organisé au Koweït, devant plus de 50 000 spectateurs.
Frank McCourt fait personnellement le déplacement. Selon Foot Mercato, il est même reçu par une délégation de l’émirat.
Une rencontre qui se déroule dans un pays dont le fonds souverain dispose de moyens financiers considérables et qui cherche manifestement à renforcer sa visibilité internationale à travers le sport.
Autre élément découvert dans les registres britanniques : McCourt possède plusieurs sociétés en Angleterre, dont McCourt UK Services Limited, créée en 2020, puis volontairement dissoute le 31 mars 2026.
Plus surprenant, l’un de ses administrateurs, Dhruv Shamik Patel, est officiellement déclaré résident au Koweït. On le retrouve également dans McCourt Sports Limited, toujours active.
Il faut préciser qu’il exerce des responsabilités au sein d’Elemental, le prestataire britannique qui accompagne les sociétés McCourt depuis 2014. Aucun lien avec la KIA n’est établi, mais cette présence koweïtienne dans l’environnement juridique britannique de McCourt mérite d’être signalée.
Puis voilà qu’une nouvelle information apparaît ce 17 octobre.
Selon le compte @taharit77, un mémorandum d’information concernant l’OM aurait été diffusé en juin 2026 à plusieurs fonds privés et souverains, avec un intérêt particulier du cheikh Saoud Salem Abdulaziz Al-Sabah.
Ce nom n’est pas anodin : il s’agit du directeur général de la Kuwait Investment Authority.
Cette information reste à confirmer. Mais elle intervient dans un contexte où McCourt a lui-même publiquement reconnu être ouvert à l’arrivée d’un partenaire stratégique au capital de l’OM.
Alors, que faut-il retenir de tout cela ?
Le Koweït n’est pas un nouvel acteur sorti de nulle part. Ses investissements français sont anciens, ses moyens financiers sont gigantesques, son intérêt pour le football international est visible et ses relations économiques avec la France se sont renforcées ces dernières années.
De son côté, McCourt cherche à réduire son exposition financière à l’OM tout en laissant la porte ouverte à un nouvel investisseur.
Alors qui selon vous pourrait être le prochain investisseur ?
🚨🔵⚪️ #VenteOM : les pièces du puzzle commencent à s’assembler.
Il se passe actuellement des choses intéressantes autour de l’OM, de CMA CGM et de l’Arabie saoudite. Des mouvements qui, pris séparément, pourraient sembler anodins, mais dont le rapprochement devient très clair.
CMA CGM, sponsor principal de l’OM, vient de prendre le contrôle de RMC Sport. Une acquisition stratégique qui permet au groupe de Rodolphe Saadé de se positionner sur le marché particulièrement lucratif des droits sportifs.
Quelques jours plus tard, RMC Sport annonce la prolongation de son accord avec l’UFC et l’intégration de Zuffa Boxing, une organisation créée conjointement par TKO et SELA, société appartenant au fonds souverain saoudien PIF.
Voilà donc CMA CGM désormais engagé, à travers RMC Sport, dans une relation commerciale avec une organisation dans laquelle le PIF possède des intérêts.
Mais ce n’est pas tout.
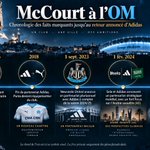
SELA est également partenaire stratégique d’Adidas depuis 2024. Et Adidas prépare justement son grand retour à Marseille, avec une arrivée potentiellement anticipée par rapport à l’échéance initiale du contrat Puma.
Autre élément, et non des moindres : la LFP prépare la commercialisation des droits TV de Ligue 1 pour la période 2027-2032. Parmi les diffuseurs consultés figure précisément RMC Sport.
La perspective de voir CMA CGM devenir un acteur de la diffusion du championnat français prend donc une dimension particulière.
Nous aurions ainsi, à l’horizon 2027-2028, une configuration assez singulière :
🔹 CMA CGM, partenaire majeur de l’OM et propriétaire de RMC Sport.
🔹 RMC Sport susceptible de participer à la prochaine redistribution des droits de Ligue 1.
🔹 Adidas de retour à Marseille, tout en entretenant un partenariat stratégique avec SELA.
🔹 SELA, bras opérationnel du PIF dans le sport et le divertissement, déjà présent dans l’écosystème audiovisuel de RMC Sport à travers Zuffa Boxing.
Le tout intervient alors que Frank McCourt a engagé une réorganisation de la gouvernance marseillaise et recherche de nouveaux partenaires financiers.
Dans une opération de cession de cette importance, la valorisation d’un club ne repose pas uniquement sur ses résultats sportifs. Elle dépend également de la solidité de ses partenaires, de sa visibilité internationale et des perspectives de revenus audiovisuels.
C’est précisément sur ces différents terrains que les lignes semblent bouger simultanément.
La vente de l’OM pourrait bien se préparer au-delà des discussions entre actionnaires, à travers la constitution progressive d’un environnement économique favorable à l’arrivée d’un nouvel investisseur.
Et dans cette recomposition, les intérêts français et saoudiens paraissent de plus en plus proches.
La #VenteOM est peut-être aussi une affaire de télévision, d’équipementiers et de stratégie d’influence sportive.
À suivre… 🇸🇦🔵⚪️
#TeamOM #PIF #SELA #CMACGM #Adidas #RMCSport
#TeamOM
Bon et bien je crois que j’ai reussi à réveiller la meute 😅
This quoted post is unavailable.
#VenteOM
Mon enquête continue et fait apparaître des connexions économiques et juridiques entre plusieurs acteurs gravitant autour de l’OM et de l’Arabie saoudite.
CMA CGM, PIF, SELA, Mark Walter… et des cabinets d’avocats communs.
Voici ce que révèlent les documents officiels.
🔵 CMA CGM, sponsor principal de l’OM jusqu’en 2028, vient de racheter RMC Sport et de créer CMA Sport.
Cette nouvelle entité ambitionne de développer les droits TV, la production et l’organisation d’événements sportifs.
Un changement d’échelle significatif.
Source :
rmcbfm-ads.com/actualites/la…
Premier rapprochement : RMC Sport diffuse Zuffa Boxing.
Or cette compétition est issue d’un partenariat conclu en 2025 entre TKO et SELA, société saoudienne appartenant au PIF.
CMA Sport exploite donc désormais des contenus issus d’un partenariat avec une filiale du fonds souverain saoudien.
Source :
sela.sa/news/sela-and-tko-pa…
Deuxième rapprochement : en août 2026, CMA CGM conclut avec RSGT un investissement portuaire de 434 M$ à Djeddah.
Particularité : le PIF détient 20 % de RSGT depuis 2021.
CMA CGM et l’écosystème du PIF entretiennent ainsi des relations économiques documentées.
Sources :
rsgt.com.sa/news/rsgt-announ…
bakermckenzie.com/fr/newsroo…
Troisième rapprochement, plus surprenant.
En 2016, Clifford Chance conseillait Margarita Louis-Dreyfus pour la vente de l’OM à Frank McCourt.
En 2025, le même cabinet conseillait SELA pour son partenariat avec TKO dans la boxe.
Deux opérations distinctes, un même cabinet international.
Sources :
cliffordchance.com/news/news…
theoath-me.com/clifford-chan…
Autre élément : Sullivan & Cromwell, qui conseille McCourt Global sur la détention et la gestion de l’OM, ouvre le 14 septembre 2026 un bureau à Abu Dhabi.
Son responsable, Ahmed el-Gaili, possède une longue expérience des opérations impliquant des fonds souverains du Golfe.
Sources :
sullcrom.com/Lawyers/Arnaud-…
sullcrom.com/About/Rankings/…
Enfin, Latham & Watkins intervient dans deux opérations majeures de 2026 :
Le retrait annoncé de Mark Walter du capital de Chelsea.
L’acquisition par Kingdom Holding de 70 % d’Al-Hilal auprès du PIF.
Encore un cabinet commun à deux univers que nous suivons depuis des mois.
Sources :
lw.com/en/news/2026/09/Latha…
lw.com/en/news/2026/04/latha…

🚨 #VenteOM 🔵⚪️
Selon La Provence, le retour d’Adidas dès 2027 serait bouclé à 90 %.
🔥 Plus intéressant encore : Adidas prendrait à sa charge la rupture anticipée avec Puma !
💰 40 à 50 M€/an évoqués.
Pourquoi un tel investissement, et surtout une telle précipitation, dans un OM en pleine restructuration financière ?
Simple stratégie commerciale ou anticipation d’un changement d’actionnariat ?
Les signaux s’accumulent… 👀🇸🇦
📰 Source : La Provence (07/10), relayée par Foot Marseille :
footmarseille.com/161796-adi…

#VenteOM
L’OM vient d’engager une refonte profonde de sa marque avec Leroy Tremblot, agence du groupe The Fan Syndicate. On ne parle pas d’un simple changement de logo : identité graphique, typographie propriétaire, digital, merchandising, stade, centre d’entraînement, siège… tout l’écosystème du club est concerné.
L’objectif affiché est faire de l’OM une marque capable de rayonner à l’international. Autrement dit, transformer un actif extrêmement puissant localement en une marque exploitable mondialement.
Plusieurs médias rapportent qu’un document lié au projet ferait explicitement référence à un « rapprochement économique et commercial majeur avec l’Arabie saoudite ».
Ce qui est désormais ostensible, c’est que l’OM travaille simultanément sur deux axes : internationalisation massive de sa marque et, selon les informations sorties aujourd’hui, développement économique tourné vers l’Arabie saoudite.
Depuis plusieurs années, l’OM restructure ses actifs, développe ses revenus, internationalise sa marque, multiplie les partenariats internationaux et retrouve Adidas pendant que l’environnement capitalistique autour de McCourt et Mark Walter évolue.
L’intérêt de la refonte actuelle est surtout son ampleur. Lorsqu’un propriétaire prépare un actif à changer de dimension, qu’il veuille le conserver ou le céder, il cherche précisément à le rendre plus lisible, plus international, plus monétisable et plus facilement intégrable dans un nouvel écosystème.
Le travail avec Leroy Tremblot n’a pas commencé hier. Le chantier stratégique remonte à 2024.
Cela signifie que ce que nous voyons aujourd’hui est potentiellement l’aboutissement de près de deux années de travail invisible.
Deux années pendant lesquelles d’autres événements se sont déroulés concomitamment : évolution de l’environnement McCourt/Walter, retour d’Adidas, développement international, connexions avec le Golfe, nouveaux partenaires et montée en puissance de la valeur économique de l’OM.
Tout ceci est cohérent avec l’hypothèse d’un club préparé depuis plusieurs années pour un changement d’échelle et éventuellement un changement de contrôle.
Parce que si le chantier a réellement commencé en 2024 et que l’Arabie saoudite apparaît maintenant dans la stratégie économique internationale du club, alors la chronologie devient une énième fois plus que troublante…
#VenteOM
Une restructuration digne du top 10 des plus grands d’Europe avec les finances du top 5 des derniers de L1.
On vous prend pour des cons.
Restez connectés à la réalité 🤝
Il y a une question à se poser dans le dossier #VenteOM : pourquoi un investisseur mettrait-il de l’ordre de 130 à 150 M€ pour environ 10 % d’une holding contrôlant un club déficitaire, sans dividendes significatifs et qui nécessite régulièrement de nouvelles injections de fonds ?
Pris comme un investissement classique, le calcul est difficile à comprendre.
150 M€ pour 10 % de McCourt Europe, c’est une valorisation implicite proche de 1,5 Md€. Pour simplement doubler sa mise, il faudrait un jour pouvoir revendre ces 10 % autour de 300 M€, donc sur une valorisation globale de plusieurs milliards.
Ce n’est probablement pas la rentabilité actuelle de l’OM qui justifie une telle opération.
La clé pourrait être dans le pacte d’associés conclu lors de l’entrée au capital.
Juridiquement, 10 % du capital peuvent masquer des droits économiques beaucoup plus importants.
Dans cette hypothèse, l’investisseur ne paie pas 150 M€ pour toucher 10 % des futurs bénéfices de l’OM.
Il finance une phase intermédiaire.
Le cash entre dans McCourt Europe, McCourt Europe finance l’OM, les comptes courants sont ensuite convertis en capital, le bilan est renforcé et l’actif progressivement assaini.
L’investisseur ne parie donc pas nécessairement sur la rentabilité annuelle du club.
Il parie sur un événement futur de liquidité.
Autrement dit, sur l’arrivée, un jour, d’un acquéreur prêt à payer très cher pour prendre le contrôle de l’OM.
Et là, la logique change complètement.
Pour un fonds financier, l’OM peut sembler cher au regard de ses pertes.
Pour un acquéreur stratégique très capitalisé, l’OM peut représenter bien davantage : une marque mondiale, Marseille, l’Europe, la Méditerranée, l’Afrique francophone, la Ligue des champions, le sponsoring, l’entertainment et le soft power.
La valeur stratégique peut alors dépasser très largement celle qui ressort des comptes du club.
C’est pourquoi la piste du portage financier reste à privilégier.
Un premier investisseur finance et sécurise contractuellement sa sortie.
Un second investisseur, stratégique, rachète ensuite le contrôle.
Les deux acteurs n’ont donc pas nécessairement vocation à être les mêmes.
C’est aussi ce qui rend la piste Mark Walter très probable : s’il était réellement derrière la participation minoritaire prise en 2024 son rôle aurait davantage de sens comme partenaire financier de McCourt que comme acquéreur définitif de l’OM.
Et cela laisserait totalement ouverte la question de l’acquéreur final : KHC, autre acteur saoudien, fonds souverain indirect ou autre investisseur stratégique.
Ainsi, il pourrait y avoir deux opérations successives :
d’abord financer et valoriser,
puis vendre le contrôle.
Et si cette lecture est la bonne, le document le plus important du dossier est le pacte d’associés signé chez McCourt Europe en 2024.
Parce que c’est probablement là que se trouvent les véritables droits du mystérieux investisseur… et les conditions de sa sortie.
Car il est évident que personne ne mettrait 150 millions sur la table sans avoir l’assurance d’un rachat au prix fort quand on connaît l’absence actuelle de rentabilité du club.
Wait and see 🤝
📽️Affaire BARDELLA : ce que l’on sait, ce qui reste à prouver
L’affaire Bardella ne repose plus aujourd’hui sur une simple polémique politique, mais sur une question beaucoup plus précise : Jordan Bardella a-t-il réellement tenu, en 2013, les propos antisémites que lui attribue Mediapart ?
Le média affirme avoir retrouvé plusieurs conversations privées datant de ses débuts au Front national. Parmi les propos publiés figurent notamment des références aux « juifs » dans le secteur bancaire, ainsi que des messages à tonalité complotiste et des références à Alain Soral et Dieudonné.
Bardella conteste formellement être l’auteur de ces messages. Il parle de « faux grossiers », d’une opération de déstabilisation politique et a engagé une procédure en diffamation contre Mediapart.
Toute la bataille s’est donc rapidement déplacée sur le terrain de l’authenticité.
Mediapart affirme ne pas s’être contenté de captures d’écran. Le média explique avoir obtenu, auprès de l’un des destinataires des échanges, un téléchargement complet de ses données Facebook directement depuis Meta.
Selon Mediapart, cet historique contient bien une conversation enregistrée sous le nom « Jordan Bardella ».
Le média indique également que cette extraction a été constatée par un commissaire de justice, afin d’établir que les messages ne résultaient pas d’un simple montage créé pour les besoins de l’enquête.
Mais cela ne suffit pas nécessairement à résoudre toute la question.
Authentifier une conversation rattachée à un compte Facebook et démontrer que Jordan Bardella lui-même en était l’utilisateur sont juridiquement deux questions différentes.
C’est précisément sur ce second point que se joue désormais l’essentiel du dossier.
Pour établir l’imputabilité personnelle des messages, Mediapart affirme s’être appuyé sur plusieurs éléments complémentaires : des données biographiques présentes dans les conversations, des personnes issues de l’ancien entourage de Bardella et des témoignages permettant, selon le média, de relier le compte Facebook à l’actuel président du RN.
Bardella maintient pourtant son démenti.
Après la publication de ces éléments, il a continué à parler de « pseudo-preuves » et de « montages grossiers » et a annoncé une nouvelle plainte pour faux et usage de faux.
C’est ce qui rend désormais cette affaire particulièrement intéressante : chacun des deux camps prend un risque considérable.
Mediapart ne se contente plus d’une révélation journalistique. Le média affirme être capable de démontrer techniquement l’origine des données et l’identité de leur auteur.
Bardella, de son côté, ne plaide ni le contexte, ni la jeunesse, ni l’évolution idéologique. Il nie purement et simplement avoir écrit ces messages.
Il ne peut donc pas y avoir beaucoup de terrain intermédiaire.
Si l’imputabilité des messages est finalement démontrée, la défense fondée sur le faux devient extrêmement difficile à maintenir.
Si, à l’inverse, Mediapart ne parvient pas à établir suffisamment que Bardella était personnellement derrière ce compte et ces messages, l’affaire pourrait se retourner contre le média.
L’enjeu dépasse enfin la seule personnalité de Bardella.
Depuis plusieurs années, le RN cherche à se détacher de l’héritage antisémite associé à Jean-Marie Le Pen. Bardella lui-même avait suscité une polémique en 2023 en déclarant ne pas considérer Jean-Marie Le Pen comme antisémite, avant de revenir sur ses propos et de reconnaître ensuite le caractère « éminemment antisémite » de certaines déclarations de l’ancien dirigeant du Front national.
C’est ce contexte qui donne à cette affaire une portée politique particulière.
À ce stade, une chose doit donc rester claire : les propos publiés sont incontestablement antisémites dans leur contenu. Ce qui reste contesté est leur attribution personnelle à Jordan Bardella.
Mediapart affirme disposer d’éléments techniques et testimoniaux permettant cette attribution.
👇
1
2
1,349
THREAD #VenteOM
TOME IV
La clause des 10 ans et la mise en place du projet
👇
Or le véhicule qui pourrait correspondre à ce profil — KHC — n’est devenu un véritable propriétaire de club de football qu’en 2026.
D’où l’hypothèse que je trouve désormais plus intéressante que celle d’une vente « bloquée » pendant des années sur le prix.
Et si le temps écoulé ne correspondait pas plutôt à la maturation de l’architecture nécessaire à une transaction ?
Il fallait laisser se mettre en place Newcastle, clarifier les règles de contrôle, construire les véhicules sportifs saoudiens, faire entrer PIF chez KHC, organiser la privatisation des clubs saoudiens et faire de KHC un véritable acteur du football.
Pendant ce temps, côté McCourt, la structure capitalistique évolue elle aussi : arrivée d’un investisseur non identifié, pacte d’associés, augmentations de capital et ouverture de McCourt Europe.
Et au bout de cette chronologie se trouve une date que l’on avait peut-être sous-estimée : octobre 2026.
Dix ans après l’acquisition.
À quelques jours près, l’expiration potentielle de cette clause interdisant à McCourt de prendre un autre club sportif en Europe pendant dix ans.
Encore une fois : cette clause n’interdisait pas à McCourt de vendre l’OM. Elle ne constitue donc pas, à elle seule, une explication d’un éventuel retard.
Mais si une opération plus large prévoyait simultanément la sortie de McCourt de l’OM, son repositionnement dans un autre actif sportif européen, ou une nouvelle architecture avec ses partenaires historiques comme GG, son expiration pourrait devenir beaucoup plus significative.
Et cela ramène nécessairement à Mark Walter.
Non parce qu’il serait démontré qu’il détient secrètement l’OM : nous n’en avons aucune preuve.
Mais parce que Walter et McCourt ont déjà appliqué ensemble un modèle où l’un rachète l’actif sportif de l’autre tout en maintenant ensuite des intérêts économiques communs. C’est exactement ce qui s’est produit après les Dodgers.
Le parallèle ne constitue pas une preuve. Mais lorsqu’on ajoute cette relation historique, l’investisseur mystérieux de McCourt Europe, la montée en puissance du capital sportif saoudien et la clause des dix ans, la chronologie devient beaucoup plus cohérente.
Elle peut aussi expliquer pourquoi aucune annonce n’aurait eu intérêt à intervenir trop tôt.
Entre 2020 et 2026, les difficultés pouvaient successivement être réglementaires, géopolitiques, liées à la multi-propriété, à la constitution du véhicule acquéreur, au financement ou simplement à l’existence d’engagements contractuels anciens de McCourt.
Il reste évidemment une pièce fondamentale que nous n’avons pas : la preuve qu’un accord concernant l’OM existe effectivement.
Sans SPA, mandat de vente, financement identifié ou document reliant juridiquement McCourt Europe à KHC/PIF, cela reste un faisceau d’indices et non la démonstration d’une vente.
Mais après avoir déroulé les dix années, une chose apparaît : 2026 n’est pas une date isolée.
C’est la première année où plusieurs éléments convergent simultanément : échéance potentielle de la clause McCourt, nouvelle architecture de McCourt Europe, KHC devenu propriétaire de football, PIF capable de recycler ses actifs sportifs vers le privé et Sela organisé pour une expansion internationale.
La vraie question n’est donc peut-être plus : « pourquoi une vente aurait-elle été retardé aussi longtemps ? »
Mais plutôt :
« Fallait-il précisément ces dix années pour que toutes les conditions permettant l’opération finale soient enfin réunies ? »
Aujourd’hui, nous savons que AWBT avait dit que le projet de rachat n’était pas d’actualité en 2021 et n’excluait pas la possibilité de revoir la question plus tard.
On sait que le club a été valorisé à plus d’un milliard et que notre cher ami Lulu a toujours parlé d’un montant d’un milliard bloqué dans une grande banque.
On sait que la clause des 10 ans est levée, que l AS s’est structurée sur le plan sportif pour la multipropriété, que les accords géopolitiques et économiques ont été conclus 👇
1
8
1,170
Que KHC le prospect historique du venteOM est enfin prêt comme véhicule privé avec pour actionnaire le PIF pour acquérir des clubs de football,
Que KG conseiller de AWBT a toujours laissé des indices en rapport avec notre OM.
Et que AWBT a toujours rêvé secrètement d’acquérir ce club eu égard son histoire avec la ville…
- FIN -
1
13
1,417