

Análise independente de empresas, setores e mercados. Value investing, capital allocation e capital cycles. Opiniões pessoais; não são recomendações.
Joined May 2021
- Tweets2.4K
- Following5.8K
- Followers3.1K
- Likes6.5K




Pinned Tweet
Passei os últimos meses a escrever sobre empresas, setores e mercados na Elite Financeira, e a informação estava espalhada por artigos, posts e notas. Reuni tudo num só lugar: elitefinanceira.pt
O site organiza as análises por tema (macroeconomia, mercados, empresas, capital cycles) e tem uma secção dedicada à Berkshire Hathaway, onde acompanho a cultura de alocação de capital, as participadas e as decisões que a distinguem de um simples fundo de ações. Há também uma biblioteca com as lições dos grandes investidores e um espaço de notas curtas sobre conceitos que fazem diferença na prática: owner earnings, ROIC, incentivos, margem de segurança.
A premissa é a mesma de sempre: uma ação é uma participação num negócio, e o que importa é perceber que cash flows esse negócio gera e quanto se está a pagar por eles.
Não dou recomendações de investimento. Partilho o que penso e o que faço, e as algumas das posições que tenho (Berkshire e Occidental) estão divulgadas na página Sobre.
Se te interessa value investing sem ruído, vale a pena passares por lá. Links na bio e na resposta.


Em todas as grandes revoluções tecnológicas, a inovação é evidente.
O difícil é identificar quem fica com as economics do negócio.
A pergunta não é se a AI vai transformar a economia.
A pergunta é: Quem terá pricing power?
Revolução tecnológica ≠ previsibilidade nos cash flows.

1
14
479
Elite Financeira retweeted
Radar Macro Semanal #11
Há semanas em que os mercados se movem por aquilo que aconteceu. Esta moveu-se, sobretudo, por aquilo que talvez venha a acontecer.
Os Democratas conquistaram as duas câmaras do Congresso e, em poucos dias, o mercado retirou daí três conclusões. Que haverá menos emissão de dívida, e a yield do Treasury a 10 anos recuou de 4.95% para 4.84%. Que a guerra com o Irão ficou mais perto do fim, e o Brent perdeu 16%, na maior queda semanal desde 2020. E que poderão surgir moratórias à construção de data centers, e o S&P 500 registou a pior sessão desde abril de 2025.
Nenhuma destas três coisas aconteceu ainda. Não existe acordo com o Irão, nenhuma moratória foi aprovada e o novo Congresso só toma posse em janeiro.
Confesso que, numa semana assim, me interessa mais aquilo que não depende de expectativas. E aí o retrato é bastante diferente.
Os stocks de crude nas refinarias encontram-se abaixo do intervalo de 2020 a 2025. A Europa entra no inverno com o armazenamento de gás em 74.7%, e a Alemanha em 61.4%, com a eletricidade em França no valor mais elevado desde dezembro de 2022.
elitefinanceira.substack.com…

Radar Macro Semanal #11
Há semanas em que os mercados se movem por aquilo que aconteceu. Esta moveu-se, sobretudo, por aquilo que talvez venha a acontecer.
Os Democratas conquistaram as duas câmaras do Congresso e, em poucos dias, o mercado retirou daí três conclusões. Que haverá menos emissão de dívida, e a yield do Treasury a 10 anos recuou de 4.95% para 4.84%. Que a guerra com o Irão ficou mais perto do fim, e o Brent perdeu 16%, na maior queda semanal desde 2020. E que poderão surgir moratórias à construção de data centers, e o S&P 500 registou a pior sessão desde abril de 2025.
Nenhuma destas três coisas aconteceu ainda. Não existe acordo com o Irão, nenhuma moratória foi aprovada e o novo Congresso só toma posse em janeiro.
Confesso que, numa semana assim, me interessa mais aquilo que não depende de expectativas. E aí o retrato é bastante diferente.
Os stocks de crude nas refinarias encontram-se abaixo do intervalo de 2020 a 2025. A Europa entra no inverno com o armazenamento de gás em 74.7%, e a Alemanha em 61.4%, com a eletricidade em França no valor mais elevado desde dezembro de 2022.
elitefinanceira.substack.com…
CapEx as a % of revenue are all at record highs:
-Meta: 43%
-Microsoft: 39%
-Google: 34%
-Amazon: 27%


As Magnificent 7 vão gastar $1.15 trillion em capex até 2027...
As receitas de IA hoje? 20B...
Para justificar o investimento precisam de 2T até 2030. Um crescimento de 100x em 5 anos.
As telecoms dos anos 90 também achavam que a procura ia justificar tudo. Investiram 500B em fibra óptica. O índice telecom caiu 92%... e ainda está 60% abaixo do pico de há 25 anos.
A tecnologia foi real... mas os retornos para os acionistas não foram.
A questão não é se a IA muda o mundo. É se quem está a pagar a infraestrutura vai ver esse dinheiro de volta.
Link 👇
A Grande Aposta do Capex: Quem Vai Pagar a Conta da Corrida àIA?!
open.substack.com/pub/elitef…


2
375
Em maio, a Culper Research publicou uma análise detalhada sobre a Nvidia, argumentando que, apesar das restrições comerciais americanas de 2025 e das declarações da empresa de que o negócio na China tinha caído para zero, uma parte significativa das receitas de compute (mais de 20% no FY 2026) continuava a ser impulsionada pela procura chinesa através de intermediários no Sudeste Asiático, incluindo redes de empresas de fachada com ligações a grupos como a Alibaba.
A análise é interessante e traz à luz documentos, fluxos financeiros e relações que levantam questões sobre a eficácia real das restrições. No entanto, importa reconhecer que, na prática, sabemos muito pouco ... provavelmente apenas uma fração do que realmente acontece. Restrições sem um enforcement rigoroso e contínuo tendem a ser contornadas por redes complexas, como se tem visto noutros contextos (energia, matérias-primas ou sanções a países específicos).
O caso Nvidia ilustra bem a dificuldade de limitar o acesso a tecnologia avançada num mercado global interligado. O que está documentado é apenas a ponta do iceberg.
(Vejam nos comentários do pots abaixo toda a análise)

NEW: We are short Nvidia $NVDA. We believe Nvidia has a significant China problem. Please see our full report and disclosures now available on our website, link in bio.

4
590
Num mercado genericamente "complicado" em termos de encontrar valor e anomalias.. neste artigo tentei dar algumas ideias de onde encontrar oportunidades.
elitefinanceira.substack.com…
1
14
735
"But Berkshire is now so large that the hurdle rate has to be extremely high.
Putting $10B into a mediocre business doesn’t move the needle much anymore.
Abel needs to find very large opportunities that can generate attractive returns without taking Berkshire outside its circle of competence.
Alphabet is another one I’m watching.
I understand the thesis.
It’s an exceptional business with enormous cash generation and multiple long-term growth drivers.
But I keep coming back to the same question:
What return is Berkshire actually underwriting at the price it paid?
Great business ≠ great investment"
$BRK.B $GOOG

I spent some time going through Berkshire’s Q3 report, and my takeaway on $BRK.B is more nuanced than when I started.
I still think Berkshire is one of the highest-quality businesses in the market.
But I’m finding it harder to make the investment case at today’s price than I could a year ago.
The good first.
BNSF had a very strong quarter.
Revenue was up ~15%, pretax earnings up ~19%, volumes up ~4%, and revenue per unit increased ~11%.
That is the kind of operating leverage I want to see from a railroad: more volume, pricing power and higher earnings.
BHE was also solid, with pretax earnings up ~8%.
Manufacturing was reasonably healthy as well.
And then there’s the balance sheet.
Berkshire still has more than $350B in cash and Treasury bills.
That gives Abel something almost no other company has: the ability to sit patiently while everyone else is forced to act.
I also like that he’s actually starting to deploy it.
OxyChem.
Taylor Morrison.
Alphabet.
And nearly $9.7B of Berkshire buybacks in Q3.
That tells me Berkshire isn’t simply sitting on Buffett’s cash pile forever.
But there are things I don’t like.
GEICO is the biggest one.
Q3 underwriting earnings fell roughly 45% YoY.
That deserves attention because insurance is one of Berkshire’s crown jewels. A weak quarter isn’t necessarily a thesis-breaker, but I want to see whether this is cyclical or something more structural.
The consumer businesses also caught my attention.
McLane revenue fell ~7% in Q3 and pretax earnings fell ~22%.
Several other retail businesses are seeing weaker demand.
I wouldn’t be surprised if Berkshire sees more pressure here if the consumer continues to weaken.
This is one thing I think investors sometimes forget about Berkshire:
It may have a fortress balance sheet, but the underlying businesses are still exposed to the economy.
The other thing I’m wrestling with is capital allocation.
I like the Taylor Morrison and OxyChem deals.
But Berkshire is now so large that the hurdle rate has to be extremely high.
Putting $10B into a mediocre business doesn’t move the needle much anymore.
Abel needs to find very large opportunities that can generate attractive returns without taking Berkshire outside its circle of competence.
Alphabet is another one I’m watching.
I understand the thesis.
It’s an exceptional business with enormous cash generation and multiple long-term growth drivers.
But I keep coming back to the same question:
What return is Berkshire actually underwriting at the price it paid?
Great business ≠ great investment at any price.
And this is where my view of $BRK.B has changed.
When Berkshire was around $400, I found the setup much more compelling.
Today, I think the quality is still obvious.
The valuation is what makes me hesitate.
I’m not looking at Berkshire thinking “sell.”
I’m looking at it thinking:
I want a better price.
The irony is that Berkshire is probably one of the stocks I’d most want to own during a market panic because that’s when its balance sheet, liquidity and capital allocation flexibility become incredibly valuable.
But that’s also why I’m reluctant to overpay for that optionality today.
My biggest things to watch from here:
• GEICO underwriting
• Consumer/retail demand
• BNSF margins and volumes
• BHE’s returns on incremental capital
• Abel’s acquisition discipline
• Berkshire’s buyback activity
• Where that $350B+ cash pile ultimately goes
• Whether Alphabet becomes an exceptional investment or simply an exceptional business bought at a less exceptional price
My personal conclusion after Q3:
Berkshire’s business quality hasn’t changed much. The price has.
I still want to own Berkshire.
I just don’t feel the same urgency to buy it that I did a year ago.
If the market eventually panics, I don’t have to wonder whether the company will have the financial strength to take advantage of it. I just need to make sure I’m paying a price that leaves enough upside for me.
5
10
3,113
Perigosa não diria, mas percebo a reação... Como já escrevi, não adorei a compra, e a razão tem menos a ver com a Alphabet e poderá estar mais relacionada com a posição em que a Berkshire se encontra.
Para a Berkshire, a dimensão joga contra si própria... Com tanto capital para aplicar, a zona de ação é muito estreita: só empresas de enorme capitalização conseguem ter impactos significativos, e isso deixa quase todo o mercado de fora. Na minha leitura, a tese foi escolher a melhor empresa desse universo restrito (mega caps), o que é diferente de encontrar a melhor oportunidade do mercado.
Nós, investidores pequenos/ de retalho, temos vantagens que muita gente nem se apercebe. Podemos ir a todo o lado e pescar onde há peixe. Esqueçam as empresas gigantes, onde todos têm os olhos postos.
O gráfico ajuda a ver a diferença.
As empresas mais pequenas, onde os grandes fundos não conseguem entrar, ofereciam/ oferecem (data do gráfico) a avaliação mais apetecível, e é aí que nós podemos ir...
- S&P 600 (small caps) -> abaixo de 16x: negocia abaixo da sua long-run average...
Interpretação: as large caps estão hoje com valuations mais altas comparativamente ao pico de 2021 enquanto mid e small caps apresentam valuations mais contidos... Futurologia macro é sempre difícil, mas perante valuations tão elevadas nas mega caps, alimentadas por fluxos massivos de ETFs que compram de forma passiva e sem avaliação fundamental, o risco de overvaluation e de correcões é material.
Não é recomendação de investimento.

134
Perigosa não diria, mas percebo a reação... Como já escrevi, não adorei a compra, e a razão tem menos a ver com a Alphabet e poderá estar mais relacionada com a posição em que a Berkshire se encontra.
Para a Berkshire, a dimensão joga contra si própria... Com tanto capital para aplicar, a zona de ação é muito estreita: só empresas de enorme capitalização conseguem ter impactos significativos, e isso deixa quase todo o mercado de fora. Na minha leitura, a tese foi escolher a melhor empresa desse universo restrito (mega caps), o que é diferente de encontrar a melhor oportunidade do mercado.
Nós, investidores pequenos/ de retalho, temos vantagens que muita gente nem se apercebe. Podemos ir a todo o lado e pescar onde há peixe. Esqueçam as empresas gigantes, onde todos têm os olhos postos.
O gráfico ajuda a ver a diferença.
As empresas mais pequenas, onde os grandes fundos não conseguem entrar, ofereciam/ oferecem (data do gráfico) a avaliação mais apetecível, e é aí que nós podemos ir...
- S&P 600 (small caps) -> abaixo de 16x: negocia abaixo da sua long-run average...
Interpretação: as large caps estão hoje com valuations mais altas comparativamente ao pico de 2021 enquanto mid e small caps apresentam valuations mais contidos... Futurologia macro é sempre difícil, mas perante valuations tão elevadas nas mega caps, alimentadas por fluxos massivos de ETFs que compram de forma passiva e sem avaliação fundamental, o risco de overvaluation e de correcões é material.
Não é recomendação de investimento.

Elite Financeira retweeted
Uma das coisas mais perigosas nos mercados é confundir aquilo que acabou de acontecer com aquilo que provavelmente vai acontecer a seguir.
Depois de uma década de retornos extraordinários, é natural que os investidores olhem para as grandes tecnológicas e para o S&P 500 como o destino mais óbvio para o capital. O problema é que esta confiança raramente aparece quando os ativos estão baratos. Surge precisamente depois de anos de valorização, quando as expectativas já incorporam uma boa parte do futuro.
A história tem vários exemplos. O ouro nos anos 70, o Japão nos anos 80, a Nasdaq nos anos 90 e os mercados emergentes nos anos 2000. Em todos estes casos, o ativo que dominou uma década acabou por proporcionar retornos bastante mais modestos - ou mesmo negativos - na seguinte. Não necessariamente porque os negócios deixaram de ter valor, mas porque o preço de entrada já reflectia demasiado optimismo.
É esta relação entre valuation e retornos futuros que me parece estar a ser subestimada hoje. Uma empresa pode continuar a crescer, a liderar o seu setor e a apresentar excelentes resultados, mas isso não significa que a ação seja um bom investimento ao preço atual.
No artigo explico também porque olho para os próximos dez anos com cautela em relação às mega caps americanas e ao S&P 500. Não tenho uma previsão sobre quando ou como esta rotação vai acontecer. Tenho, isso sim, dificuldade em encontrar uma margem de segurança atractiva nos ativos que concentram hoje a maior parte do entusiasmo do mercado.
O meu interesse está noutro lado: Berkshire Hathaway e sectores como met coal, oil & gas e offshore drilling services. Negócios e indústrias que passaram anos fora das preferências dos investidores, onde o subinvestimento e a redução de capacidade podem criar oportunidades que hoje não são particularmente populares.
O capital cycle ensina-nos que o capital raramente permanece para sempre nos mesmos sítios. E talvez uma das maiores vantagens de investir a longo prazo seja conseguir olhar para além dos vencedores mais recentes.
Novo artigo na Elite Financeira: O passado não é o futuro - os vencedores de uma década e os perdedores da seguinte.
elitefinanceira.substack.com…

Elite Financeira retweeted
Não dou recomendações de investimento... partilho apenas o que penso e o que faço.
Dito isto: estou long Berkshire $BRK e não tenho qualquer problema em dizê-lo...
Em nome da transparência, que tanto se fala por aqui,
muita gente manda bitaites sobre mercados, apresenta gráficos etc, valuations e dicas... Poucos dizem onde o seu próprio dinheiro está.
A boca tem de estar alinhada com a carteira. Caso contrário é só ruído.
Não compro Berkshire à espera de um 10-bagger. Compro porque quando olho para ela vejo uma empresa gerida por pessoas que pensam exactamente como eu quero que o meu capital seja gerido ... disciplina, paciência, margem de segurança, sem ego. 60 anos de track record de alocação de capital que não tem paralelo.... é uma cultura de alocação de capital!
Para mim é quase como uma obrigação de high yield com upside. Se me der 6, 7 ou 8% ao ano no longo prazo ... assino por baixo sem hesitar.
Com um balanço daqueles, com aquela cultura instalada, com aquela diversificação de negócios reais que geram cash flow todos os dias.
Prefiro mil vezes Berkshire a longo prazo do que o S&P 500 a estes valores... que carrega muito mais risco do que a maioria das pessoas percebe neste momento, ou então PPRs nacionais que te comem nas comissões e entregam pouco (carregadinhos de mega cpas americanas)...
A Berkshire não é sexy. Não vai triplicar em 12 meses. Mas deixa-me dormir bem à noite... e isso para mim vale muito.

Na terça e na quarta-feira, a Meta financiou-se com $15B em dólares e €9B em euros. Os investidores ofereceram cerca de $58B e €53B, um recorde para uma empresa na Europa. Procura não faltou.
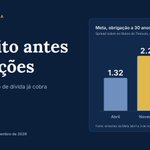
O que mudou foi o preço. Nas obrigações a 30 anos em dólares, a Meta paga agora 2.20 pontos percentuais acima dos títulos do Tesouro norte-americano. Em abril, pagava 1.32.
Quem empresta olha para a capacidade de pagar nos anos maus, e não para o entusiasmo dos lucros futuros. Quando começa a cobrar mais a empresas com negócios muito rentáveis, convém perceber porquê antes de concluir que se engana.
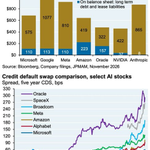
No artigo juntei o que vi nas obrigações, nos CDS, nos compromissos de $895.4B da Anthropic e na comparação com 2008. A minha leitura é que o crédito fez primeiro a pergunta que as ações só agora começam a ouvir. Posso estar enganado, e o texto diz onde a tese é mais frágil.
elitefinanceira.substack.com…

1
13
668

Concordo. Acho que o problema começa nos próprios incentivos destes fundos. Para manterem a volatilidade baixa e evitarem perdas, acabam muitas vezes por seguir o mercado e comprar aquilo que está a subir. O resultado é que muitos ficam com as mesmas posições e, quando o mercado vira, todos querem sair ao mesmo tempo... a porta fica muito pequena...
No fundo, ninguém gosta de ver o seu portfolio cair. Eu também não. Mas não podemos querer eliminar os drawdowns a todo o custo. Faz parte de investir!
Tentar fugir constantemente à volatilidade pode acabar por criar riscos ainda maiores.
Parece-me que uma parte significativa da indústria começou a confundir volatilidade com risco. E daí nasce também a ideia de que um stop-loss resolve o problema. Não resolve necessariamente. A volatilidade é uma oscilação de preços... o verdadeiro risco está em perder capital de forma permanente. São coisas muito diferentes.

The market structure is highly problematic. The marginal price setter is a super short term price follower. These funds have attracted a lot of capital because of the high demand for low vol/stability. Perversely, that demand creates the opposite: super high vol!

6
430
É um ponto interessante.
Como é que há leveraged long funds a rebentar quando o mercado nem está muito longe dos máximos históricos? Se uma correcção desta dimensão já é suficiente para provocar liquidações, fico genuinamente curioso sobre o que poderá acontecer numa queda de 10% ou 15%...

Imagine SPX only down 5% and several hedge funds blowing up. What if we are down another 10% from here?
2
29
1,220
Finalmente vamos começar a testar o pessoal carregado em tecnológicas e em ETFs do SP 500. Eu continuo a preferir a Berkshire como "index". Vamos ver a próxima década...
$BRK.B

Não faço aconselhamento financeiro... o que é “atrativo” depende da yield exigida, horizonte temporal e perfil de risco de cada um.
Dito isto, pessoalmente, prefiro Berkshire ao S&P 500, e prefiro Berkshire a ficar em Certificados de Aforro ou short-term German debt (para horizonte > 30 anos).
Não acho que existam muitas oportunidades realmente óbvias neste momento... E é precisamente aí que entra a paciência...