

Director ejecutivo de @RedAlacero. Ingeniero Industrial. Casado. 3 hijos. Hincha de Boca. 14 de Handicap.
Buenos Aires, Argentina
Joined July 2010
- Tweets2K
- Following932
- Followers236
- Likes12.3K




Pinned Tweet
¿Qué nos dicen los datos sobre la industria del acero en América Latina?
Desde @RedAlacero presentamos los principales datos de la industria latinoamericana del acero con información del mercado del acero en la región, el desempeño de los principales sectores que lo demandan y las medidas que están adoptando los países frente a la invasión del comercio desleal.
Detrás de estos indicadores aparece una realidad más amplia: fortalecer la competitividad de la región requiere consolidar la recuperación de la actividad, impulsar la inversión y generar condiciones que permitan desarrollar una cadena de valor más sólida frente a un escenario internacional cada vez más desafiante.

3
73
El primer día de #AlaceroSummit2026 dejó muchas ideas y reflexiones sobre el presente y el futuro de la industria del acero en América Latina.
Fue muy enriquecedor escuchar las perspectivas de los especialistas y referentes sobre las transformaciones del comercio internacional, el impacto de la sobrecapacidad global en nuestra región y las medidas de defensa comercial y políticas industriales que se están impulsando, con especial atención a la experiencia de México.
Comparto algunas de las reflexiones que surgieron durante el día y mañana continuamos conversando sobre los desafíos y oportunidades de la cadena de valor de la industria del acero en América Latina.


1
4
71


China concentra más de la mitad de la producción mundial de acero y, entre 2010 y 2024, sus exportaciones crecieron 181% a nivel global y 233% hacia América Latina. A través de las políticas de subsidios industriales y una escala de producción sin precedente, China provoca un escenario que presiona a las economías que operan bajo condiciones normales de mercado.
En América Latina, esta presión se suma a un deterioro de largo plazo del peso de la manufactura. El PIB manufacturero en la región cayó 4 puntos porcentuales (p.p.), al comparar el período 2010–2023 con 1990–1999, según datos del Banco Mundial y la CEPAL.
Detrás de esos números hay una discusión sobre el futuro y el desarrollo de nuestra región. Producir localmente también significa construir conocimiento, empleo, inversión y cadenas de valor. Cuando esas capacidades desaparecen, recuperarlas requiere tiempo, capital y una estrategia industrial de largo plazo.
@jorge_guajardo, ex embajador de México en China y especialista en geopolítica y comercio, analiza las claves para comprender este escenario y la necesidad de fortalecer las políticas industriales de América Latina.
Puedes ver el video completo aquí youtu.be/9KYc7wqMyyE?si=h7tf…
O Brasil possui uma das bases industriais mais importantes da América Latina. Conta com capacidade produtiva, tecnologia, talento e um mercado interno com enorme potencial de crescimento. Mas, para aproveitar esses pontos fortes, precisa garantir que o desenvolvimento de sua economia se traduza também em maior produção local.
A matéria do @BrazilJournal reflete um desafio que vai além da indústria siderúrgica: como o aumento das importações chinesas, tanto diretas quanto incorporadas em produtos manufaturados, está transformando as condições de concorrência em setores estratégicos para o país.
O caso do setor automotivo é especialmente ilustrativo. Segundo dados da Anfavea, das 173 mil unidades adicionais produzidas entre janeiro e setembro, apenas 50 mil correspondem à fabricação totalmente local, enquanto 123 mil provêm da montagem de kits importados. Ao mesmo tempo, o setor automotivo e de peças automotivas foi responsável por aproximadamente 72% do aumento das importações indiretas de aço.
Isso tem consequências em toda a cadeia de valor. Um automóvel produzido no Brasil incorpora, em média, cerca de 900 quilos de aço, além de componentes, tecnologia e mão de obra de diversas indústrias fornecedoras. Quando essa produção é substituída por importações ou montagens com baixo conteúdo local, perdem-se oportunidades de gerar valor agregado, investimento e emprego no país.
E esse é o verdadeiro risco da concorrência desleal: que o crescimento do consumo não se traduza em crescimento da indústria nacional.
No entanto, o Brasil tem enormes oportunidades pela frente. A indústria automotiva conta com compromissos de investimento próximos a R$ 200.000 milhões (US$ 37.289 milhões) e o setor siderúrgico continua investindo cerca de R$ 12.000 milhões (US$ 2.237 milhões) por ano, mesmo em um cenário de forte pressão das importações.
Estes são sinais concretos de um setor que continua apostando no Brasil, em sua capacidade de inovar e em seu potencial para competir globalmente.
O desafio é acompanhar esses investimentos com condições de concorrência leal, instrumentos eficazes de defesa comercial e políticas que fortaleçam a produção nacional e a integração de fornecedores locais.
O Brasil tem a capacidade e as condições para isso. Preservar e potencializar sua indústria é fundamental para transformar esse potencial em mais crescimento, emprego e inovação.
braziljournal.com/brands/da-…

33
Brasil tiene una de las bases industriales más importantes de América Latina. Cuenta con capacidad productiva, tecnología, talento y un mercado interno con enorme potencial de crecimiento. Pero para aprovechar esas fortalezas necesita garantizar que el desarrollo de su economía se traduzca también en más producción local.
La nota de @BrazilJournal refleja un desafío que trasciende la industria del acero: cómo el avance de las importaciones chinas, tanto directas como incorporadas en bienes manufacturados, está transformando las condiciones de competencia de sectores estratégicos para el país.
El caso automotriz es especialmente ilustrativo. Según datos de Anfavea, de las 173 mil unidades adicionales producidas entre enero y septiembre, apenas 50 mil corresponden a fabricación local plena, mientras que 123 mil provinieron del ensamblaje de kits importados. Al mismo tiempo, el sector automotor y de autopartes explicó aproximadamente el 72% del incremento de las importaciones indirectas de acero.
Esto tiene consecuencias sobre toda la cadena de valor. Un automóvil producido en Brasil incorpora, en promedio, cerca de 900 kilos de acero, además de componentes, tecnología y trabajo de múltiples industrias proveedoras. Cuando esa producción es reemplazada por importaciones o ensamblajes con bajo contenido local, se pierden oportunidades de generar valor agregado, inversión y empleo en el país.
Y este es el verdadero riesgo de la competencia desleal: que el crecimiento del consumo no se traduzca en crecimiento de la industria nacional.
Sin embargo, Brasil tiene enormes oportunidades por delante. La industria automotriz cuenta con compromisos de inversión cercanos a R$ 200.000 millones (USD 37.289 millones) y el sector siderúrgico continúa invirtiendo alrededor de R$ 12.000 millones (USD 2.237 millones) anuales, incluso en un escenario de fuerte presión importadora.
Son señales concretas de una industria que sigue apostando por Brasil, por su capacidad de innovar y por su potencial para competir globalmente.
El desafío es acompañar esas inversiones con condiciones de competencia justa, instrumentos efectivos de defensa comercial y políticas que fortalezcan la producción nacional y la integración de proveedores locales.
Brasil tiene la capacidad y las condiciones para hacerlo. Preservar y potenciar su industria es fundamental para transformar ese potencial en más crecimiento, empleo e innovación.
braziljournal.com/brands/da-…
32
El exceso de capacidad global de acero sigue creciendo y las medidas individuales ya no alcanzan para revertir esta tendencia.
En su última Reunión Ministerial, los países miembros del Foro Global sobre el Exceso de Capacidad Siderúrgica (GFSEC) reconocieron la necesidad de avanzar hacia una respuesta internacional más coordinada. El objetivo ya no es solamente mitigar los efectos de la sobrecapacidad, sino comenzar a actuar también sobre sus causas: subsidios, apoyo estatal, SOEs (State-Owned Enterprise) y financiamiento de nueva capacidad. Entre los miembros permanentes de América Latina, participaron México, Brasil y Argentina.
Los datos muestran la magnitud del desafío: para 2028 se proyecta que la sobrecapacidad alcance 745 Mt, un 24 % más que en 2024 y el nivel más alto de la última década. Por otra parte, según la @ocdeenespanol, una empresa china de acero mediana recibe subsidios 15 veces mayores en relación con sus activos que una empresa típica del resto del mundo. A esto se suma una expansión de las exportaciones chinas, que alcanzaron un récord de 131 Mt en 2025, un 153% más que en 2020.
Frente a este escenario, los miembros del GFSEC acordaron un nuevo Marco Integral de Acción Conjunta (Milwaukee Framework), que propone fortalecer los instrumentos de defensa comercial, mejorar la trazabilidad del acero, combatir la elusión y el desvío de comercio, incorporar los productos manufacturados que contienen acero dentro de las acciones previstas, y monitorear anualmente la implementación y efectividad de las acciones adoptadas.
Para América Latina, esta coordinación tiene una importancia estratégica. A medida que las principales economías refuerzan sus mecanismos de defensa comercial, aumenta el riesgo de que los excedentes se desvíen hacia mercados con herramientas menos desarrolladas, profundizando la presión sobre nuestra industria y sus cadenas de valor.
El nuevo marco de acción abre una oportunidad para fortalecer la cooperación internacional y construir respuestas de largo plazo. La coordinación entre países es fundamental para avanzar hacia un mercado global del acero con reglas más claras y condiciones de competencia más equilibradas.
Los invito a leer los documentos completos:
GFSEC – Comprehensive Framework for Joint Action:
steelforum.org/content/dam/s…
GFSEC – Ministerial Statement 2026: steelforum.org/content/dam/s…
32
Lo que está ocurriendo en Tailandia debería encender una señal de alerta para América Latina: atraer inversiones extranjeras no siempre significa desarrollar industria local.
Una reciente investigación de @nytimes muestra cómo la expansión de los fabricantes chinos de vehículos eléctricos está transformando la industria automotriz tailandesa, históricamente uno de los principales motores productivos del país.
Los números son contundentes. En apenas cuatro años, las marcas chinas pasaron de una presencia prácticamente inexistente a controlar cerca del 85% del mercado de vehículos eléctricos. Mientras tanto, fabricantes tradicionales reducen operaciones, proveedores locales cierran y una cadena de suministro que emplea a unos 700.000 trabajadores enfrenta una profunda transformación. Especialistas locales advierten que podrían perderse hasta 300.000 empleos en los próximos cinco años.
Pero hay un aspecto todavía más preocupante: gran parte de esta expansión no está generando los encadenamientos productivos locales que se esperaban. Según los especialistas consultados por el medio, algunas empresas chinas operan con ecosistemas de proveedores propios, mantienen la tecnología central en China y limitan las oportunidades para que las industrias nacionales participen de esas cadenas de valor.
El resultado es una paradoja: llegan nuevas fábricas e inversiones, pero al mismo tiempo se debilita el entramado industrial que el país construyó durante décadas.
Para América Latina, este caso representa una advertencia concreta.
El riesgo es que nuestras economías terminen convertidas en mercados de destino o plataformas de ensamblaje, mientras perdemos producción local, proveedores, empleo calificado y capacidades industriales que tardaron décadas en desarrollarse.
La desindustrialización no ocurre solamente cuando cierran las fábricas. También ocurre cuando dejamos de producir los componentes, la tecnología y el conocimiento que generan valor.
América Latina necesita una estrategia industrial coordinada y de largo plazo que permita atraer inversiones sin resignar sus capacidades productivas.
Porque el verdadero desarrollo no se mide solamente por cuánto se produce dentro de un país, sino por cuánto valor queda en su industria, sus trabajadores y sus comunidades.
Nota completa:
nytimes.com/2026/10/16/busin…

O que está acontecendo na Tailândia deveria servir de alerta para a América Latina: atrair investimentos estrangeiros nem sempre significa desenvolver a indústria local.
Uma pesquisa recente do @nytimes mostra como a expansão dos fabricantes chineses de veículos elétricos está transformando a indústria automotiva tailandesa, historicamente um dos principais motores produtivos do país.
Os números são contundentes. Em apenas quatro anos, as marcas chinesas passaram de uma presença praticamente inexistente a controlar cerca de 85% do mercado de veículos elétricos. Enquanto isso, fabricantes tradicionais reduzem suas operações, fornecedores locais fecham e uma cadeia de suprimentos que emprega cerca de 700 mil trabalhadores enfrenta uma profunda transformação. Especialistas locais alertam que até 300 mil empregos podem ser perdidos nos próximos cinco anos.
Mas há um aspecto ainda mais preocupante: grande parte dessa expansão não está gerando as cadeias produtivas locais que se esperava. Segundo os especialistas consultados pelo veículo de comunicação, algumas empresas chinesas operam com ecossistemas próprios de fornecedores, mantêm a tecnologia central na China e limitam as oportunidades para que as indústrias nacionais participem dessas cadeias de valor.
O resultado é um paradoxo: chegam novas fábricas e investimentos, mas, ao mesmo tempo, enfraquece-se a estrutura industrial que o país construiu ao longo de décadas.
Para a América Latina, esse caso representa um alerta concreto.
O risco é que nossas economias acabem se transformando em mercados de destino ou plataformas de montagem, enquanto perdemos produção local, fornecedores, empregos qualificados e capacidades industriais que levaram décadas para serem desenvolvidas.
A desindustrialização não ocorre apenas quando as fábricas fecham. Ela também ocorre quando deixamos de produzir os componentes, a tecnologia e o conhecimento que geram valor.
A América Latina precisa de uma estratégia industrial coordenada e de longo prazo que permita atrair investimentos sem abrir mão de suas capacidades produtivas.
Porque o verdadeiro desenvolvimento não se mede apenas pelo quanto se produz dentro de um país, mas pelo quanto de valor permanece em sua indústria, seus trabalhadores e suas comunidades.
24
Ezequiel Tavernelli retweeted

Este año, Rafael Scott será uno de los speaker de #AlaceroSummit2026.
Es socio de @McKinsey en la oficina de Ciudad de México y lidera la práctica de Materiales y Energía. Con más de 16 años en la Firma, ha sido un asesor clave para las empresas más importantes del sector siderúrgico del país en temas de estrategia, competitividad, transición energética y sostenibilidad.
Su presentación “Transformando la industria del acero con IA” será clave para comprender cómo las nuevas tecnologías pueden generar un futuro sostenible en el sector.
Conoce la agenda completa y adquiere tu ticket en alacero.summit.org
“Lo único que no hay que hacer con China es quedarse con los brazos cruzados”.
La reflexión de @MyersMargaret durante el Coloquio de @idea_arg pone en palabras un desafío que desde la industria latinoamericana venimos señalando hace tiempo.
China ya no compite solamente en manufacturas tradicionales. Después de décadas de planificación industrial, hoy avanza rápidamente sobre sectores de mayor valor agregado y tecnología, mientras profundiza una estrategia de autosuficiencia tecnológica respaldada por políticas de Estado.
Como señala Myers, las exportaciones chinas hacia América Latina están creciendo más rápido que nuestro comercio hacia China. Y las consecuencias ya se observan en los cordones industriales de nuestros países.
El problema no es comerciar con China. El problema es hacerlo sin una estrategia frente a profundas asimetrías competitivas.
Tenemos recursos, talento, tecnología instalada y conocimiento para producir los aceros más exigentes que requiere toda la industria. Pero necesitamos condiciones que permitan que esas capacidades sigan creciendo.
América Latina necesita una estrategia regional, coordinada y de largo plazo.
clarin.com/economia/coloquio…

25
La industria del acero en Argentina tiene grandes oportunidades por delante. El desarrollo de sectores como energía, Vaca Muerta, minería, infraestructura y agroindustria abre nuevas posibilidades para impulsar la producción, atraer inversiones y fortalecer las cadenas de valor del país.
Esta semana estuve en Rosario, donde asistí a la 26ª Conferencia del Acero IAS, organizada por el @InsArSiderurgia. Un encuentro técnico de referencia para nuestra industria, que abarca toda la cadena de producción del acero con especial foco en transformación digital, seguridad y medio ambiente. Un espacio para conocer los últimos avances tecnológicos, compartir experiencias y acceder a investigaciones y trabajos técnicos desarrollados por profesionales y especialistas del sector.
Fue también una excelente oportunidad para reencontrarme con colegas y líderes de la industria, escuchar sus perspectivas e intercambiar ideas sobre los desafíos y oportunidades que tenemos por delante.
Aprovechando mi visita a la región, también tuve la oportunidad de recorrer el complejo industrial de Arcelor Mittal Acindar en Villa Constitución, conocer de cerca sus operaciones e intercambiar perspectivas sobre los desafíos y oportunidades de la producción siderúrgica en Argentina.
Estos encuentros y visitas nos permiten conocer de cerca los avances y desafíos de nuestra industria y reafirmar la importancia de seguir fortaleciendo una cadena de valor del acero competitiva, innovadora y preparada para acompañar el desarrollo industrial de Argentina y de toda América Latina.


1
60


Brasil tiene industria, recursos, conocimiento y capacidad para seguir creciendo. Pero también enfrenta un desafío que exige actuar: recuperar competitividad y fortalecer su mercado interno frente a una presión importadora que no deja de crecer.
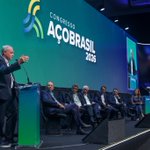
El 29 y 30 de septiembre participé de la 36° edición del Congreso Aço Brasil 2026 en São Paulo, donde tuvimos la oportunidad de debatir sobre el presente y, especialmente, sobre el futuro de una industria estratégica para el desarrollo del país.
Los números muestran la dimensión del desafío. Entre 2020 y 2026, las importaciones directas brasileñas de productos siderúrgicos laminados pasaron de 1,958 Mt a 4,872 Mt: un crecimiento de casi 149%. Pero la presión no llega solamente a través del acero importado directamente. En ese mismo período, el ingreso indirecto de acero contenido en automóviles, máquinas, equipos y otros productos manufacturados prácticamente se duplicó, pasando de 3,611 Mt a 7,209 Mt.
A pesar de un escenario desafiante, la industria brasileña continúa invirtiendo en innovación, productividad, personas, eficiencia energética y productos de mayor valor agregado. Brasil tiene, además, ventajas concretas para producir acero con menor intensidad de carbono y una enorme oportunidad vinculada a infraestructura, energía, movilidad, agricultura y las nuevas cadenas industriales.
Defender la industria brasileña no significa cerrarse al mundo. Significa generar las condiciones para que las inversiones puedan seguir llegando, para que las empresas puedan modernizarse y para que Brasil transforme todo su potencial en más producción, empleo, tecnología e innovación.
Encuentros como el Congreso @acobrasil son fundamentales para construir una agenda compartida entre toda la cadena de valor industrial y el sector público.
Porque una industria fuerte es indispensable para construir un Brasil más competitivo, innovador y preparado para crecer.


1
2
72


Para entender por qué los productos chinos llegan a nuestros mercados a precios tan bajos, también hay que mirar lo que ocurre detrás de esos precios.
China construyó durante años un sistema de apoyo a sectores estratégicos que combina subsidios, beneficios fiscales, crédito y acceso a tierra en condiciones preferenciales. Según una estimación del FMI, el costo fiscal equivalente de estos instrumentos llegó al 4,4% de su PIB en 2023.
Ese dato abre una conversación importante para América Latina. La competencia internacional también está definida por las políticas industriales que respaldan la producción. Y cuando existen diferencias de esta magnitud, el impacto llega a toda la cadena: inversión, producción, proveedores, empleo y capacidad para agregar valor dentro de nuestros países.
@jorge_guajardo, ex embajador de México en China y especialista en geopolítica y comercio, explica las claves de este modelo y los desafíos que plantea para nuestra región.
Comprender cómo compite China también es parte de pensar cómo queremos competir desde América Latina.
Puedes ver el video completo aquí youtu.be/9KYc7wqMyyE?si=h7tf…
¿Cómo hace China para inundar el mundo de productos baratos?
El modelo industrial chino, respaldado por subsidios y apoyos estatales, permite colocar productos en los mercados internacionales a precios artificialmente bajos, difíciles de igualar para productores que operan bajo condiciones normales de mercado.
China concentra el 52% de la producción mundial de acero y, ante un mercado interno que ya no absorbe toda su capacidad productiva, vuelca sus excedentes hacia otros mercados. Entre 2010 y 2024, sus exportaciones de acero crecieron un 181% a nivel global y más de un 230% hacia América Latina.
@jorge_guajardo, ex embajador de México en China y especialista en geopolítica y comercio, analiza las claves para comprender este escenario y la necesidad de fortalecer las políticas industriales de América Latina.
Te invitamos a ver el video completo aquí:
youtu.be/9KYc7wqMyyE?si=h7tf…
57
Ezequiel Tavernelli retweeted

🏗️♻️ En el Día Mundial de la Construcción Sostenible, destacamos el rol del acero en una construcción más sostenible. A través del Desafío Alacero, @redalacero impulsa a estudiantes de arquitectura de la región a explorar nuevas propuestas para el futuro de la construcción.
¡No te quedes afuera del principal encuentro de la cadena de valor de la industria del acero en América Latina!
Hasta el 27 de septiembre puedes conseguir tus tickets con descuento para el #AlaceroSummit2026
🗓️10 y 11 de noviembre
📍Ciudad de México
Tickets e información en summit.alacero.org


1
44
La desindustrialización tiene consecuencias concretas: fábricas que cierran, empleos que desaparecen y cadenas de valor que pierden capacidad para producir.
América Latina enfrenta esa presión en un escenario marcado por la escala de producción de China, sus políticas de subsidios industriales y una creciente presencia en los mercados internacionales. El acero permite dimensionarlo: China concentra cerca de la mitad de la producción mundial y, entre 2010 y 2024, sus exportaciones crecieron un 181% a nivel global y un 233% hacia América Latina.
¿Qué está impulsando esta expansión? ¿Qué sucede cuando el mercado interno chino ya no alcanza para absorber su producción? ¿Y qué implica este modelo para el futuro industrial de nuestra región?
@jorge_guajardo, ex embajador de México en China y especialista en geopolítica y comercio, analiza las claves para comprender este escenario y la necesidad de fortalecer las políticas industriales de América Latina.
Te invitamos a ver el video completo en el siguiente link: youtu.be/9KYc7wqMyyE?si=h7tf…