

Mg. en Economía UBA. Economista principal en @BBVAResearch. Orgulloso hincha de San Lorenzo.
Argentina
Joined August 2010
- Tweets3.8K
- Following718
- Followers7.7K
- Likes9.7K


Pinned Tweet
TIPS PARA HACER PRONÓSTICOS MACROECONÓMICOS
Se me ocurrió que podía ser útil una pequeña guía de consejos para aquellos que estén empezando a trabajar en esto (y tal vez para los que tienen alguna experiencia también). Son cosas que quizás están en los libros y quizás no, pero que considero útiles para el oficio y las aprendí de mi experiencia personal (hace 15 años que hago estas cosas). No son “reglas” ni ahí, pero sí consejos:
1- No enloquecerse por predecir perfectamente bien la muestra sobre la que estás estimando el modelo. Hay que concentrarse en minimizar el error de pronóstico FUERA de muestra. Si estimas muy bien la muestra, corres riesgo de sobreajustarte a esos datos y perder capacidad predictiva/de generalización.
2- Intentar que el modelo sea lo más parsimonioso posible. Usar la menor cantidad de variables que sean necesarias para captar adecuadamente lo que buscas predecir. Cuántas más variables se agreguen, se corre riesgo de meter solo ruido y poca información valiosa (y a la vez hacer más tedioso el proceso de estimación e inferencia).
2bis- Hay técnicas de aprendizaje automático (machine learning) y econométricas tradicionales que ayudan a achicar/jerarquizar el número de variables relevantes y separar el ruido de lo que no lo es, pero también existe la necesidad de tener cierto criterio experto/marco teórico que el pronosticador debe usar para terminar de decidir qué queda afuera y qué no.
3- Si te interesa pronosticar una variable que tiene “sub-componentes”, recomiendo pronosticar el agregado primero, no pronosticar las partes y después sumarlas. Si se pronostica cada parte y luego las sumas, estarás sumando los errores de pronóstico de cada sub-componente. Por ejemplo, si queres predecir el PIB, comenzaría primero por pronosticar el agregado, y en todo caso luego hacer los subcomponentes por otra parte y al final chequear consistencia entre los dos ejercicios. En general, es más preciso pronosticar derecho el agregado.
4- No todo modelo es un martillo y no todo pronóstico es un clavo. En general, se usan técnicas distintas para pronosticar a corto plazo y a largo plazo, o a distintas frecuencias temporales (diaria, mensual, trimestral, anual). Necesitas distintas herramientas. Y siempre salen nuevas, es importante mantenerse actualizado. Aunque es verdad también que "lo viejo funciona" dentro de todo bien.
5- Siempre chequear/limpiar estacionalidad de las variables, fundamentalmente cuando las variables que incluis en el modelo tienen patrones estacionales distintos (casi siempre).
6- Los modelos pifian, obviamente, pero deben pifiar en promedio tanto por arriba como por abajo. Si siempre sobre(sub)estiman para el mismo lado, entonces el modelo tiene un sesgo (y se debería corregir).
7- La vida cambia, los modelos cambian. Cuando cambia el entorno, es altamente probable que los parámetros del modelo que tanto te costó calcular queden obsoletos, por lo que es necesario re-estimarlo cada cierto tiempo o cuando hay grandes cambios de contextos. Las elasticidades/relaciones entre variables no son completamente estáticas ni están escritas en piedra.
Espero que sean útiles estos consejos. Si se les ocurre alguna otra cosa valiosa escríbanme.
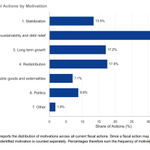
Se publicó esta semana una base de datos nueva de "acciones fiscales" que cubre 142 países desde 1990, con la particularidad de que tiene un enfoque "narrativo": usan IA para identificar medidas de los gobiernos junto con su motivación, timing, y otros detalles (como si las medidas fueron de impuestos o gasto): imf.org/en/publications/wp/i…
Está acompañada de un paper que explica algunas características y conclusiones que se pueden sacar de la base. Por ejemplo, la motivación principal que encuentran para las medidas fiscales es lograr sostenibilidad de la deuda, siendo la segunda "redistribución", muy seguida de "crecimiento de largo plazo". Y desagregan si para cada objetivo se usaron impuestos, gastos o combinación de ambas.
El paper es largo y tiene muchas cosas interesantes: frecuencia de medidas expansivas vs contractivas (adivinen si las expansivas son más frecuentes o no), comparación con otros datasets, etc.
Ademas de que esta bueno per se, me parece un buen ejemplo de las cosas nuevas que se van a poder estudiar gracias a la IA, en pos de evaluar impacto de políticas económicas: datasets con cobertura muy amplia, que detecte motivaciones, métricas de éxito/fracaso, impacto en el sentimiento social, etc.


Sosteniendo un melon invertido imaginario para explicar hipergrafos y riesgo financiero sistémico en el Seminario de Econometria y Redes Complejas de hoy en el @iiep_oficial
Gracias @Netlab_IIEP por la organización, siempre es muy divertido participar de estos workshops (👏👏👏 @sderaco , @GabriMontesRo y @vsemesh ❤️)
🤖 Made with AI


Este jueves y viernes se hará el workshop anual sobre econometria y redes complejas en la UBA.
El viernes a la mañana estaré exponiendo mi trabajo sobre redes de credito comercial aplicando hipergrafos. Una lente distinta e interdisciplinaria de ver el riesgo sistémico.
Es un lindo espacio para escuchar cosas nuevas!

🗓️22 y 23/10-9H🕘
🟤Workshop Interdisciplinario en Econometría y Redes Complejas @netlab
📍Av. Córdoba 2122, Aula Olivera @UBAeconomicas
📋Programa: bit.ly/Prog-WERC2026a
🔗Más info: bit.ly/WS-2026-info
Conferencias👇


En el análisis del Presupuesto 2027 de la OPC publicaron este muy buen cuadro con el cronograma de las inversiones del RIGI, proyecto por proyecto.
Incluyen los 23 proyectos que estaban aprobados al 15/sep, por un total de USD 33.800 millones.
Como está planteado, no se puede calcular un monto inversión año por año, pero se pueden estimar rangos:
2024-27: minimo USD 9.000 - maximo 26.800 millones
2028+...: minimo USD 7.000 - maximo 24.800 millones
Es decir, hay unos 17.800 millones (53% de lo comprometido hasta ahi) que segun los cronogramas transitarían con flexibilidad entre 2027 y 2028+... (es 2-2,5% del PIB).
Obvio que esos 17.800 son de máxima y no se iban a realizar en ningún escenario solo en 2027, pero si se ejecuta demasiado poco de ese monto antes de dic-27 también es un factor relevante a tener en cuenta de cara al pipeline comprometido para el próximo mandato presidencial
(y esta cuenta no incluye los 3 proyectos por casi USD 18.000 millones que se aprobaron post-Presupuesto).
Va el link al informe por si interesa: opc.gob.ar/presupuesto-de-la…

Federico Forte retweeted

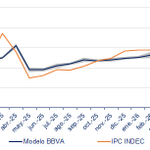
🇦🇷 #Argentina | Los alimentos impulsan la subida de la #inflación en septiembre al 1,9% m/m, aunque el dato de la inflación núcleo confirma la tendencia positiva.
👉 @FedeeForte
🛒Conoce aquí todas las cifras: bbvaresearch.info/3UstcF4🔍

Federico Forte retweeted

Total Factor Productivity, Argentina, Period 1950-2026 (draft-preliminar). Empalme agregado ARKLEMS+LAND con la nueva serie del INDEC.

Nuestros modelos de machine learning en @BBVAResearch nos están dando la inflación de septiembre en 2.0% +/- 0.1 pp

Divina timba.
"Pre-IPO perpetuals": invertir en acciones que todavia no salieron al público, con informacion prácticamente nula de balances/negocios/fcf/etc...

Retail usually only gets access to private companies once they go public and the first move is priced in. Pre-IPO perpetuals let you trade your view before the shares exist.
OpenAI, Anthropic, and Oura are live on Liquid now. You can go long or short any of them, 24/7, without an allocation or a secondary-market seller.
The pipeline behind them is already building. Nscale filed its S-1 in September and is lining up a New York listing. Databricks, Anduril, ClickHouse, and plenty of others could be up next. More pre-IPO markets are coming as those names get closer.
Trade the ones that are live. The rest of the list is next.
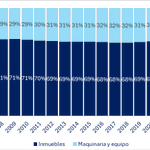
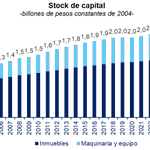
El INDEC publicó por primera vez una serie de la productividad de la economía argentina y actualizó la serie del stock de capital después de 20 años.
Van algunos primeros datos interesantes:
1) Entre 2004 y 2025 el stock de capital creció a una tasa promedio anual de 2,6%.
Según la serie previa que había (1990-2006), entre 1990 y el 2000 también había crecido a una tasa promedio de 2,6% anual. Luego vino la crisis de 2001 y el promedio 1990-2006 terminaba dando +2,2% anual.
(... sigue)


El INDEC difunde una nueva publicación que actualiza, después de 20 años, la medición sobre el stock de capital para el período 2004-2025; y presenta, por primera vez, la productividad de la economía argentina (2016-2025). Más información en: indec.gob.ar/ftp/cuadros/eco…

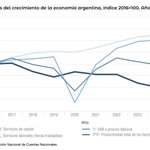
4) Sobre la contabilidad del crecimiento económico publicaron datos desde 2016.
En estos gráficos se ve uno de los problemas más grandes que ha tenido Argentina para crecer y que explican buena parte del desempeño flojo en los últimos 15 años: la Productividad Total de los Factores cayó 0,9% promedio anual desde 2016 a 2025
Revertir esto es clave para salir del estancamiento de largo plazo.


La "paradoja de la capacidad" de los modelos de IA aplicados a finanzas
Un grupo de MIT y Harvard plantean (aquí: arxiv.org/abs/2609.04373) que, como el entrenamiento de los distintos agentes de IA tienden a coincidir en sus metodologías y objetivos, modelos más capaces tienden a comportarse más similarmente, creando una mayor correlación entre sus acciones.
Esto generaría una paradoja: mejorar los modelos individuales puede no necesariamente producir mejores resultados a nivel sistémico (al menos en su aplicación a los sistemas financieros), porque estos modelos tenderían a comportarse y reaccionar en forma muy correlacionada, generando movimientos de mercado cuya elevada correlación generaría un piso de riesgo no diversificable.
Esto podría implicar que, si todos los agentes de IA tienden a entrenarse de la misma manera y con las mismas metas, y son aplicados masivamente a los mercados, el nivel promedio de heterogeneidad de participantes en el mercado podría achicarse (por ejemplo, la cantidad inversores bullish versus bearish, cuya interacción al final del día es la que define el precio de los activos financieros). Esto generaría vaivenes más fuertes y sincronizados entre actores, originando ciertos niveles de riesgo "piso" muy difíciles de minimizar a nivel sistémico.
Sería algo así como una nueva externalidad causada por comportamientos más capaces de los modelos de IA y, ergo (quizás) más sincronizados, que genera cierto perjuicio a nivel agregados.
Este planteo no necesariamente será realidad (tiene varios supuestos discutibles), pero es importante empezar a pensar estas externalidades y efectos de red que surgirán por la proliferación de los agentes en muchas de las tareas del día a día.

Muy interesante, y muy relevante para explicar los ratings soberanos de Argentina!

Ratings largely determine spreads. Yet, their construction remains largely a black box. Our paper assesses the relative importance of debt, deficits and country specific effects in the determination of these ratings. The evidence is at odds with a simple model of default: more importance of debt, less importance of forecast deficits, limited role of r-g, surprisingly large role of country effects.
We are agnostic. The model may be too simple in some fundamental ways. Or the rating agencies may be using incorrect weights. Or a mix of the two... We hope the paper triggers a useful discussion.
Se viene uno de los fenómenos de "El Niño" más fuertes de la historia (implica muchas lluvias).
Estaba pensando que las últimas dos elecciones presidenciales se dieron en el marco de sequías históricas (2018-19 y 2023). Dos "La Niña" fuertisimas que nos recortaron cerca de 30% las exportaciones agrícolas y fogonearon más las crisis cambiarias de esos años.
La de 2027 será entonces una elección presidencial en un entorno opuesto en términos climáticos. Si no genera inundaciones o rupturas de infrastructura severas, los rendimientos de las cosechas tienden a ser mejores al promedio.
Veremos en vivo y en directo cómo influyen las fuerzas del cielo en la economía del año que viene ja

Super Niño 2026: qué se sabe del fenómeno que cambiará por completo el pronóstico en la Argentina a.ln.com.ar/3UXWg7q


Circularon en la @RedNIE5 mi trabajo en el que propongo el uso de hipergrafos para el análisis de las redes de crédito entre bancos y empresas.
Los hipergrafos son una herramienta matematica que permite analizar relaciones multilaterales (no simplemente "BI"laterales); por lo que sugiero que son particulamente útiles para estudiar las exposiciones comunes de muchos bancos a una misma empresa deudora.
Pueden encontrar un resumen más detallado acá: xitter.cf/FedeeForte/status/2076…
Y si hay interés se podría organizar un seminario para contar esta metodología novedosa, que puede aplicarse a otros contextos.

El marco propuesto proporciona un criterio novedoso para detectar instituciones con un mayor potencial de amplificación de tensiones que aquellas seleccionadas mediante medidas de centralidad alternativas.
Por @FedeeForte
ideas.repec.org/p/aoz/wpaper…

Federico Forte retweeted

#FIEL incorpora Asistente de Estadísticas. Estudiantes de Economía promediando carrera. Perfil cuantitativo: herramientas de estadística y programación.
CV y analítico a: [email protected]