




Bientôt, avec les contraintes autour de l'utilisation de l'IA si LFI passe
posséder son propre hardware pour faire tourner son modèle en local sera vu comme un acte de résistance. ✊
19
1,776
Just fact.
Le nucléaire, c'est la seule source d'énergie qu'on peut déployer et maintenir de bout en bout de manière souveraine. On a le savoir-faire chez nous, on a nos ingénieurs et on maîtrise la filière.
Le renouvelable c'est bien mais on a ni les matières premières, ni les chaînes de productions du photovoltaïque. Les états unis sont également dans cette situation c'est une des grosses raisons pour laquelle les républicains là bas sont anti renouvellable.
Croyez-moi que si les Américains maîtrisaient toute la chaîne de production du renouvelable sur leur sol, ils en planteraient partout et nous feraient la morale avec.
C'est la même dynamique pour la voiture électrique (qui est moins polluante par exemple, mais soyons clairs : les US s'en tapent de l'écologie, ils servent leurs intérêts économiques avant tout).
S'ils bloquent sur certaines technos vertes ou mettent des barrières douanières, c'est uniquement parce qu'ils refusent de filer les clés de leur souveraineté industrielle à la Chine.
--------------
Concernant l IA, n'en déplaise à certains, c'est le meilleur moyen d'embrasser un jour une bonne parties des idéaux socialistes (moins de travail, plus de répartition des richesses et moins d inégalités) à condition de la réguler intelligemment c'est à dire en ne freinant pas son expansion au contraire en la favorisant et en garantissant que les gains de production puissent produire des richesses qui puissent être mieux réparties entre les citoyens.
Mais pour cela il faut qu'on ait notre mot à dire sur le sujet et pour cela il faut qu'on ait un pouvoir décisionnel dessus et pour ça il faut :
- qu'on soit compétitif sur l IA
- qu'on ait les datacenter chez nous
- qu'on ait des champions locaux de l IA.
En gros du compute et des modèles pour qu'on ait l autonomie de décider ce que l innovation devienne en Europe pour nous même. Pour que ce ne soit pas les américains ou les chinois qui en décident à notre place.
Faut arrêter de mettre les libéraux et les socialistes dos à dos. On aspire tous à un monde meilleur c'est juste que nous ne sommes pas d'accord sur la méthode.
Car certains embrassent des idées préconçues toutes faites, dont les conséquences de 2e ordre sont délétères et déservent complètement l objectif visé.

Nous sommes à la veille de devenir les esclaves d'empires chinois, états-uniens et peut être russes.
Le niveau de déconnexion sidérant de ce parti, qui veut nous sortir intégralement du nucléaire, est un danger pour la France.
Des dizaines de milliards d'euros sont investis pour maintenir l'avantage comparatif en ce domaine, et que nous sommes le pôle de stabilité du réseau électrique européen.
Nous le sacrifierions d'un trait. Tout en restant exposés aux dangers du nucléaire, aggravant notre dépendance énergétique, notamment à l'égard du Golfe, sabrant notre souveraineté et la possibilité d'une politique étrangère indépendance. Et enfin, à l'égard de terres rares dont dépendent les énergies dites renouvelables, donc à la Chine.
L'importation des délires ludites sur l'IA concernant les datacenter aggrave cette déconnexion majeure, à l'heure où une énorme redistribution des richesses s'apprête à intervenir.
Appeler, sur ce thème qui requiert des investissements immédiats majeurs, à l'organisation de "conférences sociales" avec des syndicats qui ne représentent plus rien et alors qu'aucun des acteurs du secteur est français, est au-delà du réel.
Mettre en place un gel des prix et le fait de négocier à la baisse (pétrole, énergie, produits de première nécessité etc...) sont présentées comme des mesures faites pour le peuple
Alors, oui effectivement, a court terme c'est vrai. Toutefois, à long terme....
Cela a des conséquences du second ordre qui peuvent avoir des répercussions dramatiques sur l'offre. prenons un scénario conditionnel :
1. Un gouvernement impose un prix. Celui ci est insuffisant pour maintenir certaines productions.
2. Les entreprises réduisent l'offre, l'investissement ou quittent le marché.
3. Le gouvernement interprète principalement ces réactions comme un refus de coopérer ou un sabotage.
4. Il impose alors des obligations de production, des restrictions de sortie ou des réquisitions.
5. L'incertitude supplémentaire décourage d'autres investissements, ce qui appelle encore davantage d'intervention.
Un cercle vicieux qui pousse a toujours plus de contrôle et plus de contrainte.
‐------------
Ce schéma est déjà visible dans une certaine mesure avec les pénuries de certains médicaments en France.
Pour protéger le budget de la Sécurité sociale et garantir l'accès aux soins, l'État négocie et fixe des prix plafonds, parfois extrêmement bas, sur de nombreux médicaments matures (comme les génériques ou les antibiotiques de base). Sur le papier, le citoyen est gagnant.
Mais dans la réalité (étapes 1 et 2), les marges deviennent insuffisantes face à la hausse des coûts de production pour justifier de maintenir des lignes de production en France.
La conséquence c'est que les laboratoires sous-traitent, délocalisent ou abandonnent carrément la production de certaines molécules.
Puis les stocks sont alloués en priorités vers des places d'autres pays où les marges sont plus importantes.
L'offre s'effondre et on se retrouve dans des situations de pénuries régulière avec plus aucun contrôle souverain sur notre production.
-----------
Finalement lorsque les pénuries arrivent dans nos pharmacies, la réaction politique (étapes 3 et 4) consiste souvent à pointer du doigt les industriels, à exiger des relocalisations forcées ou à imposer des obligations de stocks, sans pour autant corriger le problème fondamental du prix.
Cette pression et cette incertitude (étape 5) finissent par dissuader tout nouvel investissement industriel sur le territoire, aggravant encore la dépendance et les ruptures de stock.
L'intention de départ est louable, mais ignorer les conséquences de second ordre finit toujours par détruire l'offre, au détriment direct de ceux que l'on cherchait à protéger.
C'est inévitable.
Si on fait la synthèse de ce que le marché semble en train de pricer dans cette séance de baisse historique pour le nasdaq
On a valorisé toute la chaîne IA sur une accélération permanente : toujours plus de compute, de datacenters, de commandes et de revenus pour financer la suite.
Sauf que quelques grains de sable peuvent suffire à enrayer la machine.
Avec la victoire des démocrates, le risque de blocages sur les nouveaux datacenters augmente. Ajoute les difficultés e raccordement, la régulation de l’IA et les interrogations sur la demande : le marché commence à envisager que tout arrive moins vite que prévu.
Et dans une industrie qui a déjà engagé des sommes colossales, le calendrier compte énormément.
Des datacenters retardés, ce sont des commandes de puces décalées, un risque de haut de cycle sur la mémoire, une montée en puissance de la photonique repoussée. Toute la supply chain peut prendre le choc.
Mais surtout, les revenus peuvent attendre. Les intérêts sur la dette déjà levée continuent de courir.
Quelques trimestres de décalage peuvent donc devenir un énorme problème de trésorerie : il faut financer plus longtemps la construction et les intérêts avant d’encaisser les revenus attendus. Avec potentiellement du refinancement plus cher, de la dilution, des commandes coupées et, dans les cas les plus fragiles, un risque de défaut.
Une demande immense à long terme ne garantit pas de pouvoir payer ses échéances à court terme.
Derrière, il y a le financement circulaire. Nvidia, CoreWeave, les hyperscalers, les labs… Fournisseurs, clients et investisseurs sont imbriqués. Si les revenus attendus prennent du retard alors que les engagements financiers restent, la fragilité de l’un peut se transmettre aux autres.
Les hyperscalers pourraient pourtant profiter de la situation : ceux qui possèdent déjà du compute raccordé détiennent une ressource qui devient plus difficile à reproduire. La valeur pourrait se déplacer vers les capacités existantes.
Mais leur free cash flow est déjà sous pression. Et s’ils doivent renouveler leurs puces plus rapidement pour produire davantage de calcul avec les mêmes mégawatts, ça veut aussi dire réinvestir et potentiellement déprécier du matériel plus tôt que prévu.
Ajoutons une économie américaine dont une partie importante de la dynamique d’investissement repose sur l’IA, et une IPO Anthropic qui arrive au moment où tout le monde réduit son risque. Le problème peut vite dépasser les semis.
L’IA peut parfaitement continuer à transformer le monde et les actions du secteur subir une correction majeure.
Il suffit que les revenus arrivent plus tard, que le financement coûte plus cher et que les valorisations aient anticipé trop de croissance, trop vite.
C’est ce décalage que le marché commencer à pricer.
A court termes les incertitudes sont légitimes et le sentiment est très dégradé et écrase toutes les autres opinios, à moyen terme et long terme? Personne ne connait vraiment la réponse.
Rappelez vous qu'au final ,bien souvent, la plupart des investisseurs ont raison, ils ne sont juste pas d'accord sur l'horizon de temps.


Je me suis posé la question suivante : Est-il réellement possible de ramener le déficit public français sous les 3 % simplement en augmentant les recettes ?
J’ai donc fait l’exercice en poussant volontairement le curseur fiscal très loin. Et mes conclusions sont sans appels.
------------------
1. Mon point de départ :
🇫🇷 Déficit public prévu en 2026 : 5,4 % du PIB.
5,4 % paraît presque être un petit chiffre.
Mais 1 point de PIB français, c’est environ 30 Md€.
Donc 5,4 % de déficit, c’est plus de 160 Md€ à trouver chaque année.
Et pour simplement revenir sous les 3 %, il faudrait améliorer le solde d’environ :
2,4 points de PIB = ~72 Md€/an.
--------------------
2. Le plan :
Alors imaginons un plan fiscal extrêmement agressif, sans aucune baisse des dépenses :
A. Prélèvements sociaux sur le capital : 18,6 % → 25 %
Une hausse de 1,4 point de CSG sur le capital avait été évaluée à environ 2,8 Md€ de recettes supplémentaires.
En extrapolant mécaniquement une hausse de 6,4 points supplémentaires :
≈ +12,7 Md€/an
B. Fiscalité globale du CTO autour de 45 %
On augmente parallèlement la composante IR du PFU :
12,8 % → 20 %
Avec 25 % de prélèvements sociaux :
20 % + 25 % = 45 % de taxation
Une hausse de 5 points de la composante IR du PFU avait été évaluée autour de 3 Md€.
En extrapolant à +7,2 points :
≈ +4,3 Md€/an
C. Retour d’un véritable impôt sur la fortune
On réintègre dans l’assiette :
→ actions
→ obligations
→ cash
→ patrimoine financier
Le rendement dépend évidemment énormément du seuil retenu et du barème.
Pour donner un ordre de grandeur, les estimations autour d’un impôt de 2 % sur les patrimoines supérieurs à 100 M€ allaient jusqu’à 15 à 25 Md€, même si ces chiffres sont très discutés.
Je prends donc volontairement une hypothèse large et agressive :
≈ +10 à +20 Md€/an
D. Hausse importante de la fiscalité des très hauts revenus
On imagine :
→ nouvelles tranches
→ surtaxes
→ contribution différentielle renforcée
→ réduction supplémentaire de certaines niches
Même en étant généreux :
≈ +2 à +5 Md€/an
E. Durcissement important des successions
On pourrait imaginer :
→ réduction des abattements
→ hausse des taux sur les tranches supérieures
→ réduction de certains dispositifs d’exonération ou de transmission
Les droits de succession rapportent aujourd’hui autour de 16 Md€/an.
Je prends ici encore une hypothèse volontairement très agressive :
≈ +5 à +10 Md€/an
----------------------------
3. Résultat de mon plan :
On arrive donc à :
+34 à +52 Md€ de recettes fiscales supplémentaires par an.
Qui implique des mesures très agressives :
→ prélèvements sociaux sur le capital à 25 %
→ CTO taxé autour de 45 %
→ retour d’un impôt sur la fortune incluant le patrimoine financier
→ hausse importante de la fiscalité des hauts revenus
→ durcissement massif des successions
Autrement dit : un véritable choc fiscal.
Et pourtant, ça ne suffit toujours pas.... Même en prenant la borne haute : +52 Md€/an. 52 Md€ ≈ 1,7 point de PIB
Donc : 5,4 % de déficit → environ 3,7 %. Même après ce plan fiscal extrêmement agressif. On ne revient toujours pas sous les 3 %.
Et encore, ce calcul est totalement statique.
------------------------
4. Dans la vraie vie, les recettes seraient probablement inférieures
Le calcul suppose :
→ aucun changement de comportement
→ aucun report de plus-values
→ aucune baisse des distributions de dividendes
→ aucune optimisation fiscale supplémentaire
→ aucun changement de résidence fiscale
→ aucune baisse de l’investissement
→ aucun effet négatif sur l’activité et la croissance.
Ce qui est évidemment peu réaliste avec un choc fiscal de cette ampleur.
Sur 34 à 52 Md€ théoriques, les recettes réellement pérennes pourraient donc être sensiblement plus faibles. Probablement autours de 25 à 40 Md€/an. Le déficit resterait alors autour de : 4,1 à 4,6 % du PIB.
Et pendant ce temps-là, certaines dépenses continuent naturellement à augmenter, notamment la charge de la dette.
Donc même un plan fiscal très agressif peut être rapidement absorbé par la dynamique des dépenses.
---------------
6. Le coeur de la manipulation :
C'est qu'on parle des recettes en milliards, mais du déficit en % du PIB. Ce qui psychologiquement, ça change tout.
On entend :
→ « il suffit de trouver 3 milliards ici »
→ « 5 milliards sur telle niche »
→ « 10 milliards sur les plus riches »
→ « 15 milliards sur le patrimoine »
Ces chiffres paraissent énormes.
Et individuellement, ils le sont.
Mais face au déficit public français :
10 Md€ ≈ seulement 0,3 point de PIB
30 Md€ ≈ environ 1 point de PIB
50 Md€ ≈ environ 1,7 point de PIB
Alors que le déficit est autour de : 5,4 points de PIB.
------
7. Conclusion
Il y'a une erreur de perception flagrante dans le débat public qui vient du fait qu'on raisonne en milliards pour les recettes et en % du PIB pour le déficit.
Trouver : 5 Md€ ou même 10 Md€ peut nécessiter une réforme fiscale extrêmement importante.
Mais budgétairement, cela ne corrige qu’une fraction du problème.
On peut aura beau discuter
- d'augmenter les recettes.
- de taxer davantage les hauts revenus.
- taxer davantage le capital.
- rétablir un impôt sur le patrimoine.
- d'augmenter les droits de succession.
Et probablement qu'il faut mettre à contribution le capital vu la situation de notre pays. Mais même en cumulant tout cela de manière extrêmement agressive.
On ne revient toujours pas sous les 3 %. Même pas sous 4% en réalité.
Ils vous mentent tous. Encore plus quand ils amènent sur la table des mesures qui au contraire vont augmenter les dépenses, en vous vendant un rêve impossible pour vous manipuler aux urnes.
Sans maîtrise de la trajectoire des dépenses.
On est foutu.
Reveillez vous, putain.
$LITE est incroyable et s’approche à nouveau de son ATH.
Aujourd’hui elle est notamment portée par Deutsche Bank, qui l’a intégrée à ses “Fresh Money” picks pour le T4.
La banque met surtout en avant son exposition à l’infrastructure IA et une demande toujours extrêmement forte : les lasers 200G de Lumentum seraient déjà sold out.
Franchement, le momentum photonique est impressionnant.
Avec $SOI c'est mes 2 plus gros plays actuels
Le marché et les semis explosent aujourd’hui 📈
Le catalyseur vient notamment du document d’IPO d’Anthropic.
La société aurait pris plus de 500 Md$ d’engagements futurs en cloud, compute et infrastructures IA sur la prochaine décennie, dont une large partie serait non annulable (80%).
C’est considérable, surtout parce que ça arrive pile au moment où le marché commençait à douter de la poursuite du cycle de capex IA.
Le message envoyé aujourd’hui est presque l’inverse :
→ la demande en compute reste gigantesque
→ les investissements sont contractualisés très loin dans le temps
→ le besoin en GPU, packaging avancé, interconnexions optiques et infrastructures continue de monter
D’où le violent rattrapage des valeurs semi européennes aujourd’hui. Les valeurs américaines devraient suivre à l'ouverture.
Le trade semi est loin d’être mort.
Intéressantes, les annonces de $META sur les lunettes AR.
Meta a présenté de nouvelles lunettes VR/MR beaucoup plus légères, autour de 100 g, avec écrans micro-OLED et passthrough vidéo.
En gros : des caméras filment le monde réel, qui est ensuite retransmis dans les écrans devant les yeux, un peu comme un Apple Vision Pro très fortement miniaturisé.
Et je trouve que ça montre surtout à quel point le marché tâtonne encore sur la forme finale que prendront les lunettes AR.
Pour moi, on voit aujourd’hui plusieurs niveaux de produits :
• Les smart glasses sans écran
Ray-Ban Meta aujourd’hui : caméra, audio, IA.
Très faciles à porter toute la journée, mais sans véritable affichage visuel.
• Les lunettes avec petit affichage AR / HUD
On garde une vraie vision transparente du monde, avec une petite image projetée dans le champ de vision.
Usage : navigation, notifications, traduction, messages, IA contextuelle...
C’est probablement le format le plus naturel pour des lunettes portées toute la journée, mais l’AR reste encore limitée.
• Les lunettes VR/MR en passthrough
C’est l’approche annoncée par Meta hier.
On ne regarde plus directement le monde : les caméras le filment et les écrans le reconstruisent devant nos yeux.
L’avantage est énorme : on peut contrôler tout le champ visuel, mélanger réel et virtuel, afficher plusieurs écrans, faire du cinéma, du gaming ou de la VR complète.
En revanche, on reste dépendant des caméras, des écrans, de la batterie et du calcul en permanence.
• Et enfin, ce que je considère comme le vrai Graal : la véritable AR transparente à large champ de vision.
Quelque chose proche d’Orion : on voit directement le monde réel à travers les lunettes et des waveguides viennent superposer les objets virtuels.
Mais technologiquement, c’est de loin le plus difficile à réaliser correctement aujourd’hui.
Je ne suis donc pas certain qu’un seul de ces formats finisse par gagner.
Je pense plutôt qu’on pourrait conserver deux grandes familles :
→ des lunettes AR transparentes, légères, portées toute la journée
→ des lunettes MR/VR en passthrough pour le travail, le gaming, le cinéma et les usages immersifs
Ou alors le passthrough et les petits HUD actuels ne sont que des étapes temporaires en attendant que les waveguides deviennent suffisamment performants ?
Je vais suivre ça avec beaucoup d'attention

2
14
5,557
Selon Reuters $META devrait dévoiler des lunettes connectées sans caméra.
J'y vois un catalyseur potentiel pour EssilorLuxottica :
- des coûts hardware potentiellement réduits avec la caméra en moins à intégrer dans les montures.
- Muse comme atout côté IA
- Surtout une meilleure acceptabilité dans l’espace public après les récentes polémiques sur les enregistrements sans consentement.
Après la récente capitulation vers 138€, aurait-on enfin les ingrédients d’un rebond ?
4
25
5,339
Source :
reuters.com/business/meta-ex…

1
2
891
Si on a vraiment la possibilité d'avoir des performances du niveau d'Astra, plus légères et plus rapides pour une fraction de son prix, c'est vraiment exceptionnel.
Je pense qu'il y a un avant et un après la génération Astra. Il est possible de faire des choses en quelques prompts qu'on n'aurait même pas imaginées.
Cette nouvelle gamme de modèles va débloquer encore d'autres usages, surtout via l'API grâce à son coût plus faible.
L'heure n'est clairement pas au ralentissement…
Je me demande quand même encore comment le marché a pu, ne serait-ce que quelques séances, y croire.

Please welcome GPT-6 Sol and GPT-6 Luna to the GPT-6 universe.
GPT-6 Sol and Luna build on the advances behind GPT-6 Astra, bringing much of its strengths into faster and more affordable models to support work at scale.
We’ve also made caching and inference more efficient, and we’re passing the savings directly to you: 50% lower API prices for Sol and Luna compared with GPT‑5.6 promotional pricing.
Sans parler du fait que le prix du token est en baisse comparativement à la génération GPT 5.6 et qu'en plus astra était réputé pour utiliser moins de token par requête pour atteindre un même objectif que les modèles d'anthropic.
C'est une guerre des prix qui débute qui est extrêmement positif pour l'émergence de nouveaux usages.
3
622
Oui, mais comment faire ?
Les labos d'IA nécessitent des investissements colossaux : OpenAI réalise 20 milliards de pertes opérationnelles par semestre.
Mistral arrive à peine à lever 3 milliards, et c'est déjà un montant exceptionnellement élevé pour la tech européenne.
Les labos d'IA sont infinançables en Europe. Les ordres de grandeur sont tout simplement incompatibles.
Sans parler du fait qu'en Europe, il y a un problème de culture du risque : c'est inconcevable de financer des boîtes avec des pertes aussi importantes pendant des années avant qu'elles n'atteignent la rentabilité.
J'aimerais qu'il en soit autrement...

5
34
4,681

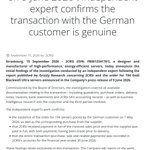
2CRSi rapporte les conclusions de l’expertise indépendante sur le contrat allemand : la commande contestée par Grizzly Research serait bien réelle.
Selon la société, l’expert confirme :
- Une commande de 194 serveurs passée par le client allemand.
- Le paiement intégral encaissé et le fournisseur entièrement réglé.
- L’opération comptabilisée sur l’exercice clos au 30 juin 2026.
L’examen s’appuie notamment sur les commandes, factures, bons de livraison et relevés bancaires.
Ça apporte une réponse concrète sur cette transaction. L’expertise ne constitue pas un audit complet des comptes et ne répond pas à toutes les accusations de Grizzly.
Pour les autres points, 2CRSi annonce une réponse au plus tard le 29 octobre, lors des résultats annuels.
