

ラジオプロデューサーの石井玄がエンタメのキーマンを迎える対談ポッドキャスト番組です。毎週金曜日20時更新。最新のエンタメ情報を発信してきます! Presented by TwoGate お問い合わせ https://teapawt.net/t.co/lvd5ZNLvMQ
Joined February 2026
- Tweets199
- Following1.1K
- Followers399
- Likes4






GATE BREAKERS(ゲートブレイカーズ) retweeted
KADOKAWAの上期、出版事業の営業利益が前年の約10倍になりました。
新刊の数は減らし、本の値段は上げています。
それでも会社全体は減益で、最終損益は赤字です。
❶上期(2026年4〜9月)は「増収減益・最終赤字」
✅売上1,417億円(+5.8%)
✅営業利益41億円(−25.3%)。前年の『ELDEN RING NIGHTREIGN』の反動で、ゲーム事業の利益が半減
✅最終損益は47億円の赤字。早期退職特別募集に伴う特別損失を計上
❷出版の利益は約10倍に
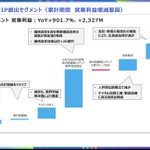
✅出版・IP創出セグメントの営業利益は2.6億→25.9億円(+901.7%)
✅KADOKAWA単体の国内出版事業は、営業損益▲23.8億円→+1.2億円で黒字転換
✅新刊・既刊の価格改定による営業利益の改善は約20億円
❸「減らす」ことで稼ぐ
✅新刊の刊行点数は2,457点で前年比97%。今後も前年比98%程度で推移させる計画
✅返品率は29.4%(−1.7pt)。2032年3月期に25%まで下げる目標
✅刷る部数の適正化などで、営業利益を2.5億円改善
❹浮いた力を、アニメに張る
✅グループのアニメスタジオ5社を統合した「Studio One Base」が11月に稼働
✅アニメ制作の内製率を18.2%(今期見込み)→50%(2032年3月期目標)へ
✅アニメの2次展開売上は+36億円(+27.9%)。2032年3月期に前期比1.9倍が目標
✅ただし、アニメ・実写映像セグメントは上期時点でまだ8億円の営業赤字
KADOKAWAの国内出版では、過去3年間で小規模タイトルの比率が増え、その間に出版の利益は減っていました。
紙や物流のコストが上がる中で、刷っても返ってくる本が利益を削っていたわけです。
この上期は、新刊をわずかに絞り、値上げし、刷る部数を見直すことで、国内出版を黒字に戻しました。
一方で、ゲームはヒット作の翌年に利益が半減し、アニメはまだ赤字です。
いまや「出版で確実に稼ぎ、その原作をアニメで最大化する」形に組み替えようとしています。
次は、スタジオを統合したアニメ事業が、黒字の柱になれるかが問われる番です。
「数を撃つ」出版から、「選んで育てる」出版へ。この転換は、アニメの黒字化まで届くでしょうか。
出典: 2027年3月期 第2四半期 決算説明資料

35年前に日本で終わったアニメの新作は、インドから生まれました。
2027年、テレビ朝日系で『おぼっちゃまくん REBORN』が放送されます。
しかもそれは、日本とインドの合作です。
❶きっかけはインドでの放送
✅1989〜1992年に放送された旧作アニメが、2021年からインドで放送
✅コロナ禍のインドで、年間52週のうち40週でキッズチャンネル視聴率1位を獲得
✅インドの放送局からテレビ朝日に、続編を求める声が何度も届きました
❷「逆輸入」の新作は日印合作
✅インドの放送局幹部が、原作者の小林よしのり氏に会うために来日
✅テレビ朝日のプロデューサーが、約3年かけてインドとの共同制作を進めました
✅脚本は日本で書き、作画はインドで描く分業体制
✅主人公・御坊茶魔の声は、旧作に続き神代知衣さんが担当
❸あの挨拶も変わる
✅旧作の象徴だった「ともだちんこ」に代わり、小林氏が新しい挨拶「フレンドリッチ」を考案
✅小林氏は各話の脚本に赤字を入れ、脚本家が自分抜きでもキャラクターの口調で書けるよう指導しています
小林氏は新作について、ギャグ漫画というものが「この世の中にあったんだ」と、もう一度再認識されたらと語っています。
かつての日本アニメの海外展開は、日本で作ったものを、そのまま海外へ売る形が中心でした。
ただ今回は、海外に売った旧作が「需要の証明」になり、その国と組んで続編を作っています。
いまや、続編の企画が海外から始まり、作画も海外で行う作品が出てきました。
次は、昭和のギャグが、令和の日本の子どもたちにも届くのかが問われる番です。
日本で眠っている昔のアニメのうち、海外で「2度目の人生」を待っている作品は、あとどれくらいあるでしょうか。
出典: 『おぼっちゃまくん』35年ぶりに日本で新作放送! あの“伝説のセリフ”を封印、新たな挨拶を小林よしのりが考えた理由
▼ソースはこちら
shueisha.online/articles/-/2…

KADOKAWAの上期、出版事業の営業利益が前年の約10倍になりました。
新刊の数は減らし、本の値段は上げています。
それでも会社全体は減益で、最終損益は赤字です。
❶上期(2026年4〜9月)は「増収減益・最終赤字」
✅売上1,417億円(+5.8%)
✅営業利益41億円(−25.3%)。前年の『ELDEN RING NIGHTREIGN』の反動で、ゲーム事業の利益が半減
✅最終損益は47億円の赤字。早期退職特別募集に伴う特別損失を計上
❷出版の利益は約10倍に
✅出版・IP創出セグメントの営業利益は2.6億→25.9億円(+901.7%)
✅KADOKAWA単体の国内出版事業は、営業損益▲23.8億円→+1.2億円で黒字転換
✅新刊・既刊の価格改定による営業利益の改善は約20億円
❸「減らす」ことで稼ぐ
✅新刊の刊行点数は2,457点で前年比97%。今後も前年比98%程度で推移させる計画
✅返品率は29.4%(−1.7pt)。2032年3月期に25%まで下げる目標
✅刷る部数の適正化などで、営業利益を2.5億円改善
❹浮いた力を、アニメに張る
✅グループのアニメスタジオ5社を統合した「Studio One Base」が11月に稼働
✅アニメ制作の内製率を18.2%(今期見込み)→50%(2032年3月期目標)へ
✅アニメの2次展開売上は+36億円(+27.9%)。2032年3月期に前期比1.9倍が目標
✅ただし、アニメ・実写映像セグメントは上期時点でまだ8億円の営業赤字
KADOKAWAの国内出版では、過去3年間で小規模タイトルの比率が増え、その間に出版の利益は減っていました。
紙や物流のコストが上がる中で、刷っても返ってくる本が利益を削っていたわけです。
この上期は、新刊をわずかに絞り、値上げし、刷る部数を見直すことで、国内出版を黒字に戻しました。
一方で、ゲームはヒット作の翌年に利益が半減し、アニメはまだ赤字です。
いまや「出版で確実に稼ぎ、その原作をアニメで最大化する」形に組み替えようとしています。
次は、スタジオを統合したアニメ事業が、黒字の柱になれるかが問われる番です。
「数を撃つ」出版から、「選んで育てる」出版へ。この転換は、アニメの黒字化まで届くでしょうか。
出典: 2027年3月期 第2四半期 決算説明資料
GATE BREAKERS(ゲートブレイカーズ) retweeted
エイベックスの上期、いちばん利益を稼いだのは音楽事業ではありませんでした。
売上が音楽の4分の1しかないアニメ・映像事業が、営業利益で音楽を上回っています。
しかも会社全体の営業利益は、前年の約3倍です。
❶上期(2026年4〜9月)は大幅増益
✅売上735億円(+14.8%)で、上期としてコロナ禍以降で過去最高
✅営業利益34.8億円(+210.8%)。営業利益率は1.7%→4.7%に
✅通期予想(営業利益60億円)は据え置き。上期時点で約6割を達成
❷利益の主役が入れ替わった
✅音楽事業:売上579億円、営業利益16.4億円(利益率2.8%)
✅アニメ・映像事業:売上145億円、営業利益17.6億円(利益率12.1%)
✅実写映像の売上は21億→49億円で2.3倍。アニメも+26%
❸音楽は「チケット」より「グッズ」で伸びた
✅ライブ動員は149万→179万人(+30万人)。それでもライブ売上は+1.9%にとどまりました
✅チケット平均単価は13,102円→12,188円に下がっています
✅一方、グッズ(マーチャンダイジング)は29億→49億円(+65.7%)、ECも+20.9%
❹だからこそ、世界に張れる
✅4月、総額1億ドル規模のグローバル音楽カタログ取得プロジェクトを開始
✅9月、米国のマネジメント会社S10 Entertainment & Mediaの持分を追加取得
✅下期はBIGBANGの4大ドーム公演、XGの東京ドーム・京セラドーム大阪公演などが控えています
かつてのエイベックスは、TRFや浜崎あゆみに代表される「CDを売る音楽会社」でした。
その後、音楽市場の変化に合わせて、ライブ・マネジメント・グッズへと稼ぎ方を広げてきました。
ただ、この上期は動員が2割増えても、ライブ売上はほぼ横ばい。音楽事業の利益率は、まだ2.8%です。
一方で、映画やアニメを手がける映像事業は利益率12.1%まで伸び、利益額で音楽を上回りました。
いまや「映像で稼いだ利益で、世界の音楽カタログやアーティストに張る」形が見え始めています。
次は、下期に控える大型ドーム公演で、音楽そのものの利益率をどこまで引き上げられるかが問われる番です。
音楽会社の稼ぎ頭が映像に移ったのは一時的なのか、それとも構造の変化なのか。通期の着地に注目です。
出典: 2027年3月期 第2四半期 決算説明資料

GATE BREAKERS(ゲートブレイカーズ) retweeted
ブシロードの7〜9月期は、売上が四半期で過去最高を更新しました。
それなのに営業利益は7%減っています。
ただ、通期の利益予想を大きく引き上げました。
❶1Q(2026年7〜9月)は「売上だけ」が過去最高
✅売上169億円(+23.1%)で、四半期として過去最高
✅営業利益15.5億円(−7.3%)、純利益10.9億円(−34.4%)
✅営業減益は新タイトルの広告宣伝費など立ち上げ費用が先行したため。純利益は為替差損も響きました
❷「減益」をどう読むか
✅同日に通期予想を上方修正。売上580億→710億円、営業利益53億→66億円
✅期末配当も3円→4円に増配(創業20周年の記念配当1円を含む)
✅1Qの減益は「売れなかった」のではなく、「売れすぎて先に費用を払った」決算です
❸主役は「パルワールド」のカードゲーム
✅7月発売の『パルワールド オフィシャルカードゲーム』が、第1弾・第2弾の累計で1,100万パックを突破(11月初旬時点)
✅TCG売上は101億円で、四半期として過去最高
✅TCGの海外売上は+24.8億円、国内は+5.5億円
✅TCGの海外売上比率は55.9%(+11.4pt)。日本より海外で売れる構造になりました
❹だからこそ、カードゲーム生産に張れる
✅英語版を作るマレーシアのグループ工場で、生産ラインの拡張を決定
✅TCGの認定店舗は世界約4,300店(海外約3,000・国内約1,300)
✅パルワールドの講習会参加者は世界累計24,123人
かつてのブシロードは、自社IPの「ヴァンガード」と、他社のアニメ作品を載せる「ヴァイスシュヴァルツ」が柱のカードゲーム会社でした。
その後、新日本プロレスの買収や「バンドリ!」の立ち上げで、プロレス・音楽ライブ・ゲームへと事業を広げてきました。
ただ、祖業のTCGで約20年かけて積み上げてきたのは、カードそのものより、世界中のカードショップと大会という「遊ぶ場所」でした。
カードゲーム×他社IPで初動から世界で回せるまでになっています。
次は、どのIPとカードゲーム化をするか問われる番です。
1Qの減益は、つまずきではなく、世界で「遊ぶ人」を増やすための先払いとして読めそうです。
出典: 2027年6月期 第1四半期 決算説明資料

エイベックスの上期、いちばん利益を稼いだのは音楽事業ではありませんでした。
売上が音楽の4分の1しかないアニメ・映像事業が、営業利益で音楽を上回っています。
しかも会社全体の営業利益は、前年の約3倍です。
❶上期(2026年4〜9月)は大幅増益
✅売上735億円(+14.8%)で、上期としてコロナ禍以降で過去最高
✅営業利益34.8億円(+210.8%)。営業利益率は1.7%→4.7%に
✅通期予想(営業利益60億円)は据え置き。上期時点で約6割を達成
❷利益の主役が入れ替わった
✅音楽事業:売上579億円、営業利益16.4億円(利益率2.8%)
✅アニメ・映像事業:売上145億円、営業利益17.6億円(利益率12.1%)
✅実写映像の売上は21億→49億円で2.3倍。アニメも+26%
❸音楽は「チケット」より「グッズ」で伸びた
✅ライブ動員は149万→179万人(+30万人)。それでもライブ売上は+1.9%にとどまりました
✅チケット平均単価は13,102円→12,188円に下がっています
✅一方、グッズ(マーチャンダイジング)は29億→49億円(+65.7%)、ECも+20.9%
❹だからこそ、世界に張れる
✅4月、総額1億ドル規模のグローバル音楽カタログ取得プロジェクトを開始
✅9月、米国のマネジメント会社S10 Entertainment & Mediaの持分を追加取得
✅下期はBIGBANGの4大ドーム公演、XGの東京ドーム・京セラドーム大阪公演などが控えています
かつてのエイベックスは、TRFや浜崎あゆみに代表される「CDを売る音楽会社」でした。
その後、音楽市場の変化に合わせて、ライブ・マネジメント・グッズへと稼ぎ方を広げてきました。
ただ、この上期は動員が2割増えても、ライブ売上はほぼ横ばい。音楽事業の利益率は、まだ2.8%です。
一方で、映画やアニメを手がける映像事業は利益率12.1%まで伸び、利益額で音楽を上回りました。
いまや「映像で稼いだ利益で、世界の音楽カタログやアーティストに張る」形が見え始めています。
次は、下期に控える大型ドーム公演で、音楽そのものの利益率をどこまで引き上げられるかが問われる番です。
音楽会社の稼ぎ頭が映像に移ったのは一時的なのか、それとも構造の変化なのか。通期の着地に注目です。
出典: 2027年3月期 第2四半期 決算説明資料
GATE BREAKERS(ゲートブレイカーズ) retweeted
サイバーエージェントは来期、売上が初めて1兆円を超える見通し。
それなのに営業利益は15%減る予想を出しました。
ただ、同社は去年も「減益予想」を出し、結果は増益で着地しています。
❶今期(2026年9月期)は数字が揃った1年
✅売上9,706億円(+11.1%)で、創業から29期連続の増収
✅営業利益772億円(+7.7%)。2023年9月期を底に3期連続の増益
✅純利益430億円(+35.8%)で、過去最高益を更新
✅広告事業は売上4,876億円で過去最高。ゲーム事業は売上2,773億円(+28.0%)
❷「減益予想」をどう読むか
✅来期の予想は、売上1兆700億円(+10.2%)、営業利益660億円(−14.6%)
✅実は去年の期初予想も、営業利益500〜600億円の減益でした
✅「ゲーム事業は1年先の予測が難しい」と幅を持たせた予想でしたが、実際の着地は772億円
❸10年赤字だった部門が、稼ぐ側に回った
✅ABEMAを含むメディア&IP事業の営業損益は、2022年9月期▲132億円 → ▲125億円 → ▲14億円 → 72億円 → 148億円
✅AbemaTV単体は開局10年で、初めて通期の営業黒字に。売上は671億円(+15.4%)
✅一方、ゲーム事業は売上が28%伸びても、営業利益は600億円で横ばいでした
✅稼ぎ頭はゲームのまま。ただ、利益の伸びをけん引する役は、メディア&IPに移りつつあります
❹だからこそ、作り手に投資できる
✅この決算と同じタイミングで、MAPPAとの提携と親会社MHDへの出資を発表
✅ABEMAが「赤字を埋める部門」から「稼ぐ部門」に変わったことで、IPの上流に張れるようになりました
かつては祖業の広告代理店事業がキャッシュエンジン、ボラはあるものの当たると大きいゲーム事業、赤字で先行投資のABEMAのメディア事業という構図でした。
売上高は変わらず、広告、ゲーム、メディアの順番ですが、昨今のエンタメの盛り上がりもあり「エンタメ&IP」の会社として猛プッシュ。
ただ、サイバーエージェントは10年かけてABEMAという配信する場所を成長させ、アニメビジネスの知見も蓄えてきました。
いまや少年ジャンプ作品の「カグラバチ」のアニメ幹事を松竹と共同で務め、自社スタジオは3社、MAPPAの親会社に出資するまでになりました。
次は、そこに流す「作品」を自分たちで握りにいく番です。
来期の減益予想は、守りではなく、次の10年に向けた仕込みの数字として読めそうです。
出典: 2026年通期決算発表 決算説明会資料

ブシロードの7〜9月期は、売上が四半期で過去最高を更新しました。
それなのに営業利益は7%減っています。
ただ、通期の利益予想を大きく引き上げました。
❶1Q(2026年7〜9月)は「売上だけ」が過去最高
✅売上169億円(+23.1%)で、四半期として過去最高
✅営業利益15.5億円(−7.3%)、純利益10.9億円(−34.4%)
✅営業減益は新タイトルの広告宣伝費など立ち上げ費用が先行したため。純利益は為替差損も響きました
❷「減益」をどう読むか
✅同日に通期予想を上方修正。売上580億→710億円、営業利益53億→66億円
✅期末配当も3円→4円に増配(創業20周年の記念配当1円を含む)
✅1Qの減益は「売れなかった」のではなく、「売れすぎて先に費用を払った」決算です
❸主役は「パルワールド」のカードゲーム
✅7月発売の『パルワールド オフィシャルカードゲーム』が、第1弾・第2弾の累計で1,100万パックを突破(11月初旬時点)
✅TCG売上は101億円で、四半期として過去最高
✅TCGの海外売上は+24.8億円、国内は+5.5億円
✅TCGの海外売上比率は55.9%(+11.4pt)。日本より海外で売れる構造になりました
❹だからこそ、カードゲーム生産に張れる
✅英語版を作るマレーシアのグループ工場で、生産ラインの拡張を決定
✅TCGの認定店舗は世界約4,300店(海外約3,000・国内約1,300)
✅パルワールドの講習会参加者は世界累計24,123人
かつてのブシロードは、自社IPの「ヴァンガード」と、他社のアニメ作品を載せる「ヴァイスシュヴァルツ」が柱のカードゲーム会社でした。
その後、新日本プロレスの買収や「バンドリ!」の立ち上げで、プロレス・音楽ライブ・ゲームへと事業を広げてきました。
ただ、祖業のTCGで約20年かけて積み上げてきたのは、カードそのものより、世界中のカードショップと大会という「遊ぶ場所」でした。
カードゲーム×他社IPで初動から世界で回せるまでになっています。
次は、どのIPとカードゲーム化をするか問われる番です。
1Qの減益は、つまずきではなく、世界で「遊ぶ人」を増やすための先払いとして読めそうです。
出典: 2027年6月期 第1四半期 決算説明資料
ポッドキャスト番組「GATE BREAKERS」!
第38回目のゲストは、前回に引き続き、吉本興業所属の霊視芸人「シークエンスはやとも」さんです!✨
有酸素vs筋トレの自己肯定論から、裏方をやって痛感した現場のリアル、そして「20代は尖って体力つけろ」という仕事論まで大激論!🔥💪
Spotify、Apple、Amazon、YouTubeで配信開始!x.gd/ErtVz #ゲートブレイカーズ


サイバーエージェントは来期、売上が初めて1兆円を超える見通し。
それなのに営業利益は15%減る予想を出しました。
ただ、同社は去年も「減益予想」を出し、結果は増益で着地しています。
❶今期(2026年9月期)は数字が揃った1年
✅売上9,706億円(+11.1%)で、創業から29期連続の増収
✅営業利益772億円(+7.7%)。2023年9月期を底に3期連続の増益
✅純利益430億円(+35.8%)で、過去最高益を更新
✅広告事業は売上4,876億円で過去最高。ゲーム事業は売上2,773億円(+28.0%)
❷「減益予想」をどう読むか
✅来期の予想は、売上1兆700億円(+10.2%)、営業利益660億円(−14.6%)
✅実は去年の期初予想も、営業利益500〜600億円の減益でした
✅「ゲーム事業は1年先の予測が難しい」と幅を持たせた予想でしたが、実際の着地は772億円
❸10年赤字だった部門が、稼ぐ側に回った
✅ABEMAを含むメディア&IP事業の営業損益は、2022年9月期▲132億円 → ▲125億円 → ▲14億円 → 72億円 → 148億円
✅AbemaTV単体は開局10年で、初めて通期の営業黒字に。売上は671億円(+15.4%)
✅一方、ゲーム事業は売上が28%伸びても、営業利益は600億円で横ばいでした
✅稼ぎ頭はゲームのまま。ただ、利益の伸びをけん引する役は、メディア&IPに移りつつあります
❹だからこそ、作り手に投資できる
✅この決算と同じタイミングで、MAPPAとの提携と親会社MHDへの出資を発表
✅ABEMAが「赤字を埋める部門」から「稼ぐ部門」に変わったことで、IPの上流に張れるようになりました
かつては祖業の広告代理店事業がキャッシュエンジン、ボラはあるものの当たると大きいゲーム事業、赤字で先行投資のABEMAのメディア事業という構図でした。
売上高は変わらず、広告、ゲーム、メディアの順番ですが、昨今のエンタメの盛り上がりもあり「エンタメ&IP」の会社として猛プッシュ。
ただ、サイバーエージェントは10年かけてABEMAという配信する場所を成長させ、アニメビジネスの知見も蓄えてきました。
いまや少年ジャンプ作品の「カグラバチ」のアニメ幹事を松竹と共同で務め、自社スタジオは3社、MAPPAの親会社に出資するまでになりました。
次は、そこに流す「作品」を自分たちで握りにいく番です。
来期の減益予想は、守りではなく、次の10年に向けた仕込みの数字として読めそうです。
出典: 2026年通期決算発表 決算説明会資料
GATE BREAKERS(ゲートブレイカーズ) retweeted
国が作品に1億円を出すと、海外売上は8〜9億円増える。
それなのに、海外で稼いだお金のうち日本に戻るのは1〜2割しかありません。
経産省の第20回エンタメ・クリエイティブ産業政策研究会の資料から、この「ねじれ」を読み解きます。
❶「創る」への補助は約10倍になって返ってくる
✅補助金1億円あたりの海外売上の増加は、ゲーム9億円、アニメ8億円、実写9億円(推計)
✅過去2年の実績では、18作品に平均0.8億円を支援し、海外売上が約8億円増加
✅支援実績には「国宝」と「鬼滅の刃 絆の奇跡、そして柱稽古へ」が並ぶ
✅補助率は1/2、上限は1社15億円。第1回公募には53者から484億円の申請
※効果の数字は事務局の推計で、一般的なROIとは算出方法が異なります
❷なぜ補助がここまで効くのか
✅日本の作品規模は米国の約1割
✅海外を狙う大型作品はハイリスクなので、民間だけでは投資が小さくなりがち
✅一度ヒットすれば、シリーズ化、他分野への展開、聖地巡礼まで波及する(正の外部性)
✅民間が出し渋る部分に国が入る意味がある、という整理です
❸それでも、お金は日本に残らない
✅映像・アニメ・出版は、世界展開を外国の配信プラットフォームに頼っている
✅海外売上のうち日本側が回収できるのは1〜2割
✅日本コンテンツの海外売上の半分以上は、米国のプラットフォーム経由で計上
✅そこで国は流通プラットフォームも支援する。2026年度の交付決定(速報値)約310億円のうち、作品製作が約147億円、流通プラットフォームが約115億円
❹本丸は補助金に付いた「条件」
✅創作支援を受ける条件は、制作会社への成果報酬率10%以上
✅アニメの年間製作本数は約400本。この条件付きの補助金に、アニメ・実写で63作品が申請
✅流通側にも、権利者への成果報酬や配信データの共有を求める設計
農業に例えてると、いくら良い野菜を作っても、売り場を他人が持っていれば値札は付けられません。
今回の政策は、「畑(創る)」と「売り場(流す)」の両方に手を入れようとしています。さらに、農家(制作会社)にも売上が戻る仕組みを、補助金の条件として組み込みました。
1億円が9億円になるかどうかより、その9億円のうち誰の手元にいくら残るのか。
そこが、日本のコンテンツ産業の次の勝負どころです。
出典: 第20回エンタメ・クリエイティブ産業政策研究会(事務局資料)

GATE BREAKERS(ゲートブレイカーズ) retweeted
バンダイナムコの上方修正410億円は、ほぼ全額が「おもちゃ」で稼いでいた
11月10日の決算で、バンダイナムコは通期の営業利益予想を1,850億円から2,260億円に引き上げました。
中身を分解すると、ゲームでもアニメでもなく、トイホビー1事業が全体を押し上げていることが見えてきます。
❶上方修正の正体は「トイホビー 一本足」
✅上期は売上7,284億円(+13.1%)、営業利益1,343億円(+27.3%)で、上期として過去最高
✅通期予想は売上1兆4,800億円(+1,300億円)、営業利益2,260億円(+410億円)に修正
✅営業利益の上積み410億円に対し、トイホビーのセグメント利益は+430億円。ほかの事業は据え置き
✅トイホビーの計画は売上8,400億円・利益1,700億円。グループのセグメント利益の約7割を稼ぎます
✅一方、デジタル(ゲーム)は売上見通しを200億円引き下げ
✅トイホビーには北米での米国追加関税の還付金も計上されており、一時的な押し上げ要因も含まれます
❷ガンダムは「グループでは減収、ガンプラは増収」
✅グループ全体のガンダム売上は、前期2,543億円から今期2,400億円へ減る見込み
✅ところが国内トイホビーのガンダムは、上期で493億円から589億円へ約2割増
✅ガンダム売上の約半分(46%)を国内トイホビーが稼いでいます
✅プラモデルの静岡新工場が本稼働し、大阪工場も11月に稼働開始。生産能力そのものを増やしています
✅2027年は1月に『SEED FREEDOM ZERO』劇場公開、3月に新作ゲーム、4月に新TVシリーズと、新作が続きます
❸POPSへの42.1%出資は「現地の流通網」を取りにいく一手
✅東南アジアでデジタルメディア事業を展開するPOPSの株式42.1%を取得(金額は非公表)
✅POPSは7万3,000曲超の音楽カタログと、ベトナム・タイ・インドネシア・シンガポールで5万3,000人超のクリエイター網を持っています
✅出資したのは、外部との協業・提携のために2025年4月に設けた社内組織「CW360」
✅玩具・ゲーム・映像音楽・施設の4事業を、POPSの現地メディアとファンとの接点につなぐ設計です
上期として売上高とすべての利益で過去最高業績のバンダイナムコ。
DRAGON BALL シリーズ、 ONE PIECE など多彩なIP×幅広い事業展開をしている同社ですが、なんといってもガンダム×トイホビーの「ガンプラ」が凄いです。
国内トイホビーのガンダムは、上期で493億円から589億円へ約2割増で伸長。
また、注目したいのは楽曲7万3,000曲超の音楽原盤権を管理し、5万3,000人超のクリエイター・インフルエンサーのネットワークを持つPOPSへの出資。
POPSを通じて東南アジア市場の情報を入手、SNSやインフルエンサー網を使って自分たちで直接ファンに届ける動線を作っています。
複数のIP×複数の事業ドメインが強みのバンナム。そこに、「複数の海外地域」が掛け合わさることで、より売上を伸ばそうとしているように見えます。
出典: バンダイナムコグループ2027 年3月期( 2026 年度)第2四半期決算説明会

GATE BREAKERS(ゲートブレイカーズ) retweeted
サイバーエージェントがMAPPAと業務提携し、親会社MHDの株式の一部を取得(出資額は非公表)
✅連携を検討する領域は、企画・制作、放送・配信、ゲーム、商品、イベント
✅狙いは、MAPPAの「創る力」と、サイバーエージェントのメディア・ゲーム・広告の「届ける力」を掛け合わせること
✅企業として最初に組んだのは2014年。Cygamesが『神撃のバハムート GENESIS』の制作をMAPPAに依頼
✅両社長が出会ったのは約8年前。その後もABEMAでの配信やゲーム化で連携を重ねてきた
✅大塚社長は、海外では作品をお客さまに見つけてもらったと感じることが多く、もっと主体的に動ける余地があると語る
✅2022年には、アメリカ法人がなく、現地でのローカライズやゲーム開発の力がまだないとも話していた
✅一方のサイバーエージェントは、10月に米国拠点をロサンゼルスに移し、マーケティングから映像展開、商品化、タイアップまでを担う「作品のグローバル・ビジネスプロデュース」に役割を広げている
✅MAPPAが持っていなかった海外の足場を、そのまま補える体制
自社アニメスタジオの子会社を作り、BABEL LABEL、ニトロプラス、ネルケプランニングなど各エンタメ領域のトップランナーを傘下に収めてきたサイバーエージェント。
なんとアニメスタジオの雄・MAPPAの親会社に出資しました。
MAPPAは単独出資、『劇場版 チェンソーマン レゼ篇』の全世界累計興行収入が約297億円などハイリスク・ハイリターンのアニメビジネスで結果を出していることで最も注目されているアニメスタジオのひとつ。
そんなMAPPAは「届ける力」が足りてなかったとのことで、サイバーエージェントは10月に米国拠点をロサンゼルスに移しており補える関係にあります。
サイバーエージェント×MAPPAの今後の作品ですと、2027年にNetflix配信予定の「BEAT&MOTION」があります。
今回の提携がどのように活かされるのか注目です。
出典: 株式会社MAPPAとのパートナーシップ締結および、同社親会社であるMHDへの出資について
バンダイナムコの上方修正410億円は、ほぼ全額が「おもちゃ」で稼いでいた
11月10日の決算で、バンダイナムコは通期の営業利益予想を1,850億円から2,260億円に引き上げました。
中身を分解すると、ゲームでもアニメでもなく、トイホビー1事業が全体を押し上げていることが見えてきます。
❶上方修正の正体は「トイホビー 一本足」
✅上期は売上7,284億円(+13.1%)、営業利益1,343億円(+27.3%)で、上期として過去最高
✅通期予想は売上1兆4,800億円(+1,300億円)、営業利益2,260億円(+410億円)に修正
✅営業利益の上積み410億円に対し、トイホビーのセグメント利益は+430億円。ほかの事業は据え置き
✅トイホビーの計画は売上8,400億円・利益1,700億円。グループのセグメント利益の約7割を稼ぎます
✅一方、デジタル(ゲーム)は売上見通しを200億円引き下げ
✅トイホビーには北米での米国追加関税の還付金も計上されており、一時的な押し上げ要因も含まれます
❷ガンダムは「グループでは減収、ガンプラは増収」
✅グループ全体のガンダム売上は、前期2,543億円から今期2,400億円へ減る見込み
✅ところが国内トイホビーのガンダムは、上期で493億円から589億円へ約2割増
✅ガンダム売上の約半分(46%)を国内トイホビーが稼いでいます
✅プラモデルの静岡新工場が本稼働し、大阪工場も11月に稼働開始。生産能力そのものを増やしています
✅2027年は1月に『SEED FREEDOM ZERO』劇場公開、3月に新作ゲーム、4月に新TVシリーズと、新作が続きます
❸POPSへの42.1%出資は「現地の流通網」を取りにいく一手
✅東南アジアでデジタルメディア事業を展開するPOPSの株式42.1%を取得(金額は非公表)
✅POPSは7万3,000曲超の音楽カタログと、ベトナム・タイ・インドネシア・シンガポールで5万3,000人超のクリエイター網を持っています
✅出資したのは、外部との協業・提携のために2025年4月に設けた社内組織「CW360」
✅玩具・ゲーム・映像音楽・施設の4事業を、POPSの現地メディアとファンとの接点につなぐ設計です
上期として売上高とすべての利益で過去最高業績のバンダイナムコ。
DRAGON BALL シリーズ、 ONE PIECE など多彩なIP×幅広い事業展開をしている同社ですが、なんといってもガンダム×トイホビーの「ガンプラ」が凄いです。
国内トイホビーのガンダムは、上期で493億円から589億円へ約2割増で伸長。
また、注目したいのは楽曲7万3,000曲超の音楽原盤権を管理し、5万3,000人超のクリエイター・インフルエンサーのネットワークを持つPOPSへの出資。
POPSを通じて東南アジア市場の情報を入手、SNSやインフルエンサー網を使って自分たちで直接ファンに届ける動線を作っています。
複数のIP×複数の事業ドメインが強みのバンナム。そこに、「複数の海外地域」が掛け合わさることで、より売上を伸ばそうとしているように見えます。
出典: バンダイナムコグループ2027 年3月期( 2026 年度)第2四半期決算説明会