

Where real minds join together to build lasting Wealth♥️🚀 HST Wealth Management & Research Advisors Pvt Ltd | SEBI RA: INH000028255 | RIA: INA000023427
Salem, Tamil Nadu, India
Joined June 2026
- Tweets161
- Following7
- Followers5.6K
- Likes252




Pinned Tweet
HST Wealth “Research Services” Launch Event Video🚀♥️
21.08.2026 அன்று காலை 9 மணிக்கு நடைபெற்ற 40 நிமிட தொடக்க நிகழ்வு காணொளி. உங்கள் அன்பு, வாழ்த்துக்கள் நோக்கி @HSTwealth 🙏🏼
HST Wealth Management and Research Advisors Pvt. Ltd.
SEBI RA Reg. No. INH000028255
Disclaimer: Investment in securities market are subject to market risks. Read all the related documents carefully before investing.
Registration granted by SEBI and certification from NISM in no way guarantee performance of the intermediary or provide any assurance of returns to investors. – at Salem, India
மாலை வணக்கம், இன்றைய சந்தை நகர்வுகள், முக்கிய துறைகளின் செயல்பாடு மற்றும் நாளை கவனிக்க வேண்டிய levels குறித்து முழுமையாகப் படிக்க Post Market Report:
hstwealth.com/insights/post-…
@HSTwealth - a SEBI reg RA entity


மாலை வணக்கம், இன்றைய சந்தை நகர்வுகள், முக்கிய துறைகளின் செயல்பாடு மற்றும் நாளை கவனிக்க வேண்டிய levels குறித்து முழுமையாகப் படிக்க Post Market Report:
hstwealth.com/insights/post-…
@HSTwealth - a SEBI reg RA entity


காலை வணக்கம், இன்றைய மார்க்கெட் நிலவரம்: 04 Nov 2026
hstwealth.com/insights/pre-m…
@HSTwealth - a SEBI Registered RA Entity

மாலை வணக்கம், இன்றைய சந்தை நகர்வுகள், முக்கிய துறைகளின் செயல்பாடு மற்றும் நாளை கவனிக்க வேண்டிய levels குறித்து முழுமையாகப் படிக்க Post Market Report:
hstwealth.com/insights/post-…
@HSTwealth - a SEBI reg RA entity
மாலை வணக்கம், இன்றைய சந்தை நகர்வுகள், முக்கிய துறைகளின் செயல்பாடு மற்றும் நாளை கவனிக்க வேண்டிய levels குறித்து முழுமையாகப் படிக்க Post Market Report:
hstwealth.com/insights/post-…
@HSTwealth - a SEBI reg RA entity


காலை வணக்கம், இன்றைய மார்க்கெட் நிலவரம்: 03 Nov 2026
hstwealth.com/insights/pre-m…
@HSTwealth - a SEBI Registered RA Entity

மாலை வணக்கம், இன்றைய சந்தை நகர்வுகள், முக்கிய துறைகளின் செயல்பாடு மற்றும் நாளை கவனிக்க வேண்டிய levels குறித்து முழுமையாகப் படிக்க Post Market Report:
hstwealth.com/insights/post-…
@HSTwealth - a SEBI reg RA entity
HST Wealth Management & Research Advisors Pvt Ltd | SEBI RA: INH000028255 | RIA: INA000023427
Weekly Commentary: 31/10/2026
hstwealth.com/insights/weekl…


காலை வணக்கம், இன்றைய மார்க்கெட் நிலவரம்: 02 Nov 2026
hstwealth.com/insights/pre-m…
@HSTwealth - a SEBI Registered RA Entity

இந்தியா vs சீனா: 25 வருஷத்தில் விலைவாசி எவ்வளவு மாறியிருக்கு?
“முன்னாடி இதே பணத்துக்கு நிறைய பொருள் வாங்குவோம். இப்போ முடியல”ன்னு நம்ம வீட்டிலேயே அடிக்கடி பேசுவோம். அந்த மாற்றத்தை இந்தியா, சீனா பணவீக்கத் தரவுகளோட சேர்த்துப் பார்க்கும்போது சில விஷயங்கள் தெளிவாகப் புரியுது.
2001 முதல் 2025 வரையிலான 25 ஆண்டுகளில் சராசரி ஆண்டு பணவீக்கம் இந்தியாவில் 6.03%. சீனாவில் 2.01%.
ஆண்டுக்கு சுமார் 4 சதவீதப் புள்ளிகள் வித்தியாசம். தனியாகப் பார்க்கும்போது பெரிதாகத் தெரியாமல் இருக்கலாம். ஆனால், ஒவ்வொரு ஆண்டின் விலையேற்றமும் அடுத்த ஆண்டோடு சேரும்போது பெரிய மாற்றத்தை ஏற்படுத்துது.
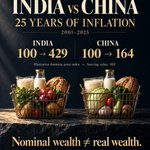
2000ஆம் ஆண்டின் சராசரி நுகர்வோர் விலைக் குறியீட்டை இரு நாடுகளிலும் தனித்தனியாக 100ன்னு எடுத்துக்கொள்வோம். ஆண்டு பணவீக்கத்தைத் தொடர்ந்து கணக்கிட்டால், 2025ல் இந்தியாவில் அது 428.9 ஆகவும், சீனாவில் 163.8 ஆகவும் உயர்ந்திருக்கு.
அதாவது, இந்தக் காலத்தில் மொத்த நுகர்வோர் விலையேற்றம் இந்தியாவில் 328.9%. சீனாவில் 63.8%.
இதைப் பார்த்ததும் “இந்தியாவில் ₹429க்கு வாங்குற பொருள் சீனாவில் ₹164க்குக் கிடைக்குமா?”ன்னு நினைக்க வேண்டாம். இது அப்படிப்பட்ட ஒப்பீடு கிடையாது. அந்தந்த நாட்டுக்குள் விலைவாசி எவ்வளவு மாறியிருக்குன்னுதான் பார்க்கிறோம். இதை ரூபாயின் மதிப்பிழப்பாகவும் எடுத்துக்கொள்ள முடியாது.
சீனாவில் பணவீக்கம் குறைவாக இருப்பதற்கும் ஒரே காரணம் இல்லை. அதிக உற்பத்தி, நிறுவனங்களுக்கு இடையிலான போட்டி போன்றவை விலையேற்றத்தைக் கட்டுப்படுத்த உதவும். ஆனால், மக்கள் வாங்குவதைக் குறைத்துக்கொண்டாலும் விலையேற்றம் குறையலாம்.
சீனாவின் சமீபத்திய நிலையைப் பற்றி IMF சொல்வதும் இதைத்தான். உள்நாட்டுத் தேவை பலவீனமாக இருப்பதும், வீட்டுச் சந்தையில் ஏற்பட்ட சரிவும் அங்கு பணவீக்கம் குறைவாக இருப்பதற்கான காரணிகளில் அடங்கும்.
அதனால், குறைந்த பணவீக்கம் இருந்தாலே பொருளாதாரத்தில் எல்லாமே நல்லா இருக்குன்னு சொல்ல முடியாது. அதேபோல, பணவீக்கம் குறைவாக இருப்பதால் வீடுகளும் மற்ற சொத்துகளும் மலிவாக இருக்கும்னு அர்த்தமில்லை.
இந்தியாவில் உணவுப் பொருட்களின் விலை உயர்ந்தால் அதன் தாக்கம் நம்ம வீட்டு பட்ஜெட்டில் உடனே தெரியும். மழை, வெயில், விளைச்சல், பொருட்கள் சந்தைக்கு வந்து சேருவதில் ஏற்படும் தடைகள் எனப் பல விஷயங்கள் உணவு விலையைப் பாதிக்கின்றன.
உதாரணமாக, செப்டம்பர் 2026ல் இந்தியாவின் மொத்த CPI பணவீக்கம் 5.54%. உணவுப் பணவீக்கம் 7.74%. இவை முந்தைய ஆண்டின் அதே மாதத்துடன் ஒப்பிட்டு MoSPI வெளியிட்ட தற்காலிக விகிதங்கள்.
இந்த ஒப்பீட்டில் நம்ம கவனிக்க வேண்டிய முக்கியமான விஷயம், பணத்தைச் சேமிப்பதோடு அதன் வாங்கும் சக்தியையும் கவனிக்கணும் என்பதுதான்.
ஒரு சின்ன உதாரணம். ஆண்டுக்கு 6% பணவீக்கம் தொடர்வதாக வைத்துக்கொள்வோம். எந்த வட்டியும் வருமானமும் இல்லாமல் ₹100ஐ வைத்திருந்தால், 25 ஆண்டுகளுக்குப் பிறகு அந்தப் பணத்தால் இன்றைய ₹23.30க்கு வாங்கக்கூடிய அளவுதான் வாங்க முடியும்.
₹100 அப்படியே இருக்கும். ஆனால், அதன் வாங்கும் சக்தி குறைந்திருக்கும். இது புரிந்துகொள்வதற்கான உதாரணம் மட்டும்தான். அடுத்த 25 ஆண்டுகளும் பணவீக்கம் 6% இருக்கும் என்ற கணிப்பு இல்லை.
அதற்காகப் பணத்தைக் கையில் வைத்திருக்கவே வேண்டாம்னு சொல்லவில்லை. அவசரத் தேவைக்கும், அடுத்த சில மாதங்களில் வரப்போகும் செலவுகளுக்கும் பணம் கண்டிப்பாகத் தேவை.
ஆனால், நீண்டகாலத்துக்காகச் சேர்க்கும் செல்வம் முழுவதையும் வருமானம் ஈட்டாத பணமாகவே வைத்திருப்பதையும் யோசிக்கணும். உங்கள் தேவைகள், முதலீடு செய்யக்கூடிய காலம், இழப்பைத் தாங்கும் திறன் ஆகியவற்றுக்கு ஏற்ப பல்வேறு சொத்து வகைகளில் முதலீடு செய்வது முக்கியம். அதிலும் ரிஸ்க் இருக்கு. எந்த முதலீடும் எப்போதும் பணவீக்கத்தைத் தாண்டிய வருமானம் தரும்னு உறுதி இல்லை.
“எனக்கு 8% வருமானம் வந்திருக்கு”ன்னு சொல்வதோடு நின்றுவிடக்கூடாது. வரி, செலவுகள், பணவீக்கம் போக என்ன மிஞ்சுதுன்னும் பார்க்கணும்.
உதாரணமாக, வரி மற்றும் செலவுகளுக்குப் பிறகு 8% வருமானம் கிடைத்து, பணவீக்கம் 6% இருந்தால், உண்மையான வருமானம் சுமார் 1.89%தான்.
நம்ம கணக்கில் இருக்கும் தொகை அதிகரிக்கிறது என்பது சந்தோஷமான விஷயம். அதே நேரத்தில், நம்முடைய தேவைகளைச் சமாளிக்கும் அளவுக்கு அந்தப் பணத்தின் வாங்கும் சக்தியும் வளர்கிறதா என்பதைக் கவனிப்போம்.
குறிப்பு: இது இந்தியா, சீனா பணவீக்கத் தரவுகளைப் புரிந்துகொள்வதற்கான கல்விப் பதிவு மட்டுமே. எந்த நாட்டையோ, அரசையோ, மக்களையோ விமர்சிப்பது நோக்கம் அல்ல. பணவீக்கத்தை மட்டும் வைத்து ஒரு நாட்டின் வளர்ச்சியையோ கொள்கைகளின் வெற்றியையோ முடிவு செய்ய முடியாது.
இரு நாடுகளின் CPIயில் இடம்பெறும் பொருட்கள், சேவைகள் மற்றும் கணக்கீட்டு முறைகள் மாறுபடும். தரவுகள் திருத்தப்படலாம். இது தனிப்பட்ட முதலீட்டு ஆலோசனையோ, வாங்க அல்லது விற்கப் பரிந்துரையோ அல்ல. முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. வருமானம் உறுதியானது அல்ல
ஆதாரங்கள்: உலக வங்கி ஆண்டு CPI பணவீக்கத் தரவுகள், FRED வழியாக, 2001 முதல் 2025 வரை; MoSPI, 12 அக்டோபர் 2026 வெளியீடு; IMF, சீனா குறித்த 2025 Article IV ஆய்வு.
HST Wealth | (SEBI RA: INH28255 - RIA: 23427) |Macro Research
🤖 Made with AI

HST Wealth retweeted
1/10 INDIA vs CHINA: 25 YEARS OF INFLATION
Average annual consumer inflation, 2001–2025:
India: 6.03%
China: 2.01%
A gap of roughly 4 percentage points compounded into very different domestic price levels.
Here is what it means for purchasing power 🧵
🤖 Made with AI

1/10 INDIA vs CHINA: 25 YEARS OF INFLATION
Average annual consumer inflation, 2001–2025:
India: 6.03%
China: 2.01%
A gap of roughly 4 percentage points compounded into very different domestic price levels.
Here is what it means for purchasing power 🧵
🤖 Made with AI
Sources:
World Bank via FRED:
fred.stlouisfed.org/series/F…
fred.stlouisfed.org/series/F…
MoSPI:
pib.gov.in/PressReleasePage.…
Method: arithmetic mean of annual rates; cumulative change = product of (1 + rate/100) − 1.
HST Wealth | Macro Research
For educational and informational purposes only. Not investment advice or a recommendation to buy or sell any security. Historical trends do not predict future outcomes. Investments are subject to market risks.
This thread compares inflation trends in India and China, the world’s two most populous countries, for educational and informational purposes. It is an economic analysis, not a political statement or criticism of either country, its government or its people.
Figures use cited public sources and may be revised. CPI baskets and methods differ across countries. Inflation alone does not measure national progress, living standards or policy success. This comparison does not imply that either country is superior.
SEBI RA: INH000028255