

The official Twitter feed of ING Research in Poland. Follow us for the best insights from our country and beyond.
Warsaw, Poland
Joined February 2018
- Tweets2.7K
- Following257
- Followers23.2K
- Likes94





🧊⚡ Idziemy na scenariusz umiarkowanej inflacji pomimo dużego szoku energetycznego
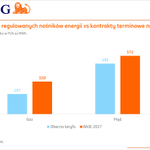
Zamrożenie cen energii może obniżyć średnią inflację w 2027 nawet o 0,7 pkt proc. Zakładaliśmy, że wzrost cen regulowanych będzie i tak istotnie mniejszy niż wskazują to notowania rynkowe (gazu o 15% i prądu o 5% od stycznia), ale rząd chce utrzymać je na obecnym poziomie. To mocny argument za niższą inflacją.
📉 Z drugiej strony przedłużający się kryzys energetyczny zwiększa ryzyko efektów pośrednich i presji na ceny w gospodarce. ⚠️
Dlatego utrzymujemy prognozę średniorocznej inflacji w 2027 na poziomie 3,3%, niższą od konsensusu. Tyle, że dziś przedział niepewności wokół tej prognozy jest wyjątkowo szeroki. 🎯

Pełny komentarz do dziejszych na naszej stronie ekonomiczny.ing.pl/publikacj…

Jastrzębi wydźwięk listopadowej projekcji NBP przełożył się na zaostrzenie retoryki RPP. Jednak dzisiejsze dane makro dostarczają gołębich sygnałów i wspierają nasz scenariusz zakładający podwyżki stóp o 50pb w 1kw27.
Wzrost PKB spowolnił w 3kw26 do 3,5%r/r (z 4,1%r/r), a inflacja bazowa obniżyła się do 2,9%r/r (z 3,1%r/r).
Naszym zdaniem Rada jest gotowa do podwyżek stóp na początku 2027, ale czeka na informacje co do skali rządowych działań osłonowych w zakresie cen prądu, gazu i paliw.
NBP pozostaje łagodniej nastawiony niż inne banki centralne w regionie i w głównych gospodarkach (Fed, ECB).
Bilans ryzyk dla scenariusza stóp jest asymetryczny, tj. widzimy większe szanse dla ewentualnego braku podwyżek niż większej skala zacieśnienia polityki pieniężnej.

Najważniejsze zdania z konferencji prezesa NBP:
„teraz jest punkt, po którym będzie więcej wiadomo”
„boimy się, że trzeba będzie stopy podwyższyć”
„czy będzie to jednorazowa podwyżka, czy początek cyklu, czy w ogóle to nastąpi”.
Podtrzymujemy nasz scenariusz zakładający podwyżki w 1kw27 (+50pb), styczeń w grze, chociaż nie przesądzony.
Pełny komentarz do decyzji RPP można znaleźć na naszej stronie
ekonomiczny.ing.pl/publikacj…

Wymowa komunikatu RPP do decyzji nie zmieniła się w stosunku do października.
Wysoka projekcja CPI to najważniejszy element. NBP znów miał pecha z datą projekcji: na górce CPI przed październikowym spadkiem na CPN, oraz na górce cen surowców przed powyborczą korektą ropy i gazu (wciąż nie mamy pewności czy to trwały spadek cen energii, to reakcja na "slabszego" Trumpa, ale fundamenty wskazują na wciąż drogie surowce).
Nie widzimy kwartalnego przebiegu projekcji inflacja, te zapewne pokazują szybki spadek CPI na przełomie 2027-28 i powrót do celu. Jak zaznaczaliśmy, niskie tempo płac to bardzo silny czynnik dezinflacyjny, który sprowadzą inflację niżej, jeżeli szok energetyczny wygaśnie.
Taka projekcja inflacji wspiera nasz scenariusz zakładający podwyżki o 50pb na początku 2027, których los zależy od trwałości korekty na rynku surowców.
Stopy NBP bez zmian. Nie daliśmy się ponieść fali rynkowych oczekiwań (w szczycie krzywa wyceniała 125bp i podwyżkę w listopadzie), bo polska gospodarka nie daje miejsca na rozlewanie się szoku energetycznego.
Nowa projekcja będzie ważną wskazówką dla kolejnych decyzji Rady. W założeniach do projekcji NBP użył zapewne kontraktów forward na rope i gaz, co pokaże długi czas drogiej energii i przejściowe podbicie inflacji, a potem z tendencję spadkową. Bardzo silnie dezinfacyjnie działa umiarkowane tempo płac. To istotna różnica w stosunku do lat 2021-23, kiedy szok inflacyjny rozlał się na całą gospodarkę. Także w stosunku do Czech, gdzie widać już efekty drugiej rundy.
Wciąż zakładamy podwyżki stóp (50pb w 1kw27), a obecna silna korekta cen surowców (jeżeli okaże się trwała) zmniejsza szansa na zacieśnienie polityki pieniężnej.
🇵🇱 PMI w polskim przetwórstwie wraca do gry! 📈
W październiku 50 pkt. – neutralny poziom po raz pierwszy od kwietnia 2025. Produkcja stabilna, spadek nowych zamówień wyhamowuje, zamówienia eksportowe rosną, zatrudnienie w górę.
🇩🇪 Pokłosie odbicia koniunktury w Niemczech? 👀

CPN ⛽️ obniżył inflację w październiku do 3,5%r/r. Jesteśmy na górnej granicy odchyleń od celu NBP. 🎯 Odczyt flash sugeruje spadek inflacji bazowej. Dobra wiadomość dla RPP. W listopadzie stopy % bez zmian ⏸️. Czekamy na nową projekcję. Ewentualne podwyżki dopiero w 1kw27. 📈

Czy świat zachodni wie, jak spektakularny sukces gospodarczy odniosła Polska w ciągu ostatnich 30 lat? Niekoniecznie. Wciąż zaskakująco mało osób zna tę historię, a Polska nie ma swoich wyrazistych „selling points” w globalnej debacie.
Dlatego wspólnie z @Mariekeconomie , Global Chief Economist ING Group, przedstawiamy historię transformacji, wzrostu i konwergencji polskiej gospodarki. 🇵🇱📈 Tak widzimy ostatnie trzy dekady i lekcje, które z nich płyną. 👇
ING THINK: Europe’s Pitch Book: Poland - Europe’s quiet overachiever think.ing.com/opinions/europ…

W Dzienniku ING piszemy:
Trwa pojedynek na słabości: przecena społek związanych z AI w USA vs francuskiego długu w Eurolandzie. Teoretycznie risk off powinien wspierać dolara, ale powody słabości giełd leżą wewnątrz gospodarki USA, a dodatkowo załamanie boomu inwestycji w AI może również podkopać nierówny wzrost amerykańskiej gospodarki (K-shape), dlatego wczoraj dolar nie zyskał. Jednocześnie problemem gospodarki europejskiej są obawy towarzyszące francuskiemu budżetowi na 2027 rok, co pokazuje dynamiczna przecena francuskich obligacji i wzrost ich rentowności ponad 5%. Wczoraj wynikiem tego pojedynku na słabości była stabilna pozycja €/US$, dzisiaj jednak górę bierze dolar i para €/US$ spada.
Wysoki deficyt i relatywnie łagodne nastawienie NBP powodują osłabienie PLN. Polska jest wymieniana, jako kraj o wysokim deficycie budżetowym. Dodatkowo, region Środkowej Europy, jako importer netto surowców energetycznych negatywnie odstaje na tle innych krajów EM, będących głównie producentami surowców. Banki centralne w Polsce i Węgrzech prezentują także łagodniejsze nastawienie niż Fed, ECB ale także jastrzębio nastawiony czeski CNB, który zapowiada drugą podwyżkę w cyklu. W tych warunkach PLN będzie dalej pod presją.
ekonomiczny.ing.pl/publikacj…

📉 Sprzedaż detaliczna wzrosła we wrześniu o 3,3% r/r tj. nieco poniżej oczekiwań oraz słabiej niż w sierpniu (3,8%r/r). Wrzesień 2025 był wyjątkowo mocny (wysoka baza), zaś program CPN wszedł dopiero od października. Wpływ tegoż widać w danych: spadek sprzedaży paliw, ale wciąż mocny wzrost dóbr trwałych, w tym samochodów. Polska ma jeden z najniższych odsetków nowych aut w UE, trwa odnawianie floty, w tym za sprawą chińskich marek. Oczekujemy wolniejszego wzrostu konsumpcji w 2026 r., m.in. za sprawą spowalniającej dynamiki realnych wynagrodzeń. Wciąż jednak oszczędności z poprzednich lat pozwalają utrzymać solidny wzrost sprzedaży, jak na warunki europejskie.

W komentarzu do wrześniowych danych piszemy, że produkcja przemysłowa pozostaje odporna na szok paliwowy, a wzrost cen producenta istotnie przyspieszył, ale ogranicza się do kategorii energetycznych. ekonomiczny.ing.pl/publikacj… Dzisiejsze dane wspierają stabilizację stóp NBP w br.

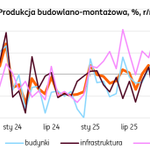
Zaskakujący spadek produkcji budowlano-montażowej o 9%r/r we wrześniu nastąpił po wzroście o 6,6% w sierpniu, kiedy doszło do kulminacji w budownictwie infrastrukturalnym w związku z finalizacją KPO. Dane nieco tonują optymistyczne oczekiwania na mocny wzrost inwestycji w br.

1
8
1,442
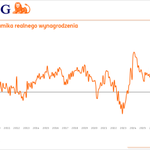
Przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrosło we wrześniu o 5,9% r/r, blisko konsensusu. Dane nie zmieniają obrazu wygasającej presji płacowej. Mimo drogiej energii, nie ma wyraźnych oznak jej przełożenia się na wynagrodzenia, co wspiera stabilizację stóp NBP w br.

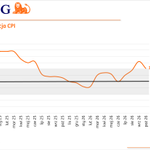
📊 Wrześniowy CPI zrewidowany na 4,1% r/r.
⛽ Paliwa: +36,1% r/r i to nadal główny motor inflacji.
📉 Inflacja bazowa (wg ING) spadła do ok. 3,1% r/r, dzięki usługom-nie ma "rozlewania się" szoku energetycznego.
"Program CPN” pozwoli na spadek inflacji blisko 3,5% r/r do końca roku, co daje RPP argument, by nie spieszyć się z podwyżkami stóp. Naszym zdaniem do 1kw27. #inflacja #NBP #RPP #CPI

Ton konferencji prezesa NBP spójny z naszą prognozą stóp zakładającą podwyżki o 25-50pb w 1kw27.
Wypowiedzi prezesa wskazują, że prawdopodobieństwo podwyżki wzrosło, ale RPP nie widzi powodów do pośpiechu (podwyżka w listopadzie możliwa, ale Prezes NBP tego nie przewiduje, "Na razie nie ma symptomów efektów drugiej rundy").