

Laboratorio de investigación política y electoral. Encuestas permanentes, sondeos de opinión, grupos focales, sentiment de RRSS, big data.
Argentina
Joined November 2018
- Tweets154
- Following112
- Followers664
- Likes164





Pinned Tweet
NUEVO INFORME: MALVINAS
La cadena puso a Milei en el centro de una causa de enorme consenso y le dejó un saldo favorable. Pero Malvinas siguió siendo más amplia que el Presidente.
Analizamos redes, medios, búsquedas y una encuesta nacional. 🧵
inteligenciaanalitica.com.ar…

Y cuando aparece un costo económico concreto, el consenso se vuelve más condicional.
El 48,3% mantendría la medida pese al costo; 28,4% la revisaría y 17,3% decidiría según su magnitud.
Entre los votantes de Massa y Milei, la disposición a sostenerla fue casi idéntica.


El hallazgo principal no es únicamente la existencia de deuda.
El riesgo se concentra cuando el crédito se vuelve necesario primero para cubrir gastos corrientes y luego para sostener el pago de obligaciones anteriores.
Los resultados muestran cuatro relaciones centrales: ingresos insuficientes, endeudamiento por gastos esenciales, una elevada carga mensual y refinanciación recurrente asociada con mora.
Por eso, analizar la capacidad de pago requiere observar no solo cuánto ingresa a un hogar, sino cuánto queda disponible después de pagar cuotas, tarjetas, préstamos y atrasos.

¿CÓMO SE REALIZÓ EL ESTUDIO?
La encuesta se realizó entre el 28 y el 31 de agosto de 2026 sobre 2.252 casos, con un nivel de confianza del 95% y un margen de error de ±2,07 puntos porcentuales.
Es un relevamiento focalizado: analiza personas de 16 años o más que habían declarado simultáneamente dificultades para cubrir los gastos del hogar y un nivel de endeudamiento igual o superior al 20% de sus ingresos familiares.
Los resultados describen este segmento vulnerable y no al conjunto de la población argentina.

El endeudamiento se desarrolla sobre una estructura de ingresos que ya se encuentra fuertemente exigida.
El 38,6% afirma que sus ingresos no alcanzan para cubrir las necesidades básicas; otro 29,1% señala que solo alcanza para cubrirlas y 18,7% no logra afrontar todos los gastos familiares.
En conjunto, 86,4% no cubre el conjunto de los gastos del hogar.
La insuficiencia de ingresos aparece así antes del endeudamiento: el crédito funciona como respuesta frente a gastos que el ingreso corriente no logra cubrir.

La refinanciación y la mora forman parte del mismo proceso.
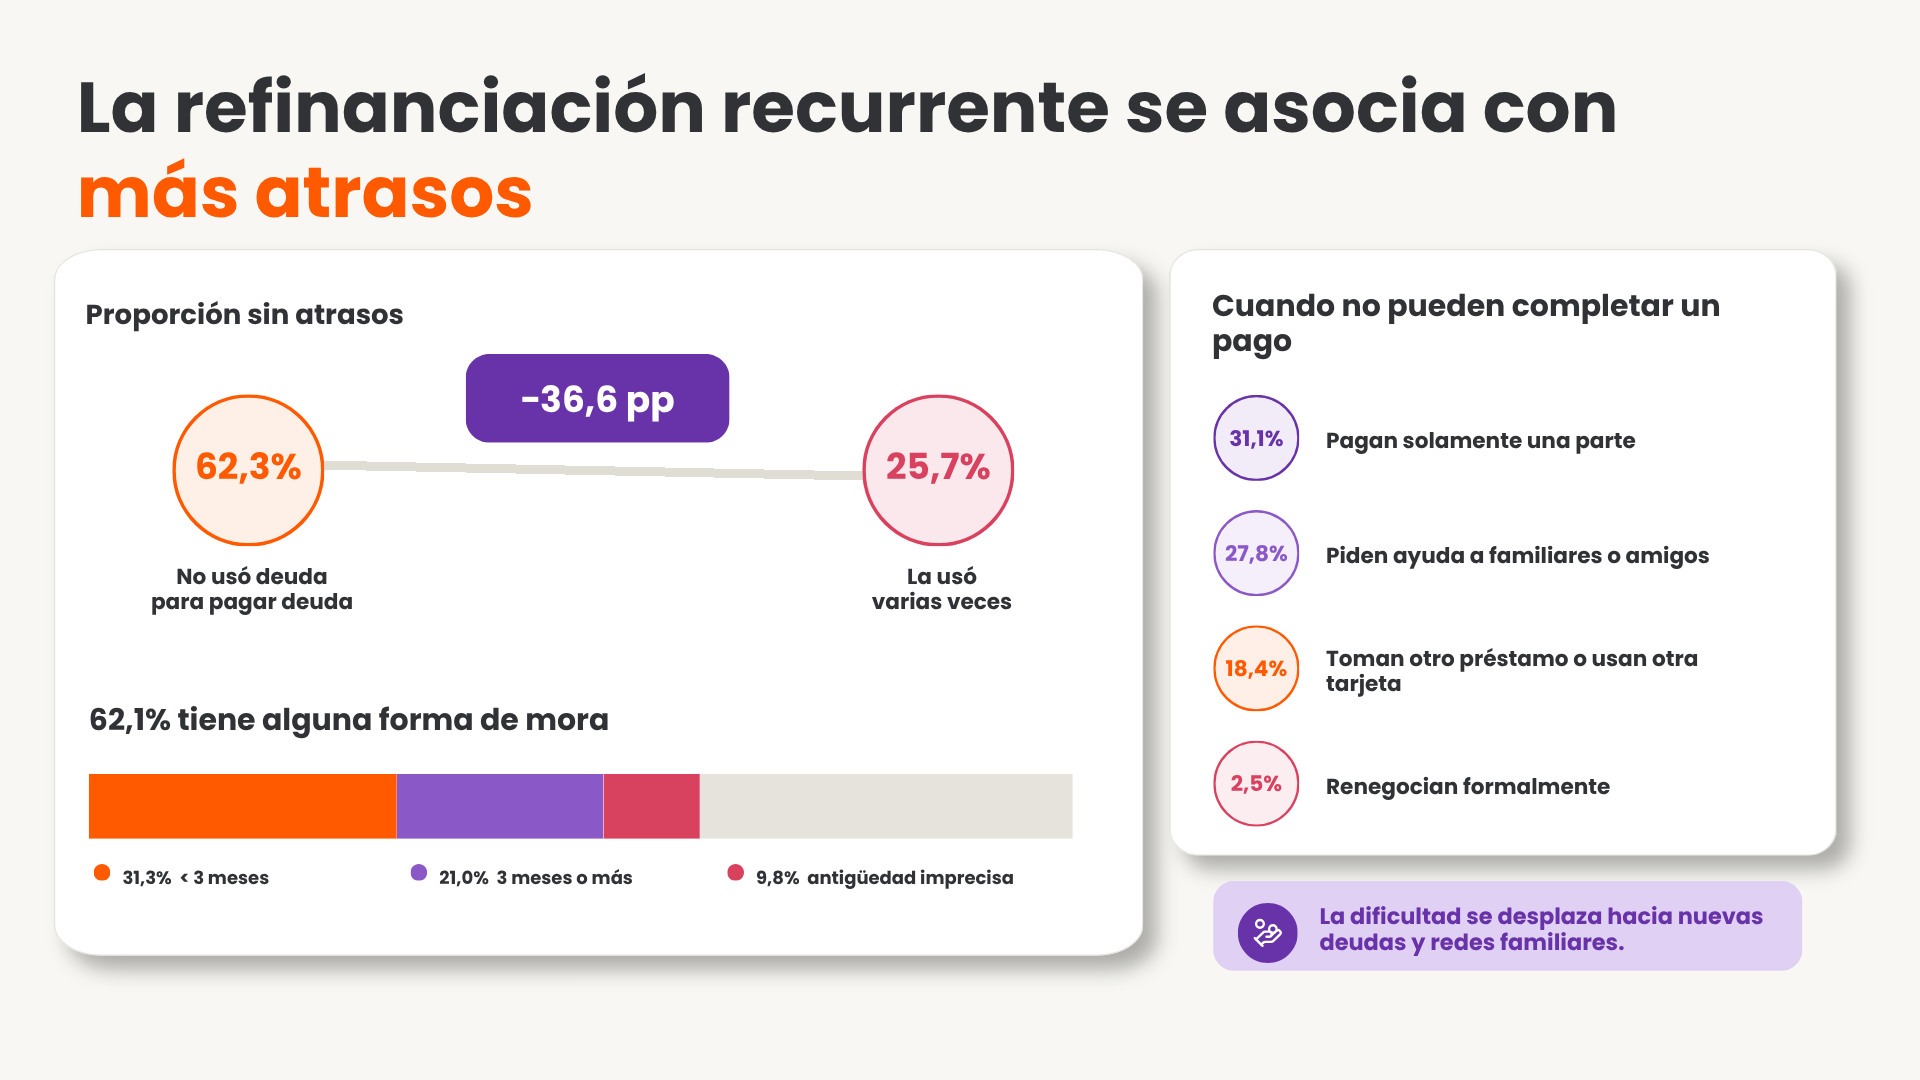
Entre quienes no utilizaron deuda para pagar otra obligación, el 62,3% no registra atrasos. Entre quienes recurrieron a esta práctica varias veces, la proporción sin atrasos cae al 25,7%.
En total, 62,1% reconoce actualmente alguna forma de mora: 31,3% tiene atrasos menores a tres meses, 21,0% de tres meses o más y 9,8% no puede precisar su antigüedad.
Cuando no pueden completar un pago, las principales respuestas son pagar parcialmente, pedir ayuda a familiares o tomar nueva deuda. Solo el 2,5% renegocia formalmente.
El punto más crítico aparece cuando para pagar una deuda es necesario asumir otra.
En los últimos seis meses, 63,2% utilizó nueva deuda para cancelar obligaciones anteriores más de una vez y otro 14,0% lo hizo una vez.
En total, 77,2% recurrió a deuda para pagar deuda.
El circuito observado es:
presupuesto insuficiente → crédito para gastos corrientes → mayor peso de las cuotas → nueva deuda para pagar deuda → atrasos y mayor vulnerabilidad.

La tarjeta de crédito ocupa una posición central en esta estructura.
El 48,2% la identifica como su deuda principal y el 52,1% señala que es la obligación a la que destina el mayor pago mensual.
Pero solo 36,0% paga el resumen completo.
Otro 27,6% paga más que el mínimo pero menos que el total; 18,4%, solamente el mínimo; y 11,8%, menos que el mínimo.
La secuencia pago total → parcial → mínimo → inferior al mínimo funciona como un indicador de creciente vulnerabilidad financiera.

La presión no depende solamente de cuánto se debe, sino de cuánto del ingreso mensual queda comprometido en sostener esas obligaciones.
El 56,2% destina al menos el 40% de sus ingresos al pago de deudas.
Dentro de ese grupo, 34,9% utiliza más de la mitad de todo el ingreso familiar para pagar cuotas, tarjetas, préstamos, fiado y otras obligaciones.
Para una parte importante del universo relevado, la deuda dejó de ser un gasto adicional: condiciona la organización completa del presupuesto familiar.

¿Para qué se endeudan los hogares relevados?
El 44,5% señala como principal motivo la compra de alimentos y productos básicos. Otro 32,0% menciona servicios, impuestos, alquiler y otros gastos de vivienda.
En conjunto, 76,5% se endeudó principalmente por alimentos o gastos de vivienda.
Los consumos discrecionales tienen un peso marginal: vacaciones y consumos no esenciales representan apenas 0,9% y las apuestas, 0,3%.
A medida que disminuye el ingreso, el crédito deja de adelantar consumo y pasa a cubrir necesidades inmediatas.
