

📈 Investisseur patient depuis 40 ans. Mes crash tests : gains ET pertes, datés et chiffrés. Lucidité, l'IA au service du jugement. Guide gratuit 7 IA 👇
France
Joined February 2026
- Tweets4K
- Following220
- Followers786
- Likes4.5K




Pinned Tweet
Bienvenue aux nouveaux par ici.
Une chose me distingue : je publie mes crash-tests. Les vrais. Les influenceurs te montrent leurs gains, jamais leurs pertes. Moi, je raconte les deux, datés et chiffrés.
Quelques exemples, sans filtre :
▸ 20 000 € évaporés sur une ICO crypto
▸ +140 000 € sur l'argent métal, en appliquant la leçon inverse : la patience
▸ Un locataire décédé, et un an sans pouvoir accéder à mon appartement
▸ Mes 5 plus grosses erreurs, réunies et chiffrées
Pas de théorie. Ce qui se passe quand la stratégie percute la réalité du marché, et comment j'ai survécu.
Si ça te parle, tout est là (lien en réponse), et j'ai un guide gratuit pour t'outiller.
Content de t'avoir ici.

J’ai testé 10.015.005 portefeuilles sur 40 ans. La meilleure poche change selon l’époque. Ce qui ne change pas, c’est l’effet de l’âge.
L’étude complète ▸ investisseur-augmente.com/di…

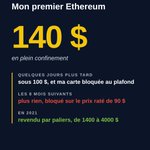
Mars 2020. Le monde est confiné, les marchés s’effondrent. J’achète mon premier Ethereum à 140 $. Son précédent record était à 1440 $.
Quelques jours plus tard, il passe sous 100 $. Je veux en racheter. Refusé, le plafond mensuel de ma carte bancaire est atteint.
Le temps que ça se débloque, l’ETH est reparti. Et mon cerveau reste bloqué sur le prix raté, 90 $. J’attends qu’il y revienne. Pendant 8 mois, je ne fais plus rien. À 400 $, j’abandonne.
C’est le biais d’ancrage. Un prix vu une fois devient la référence, et tout ce qui est au-dessus paraît trop cher.
Ce qui m’a sauvé, ce sont les ETH déjà achetés. Je m’étais fixé une règle dès le départ, ne rien vendre avant l’ancien record. En 2021, je les ai revendus par paliers, de 1400 à 4000 $.
Mon meilleur investissement crypto. Pas grâce au timing, grâce à une règle fixée avant d’acheter.

Compose ta poche avec 11 actifs, des actions au bitcoin en passant par l’or, et regarde ce qu’elle aurait fait en 2008 et en 2022.
40 ans de vrais rendements en euros, simulateur gratuit ▸ investisseur-augmente.com/si…

Début 2000, tu places tout sur le MSCI World. Fin 2009, tu as perdu 3,3 % par an en euros. Dix ans pour rien, et même moins que rien.
Sur la même période, une poche 60 % World, 20 % obligations, 20 % or a gagné 1,4 % par an.
Sur 30 ans, l’écart disparaît. Le pire cas donne +6,8 % par an pour les deux.
Sur 10 ans, la diversification sépare une perte d’un gain. Sur 30 ans, elle ne change presque rien.
C’est pour ça que l’âge pèse plus que le choix des actifs. À 35 ans, une mauvaise décennie se rattrape. À 60 ans, elle décide du niveau de vie de la retraite.
J’ai testé 10 millions de combinaisons sur 40 ans de données en euros pour en arriver là.

En 2022, les actions mondiales ont perdu 12,6 % en euros (18 % en dollars). L'immobilier coté européen, 36,5 %. Les SCPI, environ 2,4 %.
Sur le papier, les SCPI ont protégé le portefeuille. Mêmes immeubles que les foncières cotées, ou presque, mais pas le même thermomètre.
La baisse des SCPI est arrivée après, de 2023 à 2025. -45 % pour la part de Primopierre.
Leur prix est fixé par des expertises, avec un temps de retard. Leur faible volatilité vient de là. Ce n'est pas un vrai amortisseur pour les actions.
Le détail dans mon étude ▼
investisseur-augmente.com/di…
126.193 € sur un World SRI. Et pour sa question sur l'énergie, cet indice en exclut presque tout le pétrole.
Résultat, quasi zéro énergie, zéro or, et des semi-conducteurs en plus dans le PEA.
Dans les années 70, en francs et après inflation, l'or a fait +14,6 % par an, le pétrole +5,6 %, le World -1,4 %.
Un peu d'or et d'énergie équilibrerait bien ce portefeuille.

🙋♂️ Quentin, 33 ans
💼 Administrateur SIRH
💸 Salaire : 3 200 € net après impôts
💰 Capacité d’épargne : ~1 500 €/mois
🏠 Propriétaire avec sa conjointe
→ Mensualité de crédit à sa charge : 696 €
🤑 Patrimoine financier brut : ~254 433 €
🎁 Héritage : 30 000 € reçus de son grand-père il y a un an, dans le cadre d’une donation de son vivant
💸 Liquidités : 12 566 €
• Livret A : 6 666 €
• Compte courant Trade Republic : 4 850 €
• Autres liquidités : ~1 050 €
📈 PEA Fortuneo : 26 657 €
• Titres : 25 978 €
• Espèces : 675 €
• Moins-value latente : -2 536 €
Actions individuelles :
• STMicroelectronics : 128 actions
• Soitec : 17 actions
• Aixtron : 134 actions
• 2CRSi : 110 actions
• Exail Technologies : 20 actions
• Schneider Electric : 10 actions
ETF :
• MSCI World : 167 parts
• S&P 500 : 14 parts
→ Stratégie d’investissement à long terme, avec des renforcements lors des baisses de marché et une sélection d’actions individuelles pour développer ses connaissances.
📉 PEA-PME Fortuneo : 336 €
• Titres : 326 €
• Espèces : 10 €
• Moins-value latente : -164 €
• Fonds : Nova Europe ISR A
→ PEA-PME initialement ouvert pour prendre date, mais qui ne constitue actuellement pas une priorité dans sa stratégie d’investissement.
🌍 Assurance-vie BoursoBank : 185 490 €
• ETF MSCI World SRI : 126 193 €
• Fonds en euros : 59 298 €
• Plus-value latente : +50 937 €
💳 Crédit Lombard : 47 500 €
• Crédit adossé à son assurance-vie
• Échéance : août 2027
• Remboursement prévu grâce aux sommes placées sur le fonds en euros
📊 PER : 24 724 €
• Capital versé : 19 550 €
• Plus-value : +5 174 €
📱 CTO Trade Republic : 4 660 €
• Performance : +16 %
• Plus-value latente : +644 €
• Investissement programmé : 85 €/mois
🎯 Objectifs et stratégie :
• Construire un patrimoine financier solide sur le long terme.
• Conserver un socle diversifié principalement composé d’ETF.
• Développer une poche d’actions individuelles plus offensive.
• Continuer à investir régulièrement tout en profitant des corrections de marché.
• Identifier de nouveaux ETF pour diversifier son assurance-vie, notamment dans le secteur de l’énergie.
❓ Ses questions :
1️⃣ Quels ETF pourraient compléter son MSCI World sur son assurance-vie BoursoBank ?
2️⃣ Une exposition au secteur de l’énergie serait-elle pertinente ?
3️⃣ Quelle stratégie privilégier pour les prochaines années afin d’optimiser son patrimoine ?
4️⃣ Pour sa conjointe, vaut-il mieux conserver une assurance-vie Fortuneo avec des ETF distribuants ou ouvrir un PEA permettant d’investir dans des ETF capitalisants, malgré l’absence de DCA entièrement automatisé ?


J’ai testé 10.015.005 portefeuilles sur 40 ans de données en euros.
Actions, obligations, or, matières premières, immobilier coté. Toutes les combinaisons, par tranches de 5 %.
Premier constat. Le meilleur portefeuille change selon la période.
▸ De 1986 à 2005, actions européennes, immobilier coté et matières premières. Pas un gramme d’or.
▸ De 2006 à 2025, 45 % d’or et 40 % d’actions américaines.
Choisir la poche qui a gagné ces 20 dernières années, c’est conduire en regardant dans le rétroviseur.
Deuxième constat. L’horizon compte plus que la combinaison.
▸ Pire période de 10 ans (2000-2009). MSCI World seul -3,3 % par an, poche diversifiée +1,4 %.
▸ Pire période de 30 ans. +6,8 % par an des deux côtés.
Sur 10 ans, la diversification sépare une perte d’un gain. Sur 30 ans, elle ne change presque rien.
Et 2022 a cassé une vieille certitude. Un 60/40 a perdu 13,8 % en euros, plus que les actions seules. L’or a pris 5,4 %.
À mon âge, je ne mettrai pas tout mon patrimoine en actions classiques.
L’article complet, les 7 tableaux et un nouveau simulateur gratuit en réponse ▼
Pas un conseil en investissement.
🤖 Made with AI

L’article complet, corrélations, crises de 2008 et 2022, effet de l’âge ▼
investisseur-augmente.com/di…
Le simulateur de diversification, pour rejouer ta propre poche sur les vrais rendements de 1986 à 2025 ▼
investisseur-augmente.com/si…
En 1989, la Bourse japonaise pèse environ 45 % de la capitalisation mondiale. Plus que les États-Unis.
Le 29 décembre, le Nikkei clôture à 38.915 points. Record historique.
Il lui faudra 34 ans pour le revoir. Février 2024.
Entre les deux, -82 % au plus bas de mars 2009.
Même dividendes réinvestis, l’attente a dépassé 30 ans.
Un épargnant de 30 ans en 1989 a revu son capital passé la soixantaine.
« Sur le long terme, les actions gagnent. » Vrai pour le MSCI World sur 40 ans. Faux pour le Japon sur 30 ans.
Aujourd’hui, les États-Unis pèsent plus de 70 % du MSCI World. Rien ne dit que Wall Street suivra le chemin de Tokyo. En 1989, personne au Japon ne l’imaginait non plus.
C’est pour ça que je ne mise pas tout sur un seul actif, ni sur un seul pays.

On dit que la pierre est le placement sûr. J’ai eu deux appartements en location. Voici ce qu’ils m’ont appris.
Le Mans, acheté 68.000 € en 2011, payé comptant.
Des impayés, plus de 10.000 € de travaux, puis une expulsion de plus d’un an.
Les loyers nets ont tout juste égalé un Livret A.
Revendu 126.000 €, ma mise a été multipliée par 1,5. Le même argent dans le S&P 500 l’aurait été par environ 5.
Laval, 500 € de loyer par mois.
Le locataire décède en 2024, sans héritier.
Un an et demi avant de pouvoir relouer, et l’assurance loyers impayés ne couvre pas ce cas.
Rendement net après impôt, environ 2 %.
Acheté environ 61.000 € en 1998, revendu 105.000 €, soit à peine 2 % par an de plus-value.
Deux appartements, deux galères. Ce n’est pas un hasard : un appartement, c’est un seul actif, un seul locataire, aucune diversification.
Les deux crash-tests complets en réponse ▼

Le Mans, 15 ans, une expulsion et un rendement de Livret A ▼
investisseur-augmente.com/im…
Laval, un an sans accès à mon appartement après le décès du locataire ▼
investisseur-augmente.com/de…

Si vous ne connaissez pas ces comptes finance, n'hésitez pas à aller les voir, ils sont tous excellents.

Sur X depuis février 2026, j’ai pris le temps d’explorer le X finance francophone.
Les comptes qui font du buzz ou vendent du rêve, ce n’est pas ce que je cherche.
Ceux qui partagent avec transparence, humilité, une vraie réflexion ou une vision claire, je les suis de près.
J’ai eu envie de les mettre en avant. Voici ceux que je lis régulièrement, à suivre si ce n’est pas déjà fait 👍
@chrisx_fr
pour la transparence totale sur son process (build in public depuis 5 k€), doutes et erreurs compris
@Gonuts0x
pour son approche backtest, ses stratégies programmées et son regard pragmatique
@matteoinvest
pour ses analyses claires et pédagogiques (bourse et crypto) et sa vision long terme
@FitInvest_Nico
pour le parcours transparent d’un investisseur belge qui vise la pension à 60 ans (ETF, or, Bitcoin)
@LooneyStocks
pour son approche autodidacte Tech, Space, IA et son pragmatisme long terme
@NotionRaphaxelo
pour le Labo de la Bourse : des backtests chiffrés et un décorticage honnête des stratégies
@profpicsou
pour ses retours concrets et son guide sur le travail invisible de l’investisseur
@beez_invest
pour le suivi concret d’un portefeuille de plus de 700 k€ (bourse, SCPI, crowdlending, crypto)
@SimpleETF
pour la simplicité radicale : 1 ETF, du DCA, zéro stress
@PetitRentier
pour sa discipline d’accumulation et sa sélection de qualité
@FinanceClean
pour son approche Quality Investing et son portefeuille concentré
@Investaxx
pour la fiscalité utile à l’investisseur et le décorticage des dossiers
@LOGIQUEINVEST
pour son objectif de battre le S&P 500 et le partage de son parcours
@FundFighter
pour son travail sur les biais et la psychologie de l’investisseur
@Ynvest_fr
pour les réflexions d’un duo de jeunes conseillers sur le PEA, la diversification et l’épargne
@elpistollero_
pour son suivi de l’actu des marchés et de la crypto, et ses fils pédagogiques
J’ai dû faire un choix pour garder une liste lisible. D’autres mériteraient d’y être.
On a la chance d’avoir un X finance français de qualité, une fois le tri fait.
Et vous, qui suivez-vous en ce moment ? Vos recommandations en commentaire, je suis preneur.
En 2022, en euros, un portefeuille 60 % actions et 40 % obligations a perdu 13,8 %.
Le MSCI World seul, 12,6 %.
Les obligations censées amortir ont baissé avec les actions. État US -9,9 %, entreprises -21,0 %.
Pendant ce temps, l’or a pris 5,4 %.
Ce qui protège une poche change selon les époques.
J’ai testé 10 millions de combinaisons d’actifs sur 40 ans pour savoir lesquelles résistent, et pourquoi.
L’analyse complète arrive dans quelques jours.

Sur X depuis février 2026, j’ai pris le temps d’explorer le X finance francophone.
Les comptes qui font du buzz ou vendent du rêve, ce n’est pas ce que je cherche.
Ceux qui partagent avec transparence, humilité, une vraie réflexion ou une vision claire, je les suis de près.
J’ai eu envie de les mettre en avant. Voici ceux que je lis régulièrement, à suivre si ce n’est pas déjà fait 👍
@chrisx_fr
pour la transparence totale sur son process (build in public depuis 5 k€), doutes et erreurs compris
@Gonuts0x
pour son approche backtest, ses stratégies programmées et son regard pragmatique
@matteoinvest
pour ses analyses claires et pédagogiques (bourse et crypto) et sa vision long terme
@FitInvest_Nico
pour le parcours transparent d’un investisseur belge qui vise la pension à 60 ans (ETF, or, Bitcoin)
@LooneyStocks
pour son approche autodidacte Tech, Space, IA et son pragmatisme long terme
@NotionRaphaxelo
pour le Labo de la Bourse : des backtests chiffrés et un décorticage honnête des stratégies
@profpicsou
pour ses retours concrets et son guide sur le travail invisible de l’investisseur
@beez_invest
pour le suivi concret d’un portefeuille de plus de 700 k€ (bourse, SCPI, crowdlending, crypto)
@SimpleETF
pour la simplicité radicale : 1 ETF, du DCA, zéro stress
@PetitRentier
pour sa discipline d’accumulation et sa sélection de qualité
@FinanceClean
pour son approche Quality Investing et son portefeuille concentré
@Investaxx
pour la fiscalité utile à l’investisseur et le décorticage des dossiers
@LOGIQUEINVEST
pour son objectif de battre le S&P 500 et le partage de son parcours
@FundFighter
pour son travail sur les biais et la psychologie de l’investisseur
@Ynvest_fr
pour les réflexions d’un duo de jeunes conseillers sur le PEA, la diversification et l’épargne
@elpistollero_
pour son suivi de l’actu des marchés et de la crypto, et ses fils pédagogiques
J’ai dû faire un choix pour garder une liste lisible. D’autres mériteraient d’y être.
On a la chance d’avoir un X finance français de qualité, une fois le tri fait.
Et vous, qui suivez-vous en ce moment ? Vos recommandations en commentaire, je suis preneur.
Wall Street 2026.
J’ai repris les indicateurs du S&P 500 un par un.
Presque tous sont au niveau de la bulle Internet.
▸ CAPE de Shiller à près de 41. Avant 2026, il n’avait atteint ce niveau qu’en 1999 et 2000.
▸ Rendement du dividende à 1,04 %, son plus bas historique.
▸ Valeur des actions américaines, plus de 2 fois le PIB.
▸ 7 géants de la tech, 35 % de l’indice.
▸ Taux à 10 ans à 5,2 %, autant que le rendement des bénéfices des actions.
Un seul voyant reste au vert. Le PER sur les bénéfices attendus, à 19,1, pile sa moyenne sur 10 ans. Les bénéfices progressent de plus de 25 % sur un an. Tout repose sur cette croissance.
L’histoire montre deux familles de baisses. Les chocs, comme 2020 ou 2025, se rattrapent en quelques mois. Les vrais krachs prennent des années. Après 2000, le S&P 500 a mis 7 ans à revoir son sommet. Le CAC 40, 21 ans.
La différence se joue souvent du côté des banques centrales. En 2020, la Fed a ramené ses taux à zéro. En 2026, elle les remonte.
Je n’ai pas tout vendu. J’ai ajusté. 38 % de liquidités sur mes comptes-titres et mon PEA, le détail de chaque enveloppe est dans l’article.
L’article complet, avec les 7 tableaux, en réponse ▼
Pas un conseil en investissement.
🤖 Made with AI

L’article complet, ratios, krachs passés et mes positions ▼
investisseur-augmente.com/wa…
Le simulateur liberté financière, pour voir combien d’années ta poche sécurité tient sans toucher aux actions ▼
investisseur-augmente.com/si…

Ton courtier et le fisc ne calculent pas ta plus-value de la même façon.
Tu achètes 10 actions à 100 €, puis 10 à 200 €. Tu en revends 10 à 180 €.
Chez beaucoup de courtiers étrangers, les premières achetées sont les premières vendues. C'est la méthode FIFO. Plus-value affichée, 800 €.
Le fisc français, lui, retient le prix moyen pondéré sur un compte-titres. Tes 20 actions t'ont coûté 150 € en moyenne. Plus-value imposable, 300 €.
500 € d'écart sur une seule vente.
Les courtiers français envoient un IFU déjà calculé au prix moyen. La plupart des courtiers étrangers n'en envoient pas. Le calcul est pour toi.
Recopier le chiffre du relevé, c'est payer trop d'impôt. Ou pas assez quand les cours ont baissé entre deux achats, et là c'est le redressement qui guette.
Frais d'achat compris dans le prix moyen (article 150-0 D du CGI). Pas un conseil fiscal.

Le plafond du PEA, 150.000 €, porte sur les versements. Pas sur la valeur du compte.
500 € par mois pendant 25 ans, c’est 150.000 € versés. À 8 % par an, ton PEA vaut environ 457.000 €.
Plus de 300.000 € de gains, et aucun plafond dessus.
Pour un couple avec deux PEA, plus de 900.000 €.
Après 5 ans, les gains retirés ne paient que les prélèvements sociaux. Pas d’impôt sur le revenu.
Pour beaucoup d’épargnants, le PEA peut devenir le plus gros compte du patrimoine, pas un petit complément.
Teste ton propre rythme d’épargne avec mon simulateur, lien en réponse ▼

Le simulateur DCA gratuit ▼
investisseur-augmente.com/si…

Vivre de ses rentes avec 3.000 € par mois, il faut combien ?
Retraits indexés sur 2 % d’inflation. 60 % du capital en poche sécurité, 40 % en poche croissance.
Avec 1 M€, la poche sécurité tient 17 ans. À ce moment-là, ton capital vaut 1.519.065 €. En euros d’aujourd’hui, 1.084.859 €. Ton pouvoir d’achat est protégé, et même +8 %.
Avec 500.000 €, le capital est épuisé en 20 ans.
Avec 1,5 M€, ton pouvoir d’achat grimpe de 88 % en 27 ans.
Le simulateur calcule année par année, avec les deux poches.
Teste ton cas ▼

Le simulateur liberté financière gratuit ▼
investisseur-augmente.com/si…
