




Pinned Tweet
«ثم ينظر الله إِلَيْكَ فَيَجِدُ أَنَّكَ رَاضِ بِمَا أَنتَ فِيهِ فيعطيك عطاء يليق بِقَلْبِكَ ورضاك»
اللهم لك الحمد حتى ترضى ، ولك الحمد اذا رضيت ولك الحمد بعد الرضا ، والحمدلله على كل حال
بفضل من الله اجتزت اخصائي ضريبه القيمة المضافة الحمدلله 🤲🏻

خريطة عمل المحاسب
عمل المحاسب ما يقتصر على تسجيل القيود بل يشمل مهام يومية وأسبوعية وشهرية وسنوية
المحاسب المتميز لا يكتفي بتسجيل الأرقام بل يتأكد من صحتها ويحللها ويكتشف الأخطاء قبل تفاقمها


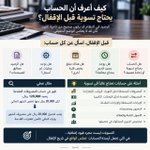
كيف أعرف أن الحساب يحتاج تسوية قبل الإقفال؟
ليس كل رصيد في النظام يعكس الواقع
قبل الإقفال راجع:
المصروفات والإيرادات المستحقة والمقدمة
الإهلاك والمخصصات
الأرصدة القديمة وغير المنطقية
العمليات التي لم تُسجل أو سُجلت في الفترة الخطأ.

ليست السعودية وطنًا نسكنه فحسب بل وطنٌ يسكن فينا
فيها تاريخٌ نحمله بفخر وحاضرٌ نصنعه بعزم ومستقبلٌ نراه بعينٍ لا تعرف المستحيل
من جيلٍ أسّس وبنى إلى جيلٍ يكمل المسيرة… يبقى المجد قصة وطن والعزّ هوية والانتماء عهدًا لا يتغيّر 🇸🇦

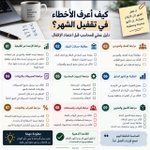
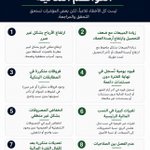
كيف أعرف الأخطاء في تقفيل الشهر؟
توازن ميزان المراجعة لا يعني أن الحسابات صحيحة.
قبل الإقفال، راجع الأرصدة غير الطبيعية، طابق البنوك، راجع العملاء والموردين، وتأكد من تسجيل المصروفات والإيرادات في الفترة الصحيحة.

الحساب الصحيح في المكان الصحيح.. أساس المحاسبة الدقيقة
من أهم مهارات المحاسب أنه لا ينظر للعملية على أنها مجرد قيد، بل يفهم طبيعتها الاقتصادية أولًا
لذلك المحاسب المتمكن لا يسأل فقط
وش القيد؟
بل يسأل: وش طبيعة العملية؟ ووين مكانها الصحيح؟

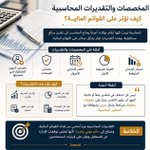
المخصصات والتقديرات من أكثر الأشياء اللي تحتاج حكم مهني في المحاسبة
مو كل رقم في القوائم المالية يكون مؤكد 100٪ بعض الأرقام تعتمد على تقديرات مثل الديون المشكوك في تحصيلها،والضمانات والعمر الإنتاجي للأصول
وأي تغيير في هالتقديرات ممكن يأثر على المصروف والربح والأصول والالتزامات

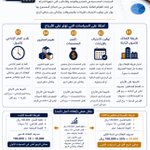
كثير يركز على رقم الإيرادات لكن المحاسب يركز على جودة الإيراد
إذا كانت المبيعات ترتفع بشكل غير منطقي أو العملاء تزيد أرصدتهم باستمرار أو يتم تسجيل مبيعات كبيرة في آخر الفترة، فهذه مؤشرات تستحق المراجعة
المحاسب المتميز ما يكتفي بالأرقام…
يبحث عن القصة اللي وراء الأرقام

السياسات المحاسبية لا تغيّر الواقع المالي للشركة، لكنها تؤثر على توقيت الاعتراف بالإيرادات والمصروفات، وبالتالي على صافي الربح. لذلك فإن فهم السياسات المحاسبية مهم لتحليل القوائم المالية واتخاذ القرارات الصحيحة

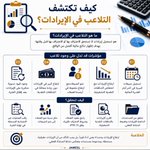
مؤشرات قد تدل على وجود تلاعب في القوائم المالية
أرباح مرتفعة بشكل غير مبرر.
مبيعات عالية مع ضعف التحصيل.
قيود نهاية الفترة دون مستندات.
فروقات متكررة في المطابقات البنكية.
مؤشرات تستحق المراجعة… وليست دليلًا قاطعًا على التلاعب

نجاح إقفال نهاية الشهر لا يعتمد على سرعة الإنجاز بل على دقة المراجعة
كل خطأ يُكتشف قبل إقفال الشهر يوفر وقتًا وجهدًا ويزيد من موثوقية القوائم المالية

ليست كل المبيعات تتحول إلى نقد
فقد تبدو أرقام العملاء مرتفعة، لكن جزءًا منها قد لا يُحصَّل مستقبلًا لذلك يُنشأ مخصص الديون المشكوك في تحصيلها ليعكس الواقع المالي بشكل أدق
المحاسبة لا تنتظر وقوع الخسارة بل تستعد لها مبكرًا لضمان أن القوائم المالية تعكس الحقيقة لا التفاؤل

توازن ميزان المراجعة لا يعني بالضرورة صحة القوائم المالية
قد يكون المدين مساويًا للدائن ومع ذلك توجد أخطاء في التصنيف أو التسويات المحاسبية
لذلك لا تعتمد على توازن الميزان فقط بل راجع صحة المعالجات المحاسبية


التسويات الجردية
هي قيود محاسبية تُجرى في نهاية الفترة المالية لضمان تسجيل الإيرادات والمصروفات في الفترة الصحيحة وفقًا لمبدأ الاستحقاق
التسويات الجردية هي الأساس لقوائم مالية دقيقة وموثوقة


امتلاك شركة لشركة أخرى
لا يعني عرض كل شركة بشكل منفصل فقط
وفق IFRS 10
إذا كانت هناك سيطرة
فيجب إعداد قوائم مالية موحدة
يعني يتم دمج
الأصول
الالتزامات
الإيرادات
المصروفات
وكأن المجموعة
شركة واحدة اقتصاديا

اختلاف سعر الصرف
قد يسبب أرباح أو خسائر محاسبية
وفق IAS 21
يتم معالجة العمليات بالعملة الأجنبية
باستخدام سعر الصرف بتاريخ العملية
وعند نهاية الفترة المالية:
يتم إعادة تقييم الأرصدة النقدية
وفق سعر الصرف الحالي
والفرق الناتج يُسجل كـ:
أرباح فروقات عملة
أو
خسائر فروقات عملة

JAMEEL Al-Udailah retweeted

ما قصة المحاسب رقم 7؟
أكثر من 60 سنة من العطاء في القطاع المحاسبي السعودي
وما زال حاضرا في ميادين المعرفة المهنية..
شغوفا بالمحاسبة ومستجداتها وتجاربها..
مؤمنا بأن التطوير المهني رحلة لا تتوقف..
#ملتقى_التميز_المحاسبي
