




可以看看👀

Creating content on X? Get paid for it 💵
We’re launching Road to 1 Million, a Creator Program where anyone can create content about Canborsa and earn rewards as their views grow!
The prize pool goes up to $10,000 and grows with every 200K views the community brings in together.
✰ Prizes for 32 top creators in two leagues
✰ Weekly Lucky Drop with 5 x $50
✰ $500 Creative Award for the best work
✰ Ticket to #TOKEN2049 Dubai
No follower minimum and no deposit required. Just create content and compete.
Join now→points.canborsa.com/creators
1
2
29
10点20分,盘面突然出现熟悉的心跳: 宽基ETF区间骤然放量,沪深300ETF、创业板ETF、中证1000ETF同步脉冲拉升;大金融跟着异动护盘,汇金科技、东北证券涨超4%,权重东方财富直接水下翻红。
还是熟悉的配方,还是熟悉的买入手法。 昨天尾盘最后15分钟他们就进场了,一通扫货下来总额大概100亿出头: • 510300(约50亿) • 510330(约30亿) • 510500(约10亿) • 512100(约10亿) • 159919(约10亿)
昨天尾盘托底,今天上午盘中直接动手——这两天的盘口异动其实就想告诉所有人一句话: 别慌,大哥一直都在……

6
4
323


今天实惨,妥妥的“股债金三杀”。
先看科技,依然惨烈。核心还是黄仁勋事件在继续发酵——最新风声是老黄根本不打算就这么算了。真要是开始全面反击,后面这出戏指不定会搞成什么样。
当下的科技已经彻底走上了“对抗路”,产业剧本暂时被扔到一边,AI叙事也从“效率优先”滑向了“正确优先”。 大洋彼岸自己撕自己都撕得这么难看,输入性风险绝不能忽视;更让人犯嘀咕的是,市场大概率还没完全定价“AI发展降速”的冲击。资金最讨厌这种不确定性,直接把这轮风波当成了挤泡沫的第一阶段。去年科技最爱炒的涨价链条,看不少卖方目前已经开始刻意规避了。
更心碎的是,权益不好,债市也不太平。
这波债市调整是从信用端大面积抛压引爆的,叠加流动性边际收敛与政策预期扰动,资金价格已经实质性上行。高度拥挤的久期交易,把区区5BP的波动直接放大成了净值层面的暴跌。
跟信用债一比,利率债已经算极其温和了——信用债上行幅度是国债的3–5倍,信用利差一周走阔6–10BP,二永债更是惨不忍睹。 真是应了那句:“个个都说自己没有华发,个个净值跌得都如同有华发。”看看海富通信用债ETF的走势,简直男默女泪。
不过这一波回调,天塌的倒未必是买公募的,而是买银行理财的。对低风险偏好客群来说,理财出现亏损确实比较麻烦,这几天市场每天都有一个理财被大规模赎回的小作文,全都在担心2022年的负反馈重演。
但从负反馈链条来看,这一波和2022年还是有本质区别:
工具已经提前到位:10月26日BNSF赎回便利、11月2日换锚,跟2022年“大跌十几天后才降准”完全不可同日而语;
客户心理有准备:当年银行刚接触净值型理财不久,所有理财经理都被打得猝不及防;这一波至少一部分客户已经接受了净值化波动。
眼下阻断负反馈螺旋的关键还是看客户赎回。目前理财破净率在5%以下,估摸单周流出在142亿至1000亿左右,离当年“单月缩水1万亿”的踩踏还差着很大一截。
眼下债市回调,基本就是“信用事件 + 央行收水 + 税制联想”三股力量,精准打在一个利差极薄、久期极长、底仓极难变现的市场上。
但说句实在话:我债再怎么担心,无非也就是熬时间;股市和黄金的定价能跟我债一样吗? 我债是真的有亲妈、有制度性优势的。至于黄金和股市这类风险资产——就算你是大哥,也不一定说了算,对吧?


✔今日热点①|华泰固收
# 转债信用问题再次发酵 #
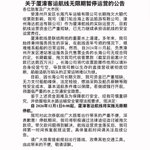
[咖啡]11月13日晚,侨银股份公告转债兑付资金尚未全部到位,存在无法按期足额兑付本息的重大风险。侨银转债于11月16日到期,原定17日发放兑付资金,到期赎回价为130元/张。截至目前,仍有约419.65万张转债未转股,占发行总量的99.92%,剩余本金约4.20亿元,对应到期兑付本息约5.46亿元。公司正通过应收款催收、资产处置及争取外部支持等方式筹措资金,实际兑付情况仍待观察。
[玫瑰]侨银转债之所以出现信用问题,我们分析有几个原因:
一是设置了较高的到期赎回价,导致到期兑付压力天然就很高。侨银转债发行规模4.20亿元,按130元到期赎回价计算,公司需兑付本息约5.46亿元,比发行本金多出约1.26亿元。即使公司将转股价从17.90元下修至10.60元,正股仍需上涨至13.78元,转股价值才能达到130元,而11月13日转股价值仅91.98元。较高的到期赎回收益使持有人更倾向于等待现金兑付,发行人通过下修促进转股的难度明显增加。
二是公司受正股表现等因素制约,错过了较佳的转股窗口。过去几年,公司曾多次触发下修条款,但多数情况下决定不下修;今年3月和7月,侨银先后两次大幅下修转股价、累计下调约41%,且第二次下修已接近规则允许的下限;
三是公司此前虽有化债资金等支持,但财务状况没有得到根本改善,导致流动性压力集中暴露。
四是股市情绪走弱后,市场难以给予正股更高预期,信用风险担忧当然相应就会提高。
[玫瑰]该事件后续会如何演绎?参考历史案例,我们猜想可能类似岭南转债,通过持有人会议协商偿付安排,但实际清偿仍需时间。岭南转债2024年8月到期未能偿付约4.56亿元本金,后续通过持有人会议推进分期偿付,截至今年8月仍有较多余额尚未偿还;广汇转债虽通过大幅下修减少了约5亿元余额,但最终因正股退市进入非正常退出路径,今年8月到期后仍有约8.75亿元本金未兑付,后续提出折价购回及展期方案。侨银目前仍有一定经营资产和应收款,后续可能继续争取地方财政回款、银行授信及外部支持。若短期资金无法落实,不排除通过多轮持有人会议讨论分期偿付、延期兑付等安排。但参考历史经验,实际清偿进度可能较长,仍需关注最终资金落实情况。
[玫瑰]更值得关注的是,2027年转债将更加集中地到期,侨银事件需要我们提前看待和提防低价个券的偿付压力。截至目前,明年到期的40只转债余额约1328亿元,其中平价低于100元的余额约902亿元,占比68%。部分光伏、生猪等行业品种正股仍未明显修复,经营现金流承压,若后续难以通过转股减少余额,现金偿付压力可能进一步显现。除明年到期品种外,也需关注美锦、宏图等2028年到期的弱资质券。尤其是部分剩余期限较短、转债余额较大、正股缺乏上涨动力的发行人,未来能否顺利退出将更加依赖其现金流、再融资能力和提前促转股安排。
[玫瑰]侨银事件对转债市场有哪些影响?毕竟仍是个例,但我们认为市场可能因此有两个边际变化:
一是短期市场情绪受冲击,尤其是弱资质品种和类似低价券,历史上这种信用风波的传导风险屡见不鲜。11月16日早盘转债市场明显调整,截至10:15,中证转债指数下跌1.97%,报438.87点。314只转债中300只下跌,其中150元以上高价券平均下跌约2.81%,120元以下品种平均下跌约1.83%,高价券调整更深,低价券也普遍承压。2024年岭南、广汇等信用事件期间,机构出库及风险偏好下降曾放大弱资质券的调整。此次侨银转债临近到期才集中暴露兑付风险,可能促使机构进一步排查低平价、临近到期且现金流偏弱的品种,尤其需关注部分光伏、生猪转债的流动性压力。当前股市仍处于偏弱震荡阶段,债基赎回扰动尚未完全消退,若信用担忧引发机构集中减仓,部分资质尚可的低价券也可能受到波及。
二是有可能间接推动更多发行人更早下修,增加了条款博弈机会。侨银两次大幅下修仍未有效转股,说明下修效果不仅取决于下修幅度,也取决于正股表现、剩余期限和持有人的转股动力。对于部分临近到期、平价偏低的发行人,若等到最后一年才启动下修,即使有较强促转股意愿,也可能因时间不足而难以实现有效转股。侨银事件可能推动类似资质的发行人更早采取措施,明年或能看到更多剩余期限在2年左右的品种提前下修,为后续正股修复和转股留出时间。同理。对于已满足强赎条件的品种,发行人也可能更积极行使赎回权,尽快减少债务余额。因此,后续既可关注低平价品种的下修机会,也需留意高溢价品种的强赎风险。
[玫瑰]我们建议投资者仍保持审慎心态,不轻易参与低价转债的条款博弈。理论上,经过近期调整,转债估值已经有明显回落、部分低价品种的YTM已转正。若本周侨银事件进一步发酵,不排除个别品种性价比改善、并出现有利买点。比如部分剩余期限尚有1-3年、偿债资金来源较清晰、同时具备下修空间和促转股动力的品种,可以结合调整幅度逐步关注。但更需要投资者重视的问题是,当前股市仍处于偏弱市环境、做多共识不强,市
2
5
671