

Değer Katan İçerikler 🔍 Finansal verileri sade ve etkili şekilde sunarak bilgi kirliliğinden korunmanızı sağlıyoruz.
Joined September 2023
- Tweets661
- Following117
- Followers1.1K
- Likes89





Pinned Tweet
📊 Karmaşık verileri analiz edip, anlaşılır infografiklerle sunuyoruz. 📉
🔭 Bizimle, veriler sadece sayılardan ibaret değil; her bir grafik ve görsel, bilgiyi açığa çıkarır ve stratejik kararlarınıza güç katar.
📯 Değer katan bilgi için bizi takip edin!
lotusfinans.com

1
22
11,819
🏨⭐ Antalya, Türkiye’nin 5 Yıldızlı Otel Kapasitesini Tek Başına Taşıyor
Türkiye’de otel yatak kapasitesinin yıldızlara göre dağılımına bakıldığında, Antalya’nın konumu oldukça dikkat çekiyor.
Antalya’da yatak kapasitesinin %67’si 5 yıldızlı otellerden oluşuyor. Bu oran, Türkiye genelindeki %47’lik 5 yıldızlı otel payının oldukça üzerinde. Başka bir ifadeyle Antalya, sadece toplam yatak kapasitesiyle değil, üst segment otel arzındaki ağırlığıyla da Türkiye turizminin merkezinde yer alıyor.
Türkiye’deki 5 yıldızlı otel yataklarının yaklaşık %58’i Antalya’da bulunuyor. Toplam otel yatak kapasitesinde Antalya’nın payı %40 seviyesindeyken, 5 yıldızlı otel yataklarında bu payın %58’e çıkması, resort ve üst segment konaklama arzının büyük ölçüde Antalya tarafından taşındığını gösteriyor.
Bu tablo, Antalya’nın hem yurtdışında hem de iç pazarda neden güçlü bir resort destinasyonu olarak algılandığını da açıklıyor. Geniş ölçekli 5 yıldızlı oteller, her şey dahil konsepti ve deniz-kum-güneş odaklı tatil modeli, şehrin turizm kimliğinin en güçlü unsurları arasında yer alıyor.
Ancak turizm trendleri değişiyor. Son dönemde sadece otel konaklaması değil; paket gezi turları, doğa deneyimleri, kültür rotaları, gastronomi ve aktivite odaklı seyahatler daha fazla öne çıkıyor. Bu nedenle Antalya’nın güçlü resort altyapısı büyük bir avantaj olsa da destinasyon algısının yalnızca “her şey dahil otel tatili” ile sınırlı kalması, yeni nesil seyahat trendleri karşısında gelişim alanı yaratıyor.
Antalya için en güçlü seçeneklerden biri, her şey dahil konseptinin yanına doğa, kültür, spor, gastronomi ve deneyim odaklı turları daha fazla entegre etmek olabilir. Böylece şehir, güçlü resort algısını korurken yeni nesil seyahat trendlerine de daha iyi uyum sağlayabilir.
Antalya, güçlü resort algısını korurken yeni turizm trendlerine uyum sağlamak için hangi alanlara daha fazla odaklanmalı?
#antalya #turizm #konaklama #tatil #otel

1
209
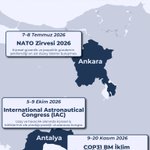
🏛️ Türkiye 2026’da Küresel Zirvelere Ev Sahipliği Yapıyor
2026 yılında Türkiye, uluslararası görünürlüğü yüksek üç önemli organizasyona ev sahipliği yapmaya hazırlanıyor.
Ankara’da düzenlenecek NATO Zirvesi, Türkiye’yi küresel güvenlik ve jeopolitik gündemin merkezine taşıyacak. Antalya ise yılın son çeyreğinde International Astronautical Congress (IAC) ve COP31 BM İklim Değişikliği Konferansı ile uzay, havacılık, iklim politikaları ve sürdürülebilirlik alanlarında dünyanın dikkatini çekecek.
Bu tür büyük ölçekli organizasyonlar yalnızca diplomatik açıdan değil; şehirlerin marka değeri, uluslararası tanınırlığı, kongre turizmi, konaklama sektörü ve yatırım algısı açısından da önemli katkılar sağlıyor.
Özellikle Antalya’nın aynı yıl içinde hem uzay/havacılık hem de iklim diplomasisi gibi iki stratejik alanda küresel etkinliklere ev sahipliği yapması, şehrin klasik turizm destinasyonu kimliğinin ötesine geçerek uluslararası kongre ve organizasyon merkezi olarak da konumlanmasını destekleyebilir.
❓ Türkiye, uluslararası organizasyonlarda daha güçlü bir merkez haline gelebilir mi?
#Türkiye #Antalya #Ankara #NATO #Zirve

93
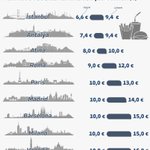
Aynı menü, farklı şehirlerde bambaşka fiyatlar. 🍔
İstanbul ve Antalya, incelenen şehirler arasında daha uygun fiyat seviyeleriyle öne çıkıyor.
Atina ve Roma’da fiyatlar biraz daha yükselirken; Paris, Madrid, Barcelona, Milano, Venedik ve Floransa gibi şehirlerde benzer menüler 10–15 € bandına kadar çıkabiliyor.
Şehirlerdeki kira seviyeleri, turist yoğunluğu, döviz kuru, vergiler ve şehrin marka değeri fiyatları etkileyen önemli unsurlar arasında. Özellikle Avrupa’nın güçlü turizm şehirlerinde fiyatlar daha yüksek olsa da bu şehirler yüksek turist talebi ve güçlü marka algısı sayesinde bu fiyat seviyelerini taşıyabiliyor.
Bir diğer önemli konu da yerel gelir seviyesi.
Yerleşik nüfusun ortalama gelirinin daha düşük olduğu şehirlerde, fiyatların da euro bazında daha düşük seviyelerde kaldığı görülüyor. Bu nedenle sadece menü fiyatına bakmak tek başına yeterli değil.
Fiyatları ortalama maaşlarla birlikte değerlendirdiğimizde, alım gücü açısından tablo değişiyor. Bu açıdan en avantajlı şehirler sırasıyla Paris, Madrid ve Roma olarak öne çıkıyor.
Türkiye tarafında ise İstanbul ve Antalya’nın euro bazında daha uygun kalması, turizm açısından önemli bir fiyat avantajı sunuyor.
Ancak burada kritik soru şu:
Turizmde başarı sadece “daha uygun fiyatlı” olmak mı, yoksa ziyaretçi başına daha yüksek gelir yaratabilmek mi?
Türkiye turistler için hâlâ ucuz, yerel halk için ise pahalı bir ülke mi?
#ülke #fastfood #akdeniz #yemek #fiyat

2
162
🛏️ Turist sayısı güçlü, peki geceleme performansı?
2025 yılında Akdeniz turizminin öne çıkan ülkelerinde yabancı ziyaretçi sayısı da geceleme sayısı da bir önceki yıla göre artış gösterdi. Ancak asıl fark, gelen turistin ülkede ne kadar süre konakladığında ortaya çıkıyor.
İspanya 96,8 milyon yabancı ziyaretçi ile listenin açık ara lideri olurken, 329,7 milyon geceleme ile de en yüksek hacme ulaştı. İtalya ise 61,5 milyon ziyaretçiyle Türkiye’ye çok yakın bir seviyede olmasına rağmen, 264,7 milyon geceleme ile Türkiye’nin oldukça üzerinde yer aldı.
Türkiye tarafında ise tablo biraz daha farklı. 62 milyon yabancı ziyaretçiyle güçlü bir talep yaratılmasına rağmen, toplam geceleme sayısı 154,8 milyon seviyesinde kaldı. Bu da ziyaretçi başına ortalama geceleme süresinin 2,5 gün ile karşılaştırmadaki en düşük seviyede olduğunu gösteriyor.
Bu durum, Türkiye’ye gelen yabancı ziyaretçinin kayıtlı konaklama tesislerinde kalma eğiliminin daha sınırlı olabileceğine işaret ediyor. Bunun arkasında kısa süreli seyahatler, şehir/sınır geçişleri, arkadaş-akraba ziyareti, kendi evi veya kiralık ev gibi otel dışı konaklama tercihleri etkili olabilir. Özellikle Antalya gibi bölgelerde yabancıların konut sahipliği ve sezonluk kiralama kanallarının artması da resmi tesis geceleme verilerine tam yansımayan bir alan yaratıyor olabilir.
Türkiye için turizmde bir sonraki büyüme hikâyesi sadece daha fazla ziyaretçi çekmek değil; gelen ziyaretçinin ülkede daha uzun kalmasını, daha fazla destinasyona yayılmasını ve daha yüksek katma değer yaratmasını sağlamak olabilir.
❓ Kısa seyahatler ve otel dışı konaklama, Türkiye’de ziyaretçi başına düşük gecelemeyi açıklıyor olabilir mi?
#antalya #turizm #konaklama #tatil #harita

2
153
🌍 Turizmde Bahar Hareketliliği Bu Yıl Zayıf Başladı
Nisan ayı, turizmde normalde bahar sezonunun etkisiyle yabancı ziyaretçi trafiğinin hızlanmaya başladığı dönemlerden biri olarak öne çıkar.
Ancak 2026 Nisan verileri, Türkiye genelinde geçen yılın aynı ayına göre 368 bin kişilik düşüşe işaret ediyor.
Bu gerilemede en belirgin etki Akdeniz ve Marmara bölgelerinde görülüyor. Akdeniz’de yabancı ziyaretçi sayısı 208 bin kişi, Marmara’da ise 146 bin kişi azaldı. Türkiye toplamındaki düşüşün büyük kısmı bu iki ana turizm bölgesinden kaynaklandı.
Nisan ayının bir diğer önemli özelliği ise savaş sonrası ilk tam ay olması. Bu nedenle veriler, jeopolitik risklerin seyahat kararları üzerindeki etkisini daha net görmeye başladığımız ilk dönemlerden biri olarak okunabilir.
Sektör temsilcilerinin değerlendirmeleri de savaş kaynaklı güvenlik algısının rezervasyonları baskıladığını, ancak Mayıs-Haziran dönemindeki akışın sezonun yönü açısından daha belirleyici olacağını gösteriyor.
Normal şartlarda baharla birlikte artması beklenen yabancı ziyaretçi sayısındaki bu düşüş, özellikle yaz sezonuna girerken turizm talebinin bölgesel olarak nasıl şekilleneceği konusunda önemli bir sinyal veriyor.
Buna karşılık Güneydoğu Anadolu ve Doğu Anadolu bölgelerinde sınırlı da olsa artış görülmesi, Türkiye genelindeki zayıflamanın tüm bölgelere aynı şekilde yansımadığını gösteriyor.
Mayıs istatistikleriyle birlikte, bu düşüşün geçici bir jeopolitik etki mi yoksa yaz sezonuna ilişkin daha kalıcı bir yavaşlama sinyali mi olduğuna dair daha öngörülebilir bir tablo ortaya çıkabilir.
Yabancı ziyaretçi sayısı yaz döneminde nasıl seyreder?
#antalya #turizm #ziyaretçi #tatil #harita

2
79
⚡ Elektrikli Otomobilde Yarış SUV Segmentinde Kızışıyor
Mayıs ayında sıfır otomobil pazarında genel görünüm daha zayıf seyrederken, elektrikli otomobil tarafında rekabet güçlü kalmaya devam etti.
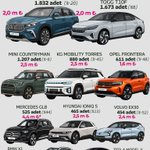
Mayıs ayında elektrikli otomobil pazarında Togg’un güçlü konumu devam etti. Togg T10X 1.832 adetlik satışla zirvedeki yerini korurken, onu 1.673 adetle Togg T10F takip etti. Böylece Togg, elektrikli otomobil pazarında liderliği bırakmadığını ve iki farklı modeliyle güçlü talep görmeye devam ettiğini gösterdi.
Mercedes GLB, yakın dönemde satışa sunulmasının etkisiyle mayıs ayında aylık listede yer alırken, yılın ilk 5 aylık toplamında henüz sınırlı bir satış adediyle dikkat çekiyor.
2026’nın ilk 5 aylık toplamına bakıldığında da benzer bir tablo öne çıkıyor. Togg T10X 9.070 adetle liderliğini sürdürürken, Togg T10F 7.675 adetle ikinci sırada yer aldı. KG Mobility Torres, MINI Countryman ve Tesla Model Y ise yılın ilk 5 ayında öne çıkan diğer modeller oldu.
Burada dikkat çeken en önemli noktalardan biri, elektrikli otomobil tercihinin büyük ölçüde SUV/crossover segmentinde yoğunlaşması. İlk 5 ay toplamında Togg T10F ve Citroën C3 gibi istisnalar dışında listenin büyük bölümü SUV/crossover modellerden oluşuyor. Bu da Türkiye’de elektrikli otomobil talebinin; yüksek oturma pozisyonu, geniş iç hacim ve çok yönlü kullanım sunan modellere yöneldiğini gösteriyor.
Fiyat tarafında ise en çok satan modellerin önemli bölümü 1,4 milyon TL – 2,5 milyon TL bandında yer alırken, premium modeller daha yüksek fiyat seviyeleriyle ayrışıyor.
Özetle, elektrikli otomobil pazarı büyürken rekabetin merkezi giderek netleşiyor: SUV/crossover modeller, güçlü marka algısı ve fiyat-performans dengesi.
Yılın en çok satan elektrikli otomobilleri arasında size en çok hangisi hitap ediyor?
#otomobil #elektrik #araç #fiyat #togg


🌊 Türkiye Turizminin Başkenti: Antalya
2025 yılında Türkiye’de turizm konaklama tesislerinde toplam geceleme sayısı %17 artarak 252 milyona ulaştı.
2024’te yaklaşık 216 milyon olan geceleme sayısındaki bu artış, turizmde güçlü bir büyümeye işaret ederken; verinin detayları Türkiye turizminin yapısına dair önemli ipuçları sunuyor.
2025’te toplam gecelemelerin %61’i yabancılar, %39’u ise yerli ziyaretçiler tarafından gerçekleştirildi. Ancak yabancıların toplam gecelemeler içindeki payı geçen yılki %64 seviyesinden %61’e geriledi.
Yabancı geceleme sayısı artmaya devam etse de yerli ziyaretçi gecelemelerinin daha hızlı büyümesi toplam dağılımı değiştirdi. Böylece yabancıların geceleme içindeki payı %64’ten %61’e gerilerken, yerli ziyaretçilerin payı %36’dan %39’a yükseldi.
Sektör değerlendirmeleri de bu tabloyu destekliyor: Geceleme sayısı güçlü şekilde artarken doluluk oranlarındaki gerileme, büyümenin yalnızca talep artışıyla değil, kapasite ve arz genişlemesiyle birlikte okunması gerektiğini gösteriyor.
İl bazında bakıldığında ise Türkiye turizminin belirli merkezlerde yoğunlaştığı görülüyor. Antalya tek başına 111 milyon geceleme ile toplamın yaklaşık %44’ünü oluştururken, İstanbul’un payı yaklaşık %16, Muğla’nın payı ise yaklaşık %10 seviyesinde gerçekleşti.
Böylece Antalya, İstanbul ve Muğla birlikte Türkiye’deki toplam gecelemelerin yaklaşık %70’ini oluşturdu. Bu tablo, Türkiye’de turizm konaklama faaliyetinin büyük ölçüde bu üç şehirde yoğunlaştığını gösteriyor.
Özellikle Antalya’nın yüksek payı, şehrin yalnızca Türkiye’nin değil, Akdeniz çanağının da en güçlü turizm merkezlerinden biri olduğunu bir kez daha ortaya koyuyor.
Antalya’nın Türkiye turizmindeki payı daha da artar mı?
#antalya #turizm #konaklama #tatil #harita


🏗️ Konut Arzı Büyükşehirlerde Büyüme Akslarına, Küçük İllerde Merkeze Yoğunlaşıyor
Büyükşehirlerde yeni konut arzı, çoğu zaman kentin eski ve yerleşik merkezlerinden ziyade, gelişen ve genişleyebilen büyüme akslarında yoğunlaşıyor. İstanbul’da Arnavutköy, Ankara’da Sincan, İzmir’de Menemen, Antalya’da Kepez, Adana’da Sarıçam ve Samsun’da Atakum bu eğilimin öne çıkan örnekleri arasında yer alıyor. Bu ilçelerde yeni imar alanları, daha geniş arsa arzı, ulaşım bağlantıları ve görece daha erişilebilir konut üretim imkânı, yapı ruhsatı sayılarının yükselmesinde belirleyici oluyor.
Bu tablo, büyükşehirlerde konut üretiminin artık yalnızca klasik merkez ilçeler üzerinden okunamayacağını gösteriyor. Kentler büyüdükçe yeni arz; ulaşım yatırımları, yeni yerleşim alanları, sanayi ve hizmet aksları ile nüfus hareketliliğinin güçlü olduğu bölgelerde şekilleniyor.
Daha düşük nüfuslu ve sınırlı konut arzına sahip illerde ise farklı bir yapı öne çıkıyor. Bayburt, Batman, Karaman, Iğdır, Bartın, Uşak ve Erzincan gibi illerde yapı ruhsatına konu dairelerin büyük bölümü merkez ilçelerde yoğunlaşıyor. Bu illerde ekonomik faaliyetler, kamu hizmetleri, istihdam ve konut talebi hâlâ ağırlıklı olarak merkez ilçede toplandığı için yeni inşaat faaliyeti de merkezde devam ediyor.
Deprem bölgesindeki bazı illerde ise yüksek ruhsat sayıları, yeniden inşa sürecinin etkisini yansıtıyor. Hatay’da Antakya, Kahramanmaraş’ta Onikişubat, Malatya’da Yeşilyurt ve Adıyaman Merkez’de öne çıkan yeni konut arzı; olağan talebin yanında, deprem sonrası yenileme ve kaybedilen konut stokunun yerine konulması ihtiyacıyla şekilleniyor.
Büyükşehirlerde yeni konut arzı gelişen büyüme akslarına yayılırken, daha küçük illerde inşaat faaliyeti merkez ilçelerde yoğunlaşmaya devam ediyor.
❓ Konut tercihinde hangisi daha önemli: merkezi lokasyon mu, yeni ve erişilebilir konut mu?
#ruhsat #konut #yapı #izin #daire


6
307
⚡️Elektrikli Payı Şubat’ta Geriledi
Şubat 2026’da toplam otomobil pazarında tempo bir miktar zayıflarken, elektrikli otomobiller tarafında ilgi güçlü kalmaya devam etti. Elektrikli payı ocak ayına göre sınırlı bir geri çekilme gösterse de pazarın önemli bir bölümünü taşımayı sürdürdü.
Satışların yine belirli modellerde ve özellikle daha erişilebilir fiyat bandında yoğunlaşması, tüketicinin fiyat-performans dengesine daha fazla odaklandığını gösteriyor.
Şubat ayında Togg T10X ve T10F ilk iki sırada yer alırken, MINI Countryman, KG Mobility Torres ve Tesla Model Y de öne çıkan modeller arasında bulunuyor. Ocak-Şubat toplamında ise Togg’un çift modelle liderliğini koruduğu, BYD’nin de farklı modellerle pazarda daha görünür hale geldiği dikkat çekiyor.
Satışların önemli bölümü 1,9–2,5 milyon TL bandında toplanıyor. Bu bantta elektrikli otomobiller; donanım, teknoloji, performans ve kullanım maliyeti avantajlarını bir arada sunduğu için güçlü bir alternatif oluşturuyor.
İran savaşıyla birlikte yükselen petrol fiyatları, 2026’nın geri kalanında elektrikli otomobillere talebi daha da artırır mı?
#otomobil #elektrik #araç #fiyat #satış


4
107
🏠 Her Pahalı Konut İyi Yatırım mı?
Muğla, Aydın ve İstanbul yüksek konut değerleriyle öne çıkarken; bu şehirlerde amortisman süresinin de uzaması, yani yatırımın kira ile geri dönüşünün daha yavaş olması dikkat çekiyor.
Özellikle Muğla, hem en yüksek ortalama konut değeri hem de en uzun geri dönüş süresiyle ayrışıyor. Türkiye ortalamasında amortisman süresi 14 yıl seviyesindeyken, Muğla’nın yaklaşık 19 yıla yaklaşması bu farkı net gösteriyor.
📈 Kıyı illerinde fiyatların yüksek olmasının arkasında yaşam kalitesi, ikinci konut talebi, turizm etkisi ve sınırlı arsa arzı var. Bu yüzden Muğla, Aydın, Antalya ve Balıkesir gibi şehirlerde fiyat seviyesi yukarı çıkarken kira getirisi aynı hızda eşlik etmeyebiliyor. Buna karşılık Ankara gibi daha erişilebilir fiyatlı ama kira üretme kapasitesi güçlü şehirlerde amortisman daha kısa kalıyor; bu da yatırımcı açısından daha dengeli bir tablo yaratıyor.
Pahalı şehirler daha çok “değer saklama ve değer artışı” hikâyesi sunarken; daha kısa amortismanlı şehirler “nakit akımı ve geri dönüş” tarafında öne çıkıyor. Ankara’nın yaklaşık 12 yıllık amortisman süresiyle ayrışması, İstanbul’un ise yüksek fiyatına rağmen güçlü kira piyasası sayesinde Türkiye ortalamasına yakın kalması dikkat çekiyor. Muğla ve Aydın tarafında ise fiyat primi daha baskın.
🚀 Yıllık konut fiyat artışlarında Ankara ve İstanbul yeniden öne çıkarken, Ankara’nın TCMB Konut Fiyat Endeksi görünümünde de güçlü seyrettiği görülüyor. Yani başkent, hem fiyat artışı hem de görece kısa geri dönüş süresiyle son dönemin en dikkat çeken şehirlerinden biri konumunda.
🤔 Ankara’da konut yatırımı yapar mısın?
#konut #fiyat #buyuksehır #il #amortisman

2
108
🏙️ İstanbul’da Konut Nasıl Fiyatlanıyor?
Daha önce Türkiye ortalama konut fiyatlarını incelediğimiz yaklaşımı bu kez İstanbul ortalamasına uyguladık: yıllık ortalama m² konut fiyatlarından hareketle 100 m² varsayımıyla bir konutun bedelini TL / ABD doları / gram altın cinsinden kıyasladık.
İstanbul’da TL fiyatlar 2010’da 161 bin TL iken 2025’te 6,67 milyon TL’ye çıkıyor (yaklaşık 41 kat). TL’deki bu “nominal sıçrama”, ulaşılabilirliği okumayı zorlaştırdığı için tabloyu dolar ve altın penceresi daha net anlatıyor.
Bu pencereden bakınca üç farklı dönem görüyoruz. İlki, 2014–2017 aralığı: İstanbul’da 100 m² konut için ~3,45–3,91 kg altın gerektiği bu yıllar, serinin “altınla en pahalı” dönemine işaret ediyor. TL’nin görece güçlü seyrettiği ve altın tarafında ivmenin daha sınırlı kaldığı bir çerçevede, konut altınla ölçüldüğünde daha pahalı görünüyor.
İkinci dönem 2019–2021 ve özellikle 2020: 100 m² konut 85.362 $ ve 1.490 gram altın ile serinin en ulaşılabilir noktasında. Pandemi belirsizliği, fiyatlama davranışı ve finansman koşullarındaki değişim; döviz/altın bazında “görece ucuzlama” penceresini büyütüyor.
Üçüncü dönem ise 2022–2023: enflasyonun ve inşaat maliyetlerinin sert yükseldiği, arz maliyetinin yukarı taşındığı ortamda İstanbul’da konut hem TL’de hem de dövizde hızlanıyor. 2023’te 175.855 $ ile dolar bazında zirve, altın bazında da 2.811 gram ile yeniden “zorlaşan” bir eşik görüyoruz.
2024–2025’in kritik mesajı altın tarafında: 2024’te 2.015 gram olan ihtiyaç 2025’te 1.514 grama geriliyor. Yani TL’de artış sürse de altınla ölçülen ulaşılabilirlik belirgin şekilde toparlanıyor (altının güçlenmesi ve konutun reel tarafta zayıf seyri bu resmi destekliyor).
İstanbul, tüm dönemler boyunca Türkiye ortalamasının üzerinde seyrederken ‘primli’ yapısını koruyor. Ancak konut fiyatlarının daha durağan kaldığı son 2 yılda Türkiye genelinde (özellikle geride kalan illerde) fiyatlar toparlanıp ortalamaya doğru yaklaşırken, İstanbul aynı ölçüde hızlanmadığı için ülke ortalamasına göre farkı geçici olarak daralıyor.
❓ 2026’da İstanbul’da konut fiyatları reel artış gösterir mi?
#konut #fiyat #istanbul #gelir #daire


Türkiye’yi Son 5 Yılda En Çok Hangi Sektör Taşıdı?
2020-2025 dönemini toplu olarak incelediğimizde, Türkiye ekonomisi toplamda %35 büyürken, hizmet sektörü %49,1 ile ana sektörler içinde en güçlü kümülatif performansı sergiliyor. Sanayi %29,6’da kalırken, tarım neredeyse yerinde sayıyor; inşaat ise dönem genelinde daha dalgalı bir seyir izlese de özellikle son yıllarda dikkat çekici bir ivme yakalıyor.
Hizmet sektörü, pandemi yılı olan 2020’deki daralmanın ardından 2021’den itibaren her yıl pozitif büyüme kaydetti. Üstelik her yıl GSYH büyümesinin üzerinde performans göstererek son 5 yılda ekonominin en istikrarlı taşıyıcılarından biri olduğunu ortaya koydu. Bu tablo; ticaret, ulaştırma, konaklama ve günlük ekonomik aktivitenin büyümenin ana sürükleyicilerinden biri olmaya devam ettiğine işaret ediyor.
Türkiye ekonomisi 2025’te %3,6 büyüdü ve böylece 22 çeyrektir kesintisiz büyüme serisini sürdürdü. İnşaat, ticaret-ulaştırma-konaklama-yiyecek hizmetleri ve gayrimenkul faaliyetleri son 3 yılda, 12 çeyrektir büyümeye pozitif katkı verdi. Ayrıca uzman değerlendirmelerine göre, 2025’te sanayideki %2,9’luk artış üretim ayağının korunduğuna işaret ederken, inşaattaki %10,8’lik büyümenin deprem konutları, kentsel dönüşüm ve konut üretimiyle desteklendiği belirtiliyor. Buna karşılık, tarımdaki %8,8’lik daralma ise büyümenin en kırılgan halkası olarak öne çıkıyor.
Gelecekte Türkiye ekonomisini en çok hangi sektör taşır?
#GSYH #sosyoekonomik #büyüme #sektör #ekonomi

2
85
⚔️ Hürmüz Boğazı: Savaşın En Pahalı Düğümü
Bu senaryo ağacı, çatışmanın “haber akışı”ndan çok daha kritik bir şeyi anlatıyor: krizin nereye evrileceğini belirleyen birkaç düğüm var ve her düğümde alınan yol, hem bölgenin hem de piyasaların rotasını değiştiriyor.
Bir tarafta “ABD’nin İran’a doğrudan saldırısı” gibi sert bir eşik; ardından İran’ın vereceği yanıtın sembolik mi yoksa ciddi mi olacağı… Ve sonrasında hedeflerin İsrail/ABD üsleriyle sınırlı kalmayıp Körfez’de (Hürmüz) deniz taşımacılığı yoluyla tüm dünyayı etkileyecek enflasyonist arz şoklarını tetiklemesi. Bu yol ayrımlarının bir ucu ise İran iç siyasetinde “rejim ayakta kalır mı / çöker mi?” sorusuna çıkıyor; çöküş halinde de tablo demokrasi–otoriterlik–kaos gibi farklı patikalara ayrılıyor.
Güncel tarafta ise Reuters, Hürmüz üzerinden ticaretin fiilen felç olduğu, bölgede yüzlerce geminin beklediği ve enerji akışının baskı altında kaldığı bir tabloya işaret ediyor.
Hürmüz’ün bu kadar kritik olmasının nedeni basit: IEA’ya göre boğazdan yılda ortalama ~20 milyon varil/gün petrol ve ürün geçiyor; bu da dünya deniz yoluyla petrol ticaretinin yaklaşık %25’i demek. LNG tarafında da Katar ve BAE çıkışları nedeniyle küresel LNG ticaretinin yaklaşık %19’u bu geçide bağlı.
Bloomberg Economics’in “en kötü senaryo” vurgusu da tam burada: düşük maliyetli ve iyi zamanlanmış toplu saldırılarla geçidin uzun süre riskli/işlevsiz hale gelmesi halinde, petrolün savaş öncesine göre ~%80 artarak ~108 $/varil seviyelerine çıkabileceği ve bu yüksek seviyenin yılın son çeyreğine kadar uzayabileceği değerlendiriliyor.
❓Piyasalar neyi fiyatlıyor?
#savas #korfez #israil #ABD #iran


1
150
Yıllık enflasyon 2024 mayıs ayından itibaren ilk defa artış gösterdi.
Şubat 2026’da TÜFE aylık %2,96, yıllık %31,53 geldi. Piyasa beklentisi aylık %2,81 düzeyindeydi; yani gerçekleşme beklentinin hafif üzerinde.
Aylık tarafta en belirgin baskı gıda kaleminden geldi: Gıda ve alkolsüz içecekler %6,89 artışla öne çıktı ve manşet enflasyonu yukarı taşıdı.
Yıllık görünümde ise en yüksek artış eğitimde. Konut ve gıda gibi temel başlıkların enflasyonun üzerinde seyretmesi, hane bütçesi üzerinde hissedilen baskının neden “temel ihtiyaçlarda” yoğunlaştığını gösteriyor.
⚠️ Orta Doğu’da başlayan İran savaşı tüm dünyada enerji arzı kaynaklı enflasyon şoku riskini tetikleyebilir.
Beklentiler tarafında ise makas dikkat çekiyor: 12 ay sonrası enflasyon beklentisi hanehalkında %48,81 iken, Piyasa Katılımcıları Anketi’nde %22,10 seviyesinde.
Son 1–2 ayda en çok hangi kalemde fiyat artışı hissediyorsunuz?
#enflasyon #konut #fiyat #gelir #sosyoekonomik

1
87
🏗️ 2025’te Ruhsat Patikası: Deprem Bölgesi + İstanbul Kuzeyi
2025’te ikamet amaçlı binalarda alınan daire ruhsatı yeniden güçlü bir sıçrama yaptı. Toplam ruhsat adedi 1,09 milyon seviyesine çıkarak yıllık bazda belirgin bir artış göstererek, verinin erişilebilir olduğu dönem içinde 2017 zirvesinden sonra en yüksek ikinci yıl oldu.
Artışın “ağırlık merkezi” deprem bölgesi. Geçen yıla göre oluşan artışın neredeyse yarısı deprem illerinden geliyor. Yeniden inşa programları, kamu öncülüğündeki projeler ve kentsel dönüşüm dosyaları; özellikle Hatay–Kahramanmaraş–Malatya–Adıyaman hattında ruhsatları yukarı taşıyor. Bu tablo, “yeni talep kadar” yeniden yapımın da arz tarafını belirlediğini gösteriyor.
🌆 Türkiye genelindeki yıllık ruhsat artışının yaklaşık %15’i İstanbul’dan geliyor. Bu artışın arka planında, kentin kuzey aksında yeni yerleşim alanlarının devreye girmesiyle büyüyen bir “şantiye koridoru” var. Arnavutköy ve çevresindeki yoğunlaşma, toplu konut ve altyapı projeleriyle birlikte ruhsat sayısını yukarı taşıyan ana dinamiklerden biri.
Sıralama yıl içinde değişti: Yılın ilk 9 ayında İstanbul’dan sonra en çok ruhsat alınan il Hatay iken, son çeyrekte Ankara’daki hızlanma dengeleri değiştirdi ve yıl tamamında Ankara, İstanbul’un ardından ikinci sıraya yerleşti. Savunma sanayi ve ilişkili sektörlerin çektiği iş gücüyle, Ankara’da özellikle gelişen akslarda arzın hızlandığını görüyoruz.
💬 2026’da ruhsatların ana taşıyıcısı hangi iller olur?
#il #daire #konut #ruhsat #harita


3
127
🏠 Türkiye + 3 Büyük’te Konut: Hangisi Daha Güçlü Kaldı?
Konut Fiyat Endeksi TL bazında güçlü bir artış hikâyesi gösteriyor. Bu tablo, yüksek enflasyon ortamında inşaat maliyetleri, arzın talebe yetişememesi ve finansman koşullarındaki değişimlerin fiyatlara yansımasıyla daha da belirginleşiyor.
Ama “fiyat artışı”nı dolar / euro gibi ölçütlerle okuduğumuzda resim değişiyor: TL’deki nominal yükselişin önemli bir kısmı, kur hareketleriyle sönümlenebiliyor.
Bazı vadelerde artış sınırlı kalırken, bazı dönemlerde (özellikle kısa vadede) euro bazında negatif görünebiliyor. Şehirler arasında fark oluşması da tam burada başlıyor: talep kompozisyonu, arz esnekliği, gelir dinamikleri ve yatırımcı davranışı… Hepsi “hangi il daha güçlü kaldı?” sorusunun cevabını etkiliyor.
Jeopolitik risk ve belirsizlik dönemlerinde altın güvenli liman olarak daha güçlü fiyatlanınca, konut fiyatları altın karşısında negatif bölgede kalıyor.
❓ Konut fiyatlarındaki değişimleri kıyaslama aracınız ne?
#konut #fiyat #gelir #sosyoekonomik #daire


3
174
🚗 Rekor Satış Dönemi: Kişi Başı Otomobil Sahipliğinde Hızlanma
Çalışma “kişi başına otomobil stokunun” 2024’ten 2025’e nerede daha hızlı yükseldiğini gösteriyor. Türkiye ortalaması bin kişi başına +12,3 artarken, bazı iller bu ivmenin belirgin biçimde üzerine çıkıyor.
2025’te rekor kıran sıfır araç pazarı bu tabloyu hızlandıran ana etkenlerden biri. Bu kadar güçlü satış, doğal olarak stok tarafına da yansıyıp kişi başına otomobil göstergesini yukarı çekiyor.
Tescil ili ≠ kullanım ili (özellikle Ankara/İstanbul).
Büyük şehirlerde artışın bir bölümü “gerçek kullanım artışı” kadar kayıt/tescil etkisini de yansıtıyor: filo-kiralama-leasing alımları, şirket merkezinin bulunduğu ilde tescil, büyük bayilerden alınıp başka illerde kullanılan araçlar… Bu yüzden haritadaki artışları yorumlarken “plaka nerede basıldı / araç nerede kullanılıyor?” ayrımını akılda tutmak gerekiyor.
🪙 Altın tarafındaki “servet etkisi” de talebi desteklemiş olabilir.
Altın fiyatlarındaki yükselişin, altın birikimi olan hanelerde peşinat gücünü artırarak (nakit akışı sıkışık olsa bile) otomobil talebini canlı tutabileceğine dair değerlendirmeler var. 2025’te “sıkı finansman koşulları varken bile” satışların güçlü kalmasını açıklayan parçalardan biri olarak okunabilir.
🌍Ankara–İstanbul–İzmir dışındaki illerde artışın hızlanması ne anlatıyor? Sebepleri neler olabilir?
❓ Otomobil sahipliği artışı hangi illerde hız keser, hangilerinde sürer?
#nüfus #otomobil #araç #iller #veri

3
137
🏠 Kira artışı büyükşehirlerde hız keser mi?
Bu çalışma, 100 m² varsayımıyla hesaplanan ortalama konut kiralarını gösteriyor. Karşılaştırma ise 2024 son çeyrek (4Ç) – 2025 son çeyrek (4Ç) dönemini temsil ediyor.
Bir tarafta kira seviyesi; büyük şehirlerin iş–eğitim çekimi, göç, turizm/ikinci konut talebi ve yeni konut arzının sınırlı kalması gibi nedenlerle metropol ve sahil hattında daha yukarıda kalıyor. Diğer tarafta ise yıllık artış hızı; çoğu zaman “zaten pahalı” illerden ziyade, talebin yeni yeni güçlendiği, çevre illere yayıldığı ve bazın daha düşük olduğu bölgelerde daha belirgin olabiliyor.
Özellikle metropollerin çevresindeki geçiş kuşakları ve bazı iç bölgelerde, “merkez pahalılaştıkça çevreye kayış” etkisi daha net hissediliyor. Ulaşım bağlantıları, yeni istihdam alanları, üniversite hareketliliği ve kiralık stokun sınırlı olması bu bölgelerde artışı hızlandırabiliyor.
Buna karşılık bazı illerde artışın daha sınırlı kalması; talep büyümesinin daha sakin seyretmesi, hane gelirinin kira artışlarını doğal olarak sınırlaması veya yeni arzın piyasaya daha rahat girebilmesi gibi faktörlerle ilişkilendirilebiliyor.
❓ En hızlı artış hangi bölgede olur?
#daire #kira #il #konut #veri


3
206
🏭 “Bu proje nüfus tahminlerini bozar mı?”
2030 nüfus tahminleri, TÜİK’in Nüfus Projeksiyonları (2023–2100) çalışmasının ortaya koyduğu senaryo patikasına dayanıyor ve bu çalışma 30 Temmuz 2024 tarihinde yayımlandı.
Ama kritik soru şu: TÜİK bu projeksiyonu hazırladığında, bugün konuştuğumuz “yeni sanayi havzası / mega endüstri bölgeleri” hamlesi henüz gündemde değildi. Bu plan 17 Ocak 2026’da duyuruldu ve ilk fazda Samsun–Mersin hattında yeni sanayi yatırım alanları hedefleniyor.
Bu tür bir sanayi hamlesi, istihdam + tedarik zinciri + lojistik kanalları üzerinden iç göç dinamiklerini etkileyebiliyor. Bu da haritadaki bazı illerde “beklenen artışın” daha güçlü gerçekleşebildiği, bazı illerdeki “zayıf görünümün” ise yatırımın ilerleme hızı ile konut/yaşam maliyeti gibi değişkenlere bağlı olarak farklılaşabildiği bir tablo oluşturabiliyor.
Konut maliyeti mi istihdam mı: Hangi faktör göçü daha çok belirler? 👇
#sanayi #il #nüfus #harita #veri

3
157