






Pinned Tweet
Querés entender donde radica la ventaja de $SPOT, $MELI, $NU, $LMND, $HIMS y cualquier otra plataforma que logra convertir el uso diario del usuario en aprendizaje y un mejor producto/servicio?
Voy a parecer un loro, pero es como realmente veo a este tipo de empresas.
Datos, datos y más datos.
La mayor ventaja competitiva de muchas de las mejores empresas del mundo no es el producto en sí. Son los datos.
Esta Apple Music, esta SHEIN, esta Itau, esta Geico, y esta Amazon Pharmacy, pero ninguna de estas empresas tienen la enorme base de datos que las listadas arriba.
🎧- $SPOT tiene datos de 777 millones de usuarios activos mensuales.
Cada canción escuchada, cada lista creada y cada segundo de reproducción le permite entender mejor qué quiere escuchar cada persona.
Eso hace que las recomendaciones sean cada vez más precisas, mejora la experiencia, genera más tiempo de uso y vuelve a los usuarios más fieles a la plataforma.
📦- $MELI tiene datos de casi 90 millones de compradores únicos y 88 millones de usuarios de fintech.
Cada compra, cada búsqueda y cada movimiento de dinero le permite personalizar ofertas, crédito y experiencia de pago.
Cuanto mejor es la experiencia, más usan la plataforma y más recomiendan a otros usuarios.
💳- $NU tiene datos de más de 135 millones de clientes.
Cada transacción, cada comportamiento de gasto y cada interacción le permite ofrecer productos más relevantes y decisiones de crédito más precisas.
Eso mejora la experiencia del usuario, aumenta la fidelidad y genera más recomendaciones orgánicas, lo que termina disminuyendo su CAC.
🚗- $LMND tiene datos de más de 3 millones de clientes y millones de kilómetros recorridos en su segmento de auto.
Cada reclamo, cada hábito de uso y cada dato de comportamiento le permite ajustar precios, detectar fraudes y personalizar la cobertura.
Eso mejora la experiencia, genera confianza y alimenta el círculo virtuoso de crecimiento.
Los datos propietarios no solo mejoran el producto. Lo hacen más personalizado, elevan la experiencia del usuario, generan fidelidad y recomiendación, e impulsan un círculo virtuoso que se refuerza solo con el tiempo.
Esa es la verdadera ventaja a largo plazo, en mi opinión, claro.


Una de las slides más importantes del último Q2-2026 de $HIMS es la que muestra la evolución de su plataforma.
1- Empezaron ofreciendo acceso conveniente y transparente a un médico.
2- Después pasaron a personalizar tratamientos con datos propios.
3- Hoy ya están ofreciendo una experiencia impulsada por inteligencia artificial que cierra el circuito.
La inteligencia artificial conecta la evaluación inicial del paciente, el tratamiento y el seguimiento en un solo sistema. Y lo más relevante es que ese mismo sistema aprende de cada interacción. (Volvemos a lo que hablo en el post citado)
Cada consulta, cada resultado de laboratorio, cada ajuste de dosis y cada seguimiento genera datos propios que no tiene nadie más.
Esos datos alimentan al modelo, lo hacen más preciso y mejoran los resultados. Mejores resultados generan más confianza, más retención y más clientes. Y más clientes generan todavía más datos.
El mismo 🔄 que vemos en $MELI, $NU y $LMND.
No es solo una “farmacia en línea”, como le encanta decir a Mr. Market. Es un sistema que se vuelve más inteligente con cada paciente que pasa por él.
Esa es la verdadera ventaja competitiva de $HIMS.
Todo lo demás, como la confianza en la marca, los productos, la distribución, todo se potencia a partir de ahí.
Cuando una empresa logra que su producto mejore automáticamente con el uso, la ventaja deja de ser estática y se transforma en algo que se refuerza solo con el tiempo.
Esto mismo es lo que la administración de $LMND no se cansa de repetir, la brecha vs la competencia no para de agrandarse, sin importar el esfuerzo o las inversiones en IA que los jugadores tradicionales o nuevos digitales hagan.


Ajustando mi análisis de Lemonade con los datos que nos dió ayer en el investor day, su valor actual aumentó u$s 37.
Hoy $LMND cuesta u$s 40.
Estamos ante una posibilidad de multiplicar 10x, desde estos precios hacia 2032.
Y no lo digo figurativamente, literalmente podría alcanzar los u$s 40 B de market cap en un escenario conservador.
Como siempre digo, depende del análisis propio que haga uno.

$LMND está sentando las bases para cómo se va a desarrollar su sector en un futuro próximo.
Nadie quiere tramitar un reclamo, aumentar una cobertura o cualquier cambio en una póliza.
Derivar la tarea a tu agente personal es el paso más natural que la tecnología permite, y si uno realmente se para a pensarlo, no hay otra empresa capaz de moverse hoy como Lemonade.
En el Reino Unido, las primas en vigor de $LMND crecieron 594% en los últimos 2 años, mientras que en el resto de la empresa, 70%.
Allá el seguro se compra distinto. Cerca de 3 de cada 4 seguros de hogar nuevos se contratan en sitios que comparan precios.
En esos sitios la aseguradora casi no muestra su marca. Gana o pierde por precio, cobertura y opiniones de los clientes.
Y en seguros de contenido, los que cubren lo que hay dentro de la casa, $LMND es la que más veces aparece como la cotización más barata.
Daniel Schreiber, CEO de Lemonade, lo explicó ayer en el investor day:
“Eso te da una idea de lo que pasa cuando la forma en que se compra el seguro coincide con la forma en que competimos”.
Esa forma es el precio. La empresa usa sus datos y su tecnología para tarifar mejor el riesgo y bajar costos, y le pasa ese ahorro al cliente.
Para Lemonade, el Reino Unido es un anticipo de lo que viene con los agentes personales de IA. Si el que cotiza es un agente, la marca pesa menos y el precio pesa más.
Donde el cliente compara precio contra precio, la ventaja de tener una estructura de costos baja se convierte en crecimiento futuro.
Solo hay que tener algo que escasea hoy en día, paciencia. Invertir, ser paciente y seguir acumulando hasta que ya sea tarde.
Ya sea porque en menos de un año la empresa alcance la rentabilidad o porque el mercado realmente se dé cuenta del crecimiento exponencial que hay acá.
Por estos lados seguimos sumando, aunque ya representa el 45% de la cartera.

1
30
2,953
$HIMS anunció hoy el lanzamiento de Peptides+, una nueva especialidad construida en torno a protocolos guiados clínicamente diseñados para apuntar a la salud a nivel celular.
Después de una visita clínica con un proveedor autorizado, a los clientes elegibles se les puede recetar un plan de tratamiento personalizado que incluya hasta 5 tratamientos en el lanzamiento:
- Sermorelin
- NAD+
- Glutatión
- Vitamina B12
- L-Carnitina
Todo dependiendo de sus necesidades según lo determine su proveedor.

$LMND está sentando las bases para cómo se va a desarrollar su sector en un futuro próximo.
Nadie quiere tramitar un reclamo, aumentar una cobertura o cualquier cambio en una póliza.
Derivar la tarea a tu agente personal es el paso más natural que la tecnología permite, y si uno realmente se para a pensarlo, no hay otra empresa capaz de moverse hoy como Lemonade.
En el Reino Unido, las primas en vigor de $LMND crecieron 594% en los últimos 2 años, mientras que en el resto de la empresa, 70%.
Allá el seguro se compra distinto. Cerca de 3 de cada 4 seguros de hogar nuevos se contratan en sitios que comparan precios.
En esos sitios la aseguradora casi no muestra su marca. Gana o pierde por precio, cobertura y opiniones de los clientes.
Y en seguros de contenido, los que cubren lo que hay dentro de la casa, $LMND es la que más veces aparece como la cotización más barata.
Daniel Schreiber, CEO de Lemonade, lo explicó ayer en el investor day:
“Eso te da una idea de lo que pasa cuando la forma en que se compra el seguro coincide con la forma en que competimos”.
Esa forma es el precio. La empresa usa sus datos y su tecnología para tarifar mejor el riesgo y bajar costos, y le pasa ese ahorro al cliente.
Para Lemonade, el Reino Unido es un anticipo de lo que viene con los agentes personales de IA. Si el que cotiza es un agente, la marca pesa menos y el precio pesa más.
Donde el cliente compara precio contra precio, la ventaja de tener una estructura de costos baja se convierte en crecimiento futuro.
Solo hay que tener algo que escasea hoy en día, paciencia. Invertir, ser paciente y seguir acumulando hasta que ya sea tarde.
Ya sea porque en menos de un año la empresa alcance la rentabilidad o porque el mercado realmente se dé cuenta del crecimiento exponencial que hay acá.
Por estos lados seguimos sumando, aunque ya representa el 45% de la cartera.
$LMND tiene hoy u$s 1,17 M de primas en vigor por cada empleado. Hace un año no llegaban a u$s 1 M.
En el último trimestre, las primas siguieron creciendo mientras el equipo de la empresa se achicó.
Pero lo importante acá es el paso de las primas en vigor a ingresos.
Una prima se convierte en ingreso a medida que pasan los meses de cobertura. Y $LMND le cede una parte a las reaseguradoras.
Desde julio, la empresa cede cerca de u$s 18 de cada u$s 100. La mayor parte de sus ingresos es la prima que le queda después de eso. El resto son comisiones y el rendimiento de sus inversiones.
Hace un año cedía casi la mitad de la prima que ganaba. Como ahora se queda con una parte mucho más grande, en el Q3 los ingresos crecieron 73% en un año, mientras las primas en vigor crecieron 34%.
Hay que aclarar que ese enorme empujón tiene un límite.
A medida que el efecto del reaseguro se agote, la aceleración del crecimiento de los ingresos debería empezar a normalizarse.
La guía del Q4 ya muestra la diferencia achicándose, ya que la empresa espera que sus ingresos crezcan cerca de 52% y las primas en vigor, 33%. Además, quedarse con más prima también es quedarse con más reclamos. En el Q3 la ganancia bruta creció 48%, no 73% como los ingresos.
Lemonade dice que donde mejor se ve que puede crecer sin que los costos crezcan al mismo ritmo es en su equipo.
$LMND tiene menos empleados que hace cuatro años, con un negocio 2,5 veces más grande. Si eso no es apalancamiento operativo, no se que lo sea.
Hoy compramos 0,68 acciones en Wallbit, bajando el precio promedio de compra en esta cartera a u$s 51,67
$NU pasó del puesto 18 al 7 en el ranking de las empresas con mejor reputación de Brasil.
En este ranking de Merco Empresas 2026, $MELI quedó 2.º, igual que en 2025, detrás de Natura.
El top 7:
1. Natura
2. Mercado Livre
3. Grupo Boticário
4. Itaú Unibanco
5. Ambev
6. Toyota
7. Nubank
En el ranking de ejecutivos, Merco Líderes, Fernando Yunes, de $MELI, subió del 7.º al 2.º puesto y es el 1.º en comercio electrónico.
Cristina Junqueira, cofundadora de $NU, bajó del 3.º al 6.º.


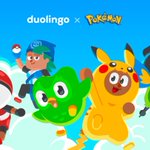
$DUOL se asoció con Pokémon GO, con un premio que se da al volver a la app siete días distintos.
Ya está activa en Duolingo "Duo's Pokémon Party", una misión por tiempo limitado. Cada día que el usuario haga al menos una lección la app le da un premio.
Quien hace lecciones en siete días distintos recibe un código especial para canjearse dentro de Pokémon GO.
Hay tiempo para sumarse hasta el 21/12, y cierra el 29/12.

4
633
$LMND no tiene competencia.
Every time someone interacts with Lemonade, our own specialized AI models predict everything from what they'll buy and when they'll claim to retention and lifetime value.
Billions of predictions so far. Millions more every week.
As real-world outcomes come in, prediction errors become training signals, continuously improving our models.
Predict. Observe. Update. Repeat.
Each improvement may be small, but they compound into more accurate risk models, lower losses, and better prices.
And the more we grow, the faster our models improve.

1
20
1,532
Entregar más valor por dólar gastado por el cliente.
Esa es la guía que debería tener toda empresa enfocada en el cliente.
Long $MELI

En $MELI, cada usuario activo de Mercado Pago tiene hoy unos u$s 270 en la plataforma. Un año atrás eran unos u$s 209.
En el Q3-2026 la plata que los usuarios tienen en Mercado Pago llegó a u$s 25.118 M, vs u$s 15.070 M un año antes, creciendo más de 67%.
En ese mismo año los usuarios activos por mes pasaron de 72,2 M a 92,9 M, aumentando un 29%.
Si repartimos esa plata entre los usuarios activos, cada uno tiene en la plataforma casi 30% más que hace un año.
Hay un grupo que crece más rápido que cualquier otro. Los usuarios ecosistémicos, esos que compran en Mercado Libre y además usan Mercado Pago. En un año aumentaron un 33%.
En la call, la empresa dijo que tienden a traer más plata a Mercado Pago y que son mucho más rentables.
Para la tesis, esto es una forma de medir la lealtad de los usuarios.
No importa solo cuánta gente entra a Mercado Pago, sino cuanto dinero deciden dejar dentro de la plataforma. Y los que tienden a dejar más son también los que más rápido crecen.

Mercado miope si los hay, long $LMND
$LMND Investor Day III:
We’re starting with personal agents
Personal agents will soon shop for insurance and file claims on your behalf. What sounds like a nice feature is likely to become one of the most transformational moments in the history of insurance, one Lemonade was designed for and incumbents should dread.

2
22
2,363
Todos quieren invertir como Warren Buffett, mientras tanto, Ashton Kutcher parece dar clases de inversión jaja
Puso u$s 500.000 en $UBER en 2011 junto a su socio Guy Oseary.
5 años después, esa parte valía más de u$s 60 M.
x100
Ese mismo año entró en $ABNB con u$s 2,5 M. En 2016 valían unos u$s 90 M.
x36
También apostó temprano por Warby Parker (x7) y Houzz (x6).
Su fondo también estuvo temprano en $LMND , cuando todavía era una startup de seguros que recién arrancaba.
Y sigue.
Sound Ventures puso unos u$s 435 M en $ANT desde 2023. Esta semana sale a bolsa y, en el techo del rango de precio, esa participación valdría unos u$s 7.000 M.

Día muy importante para los pocos que seguimos a Lemonade.
Desde las 11 am 🇦🇷 pueden acceder al investor day desde el link en los comentarios.
No dudo en que nos va a sorprender muchísimo.

$LMND tiene hoy u$s 1,17 M de primas en vigor por cada empleado. Hace un año no llegaban a u$s 1 M.
En el último trimestre, las primas siguieron creciendo mientras el equipo de la empresa se achicó.
Pero lo importante acá es el paso de las primas en vigor a ingresos.
Una prima se convierte en ingreso a medida que pasan los meses de cobertura. Y $LMND le cede una parte a las reaseguradoras.
Desde julio, la empresa cede cerca de u$s 18 de cada u$s 100. La mayor parte de sus ingresos es la prima que le queda después de eso. El resto son comisiones y el rendimiento de sus inversiones.
Hace un año cedía casi la mitad de la prima que ganaba. Como ahora se queda con una parte mucho más grande, en el Q3 los ingresos crecieron 73% en un año, mientras las primas en vigor crecieron 34%.
Hay que aclarar que ese enorme empujón tiene un límite.
A medida que el efecto del reaseguro se agote, la aceleración del crecimiento de los ingresos debería empezar a normalizarse.
La guía del Q4 ya muestra la diferencia achicándose, ya que la empresa espera que sus ingresos crezcan cerca de 52% y las primas en vigor, 33%. Además, quedarse con más prima también es quedarse con más reclamos. En el Q3 la ganancia bruta creció 48%, no 73% como los ingresos.
Lemonade dice que donde mejor se ve que puede crecer sin que los costos crezcan al mismo ritmo es en su equipo.
$LMND tiene menos empleados que hace cuatro años, con un negocio 2,5 veces más grande. Si eso no es apalancamiento operativo, no se que lo sea.
Hoy compramos 0,68 acciones en Wallbit, bajando el precio promedio de compra en esta cartera a u$s 51,67
2
24
1,542
En $MELI, cada usuario activo de Mercado Pago tiene hoy unos u$s 270 en la plataforma. Un año atrás eran unos u$s 209.
En el Q3-2026 la plata que los usuarios tienen en Mercado Pago llegó a u$s 25.118 M, vs u$s 15.070 M un año antes, creciendo más de 67%.
En ese mismo año los usuarios activos por mes pasaron de 72,2 M a 92,9 M, aumentando un 29%.
Si repartimos esa plata entre los usuarios activos, cada uno tiene en la plataforma casi 30% más que hace un año.
Hay un grupo que crece más rápido que cualquier otro. Los usuarios ecosistémicos, esos que compran en Mercado Libre y además usan Mercado Pago. En un año aumentaron un 33%.
En la call, la empresa dijo que tienden a traer más plata a Mercado Pago y que son mucho más rentables.
Para la tesis, esto es una forma de medir la lealtad de los usuarios.
No importa solo cuánta gente entra a Mercado Pago, sino cuanto dinero deciden dejar dentro de la plataforma. Y los que tienden a dejar más son también los que más rápido crecen.
$TSLA va a fabricar el Cybercab en Alemania.
La empresa anunció hoy que va a invertir €3.000 M en Grünheide, cerca de Berlín, su única fábrica en Europa.
La plata va a un edificio de producción nuevo y a otra planta de tratamiento de efluentes.
Según Tesla, ahí se van a poder fabricar "hasta un millón" de Cybercabs.
El permiso lo estaría pidiendo antes de fin de año, mientras que las obras empiezan en el primer semestre de 2027 y la producción arrancaría en 2029.
Hoy la planta hace el Model Y, a unas 7.000 unidades por semana, cerca de su techo de 7.500.

4
606
Que grande $MELI 👏
Ahora todos pueden acceder al CEDEAR del S&P 500 desde Mercado Pago, y recién es el comienzo.

De forma paulatina, los usuarios de @MercadoPago podrán invertir en el CEDEAR del S&P 500 en pesos desde la sección de Inversiones. Para eso, deberán completar su perfil de inversor, que los ayudará a evaluar si este instrumento de riesgo alto se ajusta a sus objetivos y plazos👇
$LMND tiene hoy u$s 1,17 M de primas en vigor por cada empleado. Hace un año no llegaban a u$s 1 M.
En el último trimestre, las primas siguieron creciendo mientras el equipo de la empresa se achicó.
Pero lo importante acá es el paso de las primas en vigor a ingresos.
Una prima se convierte en ingreso a medida que pasan los meses de cobertura. Y $LMND le cede una parte a las reaseguradoras.
Desde julio, la empresa cede cerca de u$s 18 de cada u$s 100. La mayor parte de sus ingresos es la prima que le queda después de eso. El resto son comisiones y el rendimiento de sus inversiones.
Hace un año cedía casi la mitad de la prima que ganaba. Como ahora se queda con una parte mucho más grande, en el Q3 los ingresos crecieron 73% en un año, mientras las primas en vigor crecieron 34%.
Hay que aclarar que ese enorme empujón tiene un límite.
A medida que el efecto del reaseguro se agote, la aceleración del crecimiento de los ingresos debería empezar a normalizarse.
La guía del Q4 ya muestra la diferencia achicándose, ya que la empresa espera que sus ingresos crezcan cerca de 52% y las primas en vigor, 33%. Además, quedarse con más prima también es quedarse con más reclamos. En el Q3 la ganancia bruta creció 48%, no 73% como los ingresos.
Lemonade dice que donde mejor se ve que puede crecer sin que los costos crezcan al mismo ritmo es en su equipo.
$LMND tiene menos empleados que hace cuatro años, con un negocio 2,5 veces más grande. Si eso no es apalancamiento operativo, no se que lo sea.
Hoy compramos 0,68 acciones en Wallbit, bajando el precio promedio de compra en esta cartera a u$s 51,67
No te quedes con la foto, prueba #17
Si solo miras la siniestralidad de $LMND, vas a notar que pasó del 60% al 65%.
Parece un deterioro, pero realmente no hubo cambio alguno. Para entender esto hay que mirar qué ayudaba al 60% reportado anteriormente.
Por cada u$s 100 de primas correspondientes al Q2, la empresa reconoció u$s 60 de costos por siniestros, incluida su gestión. En el Q3 fueron u$s 65.
Pero las aseguradoras también revisan cuánto terminaron pagando por reclamos de períodos anteriores.
Si habían reservado más de lo necesario, pueden reducir esa estimación. Ese ajuste mejora el resultado que muestra la empresa en ese Q, aunque corresponda a seguros anteriores.
En el Q2, esos ajustes habían reducido la siniestralidad en 7 puntos. En el Q3, solamente en 2.
Si quitamos esa ayuda de ambos trimestres, la cuenta da lo mismo:
• 60 + 7
• 65 + 2
La suba de cinco puntos coincide con los cinco puntos menos de ayuda de esas reservas.
Mientras tanto, las primas anuales de las pólizas vigentes crecieron de u$s 1.434 M a u$s 1.551 M. Y la ganancia bruta del trimestre llegó al récord de u$s 118,1 M, un 48% más que un año antes.
El dato que realmente importa es que una cartera más grande sigue dejando más ganancia bruta en dólares. Esta vez, además, con menos ayuda de ajustes sobre reclamos anteriores.
Repito, no alcanza con ver la foto, podes quedarte con un sabor amargo de que la siniestralidad aumento y sacar la conclusión errónea de que el negocio se deterioró.
Hoy aprovechamos el hot sale y adquirimos 0,76 acciones en Wallbit, quedando un precio promedio de compra de u$s 51,99

$DUOL aceleró el crecimiento de sus usuarios diarios sin gastar más en publicidad que en el trimestre anterior.
En el Q2 gastó u$s 28,2 M en publicidad, 44% más que un año antes, y los usuarios diarios crecieron +23%.
En el Q3 gastó u$s 28,0 M, cerca de 10% más que en el Q3-2025 y los usuarios diarios alcanzaron los 64,9 M, creciendo un 29%.
El gasto en publicidad quedó casi igual de un trimestre al otro y el crecimiento de usuarios subió 6 puntos.
La empresa explica que el aumento de usuarios diarios se debió en gran parte a la retención de los usuarios que ya tenía.
También aclara que el marketing amplió el alcance, o sea que el crecimiento combinó las dos cosas.
Para la tesis, la retención es un dato clave.
Si los usuarios crecen porque los que ya están se quedan, Duolingo puede seguir sumando usuarios sin que la publicidad tenga que crecer al mismo ritmo.
Es justo lo que pasó en este trimestre.

4
696