

GPW, rynki finansowe, grand strategy, technologie, społeczeństwo. W takiej kolejności.
Joined May 2009
- Tweets35.6K
- Following394
- Followers11.9K
- Likes38.4K



Czy kultowe powiedzenie ze Shreka „no to se jeszcze poczeka” ma zastosowanie na GPW?
Czasem spółki potrzebują ponad 20 lat by pobić ATH.

Kupno WIG20 w październiku 2022 roku wydaje się oczywistością.
Jednak żeby go wtedy kupić, trzeba było zaakceptować polityczne obciążenie indeksu, fatalną strukturę sektorową, problemy największych spółek i "polskie dyskonto".
Część II tryptyku o „łatwych pieniądzach”.

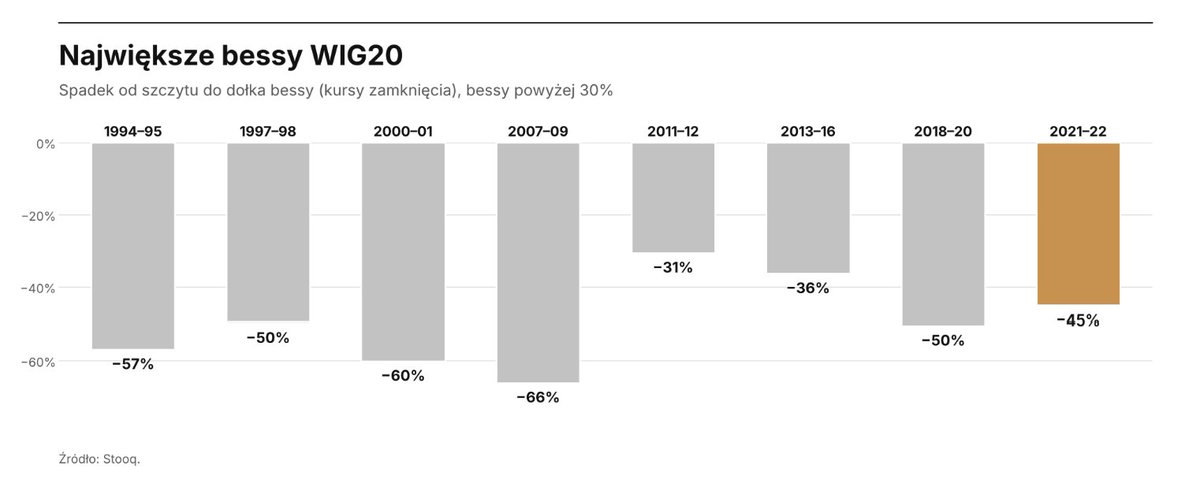
Wysokie dyskonto w gigantycznym ABB (20% akcji) Digital Network wzbudza kontrowersje. Faktem jest, że 19% to więcej niż średnia dla GPW.
Warto jednak patrzeć na cenę w ABB w kontekście tego, co ostatnio działo się z kursem.
Przy 290 zł stopa zwrotu DIG w ujęciu YTD to 80%, roczna stopa zwrotu to 226%, a trzyletnia stopa zwrotu to 1886%.
Tyle spółka „dowiozła” dla akcjonariuszy przy cenie 290 zł.

Odrobina prostej matematyki.
Potrzeba 1,1 mld zł, by załapać się na listę „top 100”.
Załóżmy, że przeciętny inwestor z X zaczyna od 1 mln zł. To baaardzo hojne założenie. Większość zaczyna od <100 tysięcy.
Przy 20% rocznie, poziomie legendarnego Buffetta, potrzeba 39 lat, by dojść do 1,1 mld zł.
Przy 30% rocznie potrzeba 27 lat.
Przy 40% rocznie potrzeba 21 lat.
Twitter istnieje 20 lat.

Może się wydawać, że nie było „łatwiejszych pieniędzy” niż kupno polskich akcji w październiku 2022 roku.
Problem w tym, że przy wojnie za wschodnią granicą, niemal 20% inflacji i kryzysie energetycznym wymagało to nie lada odwagi.
Część I tryptyku o „łatwych pieniądzach”.

Jedna liczba: 250 mln zł.
Mniej więcej tyle miał kosztować rebranding Santander Bank Polska, gdy przejęło go Erste. Banku o podobnej wielkości co Pekao.
To jest 250 mln zł dla agencji reklamowych, mediów, grafików, drukarni i wielu innych firm obsługujących zmianę marki.

🔴 Prezes Banku Pekao Cezary Stypułkowski w rozmowie z Bankierem potwierdza moje wczorajsze informacje, że bank poważnie myśli o zmianie nazwy, rezygnacji z żubra i szerokim rebrandingu marki
🔴"Uważam, że Polbank to silna nazwa, odwołująca się do polskiej tożsamości i warto ją mieć jako opcję"
🔴"Zgromadziliśmy wiele materiałów wskazujących na zasadniczy problem: jesteśmy systematycznie myleni z PKO BP"
🔴"Wyniki badań dają przesłanki, żeby poważnie rozważyć zmianę nazwy banku . I nie będę ukrywał, że ja o tym myślę"
🔴"Badania pokazują dwie rzeczy: mylenie nas z PKO BP oraz problem z prawidłowym łączeniem znaku żubra z nazwą Pekao"
🔴 Prezes o Polbanku: "Wydałem prywatne pieniądze i nie zamierzam tego w żaden sposób monetyzować. Nie chcę odsprzedać tej marki bankowi, tylko ją przekazać"
🔴Potwierdza współpracę z prof. Barbarą Mróz-Gorgoń
Poniżej link do wywiadu👇
Na Asbisie trwa pierwsze w hossie AI (od listopada 2025) obsunięcie intraday przekraczające 20%.
Cały ruch z 27 do niemal 200 zł odbył się przy zaledwie trzech korektach większych niż 10%.
Dane ze Stooq, skorygowane o dywidendy.

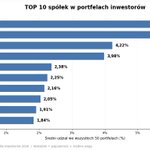
Ranking popularności spółek w 50 portfelach nadesłanych do oceny @PawelMalik_GG i @AnalitykF.
Łączy liczbę portfeli, w których występuje dana spółka, i jej średni udział w tych portfelach.

Wyobraźcie sobie dyskusję o ćwiczeniach fizycznych.
Jedna strona argumentuje, że ćwiczenia i ruch to najprostszy sposób budowania fizycznego i emocjonalnego dobrostanu. Poprawiają wydolność kardio, zwiększają siłę mięśni (ważny miernik długowieczności), a nawet poprawiają stan psychiczny.
Druga strona argumentuje, że wielu ludzi nie jest w stanie utrzymać programu regularnych ćwiczeń, że mogą one prowadzić do kontuzji, a nawet wywołać incydent sercowy, a dla części ludzi stają się tak ekstremalnie intensywne, że ich działanie się odwraca.
Teoretycznie obydwie strony mają rację. Praktycznie?
Całkiem jak dyskusja o tym, czy rynek akcji jest najlepszą długoterminową maszynką do budowania kapitału
Człowiek myśli, że w ruchu FIRE nic go już nie zaskoczy, a tu pojawia się post na Reddicie, którego autor rozważa popełnienie jakiegoś drobnego przestępstwa, by trafić do więzienia. W ten sposób zaoszczędzi na kosztach życia i ograniczy sequence of returns risk (tutaj: ryzyko rozpoczęcia emerytury w czasie bessy).
OK, to może być żart. Odpowiedzi w wątku jednak traktują post poważnie.
Via @CDInewsletter
reddit.com/r/leanfire/commen…

FCBarca opisała trzy oceny 13-letniego Messiego, które sporządzili trzej trenerzy z La Masii w 2000 roku.
Wszyscy docenili jego zdolności techniczne, dwóch zwróciło uwagę na niedobory fizyczne (Messi miał 142 cm wzrostu).
Jeden z nich odradzał z tego powodu sprowadzenie Messiego, czym niemal dołączył do klubu „największych pomyłkowiczów”, obok człowieka, który odrzucił Beatlesów, i menedżerów Blockbustera, którzy zlekceważyli Netflixa.
Dla mnie to przypomnienie o tym, że przypadek odgrywa w życiu większą rolę, niż wielu ludzi chce przyznać.
A co, gdyby w tej trójce było dwóch trenerów zbyt skupionych na fizyczności Messiego? Znalazłby inną drogę na szczyt czy przepadłby w II lidze argentyńskiej?
Tym bardziej że w tej historii jest przecież wątek drogiej terapii hormonalnej, współfinansowanej przez Barcelonę, która pomogła Messiemu osiągnąć te 170 cm.
fcbarca.com/139571-ujawniono…


Coś mi się wydaje, że to kwietniowe ABB (accelerated bagholders building) na BASEIG przejdzie do historii GPW.
„Podbitka” do 70 zł. Ogłoszenie o ABB. Ogłoszenie wyników: sprzedaż 121,5 tys. akcji po 30 zł i zjaaaazd.
Sześć miesięcy później kurs jest 88% poniżej poziomu z dnia ogłoszenia ABB i 73% poniżej ceny z ABB.

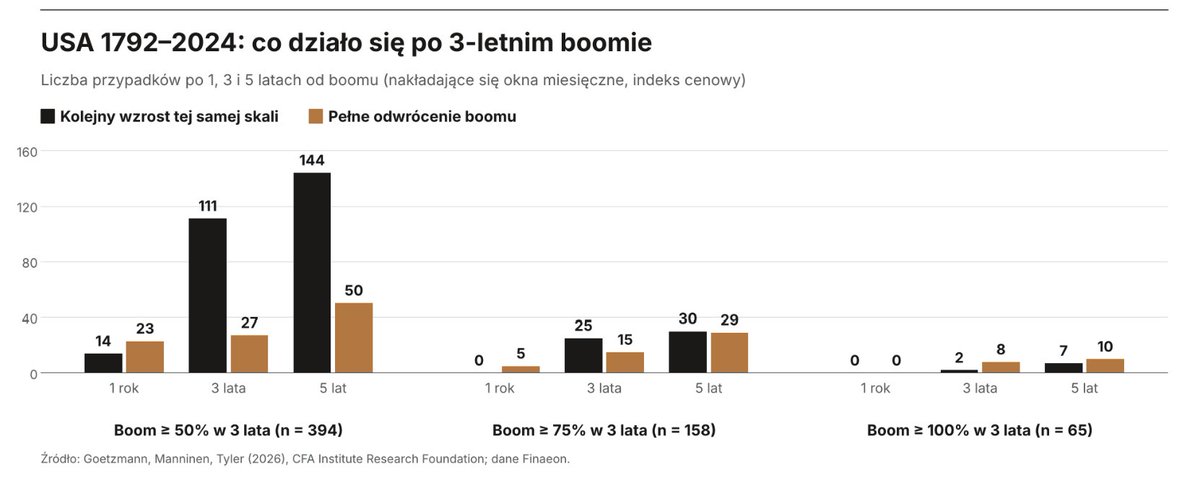
Czy po boomie nadchodzi krach?
Dwa wieki historii rynku akcji w USA nie potwierdzają tej intuicji.
Silne wzrosty dużo częściej kończyły się czymś znacznie mniej spektakularnym niż krach.
Fascynujący artykuł w „Wall Street Journal” o eksplodujących w Wielkiej Brytanii wydatkach rządowych na pomoc społeczną dla osób niepełnosprawnych.
Kilka faktów:
✔️10% populacji otrzymuje środki z przynajmniej jednego z wielu programów pomocowych dla osób niepełnosprawnych.
✔️Liczba beneficjentów tych programów z grupy ludzi w wieku produkcyjnym wzrosła o 60% w 6 lat, z 2,9 mln do 4,7 mln.
✔️Wydatki na programy socjalne dla osób niepełnosprawnych (bez ochrony zdrowia) podwoiły się w ostatniej dekadzie, wzrosły o 25% w ostatnich 4 latach i mają wzrosnąć o 30% w następnych 4 latach.
Są trzy możliwości. Albo Wielka Brytania ma bezprecedensową w skali państw rozwiniętych epidemię niepełnosprawności, albo gigantycznie rozszerzono definicję niepełnosprawności, albo występuje spektakularny wzrost zjawiska nadużywania tych programów socjalnych i „czystych” oszustw.
Mnie najbardziej przekonuje kombinacja wyjaśnień numer 2 i 3.
Tym bardziej że WSJ wspomina na przykład o tym, że cięcia zasiłków dla bezrobotnych w poprzedniej dekadzie „przerzuciły” część ludzi do programów pomocowych dla osób niepełnosprawnych, a także o tym, że prosta kombinacja tych świadczeń zapewnia dochody porównywalne z dochodami z pracy za płacę minimalną.
„Wall Street Journal”, jak przystało na „Wall Street Journal”, skupia się na fiskalnych konsekwencjach opisywanego zjawiska: deficycie budżetowym, długu i rentowności obligacji.
Moim zdaniem istnieje dużo ważniejsza interpretacja tego artykułu.
Model europejskiego welfare state, państwa socjalnego, został stworzony dla społeczeństw o wysokim poziomie ogólnego zaufania, dla high-trust societies. Chodzi o zaufanie do innych ludzi, także spoza rodziny czy grona bliskich znajomych oraz zaufanie do państwa.
W high-trust society liczba osób nadużywających programów socjalnych jest marginalna. Przez presję społeczną i przez przekonanie, że nikt inny tego nie robi. Oczywiście są jeszcze kontrole😀
Jeśli z jakichś powodów to zaufanie się rozmyje, to nagle znajdziemy się w świecie, w którym każdy chce zagarnąć dla siebie tyle, ile się da. Tym bardziej że widzi, iż inni robią to na masową skalę.
Powstaje samonapędzający się mechanizm.
Czy europejskie welfare states - może z wyjątkiem Norwegii, która ma wystarczająco dużo pieniędzy – przetrwają to zjawisko?

