






השוק עדיין מוריד את $PATK למרות היסטוריה ארוכה של רכישות מוצלחות גם (ואולי במיוחד) בזמנים שהתעשייה מתקשה. החברה יוצרת היום תזרים מזומנים של 250 מיליון דולר ונסחרת ב 2.2 מליארד דולר. על סף מיזוג להפוך למונפול בשוק הקרוואנים וגם אם לא יצא לפועל לא רואה פה חשש.
ההנהלה קנתה מעל 2 מיליון דולר בפרטי במחיר מעל 88 דולר למניה והחברה מצליחה לצמוח אורגנית בשוק מתכווץ. מה עוד אפשר לבקש...

linkedin.com/jobs/view/44504… הקרן שלנו מתרחבת ומחפשת את האנליסט הבא שלה. אם האישה שלכם אומרת שאתם כל היום מדברים על הבורסה תגישו
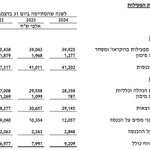
מור השקעות- החברה סיימה את Q4 עם רווח נקי של 31 מיליון שח כאשר היא רושמת הוצאה של 19 מיליון עקב תשלום מבוסס מניות. במהלך כל 25 ניתנו מניות בעלות 43 מיליון, בשנת 24 העלות הסתכמה ב 6 מיליון ובשנים לפני ההוצאה זניחה. מכאן אני מניח שהחברה לא תחלק יותר מ40 מיליון במניות בשנה
נזכור כי הפקדות בלבד של לקוחות קיימים מעלים את שווי הנכסים בחד ספרתי בינוני! וההוצאות הנוכחיות מגלמות צמיחה מובנת ולכן בסטגנציה בגיוסים אני מאמין שהרווח הנקי גדול עוד יותר
ליברה- אומנם סקטור הביטוח בארץ בATH אבל ליברה קצת נשארה מאחור ונמצאת במחיר קניה היום בשווי 770 מיליון שח (מניה מתחת ל 1,700) לדעתי. אם ניקח את הרבעון האחרון נראה כי החברה בקצב הכנסות שנתי של 900 מיליון שח. אם ניקח את דברי המנכלית (התותחית) אתי אלישקוב החברה יודעת לייצר LR של 75%
עלות תפעולית של 10 % תביא אותנו ל CLR של 90%. לאחר מיסים נקבל רווח נקי של 6.5 % או 58 מיליון שח בקצב נוכחי, זה מפעילות הביטוח. אם נוסיף לזה תיק נוסטרו בשווי 716 מיליון שח שמייצר 3 % נקי בשנה נקבל עוד 22 מיליון שח. יחד יש לנו רווח שנתי של 80 מיליון בחברה צומחת ומנוהלת היטב.
במכפיל 9.6 לדעתי זו קניה ואלו אינם מספרים של שיא הסייקל שכן ליברה הורידו מחירים כבר לפני חצי שנה, פעילות המשכנתאות צוברת תאוצה ותהווה מנוע צמיחה וכך גם הפעילות הקיימת שיכולה להמשיך לצמוח בדו ספרתי נמוך עוד שנתיים 3 ולאחר מכן להמשיך להתפשט לענפים נוספים. יש עיניין ומחזק מתחת 1,700
גלוברנדס- המניה עוברת שחיטה על ההודעה ש JTI בודקת אלטרנטיבות הפצה. לדעתי היפנים מאוד שמרנים ואחרי 20 שנים של עבודה יחד לא יקחו את הסיכון/כאב ראש של לעבור מפיץ. היום החברה בקצב רווח של 68 מיליון וגם אם יתנו מעט הנחה בהסכם שיחתם יש מספיק מרווח ביטחון.