

Somos la Asociación de Empresas Administradoras de Fondos (ASEAF). Te informamos y resolvemos tus dudas sobre el Sistema Privado de Pensiones (SPP).
- Tweets5.9K
- Following117
- Followers66.8K
- Likes252
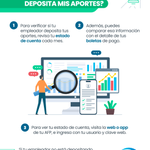






ALT ¿Cómo sé si mi empleador deposita mis aportes? Para verificar si tu empleador deposita tus aportes, revisa tu estado de cuenta cada mes. Además, puedes comparar esa información con el detalle de tus boletas de pago. Para ver tu estado de cuenta, visita la web o app de tu AFP, e ingresa con tu usuario y clave web. Si identificas que tu empleador no está depositando tus aportes, reporta el caso a tu AFP.

ALT ¿Cuáles son los tipos de fondos? En el Sistema Privado de Pensiones podemos elegir el tipo de fondo donde se invertirán nuestros aportes previsionales. Los fondos se diferencian por su nivel de riesgo y la rentabilidad que generan. Al elegir, debemos tener en cuenta nuestro perfil de riesgo y edad. Fondo cero De rentabilidad estable y menor riesgo. Recomendado para afiliados en proceso de jubilación Fondo uno De rentabilidad estable y menor riesgo. Recomendado para afiliados de 60 años o próximos a jubilarse. Fondo dos De rentabilidad y riesgo medio. Recomendado para afiliados entre 45 y 60 años. Fondo tres De rentabilidad alta y mayor riesgo. Recomendado para afiliados hasta los 45 años. ¡Recuerda! A mayor cantidad y tiempo de aportes, siendo constantes con ellos, mayor ahorro para la jubilación.

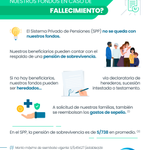
ALT ¿Qué sucede con nuestros fondos en caso de fallecimiento? El Sistema Privado de Pensiones (SPP) no se queda con nuestros fondos. Nuestros beneficiarios pueden contar con el respaldo de una pensión de sobrevivencia. Si no hay beneficiarios, nuestros fondos pueden ser heredados vía declaratoria de herederos, sucesión intestada o testamento. A solicitud de nuestras familias, también se reembolsan los gastos de sepelio. (1) En el SPP, la pensión de sobrevivencia es de S/738 en promedio. (2) (1) Monto máximo de reembolso vigente: S/5,454.27 (establecido por la SBS). El monto es cubierto por el seguro previsional (si la cobertura está activa) o por nuestros fondos. (2) Fuente: SBS a octubre de 2024.

ALT ¿Cuánto puede ser el monto de la pensión de invalidez? Depende de factores como la naturaleza y grado de la invalidez, y si contamos con la cobertura del seguro. Con la cobertura del seguro activa, la pensión será del 70% de nuestra remuneración mensual en caso de invalidez total y del 50% en caso de invalidez parcial. (*) En el Sistema Privado de Pensiones, la pensión de invalidez es de S/1,868 en promedio (a oct.-2024). * La cobertura del seguro estará activa si tenemos al menos 4 meses de aportes a la AFP, dentro de los últimos 8 meses anteriores al siniestro que ocasionó la invalidez. Remuneración mensual: es el promedio de las remuneraciones percibidas o rentas declaradas en el transcurso de los 48 meses anteriores a la fecha de ocurrencia del siniestro actualizadas por inflación (Índice de Precios al Consumidor - IPC).

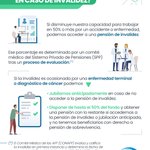
ALT ¿Qué opciones tenemos en caso de invalidez? Si disminuye nuestra capacidad para trabajar en 50% o más por un accidente o enfermedad, podemos acceder a una pensión de invalidez. Ese porcentaje es determinado por un comité médico del Sistema Privado de Pensiones (SPP) tras un proceso de evaluación. (*) Si la invalidez es ocasionada por una enfermedad terminal o diagnóstico de cáncer, también podemos: 1. Jubilarnos anticipadamente en caso de no acceder a la pensión de invalidez. 2. Disponer de hasta el 50% de nuestros fondos y obtener una pensión con el saldo restante en caso accedamos a la pensión de invalidez o jubilación anticipada, y no tengamos beneficiarios con derecho a una pensión de sobrevivencia. * El Comité Médico de las AFP (COMAFP) evalúa y califica la invalidez en primera instancia y determina la fecha de ocurrencia. El Comité Médico de la SBS (COMEC) califica la invalidez en segunda y última instancia para resolver las apelaciones a los dictámenes del COMAFP.

ALT CONOCE QUÉ SON LOS APORTES VOLUNTARIOS SIN FIN PREVISIONAL Son una alternativa de ahorro o inversión en el Sistema Privado de Pensiones (SPP). Se benefician con la rentabilidad del SPP. No existe un monto mínimo de aporte y se pueden hacer en cualquier momento. Están sujetos al cobro de una comisión. Son de libre disponibilidad: deposita o retira en cualquier momento.

ALT ¿PODEMOS HACER APORTES COMO TRABAJADORES INDEPENDIENTES? Sí. Como trabajadores independientes, podemos ahorrar para nuestra jubilación en el Sistema Privado de Pensiones (SPP). El aporte se realiza en base a nuestro ingreso mensual, que debe ser al menos el sueldo mínimo (S/1,130). Y podemos hacer los aportes vía débito automático o a través de AFPnet. ¡Recuerda! Siendo constantes con los aportes acumularemos un mayor fondo para nuestra jubilación.


