
人生百态,初心不渝。最烦装逼者,特别是B圈骗子。
Central, Hong Kong
Joined August 2022
- Tweets178
- Following110
- Followers166
- Likes314



HashKey vs OSL 2026中报辣评:不陪公司玩会计魔术
先说结论:两家都在“增长”。
增长的是交易量、支付流水、牌照数量和PPT页数;没怎么增长的,是股东真正能留下的钱。
1)先看HashKey。
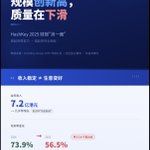
报表收入3.43亿港元,同比增长20.6%,看起来还不错。
但新增收入的98.6%,来自数字资产买卖按总额入账:卖了7,906万,成本7,898万,忙活半天只赚了8万。
把这类“左手倒右手”的流水净额化,再剔除币价未实现波动,HashKey真实可比收入约2.75亿,只增长2.3%;如果再剔除利息收入,反而下降13.2%。
更有意思的是交易量。
总交易量2,822亿,增长31.8%;机构交易量2,315亿,增长58.8%,占比已经达到82%。
结果佣金收入不升反降18.5%,佣金率从5.04bps跌到3.12bps。
翻译成人话:客人确实更多了,但来的主要是腰粗、嗓门大、特别会砍价的机构客户。场子更热闹,门票反而卖便宜了。
HashKey也不是一无是处。直接成本下降后,交易业务每单位毛利从5.36bps略升至5.53bps;剔除股权激励后,cash-like EBITDA亏损从3.24亿收窄至2.55亿,改善21%。
所以HashKey确实在控现金成本。
问题是,公司省下来的现金成本,转头用股票发给了员工:上半年股份支付2.91亿,去年同期只有257万,相当于clean gross profit的127%。
公司说“调整后亏损改善21%”,意思大概是:只要不把发出去的股票当钱,亏损确实好看多了。
现金亏损改善,股东经济亏损却从3.49亿扩大到5.68亿。
一句话:HashKey不是不会经营,而是公司在降本,股东在买单。
2)再看OSL。
OSL的报表收入更震撼:558亿港元,同比增长65.8%,乍看已经快追上半家银行。
但扣掉556.8亿数字资产销售成本,真正留下的gross spread只有1.31亿,反而下降33%。
只剔除未实现币价波动、保留已经真实发生的交易损益后,OSL的clean net revenue约2.32亿,同比增长14.8%。
管理层为什么能算出“调整后收入3.31亿、增长75.5%”?
因为它不仅剔除了未实现波动,还顺手把9,935万已经实现的撮合亏损也请出了会议室。
未实现亏损可以讨论,已经亏掉的钱不能假装没发生。赌场不能说:如果不算输掉的筹码,我今晚盈利很好。
更要命的是渠道费。
OSL的手续费及佣金支出从2,669万暴涨到1.42亿,增长431%。
扣完渠道费,真正的clean contribution从1.75亿跌到8,990万,下降48.6%;贡献率从86.8%跌到38.8%。
支付量确实增长了,但银行、网关、渠道和合作伙伴先把钱拿走了。
OSL现在最大的问题不是没有流量,而是流量经过它,利润没有留下。
再看交易量。总交易量1,720亿,增长241%,很唬人;但剔除交易所做市后,客户交易量是977亿,增长115%。
增长仍然不错,不过推算做市量已经达到743亿,占总量43%,贡献了总交易量增量的约57%。
所以241%的headline,多少带了点自己给自己鼓掌的成分。
更扎心的是单位经济:每一万港元剔除做市后的客户交易量,去年还能留下约38.5港元贡献,今年只剩9.2港元。
规模翻倍,单位贡献缩水四分之三。
成本端更豪迈:员工成本增长96%,IT成本增长311%,其他经营开支增长395%;经营外包费从878万跳到1.55亿。
剔除Banxa一次性交易费用后,OSL的run-rate EBITDA-like亏损仍接近5.98亿,去年同期只亏6,141万。
Banxa并表贡献了20.4亿报表收入,同时贡献8,164万净亏损。
所谓“增厚型收购”,目前增厚的是收入流水和管理难度,利润暂时没收到通知。
3)两家放在一起看,差别其实很清楚。
HashKey的问题是:交易量增长,但定价权下降;现金成本改善,但股权激励把成果吃掉。
OSL的问题是:全球支付方向可能是对的,但渠道费、并购和组织成本跑得比收入更快。
HashKey更像一家高固定成本、低take rate的香港持牌交易所,正在努力把自己讲成亚洲金融基础设施。
OSL更像一家高成本的全球支付通道聚合商,正在努力证明自己不是收过路费的,而是修高速公路的。
一个容易把牌照稀缺性当成网络效应。
一个容易把支付流水当成自己拥有的经济价值。
一个用股权激励给亏损卸妆,一个用总额法给收入开美颜。
现金也很诚实:OSL期末现金增加3.31亿,但上半年刚配股净募15.5亿;HashKey现金半年减少7.58亿。两家公司在业绩公告里都没有提供正式现金流量表,所以别把期末现金变化冒充经营现金流。
最终判断:
OSL的战略上限更高,但本期经营恶化更严重。
HashKey的现金经营修复更真实,但收入质量、组织效率和股东对齐更差。
两家的转型都不完全是吹牛,问题是目前仍停留在“活动增长”,没有进入“股东价值增长”。
下一期真正值得看的,不是交易量又涨了多少,也不是又拿了几张牌照。
HashKey要看:佣金率能不能稳住、剔除利息后的收入能不能增长、股权激励还要吃掉多少毛利。
OSL要看:渠道费率能不能下降、Banxa能不能转正、支付量增长能不能真正带来现金利润。
在这之前,所谓“数字金融基础设施”,更像职业理想。
股东拿到的,暂时还是施工账单。
中環BB Man retweeted

😓😓😓当年的“加密教父”,现在口碑崩的不能再崩。
第一代金融人,博时基金创始人,后来万向集团掌舵人,还有以太坊天使投资人的身份加持。
那几年每年在上海的万向区块链周是行业最大party,现在挪到了香港。
有传统金融+实业的成功案例,当时被很多人视为行业+合规的风向标,甚至很多人把他的话当金科玉律。推测他肯定又懂行业又懂政策风向。
PlatON我算深度参与了,当时沿海几个城市很多实体行业的老板冲着肖风的名头冲进去咔咔一顿买。资金体量都不小。毕竟当时出面的是浙江万向集团+上海复星集团,很多人都觉得这是最有背景和落地场景的公链了。
后来的剧情走向就越来越不对劲了。项目基本和被放弃无疑,团队的人基本也都出走了。肖风重心放在和港府合作打通合规之路。
看起来入场券可能比较贵,不惜又消耗自身信誉再发个币,然后搞了个代币,甚至从一个他们内部朋友那打听到,内部产品线极其臃肿,CEX+DEX+公链 啥都有,但啥都做不好,平台币内部人都不买。
本就不多的信誉进一步雪上加霜。
曾今的草莽们,纷纷洗白上岸了。
反倒是那个曾经站在岸上的人,最后消失在了潮水里。

最近大家都在骂 Coinup,说平台币暴跌、项目方收割、老板朱潘被质疑是“杀猪盘”。
真假留给证据和司法。但这事让我想到另一个更“体面”、更高级、也更会包装自己的版本: #HashKey 的肖风。
普通土狗归零,大家叫诈骗盘;
穿上西装、拿到牌照、天天讲“合规”“RWA”“机构级公链”,难道就自动洗白了吗?
看看数据吧
肖风创始项目PlatON / LAT:从高点约 1.46 美元跌到约 0.00059 美元,跌幅约 99.96%,基本归零。
肖风创始项目HSK:从高点约 2.56 美元跌到约 0.084 美元,跌幅约 96.7%。
肖风创始项目HashKey 股票 03887:从 7.98 港元跌到 1.97 港元,半年不到跌掉约 75%。
HashKey Chain 更荒唐:一个天天讲机构级金融基础设施、RWA、合规公链的项目,链上 TVL 只有一千多美元,24小时手续费和收入都是 0,本质上就是做了个网页欺骗投资者,而在其抛售该公链代币hsk的过程中多次宣传其链上发行了××亿的资产,吸引投资者接盘,而实质资产并没有跑在其链上,明显属于诈骗。
这不是单个项目失败的问题,而是一套反复出现的模式,其惯用的伎俩是先制造宏大叙事,专门的宣发部门铺天盖地夸大宣传(本质是诈骗)再用“合规”包装信用,
再让二级市场投资者接盘,
最后价格接近归零,项目方继续换个新故事讲 PPT。
Coinup 这种明牌土狗盘被骂很正常。
但更值得警惕的,是那些披着合规外衣、拿着牌照、站在监管面前讲未来金融的人。
真正该被审视的不是 PPT 有多漂亮,而是谁制造了预期?
谁享受了融资和估值?
谁承担了归零风险?
谁一次又一次让普通投资者买单?
合规不应该成为镰刀的外衣。
市场迟早会清算这种“高级收割”。请问监管层是如何监管的? @hkmagovhk @HKEXGroup
#hashkey $hsk #肖风


中環BB Man retweeted

最近大家都在骂 Coinup,说平台币暴跌、项目方收割、老板朱潘被质疑是“杀猪盘”。
真假留给证据和司法。但这事让我想到另一个更“体面”、更高级、也更会包装自己的版本: #HashKey 的肖风。
普通土狗归零,大家叫诈骗盘;
穿上西装、拿到牌照、天天讲“合规”“RWA”“机构级公链”,难道就自动洗白了吗?
看看数据吧
肖风创始项目PlatON / LAT:从高点约 1.46 美元跌到约 0.00059 美元,跌幅约 99.96%,基本归零。
肖风创始项目HSK:从高点约 2.56 美元跌到约 0.084 美元,跌幅约 96.7%。
肖风创始项目HashKey 股票 03887:从 7.98 港元跌到 1.97 港元,半年不到跌掉约 75%。
HashKey Chain 更荒唐:一个天天讲机构级金融基础设施、RWA、合规公链的项目,链上 TVL 只有一千多美元,24小时手续费和收入都是 0,本质上就是做了个网页欺骗投资者,而在其抛售该公链代币hsk的过程中多次宣传其链上发行了××亿的资产,吸引投资者接盘,而实质资产并没有跑在其链上,明显属于诈骗。
这不是单个项目失败的问题,而是一套反复出现的模式,其惯用的伎俩是先制造宏大叙事,专门的宣发部门铺天盖地夸大宣传(本质是诈骗)再用“合规”包装信用,
再让二级市场投资者接盘,
最后价格接近归零,项目方继续换个新故事讲 PPT。
Coinup 这种明牌土狗盘被骂很正常。
但更值得警惕的,是那些披着合规外衣、拿着牌照、站在监管面前讲未来金融的人。
真正该被审视的不是 PPT 有多漂亮,而是谁制造了预期?
谁享受了融资和估值?
谁承担了归零风险?
谁一次又一次让普通投资者买单?
合规不应该成为镰刀的外衣。
市场迟早会清算这种“高级收割”。请问监管层是如何监管的? @hkmagovhk @HKEXGroup
#hashkey $hsk #肖风
中環BB Man retweeted
HashKey Group 的股票从高点接近 8 港元,半年左右跌到 2 港元附近,很多人还觉得“股票不会归零”。
但别忘了,和它一起跌向归零的,并不只有股票。肖风系曾经推过的一些币,包括 PlatON、HSK 以及其他所谓“生态项目”,基本都是接近归零。以前很多买币的人也以为“不可能归零”,最后结果大家都看到了。
这背后反映的不是单一项目失败,而是一种长期问题:他们的商业叙事里,似乎永远有 PPT、愿景、合规、生态、RWA、交易所、公链,但很少看到真正保护投资者利益的机制。
HashKey Chain 更典型。DeFiLlama 上看到的 TVL 只有一千多美元,不是一千万美元;24 小时 Gas fee 近乎为零。一个号称面向机构、合规金融、RWA 的链,实际链上数据却像一条空链。然后继续靠 PPT 讲故事,继续画饼,继续让投资者相信“未来会起来”。
所以 HashKey 股票如果继续跌,甚至最终走向归零、退市,我一点也不意外。因为历史已经反复证明:这些项目的问题不是价格低,而是从一开始就缺乏对二级市场投资者的敬畏。
币可以归零,链可以空转,股票当然也可以归零。
区别只是,最后被收割的是不同一批投资者而已。 #hashkey $hsk
🤖 Made with AI

是为记 $hsk


cnbc.com/video/2025/12/17/ha…
看了 HashKey 的庆功晚宴,心里忽然安静下来。
这种安静,不是欣慰,是熟悉——
像极了县城办酒席:
锣鼓齐鸣,红绸翻飞,
主人刚说两句就被自己感动哭了,
台下忙着夹菜、合影、发朋友圈。
舞,跳得很合规;
词,说得很合规;
CFO 的英文,也合规得一板一眼。
唯独市场,显得不太合规。
中国人讲“吃水不忘挖井人”,
佛家讲“结善缘”。
可有些人一敲钟,
就以为功德圆满,
把上市当成个人成就,
自己给自己加戏。
于是,社区成了“需要降温的变量”,
支持者成了“可忽略的噪音”,
代币成了“历史遗留问题”。
只剩下一桌酒席,
轮番向自己敬酒。
这是我见过最盛大的自我感动:
灯够亮,音乐够大,
“忘本”就能被包装得堂而皇之。
报应向来不复杂:
人心散了,价就跌了;
缘没结好,路就短了。
不是天罚,
不是封条,
只是市场在小本子上记了一笔——
等你下次再上台,
发现已经没人愿意听了。
因果,
通常在庆功宴散场之后,
才慢慢到来。


中環BB Man retweeted

看到这条,想起来我在 Google Doc 里早早就写好了但一直没发的关于 Hashkey 平台币的会计处理的文章,已经快半年了。。。
(因为偏负面的东西我其实不太敢发,怕被骂🥲)
刚才找了出来,把这篇发布了出去
vikinanmp3.substack.com/p/hs…
整个招股书里对 HSK 平台币的会计处理,如果要浓缩成一句话,就是 —— 可以把“房住不炒”这四个字,带入 HSK 代币,理解为“币用不炒”。
This quoted post is unavailable.
中環BB Man retweeted

文章比喻很生动,写得很好。
不过在币圈,任何一个项目,到了要用户提意见的阶段,差不多离最后凉凉不远了——我没见过任何项目会听取用户意见起死回生的。
这一点在NFT和MEME币的发展中,基本上在崩盘前都是社区在努力想要折腾和建设一下,后来被伤害多了,我也就学会了:下一个更乖。
This quoted post is unavailable.
中環BB Man retweeted
《24 小时交易量仅 1000 万美元,HashKey 的困境正在被数据放大》 $HSK
🚀交易量暴露的是生存而非增长问题
最新数据显示,HashKey Exchange 的 24 小时现货交易量仅约 1000 万美元,在全球交易所中排名已滑落至七十名开外。对一家定位为“香港合规加密金融基础设施”的机构而言,这一规模并不只是增长放缓,而是直接触及交易所业务的生存底线。在以手续费为核心收入来源的模式下,千万美元级别的成交量,很难支撑一家合规交易所的基本运营。
🚀高合规成本与低成交规模形成结构性挤压
香港的合规环境决定了交易所需要长期承担审计、牌照、风控与合规人力等固定成本。这类成本具有高度刚性,并不会随交易量下降而同步缩减。当成交规模长期处于低位,HashKey 实际上正处在“高成本、低收入”的结构性挤压之中,这种状态一旦持续,企业的战略空间会被迅速压缩。
🚀市场用脚投票,流动性并未因“背景”而到来
从市场表现看,资金并未因为 HashKey 的合规背景或政策站位而主动流入。在同一榜单中,不乏体量和知名度更低的交易所,却拥有数倍甚至数十倍于 HashKey 的成交量。这表明,用户对交易所的选择依然高度现实,流动性、深度和交易体验,远比叙事标签更具决定性。
🚀组织形态提前老化,削弱市场反应速度
业内普遍认为,HashKey 的内部运作更接近一家成熟金融机构。多层级管理、部门边界清晰却协同不足,使得产品决策和市场响应周期明显偏长。在加密交易所高度竞争的环境中,这种节奏差异直接影响对热点资产和交易需求的捕捉能力,进一步削弱平台活跃度。
🚀对外沟通能力弱,反而放大市场疑虑
在交易量持续低迷的背景下,HashKey 对外沟通仍以宏观叙事和长期愿景为主,对核心经营数据和挑战鲜有正面回应。这种沟通方式在一定程度上加剧了外界的不确定感。当市场缺乏信息来源时,交易量本身就会成为唯一的判断依据,而当前数据并不乐观。
🚀交易所低流动性直接冲击 $HSK 代币
平台成交规模有限,使 HSK 代币长期面临流动性不足的问题。缺乏充足的交易深度和稳定需求,代币的价格发现功能被严重削弱。尽管官方反复强调生态赋能与长期机制,但在交易所本体尚未形成稳定现金流之前,这些逻辑很难转化为市场共识。
🚀问题不再是周期,而是模式能否成立
综合来看, #HashKey 当前面对的已不是短期行情波动,而是交易所商业模式本身的严峻考验。当合规成本、组织效率与市场规模无法形成正向循环,低交易量就会从结果变成原因,持续拖累平台竞争力。

cnbc.com/video/2025/12/17/ha…
看了 HashKey 的庆功晚宴,心里忽然安静下来。
这种安静,不是欣慰,是熟悉——
像极了县城办酒席:
锣鼓齐鸣,红绸翻飞,
主人刚说两句就被自己感动哭了,
台下忙着夹菜、合影、发朋友圈。
舞,跳得很合规;
词,说得很合规;
CFO 的英文,也合规得一板一眼。
唯独市场,显得不太合规。
中国人讲“吃水不忘挖井人”,
佛家讲“结善缘”。
可有些人一敲钟,
就以为功德圆满,
把上市当成个人成就,
自己给自己加戏。
于是,社区成了“需要降温的变量”,
支持者成了“可忽略的噪音”,
代币成了“历史遗留问题”。
只剩下一桌酒席,
轮番向自己敬酒。
这是我见过最盛大的自我感动:
灯够亮,音乐够大,
“忘本”就能被包装得堂而皇之。
报应向来不复杂:
人心散了,价就跌了;
缘没结好,路就短了。
不是天罚,
不是封条,
只是市场在小本子上记了一笔——
等你下次再上台,
发现已经没人愿意听了。
因果,
通常在庆功宴散场之后,
才慢慢到来。


中環BB Man retweeted

HashKey上市首日破发,光环下的现实挑战!被誉为“香港加密第一股”的HashKey今日上市,虽以6.68港元定价,并获得393.71倍的超额认购,但股价高开后迅速转跌,最低跌至6.12,近9%跌幅,如果不是有机构托底留点面子,估计还会更难看,资本市场用脚投票。
市场对其评价两极,核心分歧在于将其简单对标为“香港Coinbase”是否成立。
看好方视其为战略布局:认为其占据了香港打造虚拟资产中心的政策风口,是亚洲合规入场的关键入口,其交易、链上服务与资管业务的协同效应构成长期价值,早期亏损是构建合规基础设施的必要投入。
看衰方则指出严峻现实:其与Coinbase有本质不同,Coinbase背靠美国市场与深度政策参与,而HashKey腹地市场(大陆)受限,本地市场狭小。在海外,它需同时在欧美市场与Coinbase竞争,在亚非拉市场与币安、OKX等一线离岸交易所抗衡,面临巨大挑战。香港的政策支持更多是“面子”上的背书,在具体规则(如上币)制定中影响力有限。
此外,其此前发行的HSK代币(声称以20%利润回购)市值约1亿美元,若以此倒推上市公司估值,远低于当前市值。HashKey的未来,更多取决于团队无法掌控的外部因素,明年股价腰斩应该是没啥悬念了。
贝姐电报群进t.me/beijie_btc


管理内心就是管理你命运的因果,一定要停止对自己的灾难化想象,说白了就是不要去回应任何你大脑中的担忧念头。人性的弱点是总想为不确定,提前缴纳痛苦税。一点小错,预判满盘皆输,一次失意就抵押全部自信。这不是清醒,这是用高利贷式的思维在消耗你生命的本金。
你要明白一个底层真相,焦虑是对无常最无力的反抗,你越想控制未来,就越会用失控感来折磨你。研究表明这些担忧90%都不会发生,剩下10%的发生方式,也和你想的完全不同。你消耗珍贵的当下能量,去供养一个虚无的未来幻影,这是最不划算的生意。
所以最高效的心法不是对抗念头,而是切断能量供给。当大脑拉响虚假警报时,不要冲上去救火,你要做的就是看见火,但不去添柴,不分析、不延伸、不辩论。你停止喂养,它自然熄灭,就像你刷到一个无聊的视频直接划走就好,没必要在心里吐槽半天,这就是不对念头添材。
这背后是更深的法则是,你关注什么,什么就被加强,你抗拒什么,什么就被固化。当你把注意力从糟糕的想象移开,稳稳的锚定在此刻我能做的一件件小事上,比如现在放下手机喝口水,起身伸个懒腰,你的能量场就变了,你从问题的共振源变成了解决方案的发射塔。
根据吸引力法则,你自然会吸引与你新频率匹配的人与事,管理内心就是管理你命运的因果,不浪费能量在幻想上,就是把所有能量收回来,建设真实的自己。


中環BB Man retweeted

HashKey 上市即破发:合规的尽头,是更锋利的镰刀
今天HashKey在香港正式挂牌上市,“加密交易所第一港股”在首日开盘 1 小时内便跌破 6.68 港元的发行价
但在我看来,这简直是剧本写好的必然。
说白了,那些冲进去被套的人,脑子里装的依然是“牛市思维”的💩
我之前就写过一篇文章:
HashKey就是一个烧钱烧得吓人、业务靠 CEX 续命、但手握亚洲最硬的合规牌照+Layer2长期故事的矛盾体
一、 你们买的是“合规”,资方卖的是“溢价”
很多人到现在都没搞懂一个逻辑:
合规 ≠ 暴涨 合规 = 成本
HashKey 拿牌照不需要钱吗?
养团队不需要钱吗?
这些成本谁来买单?
难道指望机构做慈善?
当然是二级市场的散户。
现在的破发,不过是估值回归的第一步。
二、 别把“防御性动作”当成“进攻信号”
HashKey 急着上市,是为了带大家共同富裕吗?
现在的交易所格局,竞争早就到了存量互砍的阶段 。 上市,本质上是一场资本层面的“防御性战争”
它需要融资,需要输血,需要讲更大的故事来维持估值, 以此来对抗币安、OKX 这些离岸巨头的流动性虹吸。
你以为你参与了一场“东方加密革命”, 其实你只是成了这场防御战里的燃料。
就像 ASTER 是币安的防御工具一样 , HashKey 的股票,也只是资本博弈的筹码。
短期看,破发是必然,因为估值太贵,流动性太差;
长期看,除非有泼天的增量资金进场,否则这就又是一个阴跌的负向飞轮 。
@Bybit_Web3 @xhunt_ai


🚀 Step Into Next-Gen Finance with #Bybit Alpha Farm. Farm with #SOL and #USDC to earn up to 90% APR.
Comment, retweet, and share your UID + snapshot of your alpha farm position below for a chance to win.
💰 20 winners, 30 USDT each, based on most-liked replies.
From Nov 21 to Nov 27
Farm now: i.bybit.com/mabVoK9
#Solana #CryptoArk

中環BB Man retweeted

Hashkey终于上市了,港交所可能是真的饿了,要说Hashkey这几年在币圈做的虎头蛇尾应该不算冤枉他们吧,一开始轰轰烈烈的起高调,结果束手束脚的几年下来也没见做出什么像样的成绩,To C端可以说没啥存在感,可能To B端及OTC业务还可以吧。
今天上来就破发也是合情合理,这种股未来如果不能高控+内部回购估计是难涨,散户基本没有长持理由吧,某些时间如果拉了短期追一下热点可能还行。这种票,如果不做庄、不回购,大概率就是阴跌之路。
大概率是给资本,投资人一些交代,估计高管也能兑换期权吧,传统Web2上所跟币圈项目上所TGE并无本质不同,反正都是给各方交代和分利益。甚至于对港交所来说也算是扶持了一个相对还能看的样板,毕竟港府喊了这么几年支持Web3,一点实际动作都没有也是说不过去的。
总之,各方妥协的产物,跟一切都有关,但是跟实际能不能做起来可能无关。
中環BB Man retweeted

中国刚对币圈严打,为什么HashKey还能此刻上市?
我看很多群在聊这个话题,但没聊到点子上。
HashKey能上市,核心不是肖风,而是母公司万向集团创始人——鲁冠球先生。
鲁冠球什么地位?
我只说一个场景。
2017年10月,鲁冠球去世。葬礼花圈的名单里,有东大现任最高领导人,前任最高领导人,还有多位时任常委。
一个民营企业家的葬礼,能收到这种规格的吊唁,你细品。
所以我们翻开Hashkey招股书第396页。
第一控股股东,叫鲁伟鼎,持股超过40%,加上员工持股平台的投票权,实际控制超过60%。远超肖风持股的16.25%。
这位,正是鲁冠球的儿子。
鲁冠球是早在80年代就被树立为“乡镇企业改革”典型的。
早在1986年11月,鲁冠球受到邓小平等最高中央领导接见。
鲁冠球最早从一个小铁匠铺,到建立通吃全球的汽车零部件帝国,万向集团(HashKey母公司)在过去四十年里,做对了一件事:国家需要什么,我就造什么;国家担心什么,我就稳住什么。
问题来了,一心造车的鲁冠球,为什么想起搞区块链?
据说鲁冠球当年做新能源汽车,有个痛点:怎么让千家万户屋顶太阳能板发的电,实现自动交易。
正好跟当时在研究ETH的肖风交流。肖告诉他:区块链能解决。它能给每一度电、每一块电池上个"身份证"。
于是,已在传统金融功成名就的博时基金创始人肖风,被鲁冠球请出山。
江湖流传,鲁老爷子请肖风,给了三个承诺:
第一,“我不看报表”。 你搞区块链,我不问你今年赚多少,甚至允许你亏十年。
第二,“我不插手”。 你要投那个叫以太坊的那个V神?尽管去,输了算我的。
第三,“我要的是未来”。 万向要从实业转型,你就是那个带路人。
现在我们来解最后一个谜题:肖风总图什么?
2011年的肖风,50岁,博时基金掌门人,年薪千万级别,行业地位顶尖。
据说他想干的那些新东西,传统金融干不了只有万向能保护他干。
肖风是监管体系出身的人,他太清楚这个系统的运作逻辑了。
币圈有句老话:在中国搞加密货币,要么润,要么蹲。
Hashkey能走出第三条路子:上市,这是特例,不是先例。
所以千万别把HashKey的上市,误读为东大对币圈的妥协。
风向标,早在十三部委的红头文件里,白纸黑字,写得明明白白。

中環BB Man retweeted
快讯|HashKey 香港上市暗盘破发
HashKey Holdings(03887.HK)今日在香港上市前的富途暗盘交易中出现破发,股价一度跌破发行价,引发市场关注。
市场人士指出,这一表现并不意外。过往由 HashKey 创始人肖风主导或深度参与的金融资产项目中,无论是股权融资还是代币发行,首发后价格承压、破发的案例并不少见。在当前市场对加密概念股与平台代币估值趋于谨慎的背景下,资金对其上市后的基本面兑现能力仍持观望态度。
随着 HashKey 正式挂牌交易,后续走势仍有赖于其合规业务进展、真实交易量增长以及与平台代币经济模型的协同效果,短期波动风险值得投资者警惕。 $HSK #Hashkey

中環BB Man retweeted
📌 HashKey 管理层真实激励结构拆解:股权已经给够了, $HSK 团队代币应立即销毁
HashKey 正在香港资本市场以「合规加密龙头」的身份上市。
但如果认真读完招股书,会发现一个无法回避的结构性问题:
⚠️管理层已经通过上市公司股权,获得了极其充分、甚至超额的激励。
⚠️股权 + 代币 = 双重激励,且高度重合
🚀一、股权激励到底给了多少?
根据招股书披露:
•管理层及核心人员
•行权价统一为 0.00001 美元
•行权期 4 年
•合计持股 4.72 亿股,占比 17.06%
以下为期权详情👇🏻
1️⃣ 核心高管(集团级)
肖风(董事长 / 执行董事)
•股份数:158,448,065 股
•占比:5.73%
•行权价:0.00001 美元
•行权期:4 年
李凯(前执行董事)
•股份数:28,928,571 股
•占比:1.05%
•行权期:1 年(已基本成熟)
2️⃣ 核心管理层(C-level / 核心业务负责人)
朱明(Zhong Zhi-ming)|Hash Blockchain CEO
•24,107,142 股(0.87%)
翁晓琪(Weng Xiaoqi)|HashKey Exchange Hong Kong CEO
•20,350,813 股(0.74%)
张嘉颖(Zhang Jiayin)|HashKey Group 首席技术官
•16,107,659 股(0.58%)
龙宇(Long Yu)|HashKey Group 首席人力资源及行政官
•15,866,589 股(0.57%)
李晨(Li Chen)|HashKey On-Chain BG CEO
•13,254,191 股(0.48%)
邓超(Deng Chao)|HashKey Capital 高级执行官
•11,045,159 股(0.40%)
郭文斌(Guo Wenbin)|HashKey Group 首席营销官
•9,642,856 股(0.35%)
3️⃣ 其他高级管理人员
•Jamie Allan(Bermuda)
•664,313 股(0.02%)
•Ben Hazim El-Baz(HashKey MENA)
•5,078,962 股(0.18%)
4️⃣ 管理团队合计
管理层合计持股:
•471,808,504 股
•占上市后总股本约 17.06%
董事长、CEO、交易所负责人、链负责人、资本负责人,几乎人手一份“准白送”的长期股权。
这是标准、合理、甚至偏慷慨的上市公司激励结构。
🔥二、那 HSK 团队代币是什么性质?
问题出在这里。
HSK 在代币发行时,又额外给了团队及相关方 30%+ 的代币份额。
这并不是普通的「业务激励」,而是:
•可在二级市场流通
•对散户形成长期抛压
•与股权激励对象高度重合
换句话说:
同一批人,既拿了股权,又拿了代币。
🔥三、这在逻辑上站不住脚
如果说:
•股权 → 对应公司长期经营成果
•代币 → 对应生态建设与网络价值
那么现在的问题是:
👉 生态并未形成
👉 链上 TVL 极低
👉 HSK 已经从高点下跌近 90%
👉 而团队激励却是双轨、叠加、不对称的
这对普通 HSK 持有者是明显不公平的结构设计。
⚠️四、明确诉求:销毁所有团队持有的 HSK 代币部分
基于以下事实:
1️⃣ 管理层已经通过 IPO 股权充分激励
2️⃣ 股权激励本身已绑定长期责任
3️⃣ HSK 团队代币与股权对象高度重合
4️⃣ 当前代币结构严重压制二级市场信心
我们要求:
👉 HashKey 公司
👉 立即、公开、永久性
👉 销毁团队分配的 HSK 代币部分
这不是对抗公司,而是:
•修复信任
•纠正激励结构
•给 HSK 一个重新定价的机会
如果 HashKey 真正重视长期生态,而不是短期资本运作,
这是HSK社区全体持有者的诉求,这是唯一正确的选择。 $HSK #Hashkey


