
Economista (UTDT, NYU) interesado en macro, finanzas y problemas de información
Joined December 2015
- Tweets1.8K
- Following1.4K
- Followers3.8K
- Likes6.4K





Por qué Brasil no fueron las PASO?
xitter.cf/efefilippini/status/21…


🇧🇷
BRAZIL'S FINANCE MINISTER SAID THE GOVERNMENT WILL SUBMIT A PROPOSAL THIS YEAR AIMING TO SET THE FISCAL TARGET AT THE MIDPOINT OF THE RANGE.
BRAZIL'S FINANCE MINISTER SAID THE GOVERNMENT WILL DISCUSS REVIEWING THE SIZE OF CONGRESSIONAL BUDGET ALLOCATIONS, EXCESSIVE PUBLIC-SECTOR WAGE LEVELS AND SPECIAL PENSION REGIMES.
BRAZIL'S FINANCE MINISTER SAYS THE CENTRAL BANK WILL INTERVENE IN THE FX MARKET IF NECESSARY.
BRAZIL'S FINANCE MINISTER SAID THE GOVERNMENT WILL RAISE ITS FORECAST FOR NEXT YEAR'S PRIMARY FISCAL SURPLUS.
Brasil no es el PASO de 2019.
La polarización política en Argentina tiene un impacto sobre los activos varias veces mayor al que estamos viendo hoy en Brasil.
Abajo, un breve artículo donde discuto algunas lecciones del ballotage brasileño para Argentina.
xitter.cf/efefilippini/status/21…


-- Resiliencia del ICG --
En los últimos días se publicaron dos datos relevantes en relación a la confianza de la población:
1) El Índice de Confianza del Consumidor de UTDT subió 0,8% m/m en octubre, aunque todavía cae 1,9% y/y, mientras que el
2) Índice de Confianza en el Gobierno (también de UTDT) aumentó 0,9% m/m a 1,95 puntos.
El ICG todavía se ubica 7,0% por debajo de un año atrás y 20,7% debajo del cierre de 2025, pero desde abril viene oscilando alrededor de 2 puntos, sin una tendencia clara.
El dato de Oct/26 es superior al observado en el mes 34 de los mandatos de Mauricio Macri (1,76; +10,9%), Cristina Kirchner I (1,70; +14,7%), Cristina Kirchner II (1,65; +18,7%) y Alberto Fernández (1,28; +52,5%)
Positivo --

Federico Filippini retweeted

Lula ganó el balotaje con 51.8% de los votos válidos, contra lo que esperaban las encuestas y los mercados. El EWZ cae 26.9% antes de la apertura, algo más que el 24% que anticipaba nuestro motor macro-financiero PRISMA para un triunfo de Lula.
El desafío ahora es fiscal. Su propio gobierno proyecta que desde 2028 la plata no alcanza para sostener los programas actuales, con un faltante de R$87.300 millones ese año y de R$154.200 millones en 2029. Cerca del 92% del gasto está atado por ley o por la Constitución, así que recortar en serio exige reformarla. Y el Congreso que asume en febrero tiene los votos para hacerlo sin la izquierda, que no alcanza ni para bloquear.
En un nuevo Contrapunto analizo cuatro escenarios: 2023 otra vez, el ajuste por necesidad, el Congreso que empuja y la regla rota. También repaso qué precio tiene cada uno para el real, la curva DI y la bolsa.
Ver la nota completa en Substack, donde podés convertirte en suscriptor pago y apoyar este proyecto:
albertoades.substack.com/p/c…


Recien se publicó el dato de actividad de Agosto
Unos comentarios (nerd, updated)
El dato de agosto volvió a mostrar algo que venimos marcando: las series desestacionalizadas del EMAE están exhibiendo una volatilidad inusualmente alta. Después de caer 2,8% m/m en julio, la actividad apenas rebotó 0,1% en agosto.
Por eso, algunos analistas sugieren mirar también el componente tendencia-ciclo. ¿Qué es? Una estimación que busca separar los movimientos persistentes de la actividad de las oscilaciones transitorias o estacionales, ofreciendo una lectura más “suavizada” de la economía.
El problema es que la tendencia-ciclo tiene una limitación importante: los últimos datos son particularmente sensibles a revisiones. Como el filtro necesita información futura para estimar correctamente la tendencia, en el extremo de la muestra esa información todavía no existe.
Y el gráfico de abajo lo muestra bastante bien.
Comparamos la tendencia-ciclo publicada con distintos vintages: may-25 🟢, nov-25 🔵, mar-26 🟠, jul-26 ⚫️ y ahora ago-26 🔴.
Lo interesante es que la incorporación de apenas un nuevo dato volvió a cambiar significativamente la lectura reciente de la tendencia.

Dicho esto, seguimos esperando el reboto (parcial) aunque llegaría en sep/26
Nuestro nowcast, actualizado con el dato de agosto, estima para septiembre un +1,9% m/m s.e., aunque todavía -0,5% i.a.. Para octubre, con la información disponible hasta ahora, vuelve a marcar una caída de -0,7% m/m s.e. y -1,7% i.a.
A pesar del rebote, la probabilidad de una recesión técnica hoy da 100% según los modelos.

Federico Filippini retweeted

De cara a las próximas licitaciones, me parece que hay dos puntos importantes a tener en cuenta:
1. El perfil de vencimientos luce más manejable cuando se distingue entre tenedores públicos y privados. Según nuestras estimaciones, aproximadamente el 50% de los vencimientos entre lo que resta de 2026 y 2027 estaría en manos públicas, lo que le otorga al Tesoro mayor flexibilidad para administrar el rollover. A fines de octubre vencen $16.6 billones, de los cuales $12.6 billones están en manos privadas. En diciembre, la diferencia es todavía mayor: de los $35.7 billones que vencen, estimamos que solo $14.3 billones corresponden a privados.
2. El Tesoro mantiene abierta la posibilidad de extender los plazos de financiamiento más allá de 2027. La última licitación mostró que existe demanda por instrumentos con vencimientos posteriores a 2027, que representaron el 60% del monto total adjudicado. Esto le da margen para aliviar la concentración de vencimientos en el corto plazo.
@AdcapArg

Federico Filippini retweeted
El Tesoro adjudicó $6,6 billones en la licitación de hoy, frente a vencimientos por $4,9 billones, alcanzando así un rollover del 136%. De esta manera, logró una absorción neta de aproximadamente $1,7 billones. A su vez, dejó afuera ofertas por $2,9 billones.
Lo más destacado de esta licitación fue que el Tesoro salió a testear la demanda del mercado por instrumentos con vencimiento posterior a 2028 y encontró una respuesta favorable. De hecho, el 60% del monto total adjudicado se concentró en este tipo de instrumentos, permitiendo extender una porción relevante de la deuda más allá del actual mandato y sin necesidad de convalidar premios. En línea con esto, todos los instrumentos TAMAR cortaron sin premio, mientras que la LECAP lo hizo incluso por debajo de los niveles observados en el mercado secundario.
Por el lado de la liquidez, estimamos que en la rueda de REPO el BCRA absorbió $1,8 billones. A su vez, creemos que hubo una inyección de pesos por parte del Tesoro que habría contribuido a ampliar la demanda disponible en la licitación. En este contexto, no esperamos que las condiciones de liquidez se vean significativamente afectadas.
@AdcapArg

Hoy, con bastante presión vendedora en el MULC, el BCRA se llevó casi USD 300mn.
Nada mal para un día cualquiera de octubre.
El dato va en línea con algo que venimos marcando: parte de la desestacionalización de la liquidación del agro probablemente se vea en el 4T26, generando una oferta de dólares algo más persistente que en años anteriores.

A pesar de la aceleración de 1,7% a 1,9%, el dato de septiembre deja una lectura bastante positiva.
Por un lado, terminó mejor que lo que relevaban varias consultoras. Por otro, la inflación núcleo se ubicó en 1,7%, reforzando la señal de desaceleración subyacente.
En definitiva, un buen balance para un dato que, hace apenas unas semanas, parte del mercado temía que pudiera ser bastante peor.
PD: este mes le pegamos en el ángulo con la proyección


En línea con la expectativa de @AdcapArg la inflación de septiembre fue del 1,9% con respecto a agosto.
- Los precios acumulan un alza de 23,6% en el año #IPC #inflacion
Federico Filippini retweeted

📣 ¡Nueva Emisión!
Oligaciones Negociables Plaza Logística
Licitación: 15 de octubre de 2026 / Liquidación: 19 de octubre de 2026 (t+2)
📩 Consultanos para más información: [email protected]
#licitacion #emision #MercadoDeCapitales #Inversiones #Finanzas


Federico Filippini retweeted
La deuda de EE.UU. ya supera el 100% del PBI y la CBO proyecta que siga subiendo.
¿Cómo se sale?
Se dice que en la posguerra el país salió creciendo, pero los números dicen otra cosa: el crecimiento explica menos del 40% del ajuste. El resto lo pusieron los superávits primarios y un ahorrista encerrado.
Hoy no hay ninguna de las dos cosas.
¿Qué escenarios se abren? ¿Qué implican para bonos, acciones y dólar?
Todo en el Contrapunto de hoy, en Substack, donde podés sumarte como suscriptor pago y ayudar a sostener estas publicaciones: albertoades.substack.com/p/c…
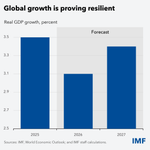
El FMI publicó una actualización muy interesante de su escenario global (WEO). Un breve comentario de 🇦🇷 al final del post.
Cuáles son los puntos más relevantes para el mundo🌎?
A nivel global, el Fondo destaca la resiliencia a los shocks sufridos este año.
De hecho, ahora el FMI subió en el margen la proyección de crecimiento para 2026. El Fondo proyecta un crecimiento de 3,1% en 2026, apenas por encima del 3% que estimaba en julio, y de 3,4% en 2027.
¿Qué la sostiene? Principalmente dos factores: la adaptación al shock energético y, cada vez más, el boom de inversión asociado a la IA.
Pero esa resiliencia empieza a mostrar límites. El FMI identifica tres riesgos principales:
1️⃣ Energía 🛢️: la guerra en Medio Oriente mantiene elevados los precios del petróleo y de otros commodities. Hasta ahora, los inventarios, la sustitución de proveedores y una mayor eficiencia amortiguaron el impacto, pero esos colchones se están agotando.
2️⃣ IA 🤖: el boom tecnológico es hoy uno de los principales motores de la inversión y el comercio global, pero también genera un riesgo de concentración. Una corrección fuerte en las valuaciones o en las expectativas de rentabilidad podría tener un impacto macro significativo.
3️⃣ Fiscal 🏛️: la combinación de tasas altas y deuda pública elevada reduce el margen de maniobra de muchos gobiernos, sobre todo en países emergentes, y aumenta su vulnerabilidad frente a nuevos shocks.
Hay además una lectura interesante sobre la inflación: el shock energético afecta negativamente a la oferta, mientras que la IA impulsa la demanda. Son fuerzas opuestas para el crecimiento, pero ambas pueden presionar los precios al alza.
----
¿Y Argentina 🇦🇷? La resiliencia frente al contexto global también se vio en el país, pero los factores locales llevaron a una fuerte revisión de las proyecciones: el FMI recortó su estimación de crecimiento de 3,5% en la publicación de abril a 2,1% en la más reciente.


The new @IMFNews WEO is out! Resilience, but thinning buffers. The time for action is now. See Silvana’s blog: imf.org/en/blogs/articles/20…

Federico Filippini retweeted

Medio caliente que no le dieron a el premio a Calvo. Ya con time inconsistency podrian y deberian haberselo dado.
MUY frustrante, destacan estabilizacion y new keynesian models y que se lo merecia Rotemberg y no se lo dan a Calvo, vayanse a lavar el culo seria en frances...
Federico Filippini retweeted

Guillermo Calvo would have been a better choice for this year Nobel Prize in economics.
Ayer el BCRA publicó el Informe Monetario de sep-26
En septiembre, los préstamos al sector privado volvieron a caer en términos reales y desestacionalizados, mientras que el stock se mantuvo cerca de 9% del PIB, todavía por debajo de los máximos de años anteriores.
Claramente, el aumento de la morosidad empezó a condicionar una dinámica del crédito que había sido muy favorable a comienzos de 2026.
Los últimos datos de morosidad, correspondientes a agosto, muestran una mejora marginal en el segmento de hogares, lo cual es una señal positiva.
Sin embargo, esa estabilización no implica necesariamente una mejora equivalente en la capacidad de pago. Parte importante del ajuste responde al pase a pérdida de préstamos incobrables por parte de los bancos.
Ese mecanismo mejora los ratios de NPL, pero tiene una contracara importante: muchos de esos hogares quedan fuera del sistema crediticio por un tiempo.

Anoche tuve el placer de participar en El Inversor junto a Santiago Bulat (@Santiagobulat) y Alan Zuchovicki (@Alanzuchovicki).
Hablamos de varios temas: Brasil, riesgo país, morosidad y estrategias de inversión.
Les dejo abajo el link para quienes quieran verlo
youtube.com/live/0-Tx6I9KouQ…

El último REM nos dejó una perla
Después de la caída de casi 3% m/m desestacionalizado del EMAE de julio, el consenso recortó su proyección de crecimiento para 2026: del 2,1% en la encuesta de agosto al 1,5% en septiembre. Una trayectoria compatible con una recesión técnica —dos trimestres consecutivos de caída—, que hoy nos parece el escenario más probable, aunque esperamos una contracción leve.
Hasta ahí, una revisión comprensible. Lo llamativo es lo que no cambió: las expectativas de inflación y de tipo de cambio se mantuvieron prácticamente intactas. De hecho, la inflación esperada para los próximos 12 meses pasó de 21,0% a 21,1%.
¿Misma inflación con menos actividad?
La comparación tiene sus matices: los horizontes son distintos y parte de la revisión del crecimiento puede responder a datos pasados, sin cambiar demasiado las perspectivas hacia adelante. No hay una contradicción automática. Dicho esto, también se corrobora que las expectativas de inflación de más corto plazo se mantienen inmutable a las "sorpresiva" desaceleración/recesión.
Pero si el nuevo escenario supone una demanda interna persistentemente más débil, y la trayectoria esperada del dólar tampoco cambia, no sería más razonable tener más espacio para la desinflación. Esa menor presión de demanda debería empezar a reflejarse en las proyecciones de precios, particularmente por el canal de salarios dado la gran debilidad del mercado de trabajo.
Nuestra lectura sigue siendo más cercana al estancamiento o a una recesión leve que a una contracción profunda. Aun así, si esa debilidad persiste, creemos que los riesgos para la inflación se inclinan cada vez más a la baja.
El consenso corrigió sus expectativas de crecimiento. La pregunta es si ya incorporó lo que ese escenario implica para la inflación.
