




Bu hafta Türkiye, Avrupa ve ABD'den on veri geldi. Üçünde de fiyatlar yükseliyor, talep ise farklı yönlere gidiyor.
ABD'de istihdam Ekim'de 165 bin kişi arttı, beklenti 65 bindi. İmalat ISM 55,5 ile beklentinin üstünde geldi. Güçlü iş piyasası, piyasanın 2027 için fiyatladığı yeni Fed artışlarıyla uyumlu.
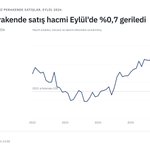
Avrupa'da üretici fiyatları Eylül'de yıllık %11,1 arttı, enerjide %30,8. Tüketici enflasyonu Ekim'de %4,0'a çıktı. Perakende satış hacmi ise Eylül'de aylık %0,7 düştü, beklenen düşüş %0,1 idi. Yıllık artış %0,4'e indi.
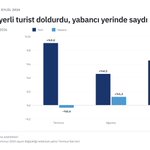
Türkiye'de Ekim enflasyonu aylık %2,58 ile %2,40 olan beklentinin üstünde geldi. İmalat PMI 47,3 ile 31. ayda da 50'nin altında kaldı. Üretici fiyatlarında yedi sektör hem aylıkta hem yıllıkta genelin üstünde, hazır giyimde aylık artış %5,51. Turizmde Eylül'ü yerli turist taşıdı, yerli gecelemeler %6,5 artarken yabancı gecelemeler yerinde saydı.
Bu ayrışma sektörlere farklı ulaşıyor. Otomotiv ihracatının %77'si, hazır giyimin %58'i AB'ye gidiyor. Yapı malzemelerinde ABD'nin payı %19,1, savunmada %14,4. Avrupa'daki zayıf talep AB'ye bağlı sektörlerin siparişini, ABD'deki güçlü iş piyasası ise ABD'ye satanlarınkini etkileyebilir.


Haftanın verileri sizin sektörünüzde neyi değiştirdi? F40S bunu 25 sektör için her gün hesaplıyor ve 11 Kasım'da açılıyor. Bekleme listesine f40s.com üzerinden kaydolabilirsiniz.

ABD ekonomisi Ekim'de 165 bin kişiye iş buldu, beklenti 65 bin kişiydi. Eylül rakamı da 29 binden 60 bine düzeltildi.
İşsizlik geçen Kasım'da %4,5 idi, Ekim'de %4,1'e indi. Enflasyon yılbaşındaki %2,4'ten Eylül'de %3,7'ye çıktı. Fed Eylül'de faizi bu tablo üzerine artırdı. Fed üyeleri 2027 sonuna kadar bir artış daha öngörüyor. Piyasanın 4 Kasım fiyatlaması ise iki ile üç artış daha içeriyor ve Eylül 2027 için %4,51 bekliyor. Ekim'de gelen güçlü istihdam piyasanın beklentisiyle uyumlu.
Ücretler yıllık %3,1 arttı, beklenti %2,9 idi. Artış yine de enflasyonun gerisinde kalıyor. Çalışan sayısı artarken hanelerin alım gücü geriliyor.
ABD elektrik ekipmanı, tekstil, savunma ve yapı malzemelerinde Türkiye'nin en büyük ihracat pazarı. F40S'in izlediği sektörlerin ABD'ye satışı son 12 ayda 15,3 milyar dolar oldu. Elektrik ekipmanında bu satış bir yılda %68 arttı, makine, demir-çelik ve kimyada artış üçte bir civarında.
Güçlü iş piyasası ABD'den gelecek yılbaşı siparişlerini destekleyebilir. Alım gücü gerileyen tüketici ise fiyata daha duyarlı ve bu durum fiyat görüşmelerine yansıyabilir. Piyasanın 2027 için fiyatladığı daha yüksek faiz, değişken faizli dolar borcu olan şirketlerin finansman maliyetini artırabilir.


ABD'den gelen her veri sektörünüzün siparişini, kurunu ve kredi maliyetini nasıl etkiliyor? F40S bunu 25 sektör için her gün hesaplıyor ve 11 Kasım'da açılıyor. Bekleme listesine f40s.com üzerinden kaydolabilirsiniz.
Avrupa'da tüketici harcamayı kısıyor, en çok da en büyük pazarımız Almanya'da. Euro bölgesinde perakende satış hacmi Eylül'de aylık %0,7 azaldı, Almanya'da bir yılda %2,4 azaldı.
Eurostat'ın bugün açıkladığı veriye göre Euro bölgesinde perakende satış hacmi Eylül'de bir önceki aya göre %0,7 azaldı, beklenti %0,1 düşüştü. Geçen yılın aynı ayına göre %0,4 arttı. Gıda, içecek ve tütünde yıllık değişim %1,1, gıda dışı ürünlerde %0,7, akaryakıtta −%3,0. Ülkeler ayrışıyor. Fransa %2,8 ve Polonya %2,2 ile büyürken Almanya %2,4, İspanya %1,5 geriledi.
Avrupa'da fiyatlar yeniden hızlanıyor. Tüketici enflasyonu Ekim'de %4,0'a çıktı, üretici fiyatları bir yılda %11,1, enerji fiyatları %30,8 arttı. Fiyat artınca aynı bütçeyle daha az ürün alınıyor. En net görüldüğü yer akaryakıt, satış hacmi bir yılda %3,0 azaldı.
F40S Görünüm'de Avrupa'ya tüketim malı satan yedi sektörün (hazır giyim, tekstil, gıda, mobilya, beyaz eşya, ayakkabı, temizlik ve bakım) dış talebi önümüzdeki 12 ayda %0,4 ile %3,8 arasında artıyor. Bu yol Avrupa'da sanayi ve perakende talebinin olağan seyrinde sürdüğünü varsayıyor ve son veri Temmuz. Almanya'daki düşüş sürerse dış talep bu yolun altında kalır.
Almanya'ya tüketim malı satıyorsanız 2027 siparişlerini planlarken müşterinizin stoklarına bakın. Satışı düşen perakendeci stok tutmaz, sipariş küçülür ve sıklaşır, fiyat pazarlığı sertleşir. Üretim planını büyük partiler yerine daha sık ve küçük sevkiyata göre kurmak, Fransa ve Polonya gibi büyüyen pazarlarda payı artırmak riski dağıtır.


Avrupa'daki talebin sizin sektörünüze ne zaman ve ne kadar yansıyacağını F40S her gün hesaplıyor. 11 Kasım'da açılıyoruz. İlk erişim için bekleme listesine şimdi katılın, f40s.com
Bu yaz otelleri yerli turist doldurdu. Bakanlık belgeli tesislerde Eylül'de yerli geceleme %6,5 arttı, yabancı geceleme geçen yılla aynı kaldı.
Kültür ve Turizm Bakanlığı'nın bugün açıkladığı veriye göre Eylül'de belgeli tesislerde 33,5 milyon gece konaklandı, geçen yıla göre %2,1 fazla. Yerli geceleme %6,5 arttı, yabancı geceleme yerinde saydı.
Temmuz–Eylül döneminin tamamında yerli geceleme %6,6, yabancı geceleme %0,3 arttı. Yatak doluluğu %62,3 ile geçen yılın 1,3 puan üstünde ve artışın tamamı yerliden geldi. Bakanlık Temmuz 2025'te sayım yöntemini değiştirdiği için karşılaştırmayı Temmuz'dan başlatıyoruz.
Yabancı turist sayısı artmıyor ama gelen turist daha fazla harcıyor. TÜİK'e göre Temmuz–Eylül'de yabancı ziyaretçi sayısı %1,6 azaldı, kişi başı harcama %6,7, turizm geliri %5,0 arttı. Yerli talep ise güçlü kaldı ve yabancının boş bıraktığı yatakları yerli misafir doldurdu.
F40S Görünüm'de yerli talep önümüzdeki 12 ayda %6,5 ile bugünkü hızını koruyor. Yabancı talep bugün %1,7 geride, 12 ayda %3,5 artışa dönüyor. Asıl baskı maliyet tarafında. Girdi maliyetinin yıllık artışı bugün %23,5, önümüzdeki üç ayda %42,3'e çıkıyor ve en büyük payı ücret ve iç fiyatlar alıyor. Türkiye'deki konaklama fiyatı bugün rakiplere göre bir yıl öncesinden %5,7 ucuz, 12 ayda bu avantaj kayboluyor.
2027 sezonu için tur operatörleriyle fiyat görüşmeleri bu aylarda yapılıyor. Euro fiyatını belirlerken Ocak'taki ücret artışını hesaba katmak gerekiyor, yoksa kışın açılan maliyet farkı gelecek yazın gelirinden karşılanır. Bu yaz sezonu yerli misafir taşıdı. Yerli müşteriye doğrudan satış, erken rezervasyon ve sezon dışı paketler güçlendirilmeli.


F40S 11 Kasım'da açılıyor. İlk erişim için bekleme listesine şimdi katılın.
f40s.com
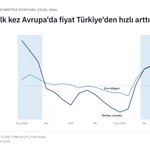
Euro bölgesinde üretici fiyatları Eylül'de yıllık %11,1 arttı, Şubat 2023'ten bu yana en hızlı artış.
Türk üreticisinin fiyatı euroyla %10,2 arttı. Beş ay sonra ilk kez Avrupa'daki rakiplerin fiyatı Türkiye'den hızlı yükseldi.
Artışı enerji sürüklüyor. Avrupa'da enerji fiyatı bir yılda %30,8 arttı. Enerji hariç sanayide artış yalnız %3,5.
Türkiye'de üretici fiyatı TL'de %27,4 arttı, euro/TL %15,5 yükseldi. Kurdaki artış euro fiyatını %10,2'de tuttu.
Avrupa'da ara malı fiyatı %7,1 arttı, dayanıklı tüketim malı %3,4 arttı, dayanıksız tüketim malı %0,6 düştü.
İspanya %18,3, İtalya %17,4 ile önde. En büyük ihracat pazarımız Almanya'da artış %6,7.
F40S Görünüm'de rakiplere göre pahalılaşma önümüzdeki 12 ayda 6 sanayi sektöründe azalıyor, 7 sektörde artıyor.
Bu yolda Avrupa fiyatları sabit tutuluyor. Avrupa'daki artış sürerse pahalılaşma bu yolun altında kalır, ama artış enerjide kaldıkça etkisi sınırlı.


ABD seçiminin ertesi günü Euro/dolar 1,1192'den 1,1259'a çıktı.
1 milyon euroluk satışın dolar karşılığı bir günde 6.700 dolar arttı. Maliyeti dolarla olan ihracatçı için bu doğrudan kâr.
Washington'daki kararlar şirketinize üç yoldan ulaşır: döviz borcu, kur ve parite.
Neden? İlk sonuçlara göre Demokratlar Kongre'nin iki kanadını da kazandı. Piyasa ABD'de harcamanın frenleneceğini fiyatladı, ABD faizleri ve dolar geriledi. Brent de 100,6 dolara indi.
Ama parite hâlâ yıl başının %4,1 altında. Gümrük vergileri de Kongre'ye bağlı değil.
Bu üç yolu 2,5 dakikalık videomuzda örneklerle anlattık.

Hazır giyimde üretici fiyatı Ekim'de %5,51 arttı, genelin üç katından fazla. Ama aynı dönemde üretim %13, istihdam %5,9 düştü. Bu fiyat artışı güç değil, sıkışma işareti.
Ne oldu?
Hazır giyimde yurt içi üretici fiyatı Ekim'de %5,51 arttı. Yİ-ÜFE geneli %1,65, tekstil %1,47. Yıllık artış %32,5, tüketici enflasyonunun (%29,77) ve genel üretici enflasyonunun (%27,41) üstünde. Ekim her yıl sonbahar kış koleksiyonunun fiyatlandığı ay, bu yüzden aylık rakam tek başına yanıltır. Ekim artışından son 12 ayın aylık ortalamasını (%2,37) çıkarınca kalan sezon payı bu yıl 3,1 puan, 2017–2025 ortalaması 1,05 puan. Artışın 2,1 puanı bu yıla özgü.
Neden oldu?
Birincisi pamuk. ICE pamuk vadeli fiyatı Ekim ortalamasında bir yılda dolarda %23,7, TL'de %46,3 arttı, zirveyi Ağustos'ta yaptı. Tekstil üretici fiyatı Nisan–Temmuz arasında %10,7 arttı, geçen yıl aynı dönemde %7,6'ydı. Bu kumaş sonbahar kış koleksiyonunun maliyetine girdi ve sezon başında fiyata yansıdı.
İkincisi hacim. Üretim son üç ayda geçen yıla göre %13 düştü, sektörün geçmiş ortalaması +%4,4. Toplam satış reel %6, istihdam %5,9 azaldı, sigortalı çalışan 501 bine indi ve Nisan 2023'ten beri azalıyor. Daralan üretimde kira, enerji ve kadro gibi sabit giderler daha az ürüne bölünüyor, üretici bunu fiyatla karşılıyor. F40S maliyet kartında marj makası +2,1 puan: fiyat girdi maliyetinden hızlı artıyor.
Bu artışı taşıyan talep yok. Tüketici giyim fiyatı yıllık yalnız %13,4, üretici fiyatının 19 puan altında: perakendeci ya marjından veriyor ya da tedariği ucuz ithal ürüne kaydırıyor. Dışarıda tablo daha sert. Rakiplere göre fiyatımız 12 ayda %11,4 pahalılaştı, 16 ihracatçı sektörün en kötüsü. İhracat sipariş defteri bir yılda 6,8 puan daraldı, en büyük pazar Almanya'ya ihracat son 12 ayda %12,6 azaldı.
Fiyatta Kasım ve Aralık sezon sonrası sakin aylar. Son iki yılda bu iki ayın toplamı %3,8 ve %1,7 oldu. Sıradaki sıçrama Nisan'da ilkbahar yaz sezonuyla gelir.
Aralık 2026–Kasım 2027 ortalamasında üretim −%6,8, dış talep +%3,1, iç talep −%0,6, girdi maliyeti +%24,1, rakiplere göre fiyat +%6,7. AB'de talep toparlanıyor ama Türkiye bundan pay alamıyor. Girdi maliyeti %24 artarken talep fiyat artışını taşımıyor, bugünkü marj makası 2027'de kapanma riski taşıyor. Belirleyici iki veri: 30 Kasım'da AB anketinden ihracat sipariş defteri ve yılbaşı asgari ücret artışı.
Ne öneriyoruz?
Üretici, iç pazar: Kasım ve Aralık perakende indirim dönemi, giyim üreticilerinde sipariş defteri beş yıllık ortalamanın altında ve satış fiyatı beklentisi 36 ay ortalamasının 7,3 puan altında. Stoka değil siparişe üretin.
İhracatçı: Fiyatla yarışma şansı yok. Yarış termin, küçük parti ve tekrar siparişte. Bangladeş'te asgari ücret eylemleri yüzlerce fabrikada üretimi durdurdu, AB'li alıcıya kısa termin ve kapasite teklifini şimdi götürün.
Finans: Sektöre verilen krediler reel olarak daralıyor, sektörün takipteki kredi oranı geçen yıla göre yükseldi, karşılıksız çek oranı da artıyor. Vadeyi kısaltın, alacakta teminat isteyin.


Ne bekliyoruz?
Kasım–Aralık sezon sonrası sakin geçer, son iki yılda iki ayın toplamı %3,8 ve %1,7. Yeni sıçrama Nisan'da gelir.
F40S Görünüm: üretimde yıllık düşüş Aralık'ta %7,7'ye daralıyor, girdi maliyeti bir yılda %24 artıyor.

Ekim fiyatını kalıcı saymayın, stoka değil siparişe üretin. İhracatta fiyatla değil terminle yarışın. 2027 yaz kumaşını Kasım–Aralık'ın sakin döneminde bağlayın, alacakta vadeyi kısaltın.
Hazır giyim analizi: f40s.com
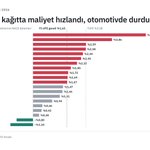
Yİ-ÜFE, Ekim: aylık %1,65, yıllık %27,41. Üretici fiyatı tüketicinin (%2,58) altında kaldı.
Sektöre göre tablo çok farklı: giyim %5,51, deri %3,86, kağıt %2,59, gıda %2,35. Otomotiv %0,46, plastik %0,42, elektrik ve gaz −%0,80.
Yıllıkta tüketici enflasyonunun (%29,8) üstünde fiyatlayanlar: kimya %36,4, içecek %35,8, giyim %32,5, elektronik %32,4.
Altında kalanlar: otomotiv %16,7, savunma %15,9, deri %21,1. Elektrik ve gaz %9,1 ile en düşük.
Maliyet zinciri: ara malı aylık %2,0, yıllık %28,7. Girdi alan her sektör bunu hissediyor. Sermaye malı %0,9 ve %21,2 ile en yavaş.
Ham petrol ve doğal gaz Ekim'de %12,8, rafine petrol ürünleri yıllık %124: lojistik ve enerji yoğun sektörlerin asıl haberi bu.


TÜFE, Ekim: Aylık %2,58, yıllık %29,77.
Nisan'dan bu yana en yüksek aylık artış. Piyasa %2,40 bekliyordu. Yıllık enflasyon Mayıs'tan bu yana ilk kez yükseldi, Eylül %29,73 idi.
Çekirdek B aylık %2,00, yıllık %28,46.
Gıda %3,50 ile 0,84 puan katkı, tek başına aylık artışın üçte birini oluşturdu.
Giyim ve ayakkabı %12,58 ile mevsim geçişi. Konut ve enerji %2,84, ulaştırma %2,02. 13 ana grubun 13'ü artıda.
Sektörler için asıl bilgi yıllıkta. Sağlık %43,3, konut ve enerji %40,2, ulaştırma %36,4 enflasyonun üstünde fiyatlıyor.
Gıda %27,7, lokanta ve konaklama %28,4 genelin altında. Giyim %13,4 ve mobilya %23,0 en altta. Bu sektörlerde fiyat artırma gücü yok.
Piyasa katılımcılarının yıl sonu beklentisi %29,63. Oraya varmak için Kasım ve Aralık toplamı %1,7 olmalı, geçen yıl aynı iki ay %1,8 idi. Ulaşılabilir ama pay az.
F40S tahmini %2,45 idi (bant 1,46–2,84). Gerçekleşme bandın içinde, fark sebze fiyatından.


İmalat PMI, Ekim: 47,3.
Türkiye 31. ay 50'nin altında. Üretim ve yeni siparişlerdeki düşüş hızlandı, ihracat siparişleri ivme kaybediyor, girdi maliyeti keskin artıyor.
Euro bölgesi 52,7 ile büyümede. ABD ISM 55,5 (beklentinin üstünde, beklenti 54,5). Ayrışma derinleşiyor.
Sektörlere inince tablo netleşiyor. İSO'nun izlediği 10 sektörden yalnız 2'si 50'nin üstünde, giyim ve deri (51,7) ile gıda (50,3).
Alt endeksler de aynı hikâyeyi anlatıyor. 10 sektörün 8'inde üretim, 7'sinde yeni sipariş 50'nin altında.
Girdi fiyatı endeksi ise hepsinde 59'un üstünde, gıda ve kimyada 70,6. Maliyet artıyor, talep yok.


