

銀行は決算書のどこを見て、何を思っているか—審査する側にいた元銀行員が、融資のホンネを翻訳します|「売上はあるのにお金が残らない」「銀行に何を出せばいい?」を一緒に整理|創業融資成功率100%|決算書・通帳・在庫・借入まで個別サポート|経営塾Beyond|YouTube➡https://teapawt.net/t.co/NmkaUGkSjF
無料個別相談受付中です➡
Joined June 2016
- Tweets9.7K
- Following371
- Followers2.3K
- Likes56.9K



Pinned Tweet
銀行融資を考えている経営者の方へ
【🔥着手金0円・成功報酬3%🔥】
元銀行員の私が、あなたの資金調達を本気でサポートします!!
今回は【限定5名】で募集します。
突然ですが、1つ質問です。
「銀行に融資を断られてから、専門家に相談すればいい」
そう思っていませんか?
実は、これが大きな落とし穴です。
銀行は、融資を断るときに「何がダメだったのか」をすべて教えてくれるわけではありません。
・決算書のどこが問題だったのか
・なぜ希望額を借りられなかったのか
・銀行は何を不安に感じたのか
・どうすれば融資の可能性を高められたのか
これを知らないまま、別の銀行に相談しても、同じ結果になる可能性があります。
だからこそ伝えたい。
資金調達は、銀行に行く前の準備が重要です。
私は元銀行員として13年間、900社以上の企業を見てきました。
その経験を活かし、銀行側の視点から資金調達をサポートします。
今回、特別に用意した条件がこちら👇
✅ 着手金:0円
✅ 成功報酬:融資実行額の3%
✅ 融資が実行されなければ報酬0円
✅ 募集人数:限定5名
融資実行まで成功報酬はいただきません。
そして、私が提供するのは、単なる融資申込みのお手伝いではありません。
① 銀行が決算書のどこを見ているのか
② 融資審査で懸念されやすいポイント
③ 希望額を調達するための事業計画
④ 銀行に伝わる数字の説明方法
⑤ 今後の資金調達まで考えた財務戦略
これらを、経営者の方と一緒に整理していきます。
特に、
「銀行融資を受けたいけど、何から始めればいいかわからない」
「今の決算内容で融資が通るのか不安」
「銀行に相談したけど、希望額に届かなかった」
「今後の事業拡大に向けて資金を確保したい」
こんな経営者の方には、ぜひ相談してほしいです。
お金がなくなってからでは、資金調達の選択肢が狭くなります。
だからこそ、まだ余裕がある今のうちに動いてほしい。
元銀行員としての経験を、あなたの会社の成長に役立てたいと思っています。
🔥 今回は限定5名の募集です!
資金調達を検討している方は、DMで「融資相談」と送ってください!
まずは現在の状況を聞かせてください。
一緒に資金調達の可能性を考えていきましょう!

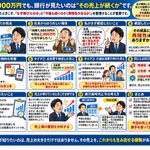
融資が「厳しい」と言われる会社の共通点がある。
説明ができていない。
数字はあるんだけど、その数字が何を意味するのか。
なぜこの金額が必要なのか。
どうやって返すのか。
これが言葉になってない。
1
7
銀行員時代、黒字なのに経営難に陥った会社を何社も見た。
PLでは利益が出てる。
でもBSを見ると、在庫が膨れ上がってて現預金がない。
売上が伸びるほど、先払いが増える。
商品の仕入れ→販売→入金までに時間差がある。
2
2
281
よくあるのは、①だけある状態。
「新商品を出す」「新市場を開拓する」という方向感はあっても、②③が抜けている。
銀行はここを見る。
「この会社は、どのタイミングでいくら必要で、それをどう返すのか」
1
1
36
ふみつぐ@元銀行員が明かす融資のホンネ retweeted
「返済は一度も遅れていないのに、銀行から追加融資を断られた……」
実は、こんなことが起こる場合があります。
なぜでしょうか?
銀行は「返済できているか」だけでなく、「どうやって返済しているか」も確認しているからです。
例えば、毎月の借入返済が100万円の会社。
本業から毎月150万円の返済に使える資金を生み出している会社と、毎月50万円しか生み出せず、残り50万円を預金から補っている会社。
どちらも毎月100万円を返済していますが、返済を続けられる力は違いますよね。
そして、預金の取り崩しが続けば、いつか資金不足になる可能性があります。
私が経営者に確認してほしいのは、次の3つです。
① 毎月の借入返済額はいくらか?
② 本業から返済に回せる現金はいくらか?
③ 返済後も必要な運転資金が残っているか?
銀行への返済を守ることは大切。でも、返済するために会社の資金繰りを壊してしまっては本末転倒です。
だからこそ、返済が苦しくなる前に、銀行へ相談してほしいと思っています。
皆さんは自社の返済原資を把握していますか?
ぜひコメントで教えてください!
youtu.be/XwfWX0SGPn0

ふみつぐ@元銀行員が明かす融資のホンネ retweeted
経営者の皆さんへ。
「営業利益+減価償却費=返済できるお金」
この計算だけで、借入金の返済能力を判断していませんか?
銀行員を13年やってきた私から、一つ伝えたいことがある。
この計算は参考になる。
でも、これだけで会社の返済能力を判断するのは危険。
例えば、こんな会社。
年商:1億2,000万円
営業利益:400万円
減価償却費:600万円
営業利益+減価償却費=1,000万円
社長はこう考えるかもしれない。
「年間1,000万円のお金を生み出せるなら、年間700万円の元金返済も問題ないですよね?」
でも、ちょっと待ってほしい。
実際の現金の動きを見てみると……。
例えば、年間で、
在庫の増加:500万円
税金の支払い:150万円
借入金の元金返済:700万円
だったとする。
ほかの入出金を考慮しない単純化した計算では、
1,000万円−500万円−150万円−700万円
=マイナス350万円。
利益と減価償却費だけを見れば返済できそうでも、現金は350万円減る計算になる。
なぜか。
利益が出ることと、その利益が現金として残ることは違うからなんです。
例えばEC物販。
売上を増やすために、商品の仕入れを増やす。
会計上は、売れていない商品は在庫として資産に計上される。
でも、仕入代金を支払えば預金は減る。
つまり、損益計算書には表れない現金の支出が発生することがある。
さらに、借入金の元金返済は、損益計算書の費用にはならない。
ここが重要。
銀行員時代、融資審査では会社の利益だけでなく、実際に返済へ回せる資金があるかを確認していた。
減価償却費は現金支出を伴わない費用なので、利益に加算する考え方はある。
ただし、それだけでは十分ではない。
税金の支払い。
在庫や売掛金の増減。
設備投資。
借入金の返済。
こうした現金の動きも確認する必要がある。
だから、経営者に見てほしい数字は3つ。
①利益と減価償却費
②在庫や売掛金など、運転資金の増減
③借入元金返済や設備投資を含めた現金の支出
この3つを合わせて考える。
もちろん、銀行ごとに返済能力の評価方法は異なる。
ただ、経営者自身が実際のお金の動きを理解しておくことは重要。
銀行が知りたいのは、利益がいくら出たかだけではない。
その利益が現金に変わり、借入金を返済できるのか。
自社の営業利益に減価償却費を足して、そこで計算を終えていませんか?
ぜひ一度、資金繰り表と照らし合わせてみてほしい。

ふみつぐ@元銀行員が明かす融資のホンネ retweeted

【資金繰りは、難しい計算から始めなくていい】
「財務は苦手」
「資金繰り表なんて作ったことがない」
そんな経営者の方も
多いのではないでしょうか。
でも、
会社のお金の状況を知るために、
最初から複雑な分析をする必要はありません。
まず確認したいのは、
✔今、現金がいくらあるか
✔毎月、いくら出ていくか
✔毎月、いくら入ってくるか
この3つです。
ここから、
3ヶ月後の資金の見通しを考えることができます。
今回のセミナーでは、
簡単な計算を使った
資金ショート予測の実践ワークを実施。
さらに、
銀行が融資審査で見ているポイントや、
追加融資に向けた準備も解説します。
▼開催概要はこちら!
日時:2026/11/25(水)18:00〜19:00
方法:オンライン(Zoom)|無料
講師:佐藤文継(財務スクールBeyond)
@fumi_beyond
詳細・申込はこちら
beyond-kurofune-hd261125.pea…

おっしゃる通り、金利負担が増える中で、経常利益を確認することは非常に大切ですね!
例えば、
営業利益➕減価償却費:600万円
支払利息:200万円
経常利益:300万円
年間元金返済:600万円
という会社があったとします。
この場合、営業利益➕減価償却費:600万円だけを見て「返済できそう」と判断するのは危険です。
ただ、経常利益300万円だけで判断するのも十分ではありません。
なぜなら、ここに補助金の「営業外収益:500万円」があれば、経常利益は「900万円」に見えてしまうからです。
銀行が最終的に確認したいのは、利益が出ているかだけでなく、借入金を無理なく返済し続けられるか。
営業利益も経常利益も、その判断に必要な数字だと考えています!😊

2
129
銀行融資を受ける経営者へ。
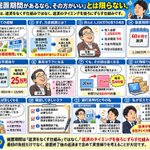
「最初の1年間は元金返済なしにできるなら、その方がいいですよね?」
この考え方には注意してほしい。
銀行員を13年やってきた私から伝えたいのは、元金据置期間にはメリットもデメリットもあるということ。
そもそも元金据置とは、一定期間、借入金の元金返済を行わず、原則として利息のみを支払う仕組み。
例えば、1,200万円を5年間で借りる場合。
元金均等返済として単純計算すると、
【据置期間なし】
返済期間:60か月
毎月の元金返済:20万円
【据置期間1年間】
最初の12か月:元金返済0円
残り48か月:毎月の元金返済25万円
※5年間の返済期間に据置期間を含む場合。利息は別途発生。
つまり、最初の1年間は元金返済の負担がない。
でも、その分、据置期間終了後の元金返済が毎月5万円増える。
年間では60万円の差。
【ここが重要】
据置期間は、返済をなくす仕組みではない。
返済のタイミングを後ろにずらす仕組み。
例えば、EC物販の会社。
新しいOEM商品を開発するために、1,200万円を借りた。
商品開発から販売開始までに半年かかる。
さらに、販売が軌道に乗るまで時間が必要。
こうしたケースでは、据置期間を設けることで、売上入金が始まる前の資金負担を抑えられる場合がある。
ただし、商品が予定どおり売れなかったらどうだろうか。
据置期間が終わった途端、毎月25万円の元金返済が始まる。
・売上が伸びていない。
・在庫も残っている。
・現金も減っている。
こうした状態なら、返済開始後の資金繰りが厳しくなる可能性がある。
さらに、据置期間中は元金が減らないため、同じ金利・同じ最終返済期限なら、一般的に総支払利息は増える。
だから私は、経営者に3つのことを確認してほしい。
①なぜ据置期間が必要なのか
②据置期間中に、どれくらい現金を確保できるのか
③据置期間終了後、増える返済を賄えるのか
この3つを整理する。
銀行員時代は、融資期間や据置期間が妥当なのかを判断する立場だった。
今は、経営者が融資後の資金繰りで困らないように、返済計画を一緒に考えたいと思っている。
もちろん、据置期間を設けること自体が悪いわけではない。
資金の回収に時間がかかる事業なら、必要な場合もある。
大切なのは、据置期間を設ける目的と、その後の返済計画が合っていること。
返済が始まらないから安心、ではない。
返済が始まるときに、会社がいくら現金を生み出せるのか。
据置期間を決めるときは、ぜひここまで考えてほしい。
あなたの会社は、据置期間が終わった後の資金繰りまで計算していますか?

3
8
725
ふみつぐ@元銀行員が明かす融資のホンネ retweeted
10年続く会社は『黒字で倒産しない会社』。
すごい成長を遂げる必要はない。
ユニコーン企業になる必要もない。
ただ
『毎年、利益が出て』
『キャッシュが減らず』
『銀行に信用されたままでいる』。
これができてる会社は、実は少ない。