

量化程序员|用代码观察市场、链上数据,用 AI+脚本改造工作流。最近在拆解 X 的算法与增长——策略实验、效率系统、真实踩坑都发出来。真诚浇友,评论区见🤝
Joined February 2025
- Tweets3.8K
- Following3.5K
- Followers3.2K
- Likes75




Pinned Tweet
📌 新来的朋友看这条:
我是 QuantNomad,写代码的量化研究者——研究市场和链上数据,也用 AI+脚本搞自动化。
最近在拆解 X 的算法:曝光/涨粉/互动怎么跑,边做边发规律和踩坑。
关注我 → 量化·数字货币·宏观的硬核拆解,加 X 增长背后的算法机制(不灌鸡汤)。
真诚浇友,评论区常聊👇
指标加得越多,策略反而越不准
很多人写策略喜欢把MACD、RSI、布林带、成交量十几个条件全叠在一起,以为共振越多越稳。
在量化里这叫“维数灾难”:条件越多,自由度越大,越容易精准记住历史噪音,到了未来新行情里反而直接哑火。
你的策略现在有几个核心过滤条件?

1
1
46
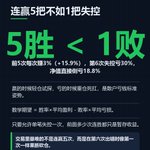
连续赚了5次,为何第6次亏光?
平时顺风顺水连赢5把,每把稳稳赚3%,心态飘了觉得自己无敌。第6把看错方向不肯止损,还逆势加仓摊平,一把亏掉30%。
决定账户生死的从来不是连胜几次,而是单次最大亏损有没有锁死上限。
你最惨的一次大亏是第几把扛出来的?

5
1
37
同套策略,为何BTC赚山寨币却亏?
很多人把BTC跑通的趋势参数,直接批量复制到几十个山寨币上,结果实盘一路阴跌。
因为山寨币盘口浅、插针深、资金费率极端,BTC呼吸2%不触止损,山寨币动辄上下插针8%专打止损位。
你会按币种波幅重调参数吗?

3
1
43
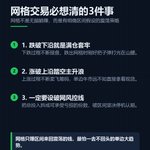
网格交易遇单边,为何直接套牢?
震荡市里开网格天天叮当响收利润,觉得找到印钞机。可一旦行情突破区间走单边,网格就自动变成“越跌越满仓”的接刀机器。
它本质是在做空波动率:平时赚小钱,遇到趋势爆发一次亏光。
你开网格会设破网止损线吗?

2
38
策略赚钱,可能只是没做空而已
在持续走高的牛市里,你随便写个金叉买入策略,年化都能跑出30%,于是以为自己挖到了Alpha。
如果把同期的“买入持有”当基准一减,你会发现策略既没跑赢大盘,回撤也没少多少——你赚的只是市场Beta。
你回测时会对比基准买入持有吗?

3
2
53
只有20笔交易样本,敢上实盘吗?
回测跑出20笔交易、胜率70%,很多人就觉得稳赚了。
但按二项分布95%置信区间算,20笔样本70%胜率,真实胜率下限可能只有46%——跟抛硬币没区别。至少攒够100笔以上独立样本,统计规律才站得住。
你策略上线前至少要求多少笔样本?

24
只用3年数据回测,能信吗?
很多量化新人写完策略,拿最近2到3年的K线一跑,年化50%回撤10%,就觉得稳了。
但3年时间很可能刚好只覆盖了一段单边牛市,或者低波震荡期。一旦市场风格切换到没见过的高波动熊市,整套逻辑会瞬间失效。
你的策略跨越过几轮牛熊周期?

1
25
大户把币转进交易所,未必是要砸盘
一看到“巨鲸转入5000枚BTC到交易所”,评论区立刻喊空,结果币价没跌反拉。
大资金转入未必是现货抛售,也可能是充当合约保证金、做市调拨或OTC交割。
你被链上转入警报骗过几次?

1
26
美债利率倒挂,股市为何还涨一年?
新闻天天喊“10Y-2Y美债倒挂预示衰退”,很多人一看倒挂就清仓做空,结果被轧空一整年。
倒挂只是预警,历史上真正触发大跌,往往是在被迫快速降息、曲线“解除倒挂”的时刻。
你会拿宏观指标直接择时吗?

极端暴跌时,盘口流动性去哪了?
平时五档挂得满满当当,觉得几百万U随时能跑。可一旦黑天鹅突发,价格刚跌3%,盘口瞬间空得像荒漠,市价止损滑出十几个点。
因为做市商会在极端单边市里集体撤单自保。
你算过极端行情的流动性折价吗?

1
25
夏普比率高,未必代表策略真稳
有些非流动性资产或低频策略,平时净值几乎不动,算出来的波动率极低,年化夏普轻轻松松超过3.0。
但这往往是“净值平滑”制造的错觉——没有频繁成交定价,并不代表没有风险,只是把波动藏到了最后一起爆发。
你查过策略的自相关性吗?

1
32
多试30组参数,假突破率有多高?
在统计学里,单次检验的假阳性率是5%。如果你对着同一段数据连试30组均线参数,撞出“假神策略”的概率高达78.5%。
你以为找到了圣杯,只是在噪音里抽奖抽中了一次。
你调参时会记录尝试次数吗?

3
1
34
大单拆成100笔,为何还被狙击?
为了隐藏意图,很多人把大单拆成每5分钟买一次的TWAP算法单。但没过几分钟,盘口价格就被神秘资金精准顶在了你前面。
因为高频策略专门抓固定时间间隔和固定手数的订单指纹,规律性本身就是最大的破绽。
你拆单时会随机打乱节奏吗?

3
33
你的样本外测试可能作弊了
很多人把数据分成样本内和样本外,调出一组参数跑样本外不行,就回去改参数再跑一次,直到样本外也漂亮为止。
一旦你根据样本外结果反复修改策略,样本外就已经变成了新的样本内,过拟合依然存在。
你跑完样本外会回头改参数吗?

3
1
39
高胜率策略更容易爆仓
新手总喜欢找胜率85%甚至90%的策略,觉得天天赚钱心里踏实。但盈亏分布往往是守恒的,高胜率通常靠扛单和窄止盈换来。
平时每次赚1%,遇到一次单边极端行情亏掉40%,前面赢几十次全白干。
你更看重高胜率还是高盈亏比?

4
2
46
滑点吃掉你一半利润?
做短线策略最容易忽略交易摩擦。假设单边手续费0.04%加上滑点0.05%,一买一卖成本就是0.18%。
如果一年交易500次,光是交易摩擦就吃掉本金的90%。很多回测漂亮的策略,实盘就是死在摩擦成本里。
你回测时会把滑点设成多少?

19
为什么周末比特币常出假突破?
一到周六周日,美股休市、ETF和主流机构做市商下班,加密市场盘口深度比工作日薄一大半。
这时候不用太大资金就能把价格拉穿关键阻力位,但周一机构一回来就把价格砸回原位。
你周末会降低开单频率吗?

1
46
只看收益率排名买策略最危险
榜单上过去三个月翻倍的策略,十有八九是踩中了刚好适合它的单边风口,或者是把杠杆拉满赌出来的。
等你按着过去三个月收益最高冲进去,往往刚好接住它的均值回归大回撤。
你挑策略看夏普还是看收益率?

4
2
42
震荡策略和趋势策略能互补
很多人只研究一种策略,遇到不顺的行情就硬扛回撤。其实把一个趋势突破策略和一个均值回归策略按波动率配平,组合夏普往往比单策略高出一大截。
因为一个亏钱的时候,另一个往往刚好在赚钱。
你账户里同时跑几套策略?

1
21
