




6036keeper技研27/6期1Q
概ね想定通り
製品+19.2%。アフターー2%。猛暑や9月天候不順で客数減響く。新車向け+42%。新車供給回復でトヨタ・ホンダが牽引
ラボ+11.6%。既存店104.8%。9月客数苦戦も値上で単価向上。週休3日制導入により残業減で人件費抑制
前1Qの周年パーティ費52百万剥落
17
2,065

7375リファインバース
特損の説明が怪しくないか
新たな製造ラインの建設に伴い臨時に発生する棚卸資産の廃棄費用ってどういうこと?
普通に陳腐化した棚卸資産の廃棄費用を営業利益にヒットさせたくないために無理やりこじつけて特損計上してるように感じるが

15
2,171


大幅増益の主要因が米国関税還付の会社はちゃんと影響額明示して欲しいよな(してる会社も多い)
増益の時に影響額明示しないで、来期減益になった時にきっちり影響額開示するIRはやめよう
増益の時にきちんと明示しよう
1
7
1,996
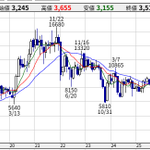
カナミックネットワークも2018年からガチホでまだ含み損ってチャート
こちらも毎年概ね20%営利成長している見事な業績推移です
ちなみに2018年PER141倍・・
どんなに素晴らしい未来が待ってる会社でも100倍超えで買うと報われる可能性は小さいと覚えておこう

2
48
3,725

3763プロシップ27/3期2Q
想定やや上振れ
受注+11%と1Q+77%から落着き。新リース対応特需はピークアウトか
ソリュは新リースと値上で好調
SaaSはARRが1Q6.9億→2Q10億突破と激伸び
セグ利益も0.25億と早くも四半期黒字
計画超過ペースも下期に既存顧客が無償VerUP行使の可能性で保守的に上方なし
16
1,977
431Aユーソナー26/12期3Q
想定以下
契約数+8.7%と想定以下。新規受注減ってフロー売上減
単価+8.4%。クロスセル効く
粗利率-2.8P。フロー売上減やデータ仕入+42%による
MA費30百万
営業代行とSaaS導入支援をMA。シナジーで今後新規受注増やせるか注目したい
3
1,979
648Aルクレ26/9期4Q
売上・営利計画達成したけど施行記録のKPIは未達
有料ID計画133,220→実績131,622
契約社数計画12,916→実績12,728
QoQでストック売上もフロー売上も力強く伸びてるし気にしないでいいんかな
一方、成長記録はKPIも超過
ID数計画229,405→実績230,131
今期計画は事前予告通り
1
5
2,134
4486ユナイト&グロウ
成長ステージを一段引上げるため、今後3年間でリブランディング投資を6億投下計画
展開地域を首都圏→他主要都市へ拡大
対象顧客を中小IT中心→非IT企業と中堅企業も対象へ
今まで増益計画が常だったけど、いったんしゃがんでも飛躍する方向へ舵を切るかも!?

10
2,161
6071IBJ26/12期3Q
想定通り
加盟店は開業件数-0.4%と足踏み
直営はZWEI牽引で成長加速。利益率も改善。26/6ゼクシィ縁結び終了も追風か
マッチングはパーティ好調継続。利益率大幅改善
Kビレはボイトレ生徒数好調に加え値上で増収増益
ウェディングはデコルテ繁忙期上乗せ効果大。シナジーも効く
5
2,323
5621ヒューマンテク27/3期2Q
営利想定やや上振れ
人件費が想定より少ない。生産性向上で採用抑制による
平均課金ID+12.9%と堅調。1Qにあった年度変わりによる未使用ID削除は限定的
単価ほぼ横ばい
外注費+10.7%。ARPU向上施策やASEAN向け機能拡充
売上やや未達懸念も営利は16億くらいで達成か
8
2,068
3923ラクス27/3期2Q
営利想定やや上振れ
人件費想定以下。生産性改善受けた採用抑制による。広告も効率運用で-12%
導入社数は全般的にやや鈍化傾向。1Q悪化していた精算解約率は改善。明細は小口化で単価QoQ減。販売は短期解約一定発生
10月不正アクセス影響で売上微下方。人件費抑制で営利上方
5
2,218
7685バイセル26/12期3Q
想定通り
出張訪問は2Q抑制していた高粗利在庫販売再開で大幅増収増益と好調
店舗買取は売上鈍化。コスト抑制で増益確保。9月以降仕入がYoY減続きついに棚卸YoY-6%。在庫適正化と会社説明
店舗買取の仕入低調は金相場軟調もあると思うが競争激化が主要因と思う
9
2,150
