Það væri áhugavert að sjá yfirlit yfir þessa lukkuriddara erlendis frá sem hafa komið og farið síðastliðin ár. Dettur í fljótu bragði í hug ákveðinn kani sem er svona okkar Great Gatsby en hvarf á nóinu með skottið á milli lappanna.
Snillingarnir sem ætluðu í vatnsævintýri í eyjum, fyrir austan og víðar. Væri skemmtileg samantekt 😊
🚨 Það urðu stórtíðindi í sjávarútvegi í fyrradag.
Hið Japanska Umios (áður Maruha Nichiro og sennilega stærsta sjávarútvegsfyrirtæki heims) er búið að gera tilboð í High Liner Foods frá Kanada á 27 CAD á hlut sem var um 80% yfir lokagengi föstudags.
Heildarvirði 1,25 ma. CAD og stærsti hluthafinn sem á 41% og stjórnin mæla með kaupunum.
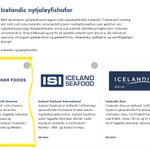
Sennilega meh,meh fréttir fyrir hinn almenna leikmann en það sem gerir þetta áhugavert er að High Liner er búið að vera "Nytjaleyfishafi" á vörumerkinu Icelandic í Bandaríkjunum, Mexícó og Kanada síðan í hruninu.
Eru Japanir þá komnir með exposure á Íslendinga gegnum Kanada? Og hvað í fjandanum græðir íslenska ríkið á nytjaleyfum? 🤓
2/ Af hverju skiptir þetta Ísland máli? 🐟
Icelandic Trademark holding er skráð ehf sem er með samning sem eru cirka % af verðmætum og því borgar High Liner og hinir leyfishafarnir íslenska ríkinu gjöld á hverju ári í samræmi við sölu undir vörumerkinu.
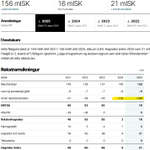
156Milljónir í tekjur á síðasta ári takk fyrir pent. 💰
Félagið er í eigu íslenska ríkisins og rekið af Íslandsstofu. Og þá er komið að gömlu góðu sögunni um fé án hirðis... 🐏🐑
Á síðastliðnum 2 árum hefur "Annar rekstrarkostnaður" meira en tvöfaldast svo hagnaðurinn af þessu gegnumstreymi hefur snarminnkað 🙀🙀 Maske lögfræðikostnaður en engu að síður skuggalega há upphæð. Hver er á spenanum?
Svo má spyrja sig hvað stór % af Kynningar- og markaðskostnaði upp á tæpar 80m á ári fer í uppihald, hótel og ferðakostnað vs markaðssetningu þar sem upplifun framleiðanda er ekki sú að þeir séu að fá hærra verð fyrir vöruna. Money well spent?🫣
3/📜
Persónulega hef ég litlar áhyggjur af yfirtöku Japanana á High Liner eða stöðu vörumerkisins. Ísland á vörumerkið og High Liner hefur haldið íslenskum frosnum afurðum í hæstu hillu undanfarinn áratug undir merkjum Icelandic.
En það mætti rýna betur í reikninginn hér heima og sjá af hverju félag sem ætti að geta skilað um 100m á ári til íslenska ríkisins er skyndilega farið að spandera í sérfræðinga út í bæ og hverju er markaðssetningin raunverulega að skila ef menn sjá það ekki í hærra verði per kíló..? 😬
Einhver væri umræðan í samfélaginu ef þjóðkirkjan hefði tekið einn strangrúaðan inn frá Suðurríkjunum að segja það sama og þessi Pakistani. Ég held hinsvegar að ef svo væri þá væri Kirkjan búin að fordæma ummælin, segjast vera ósammála og biðjast afsökunar.
Því er áhugavert í því samhengi að vita hversu margir mættu á hlusta á kauða, hversu margir af þeim eru sammála og hvort Stórmoskvan á Íslandi sé sammála orðræðu innflutta ræðumannsins eða hvort það standi til að fordæma orð hans 🧐
Þögnin er hinsvegar ærandi...
The point of no return by Richard von Mises is worth reading:
"A state becomes almost unreformable when the majority of the population is financially or structurally dependent on the state (state employees, civil servants, recipients of subsidies, grants, or transfer payments, etc.). As soon as those who net benefit from or are supported by the state outnumber those who do not, the system blocks reforms, since the majority votes out of self-interest for the preservation or expansion of state services."
Does this sound familiar? Some European countries, France, Belgium, Finland are already way beyond that point, closely followed by Germany, Spain, Austria and Italy. It works for a while, as long as markets buy more sovereign debt at reasonable interest rates. The party ends when they stop though. For France, they stopped this month, Belgium will be next.
The longer the socialist illusion persists, the more painful the inevitable cuts and adjustments will be. It’s pure arithmetic. Good luck Europe, good luck Euro. Buckle up, it won’t be pretty.
If it makes dollars, it makes sense! 💰💰🫰
Næst þarf greiningu á hvað IceAir fær úr því að þynna út allt value á að fara í Saga Lounge-ið gegn því að bjóða það öllum íslendingum yfir 18+ sem fá sér "Premium" kreditkort. Það hlýtur að vera kickback af greiddum gestum eða fjölda korthafa sem mæta
Áhugaverð grein frá McKinsey með þróunina á sölu business vs venjuleg sæti (monkey class🐒) síðastliðin ár.
-Frá 2020 hefur verið 27% aukning á framboði sæta í business class sbr. við 10% í venjulegum sætum (innanlands USA) 🪽
- Dæmi sem sýnir að tekjur af Business Class yfir atlantshafið næstum orðið jafnmiklar og tekjur af venjulegu sæti (sjá mynd 📊)
- Áhættan af því að selja sæti business class sæti of snemma ódýrt frekar en dýrt síðarmeir yfirleitt talið verra en að skilja sæti eftir tómt. Áherslan þá á tapaðar dýrar bókanir frekar en óseld sæti 🦶
mckinsey.com/industries/trav…
Ég las þessa frétt á Vísi í morgun og hefði viljað aðeins meiri djús..🧃
Svo hérna er upprifjun á bráðum fimm ára gömlum Pyngjuþætti um Sambíóin og smá auka uppfærsla um bíóin í dag. 🍿🧵
visir.is/g/20262950338d/eitt…
4/ Hvað með helvítis steypuna? 🧗♀️🧗♀️
Eftir minni þá var mesta spennan í þættinum í kringum húsið eða "Bíóhöllina" í Álfabakka sem var ekki í Sambíóunum heldur í Rauðasandi ehf og hafði af húsinu 48 m. á ári í leigutekjur.
Síðan þá hefur ýmislegt breyst og Nova er held ég að flytja þarna inn í ár eða á næsta ári. Held tölurnar hér að neðan séu svona 97% réttar ef eitthvað er að marka reikningana en mögulega voru fleiri eignir á bakvið 714m..
Það verður engu að síðu tilfinningaþrungin stund að fara í Álfabakka að kaupa sér 4-g pung en ekki kíkja í bíó 🥹🥹
5/ Mæli að sjálfsögðu með því að taka ferð aftur í fortíðina og hlusta á þáttinn.
Þátturinn var #3 hjá okkur Pyngjubræðrum og ég fann ekki glósurnar mínar svo þessi þráður var bara samsuða á hundavaði til upprifjunar. Ef ég klúðraði einhverju láttu mig endilega vita 🧐🙏
Aukalega í þeim þætti var tekið fyrir Flatey sem fagnar 9 ára afmæli um þessar mundir - Gratulerer 🎂🎂
open.spotify.com/episode/1KH…
THE BATTLE FOR EUROPE
Lufthansa just won TAP Air Portugal, and I think it’s the worst-run of Europe’s three big airline groups. Portugal picked its all-cash offer over Air France-KLM’s, less than two years after Lufthansa bought into Rome’s ITA.
Everyone wanted TAP because Lisbon is Europe's door to Brazil. TAP flies to 15 Brazilian cities, and most of them have no other nonstop to Europe. IAG walked away in April because Portugal is only selling 44.9%.
Lufthansa has collected more flag carriers than anyone: Swiss, Austrian, Brussels, ITA, and now TAP. IAG has BA, Iberia, Aer Lingus, and Vueling. Air France-KLM is still Air France and KLM, plus a stake in SAS.
Lufthansa is the biggest group, but IAG is by far the most profitable. It made €5 billion of operating profit last year, about 2.5 times what Lufthansa or Air France-KLM made.
Lufthansa's problem is Lufthansa. Swiss made a 9.3% margin, and Lufthansa's own airline made 0.9%. The fleet is a mess: 13 widebody types, 747-400s and A340s still flying, and new 787s that flew for six months with only 4 of 28 business seats sellable. I think it has underinvested in Austrian and Brussels too, and I hope it doesn't do the same to ITA.
IAG is ruthless, and it pays. BA cut up to 12,000 jobs in 2020 and only started its £7 billion plan to fix the product in 2024. Iberia is the star, with a 16% margin and some of Europe's most punctual flights.
Air France-KLM is the group I'd rather fly. Ben Smith took over in 2018 in the middle of strikes and rebuilt the product, with new La Première suites, new business seats, and free Starlink Wi-Fi. The weak spot is money: investors value the group at about $3 billion, against $26 billion for IAG.
I think Lufthansa wins these auctions because it can pay cash, and I don't think it's because it runs airlines well. Now it has to fix TAP while it's still fixing Lufthansa.
ALT Map of Europe titled Lufthansa just added Portugal. Countries are shaded by airline group, darker where the group owns the flag carrier and lighter for minority stakes. Lufthansa Group: Germany (Lufthansa, Frankfurt and Munich), Switzerland (SWISS), Austria (Austrian), Belgium (Brussels Airlines), Italy (ITA, 41%), and Portugal (TAP, 44.9%). IAG: UK (British Airways), Ireland (Aer Lingus), Spain (Iberia and Vueling). Air France-KLM: France (Air France), Netherlands (KLM), and Scandinavia (SAS, 19.9%).
ALT Map of TAP Air Portugal's flights from Lisbon to 15 Brazilian cities this winter, with a table of weekly flights and aircraft: Sao Paulo 18 (A330neo), Rio de Janeiro 12 (A330neo), Recife 10 (A330, A321LR), Fortaleza 9 (A330, A321LR), Belo Horizonte 7 (A330), Natal 7 (A321LR), Salvador 7 (A330), Belem 6 (A321LR), Brasilia 6 (A330neo), Curitiba 3 (A330, new), Florianopolis 3 (A330), Maceio 3 via Natal (A321LR), Manaus 3 via Belem (A321LR), Porto Alegre 3 (A330neo), Sao Luis 2 (A321LR, new).
ALT Timeline of how each group was built. Lufthansa Group: SWISS 2005, Austrian 2009, Brussels 2017, ITA 41% in 2025, TAP 44.9% won in 2026. IAG: British Airways and Iberia 2011, Vueling 2013, Aer Lingus 2015; greyed out, Air Europa dropped in 2024 and TAP withdrawn in 2026. Air France-KLM: Air France and KLM 2004, SAS 19.9% in 2024; greyed out, TAP lost in 2026.
ALT Bar chart of 2025 revenue and operating profit. Lufthansa Group: 39.6 billion euros revenue, 2.0 billion profit, 4.9% margin. IAG: 33.2 billion revenue, 5.0 billion profit, 15.1% margin. Air France-KLM: 33.0 billion revenue, 2.0 billion profit, 6.1% margin. Each group's headline operating measure.