
Twitter kontā atspoguļoju tikai savu personisko viedokli.
Riga
Joined August 2009
- Tweets1.4K
- Following202
- Followers888
- Likes746




🧵Latvijas uzņēmumu finansiālie rādītāji turpina uzrādīt pozitīvas tendences, kas nozīmē arī plašākas iespējas piesaistīt kredītus. Viens veids, kā novērtēt kreditējamo uzņēmumu skaita pārmaiņas, ir identificēt uzņēmumus, kuri ar lielu varbūtību kredītiem nekvalificētos. (1/3)


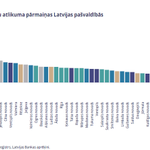
Straujais kreditēšanas pieaugums nav tikai Rīgas un Pierīgas stāsts. Straujākais hipotekāro kredītu pieaugums bija novērojams Dienvidkurzemes (43 %), Līvānu (40 %) un Rēzeknes novados (33 %). Gandrīz visās pašvaldībās hipotekāro kredītu atlikums ir pieaudzis straujāk nekā IKP.

Kreditēšanā saulīte silda arvien stiprāk. Latvijas uzņēmumiem un mājsaimniecībām izsniegto kredītu atlikums 2025. gadā pieauga par attiecīgi 15.3 % un 9.9 %. Līdzīgi pieauguma tempi arī šogad, kas ir starp straujākajiem eirozonā.

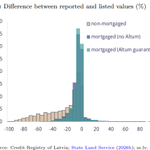
1/7 📕 Jauns @LatvijasBanka pētījums: Cik bieži dzīvokļu darījumos tiek uzrādīta zemāka cena, nekā patiesībā samaksāts? Ēnu ekonomika ne tikai samazina nodokļu ieņēmumus, bet arī kropļo NĪ tirgus datus, tāpēc bankām ir grūtāk novērtēt ķīlu un izsniegt kredītus.


Par 2. pensiju līmeni runājot, bieži vien nav skaidrība -cik liels patiesībā ir vidējais uzkrājums? Te rakstā parādam, kā tas izskatās dažādām iedzīvotāju grupām: makroekonomika.lv/raksti/kli…

Jauna @LatvijasBanka pētnieču un citu līdzautoru publikācija vienā no vadošajiem Eiropas zinātniskajiem žurnāliem: sciencedirect.com/science/ar…
Par kredītiem, valdības parādiem, izdevumu griešanām un ekonomiku kopumā - ar @IvoButkevics parunājām par ļoti plašu tēmu klāstu.

Ideāls kompanjons uzkopšanai, piparkūku cepšanai un pārējam svētku gaidās: atkal gaisā "Piķis un ģēvēlis!". Ar @kvilerts no @LatvijasBanka par pētniecību, par pandēmiju, par parādiem, par ekonomikas attīstību, par bizi ar Krieviju. Arī YouTube un Spotify! tv3.lv/zinas/ekonomika/pikis…

Par šo arī runāšu @VKontrole diskusijā “Mājokļu siltināšanas izaicinājumi un risinājumi: kā virzīties uz priekšu?”
📅 9. decembris | 10.00–11.10 📷 Valsts kontroles Facebook lapā un leta.lv

1/7 🧵Jauns @LatvijasBanka pētījums: Kā ēku siltināšana ietekmē tajos esošo dzīvokļu cenas? Kāpēc tas svarīgi Liela daļa Latvijas iedzīvotāju dzīvo PSRS laika ēkās, kas ir energoietilpīgas, bet renovētas ir tikai maza daļa no tām. Tas liek jautāt – vai renovēt vispār ir izdevīgi?

3
645
1/7 🧵Jauns @LatvijasBanka pētījums: Kā ēku siltināšana ietekmē tajos esošo dzīvokļu cenas? Kāpēc tas svarīgi Liela daļa Latvijas iedzīvotāju dzīvo PSRS laika ēkās, kas ir energoietilpīgas, bet renovētas ir tikai maza daļa no tām. Tas liek jautāt – vai renovēt vispār ir izdevīgi?
Pagājusi teju nedēļa kopš @LatvijasBanka konferences, kurā biju moderators diskusijai: Kā veicināt tālāku mājokļu kreditēšanas attīstību Latvijā? Lai gan pēdējā laikā ejam pareizā virzienā, joprojām var izdarīt daudz, lai kreditēšanas vidi padarītu labvēlīgāku. Ko tieši? (1/5)
Par argumentu, ka valsts kredītreitings nosaka kredītu % likmes un tādēļ ir skaidrs, ka 🇱🇻 likmes ir augstākas nekā 🇩🇪. Tas tā tiešām būtu, ja bankas finansējumu piesaistītu finanšu tirgos. Realitātē ~80% no banku finansējuma ir vietējie depozīti, par kuriem nemaksā vairāk kā 🇩🇪.

Un svarīgi, ka tas ietekmē naudas cenu… Jo augstāks reitings un labāka fiskālā un politiskā situācija, jo lētaka aizņemšanās un lielāka atslodze valsts budžetam un nodokļu maksātajiem. Par kreditēšanu 21. novembrī būs interesants pasākums: conference.bank.lv
1
5
1,228
Mans un kolēģu raksts nopublicēts prestižajā @voxeu.

Details matter: How loan pricing affects monetary policy transmission in the euro area
Kārlis Vilerts et al.
ow.ly/8K2650Xg78H

2
306
Kas vēl ir svarīgi - pārkreditēšanās iespējas un reklāmas aizlieguma atcelšana padarījušas hipotekāro kredītu tirgu atvērtāku jauniem spēlētājiem. To redzam arī datos – mazāka izmēra aizdevēju loma hipotekāro kredītu tirgū pēdējos ceturkšņos ir strauji pieaugusi.
🏠Hipotekāro kredītu pievienotā procentu likme šogad deviņos mēnešos samazināta jau vairāk nekā 10 tūkstošiem kredītu. Vidējais ietaupījums no zemākiem procentu maksājumiem - 350 eiro ik gadu. Ietaupījums Latvijas sabiedrībai ilgtermiņā jau pie 45 miljoniem eiro.
1
1
228
🏠Hipotekāro kredītu pievienotā procentu likme šogad deviņos mēnešos samazināta jau vairāk nekā 10 tūkstošiem kredītu. Vidējais ietaupījums no zemākiem procentu maksājumiem - 350 eiro ik gadu. Ietaupījums Latvijas sabiedrībai ilgtermiņā jau pie 45 miljoniem eiro.
Eiropas Centrālā banka tikko nopublicējusi manu un līdzautoru (arī @LatvijasBanka) pētījumu par to, kā tiek noteiktas kredītu procentu likmes visās eiro zonas valstīs. Analīzē izmantojam informāciju par teju 7 miljonus uzņēmumu kredītu (1/5)


Happy to share that our latest research has been published in the @ecb WP series. We use 7M loans to provide novel evidence on the prevalence of fixed- and floating-rate loans, the differences in duration of rate fixation periods and reference rates used in loan pricing. (1/4)

Jaunākā pārkreditēšanās statistika no @LatvijasBanka. Maijā hipotekāro kredītu % likmes samazinātas vēl 979 mājsaimniecībām (kopš gada sākuma jau 7246). Puse no tām ar Altum garantijām (ģimenes ar bērniem/jaunie speciālisti). Gada laikā % maksājumu ietaupījums jau pie 2.5 M EUR.
Jaunākie @LatvijasBanka dati par pārkreditēšanos. Aprīlī pievienotā likme samazināta vēl ~1760 hipotekāro kredītu (~120 milj. vērtībā). Kopš gada sākuma % samazināta ap 6.3 tūkst. kredītu teju pusmiljarda eiro vērtībā (~10% no portfeļa). Iedzīvotāju ietaupījums +/- 32milj. eiro.