

Market Professional , Portfolio Manager , Crypto Lover Medium = https://teapawt.net/t.co/AcJslD6VJw Github =https://teapawt.net/t.co/XP1sh1CuY5
Joined June 2014
- Tweets7.8K
- Following341
- Followers6.3K
- Likes7.9K






Pinned Tweet
Nöbetçi Finans #46 16 Kasım - 20 Kasım 2026
ABD Genel Bakış , Petrol , ABD Tahvil
Yeni haftada küresel piyasaların ana gündemini ABD perakende satışlar ve sanayi üretimi, FOMC toplantı tutanakları, İngiltere enflasyonu ve Japonya'nın büyüme verileri oluşturacak. ABD'de tüketim ve üretim göstergeleri ekonomik aktivitenin seyrine ilişkin önemli sinyaller verirken, Fed'in Ekim toplantısına ait tutanaklar para politikasının geleceğine yönelik beklentiler açısından yakından izlenecek.
Asya'da Çin'in ekonomik aktivite verileri ve Japonya'nın üçüncü çeyrek büyümesi öne çıkarken, bilanço sezonunun en önemli gelişmesi Nvidia'nın finansal sonuçları olacak. Ayrıca Çin'de düzenlenecek APEC Liderler Toplantısı da haftanın uluslararası gündeminde yer alacak.
Pazartesi | 16 Kasım
Çin'de Ekim ekonomik aktivite verileri açıklanacak. Perakende satışlar, sanayi üretimi ve konut fiyatları, dünyanın ikinci büyük ekonomisinde iç talep ve üretim faaliyetlerinin seyrini değerlendirmek açısından önemli olacak.
Özellikle perakende satışlar ile sanayi üretimi arasındaki performans farkı, Çin ekonomisinde tüketim ve üretim dengesinin nasıl şekillendiğini gösterecek. Konut fiyatları ise gayrimenkul sektöründeki toparlanmanın sürdürülebilirliği açısından takip edilecek.
Japonya'da üçüncü çeyrek öncü GSYH açıklanacak. Ekonominin yıllıklandırılmış bazda %0,6 daralması bekleniyor. Bu görünüm, Japonya ekonomisinde büyüme momentumunun zayıfladığına işaret ederken, BoJ'un faiz normalleşmesi açısından da önem taşıyor.
Salı | 17 Kasım
ABD'de Ekim perakende satışlar ve sanayi üretimi açıklanacak.
Beklentiler:
Perakende satışlar: Aylık %0,0 (önceki %0,8)
Sanayi üretimi: Aylık %0,3 (önceki %0,7)
Perakende satışlarda Eylül ayındaki %0,8'lik güçlü artışın ardından yatay seyir bekleniyor. Sanayi üretiminde ise büyümenin %0,7'den %0,3'e yavaşlaması öngörülüyor.
Her iki göstergede de beklenen ivme kaybı, ABD ekonomisinin dördüncü çeyreğe daha ılımlı bir büyüme temposuyla devam ettiğine işaret edebilir.
İngiltere'de iş gücü piyasası verileri açıklanacak. İstihdam, işsizlik oranı ve ücret artışları, BoE'nin enflasyon ve faiz görünümü açısından önemli olacak.
Almanya'da Kasım ZEW Ekonomik Beklentiler Endeksi yayımlanacak. Veri, yatırımcıların Almanya ekonomisine ilişkin beklentilerini ve büyüme görünümünü değerlendirmek açısından takip edilecek.
Çarşamba | 18 Kasım
ABD'de FOMC Ekim toplantı tutanakları yayımlanacak. Tutanaklarda Fed üyelerinin enflasyon risklerine, ekonomik aktiviteye ve sonraki faiz adımlarına ilişkin değerlendirmeleri ön planda olacak.
Özellikle Komite içindeki görüş ayrılıkları, faizlerin ne kadar süre mevcut seviyelerde tutulabileceği ve enflasyonun hedefe dönüşüne ilişkin değerlendirmeler, ABD tahvil piyasası açısından önemli olacak.
Aynı gün ABD'de Ekim konut başlangıçları, inşaat izinleri ve bekleyen konut satışları açıklanacak. Konut piyasasındaki faaliyetler, yüksek finansman maliyetlerinin ekonomik aktivite üzerindeki etkisini değerlendirmek açısından takip edilecek.
İngiltere'de Ekim enflasyon verileri açıklanacak.
Beklentiler:
Manşet TÜFE: %3,80 yıllık (önceki %3,48)
Çekirdek TÜFE: %2,87 yıllık (önceki %2,78)
Aynı gün Perakende Fiyat Endeksi (RPI) ve Üretici Fiyat Endeksi (ÜFE) de yayımlanacak.
Manşet ve çekirdek enflasyonda beklenen yükseliş, İngiltere'de fiyat baskılarının devam ettiğine işaret ediyor. Özellikle çekirdek enflasyonun %2,87'ye yükselmesi, BoE'nin faiz politikasında sıkı duruşunu sürdürmesi yönündeki beklentileri destekleyebilir.
Japonya'da Ekim dış ticaret dengesi açıklanacak.
Uluslararası gündemde ise Çin'in Shenzhen kentinde APEC Ekonomik Liderler Toplantısı başlayacak. İki gün sürecek görüşmelerde bölgesel ticaret, ekonomik iş birliği ve büyüme görünümüne ilişkin mesajlar takip edilecek.
Perşembe | 19 Kasım
Çin'de APEC Ekonomik Liderler Toplantısı'nın ikinci günü gerçekleştirilecek. Özellikle ticaret politikaları, tedarik zincirleri ve Asya-Pasifik bölgesindeki ekonomik ilişkiler gündemde olacak.
Haftanın önceki günlerinde açıklanan ABD ekonomik aktivite verileri ve FOMC tutanaklarının ardından, Fed'in faiz patikasına ilişkin beklentiler piyasa fiyatlamalarında etkili olmaya devam edebilir.
Cuma | 20 Kasım
Japonya'da Ekim ulusal TÜFE açıklanacak.
Beklentiler:
Çekirdek TÜFE (taze gıda hariç): %2,4 yıllık (önceki %2,1)
Çekirdek-çekirdek TÜFE (taze gıda ve enerji hariç): %2,3 yıllık
Çekirdek enflasyonda beklenen yükselişe karşılık, çekirdek-çekirdek enflasyonun yavaşlaması öngörülüyor. Bu ayrışma, fiyat baskılarının ne ölçüde geniş tabanlı olduğu ve BoJ'un faiz artırımlarına devam etme kapasitesi açısından önemli olacak.
İngiltere'de Ekim perakende satışlar ve Kasım GfK Tüketici Güven Endeksi açıklanacak. Veriler, yüksek enflasyonun hanehalkı tüketimi üzerindeki etkilerini değerlendirmek açısından takip edilecek.
Almanya'da Ekim ÜFE yayımlanacak. Üretici fiyatları, sanayi sektöründeki maliyet baskıları ve enflasyon görünümü açısından önemli olacak.
Siyasi gündemde ise İngiltere-AB Zirvesi gerçekleştirilecek. Ticaret, ekonomik iş birliği ve ikili ilişkilerin geleceğine yönelik açıklamalar takip edilecek.

1
11
1,353
Petrol
Petrol piyasasında ana tema, jeopolitik risklerin fiyatları yukarı taşıma potansiyelinin korunmasına rağmen fiziki arz-talep göstergelerinin giderek daha fazla aşağı yönlü sinyal vermesi. ABD ile İran arasındaki stratejik çıkmaz devam ederken Orta Doğu petrol ihracatının toparlanması, stokların yeniden artmaya başlaması ve rafineri marjlarının gerilemesi piyasanın temel görünümünü zayıflatıyor. Bu nedenle mevcut fiyat dengesi oldukça kırılgan. Kısa vadede jeopolitik gelişmeler yukarı yönlü sürpriz yaratabilirken, orta vadede arz fazlasının belirginleşmesi Brent üzerinde aşağı yönlü baskı oluşturabilir.
Brent petrolünün ocak vadeli kontratı kasım ayında yaklaşık %18 değer kaybetmesine rağmen jeopolitik risk primi tamamen ortadan kalkmış değil. Ekim sonunda fiziki piyasa koşulları üzerinden hesaplanan temel değer 91-93 dolar/varil seviyesindeydi. Ancak ABD ile İran arasında kalıcı bir ateşkes sağlanmaması, Hürmüz Boğazı'ndaki taşımacılık güvenliğinin garanti altına alınamaması ve İran'ın nükleer programına ilişkin anlaşmazlıkların devam etmesi, petrol fiyatlarının belirli bir risk primi taşımaya devam etmesini gerektiriyor. Dolayısıyla fiyatlardaki sert gerileme, jeopolitik risklerin ortadan kalktığından çok piyasanın bu risklere biçtiği değerin azaldığını gösteriyor.
ABD'nin İran'a karşı askeri operasyonlar yerine ekonomik baskıyı tercih etmesi, kısa vadeli çatışma risklerini azaltırken stratejik çıkmazı derinleştiriyor. ABD'nin uyguladığı abluka ve ihracat düzenlemeleri, Orta Doğu petrolünün eylül ve ekim aylarında çatışma öncesine yakın seviyelerde ihraç edilmesine olanak sağladı. Ancak bu durum İran'ın ekonomik ve stratejik çıkarlarıyla çelişiyor. İran açısından mevcut dengeyi bozmak ve enerji taşımacılığında yeniden belirsizlik yaratmak bir pazarlık aracı haline gelebilir. Özellikle Hürmüz'deki tanker trafiğine yönelik saldırılar, kritik petrol altyapısının hedef alınması veya ABD ve müttefiklerine yönelik daha geniş çaplı saldırılar, risk priminin yeniden yükselmesine neden olabilir.
Fiziki piyasadaki ilk önemli zayıflama sinyali, Çin'in ham petrol stoklarını yeniden artırmaya başlaması. Çin'in ekim ayındaki ham petrol ithalatı günlük yaklaşık 850 bin varil artarak 9,9 milyon varile yükseldi. Ekim ortasından kasım ortasına uzanan dört haftalık dönemde stok biriktirme hızı yaklaşık 670 bin varil/güne ulaştı. Bu, çatışma öncesindeki stok biriktirme temposuna yakın. Aynı dönemde ABD ticari ham petrol stoklarında da ağustostan bu yana en büyük artış gerçekleşti. Stokların yeniden yükselmesi, piyasada fiziki arzın rahatladığına işaret ediyor. Ancak Çin'in yüksek fiyatlara rağmen stok biriktirmeyi hızlandırması, ilerleyen dönemde petrol talebi açısından yeniden destekleyici bir unsur haline gelebilir.
İkinci zayıflama sinyali, rafineri marjları ve tanker navlunlarındaki gerileme. Kuzeybatı Avrupa, ABD ve Singapur'da rafineri crack spreadleri önceki yüksek seviyelerinden düşmeye başladı. Benzin marjlarında gerileme daha belirginken dizel ve gasoil marjları görece güçlü kalıyor. Rafinerilerin normalde bakım dönemine girmeleri gereken aylarda yüksek kapasite kullanımını sürdürmesi, rafine ürün arzını destekleyerek marjları baskılıyor. Küresel rafineri bakım ve üretim kesintilerinin mevsimsel ortalamanın altında kalması da bu görünümü güçlendiriyor.
Tanker navlunlarındaki düşüş özellikle dikkat çekici. Hürmüz çevresindeki güvenlik riskleri nedeniyle gemilerin daha uzun rotalar kullanması ve gemiden gemiye petrol transferlerinin sürmesi, normal koşullarda navlun fiyatlarını yüksek tutmalıydı. Buna rağmen navlunların gerilemesi, taşımacılık kapasitesi üzerindeki baskının azalmaya başladığını gösteriyor. Ham petrol ihracatının devam etmesiyle birlikte taşıma maliyetlerinin düşmesi, petrol piyasasının normalleştiğine ilişkin önemli bir sinyal.
Üçüncü ve daha güçlü aşağı yönlü sinyal, fiziki Brent ile vadeli Brent arasındaki fiyat farkından geliyor. Dated Brent ile en yakın vadeli futures kontratı arasındaki DFL spreadi sıfırın altına gerileyerek −3,3 dolar/varil seviyesini gördü. Buna karşılık birinci ve ikinci vadeli Brent futures kontratları arasındaki fark hâlâ +2,3 dolar/varil seviyesinde. Tarihsel ilişki dikkate alındığında mevcut DFL seviyesi yaklaşık +0,4 dolarlık bir M1-M2 spreadiyle uyumlu olurdu.
Bu ayrışma önemli çünkü DFL spreadi yakın vadeli fiziki petrol sıkışıklığını, futures spreadine göre daha doğrudan yansıtabiliyor. Futures fiyatları yatırımcı pozisyonlanması, kontrat yenileme işlemleri ve finansal akımlardan etkilenirken fiziki fiyatların zayıflaması gerçek talep koşullarına ilişkin daha olumsuz bir sinyal veriyor. Bu nedenle Brent vadeli eğrisi hâlâ arz sıkışıklığı fiyatlarken fiziki piyasa daha gevşek bir dengeye işaret ediyor. Bununla birlikte DFL göstergesinin likidite ve navlun koşullarından etkilenmesi nedeniyle iki spreadin mutlaka kısa sürede yakınsayacağı varsayılmamalı.
Dördüncü zayıflama sinyali, Suudi Arabistan'ın resmi petrol satış fiyatlarında uyguladığı iskontonun genişlemesi. Oman/Dubai referans fiyatına göre uygulanan iskonto kasım ayında 5 dolar/varilden aralık için 7 dolar/varile yükseldi. Bu hareket, Suudi Arabistan'ın daha fazla petrol ihraç etmeyi planladığına veya mevcut ihracat hacmini korumak için alıcılara daha cazip fiyat sunmak zorunda kaldığına işaret edebilir. Her iki durumda da arz-talep dengesi açısından olumsuz bir sinyal oluşuyor. Ancak Hürmüz içinden yüklenen petrole ilişkin güvenlik risklerinin de fiyatlara yansıyabileceği unutulmamalı. Dolayısıyla iskontonun tamamını arz fazlasıyla açıklamak doğru olmayabilir.
Bütün bu gelişmeler petrol piyasasında jeopolitik risklerle temel göstergeler arasında belirgin bir ayrışma yaratıyor. ABD'nin askeri gerilimden kaçınarak ekonomik baskıyı sürdürmesi, İran'ın ise mevcut statükoyu değiştirmek istemesi kısa vadede yukarı yönlü fiyat risklerini canlı tutuyor.
Temel senaryo, ABD ile İran arasındaki stratejik çıkmazın uzaması ancak Orta Doğu petrol ihracatının yüksek seviyelerde kalması. Bu durumda stokların kademeli olarak yeniden birikmesi ve rafine ürün piyasasının normalleşmesi Brent fiyatlarını aşağı çekebilir. 2027 ilk çeyrekte 90 dolar, ikinci çeyrekte ise 80 dolar/varil beklentisi bu senaryoyla uyumlu.
Yukarı yönlü senaryoda İran'ın petrol altyapısına yönelik kalıcı hasar yaratması veya Hürmüz üzerinden ihracatı belirgin biçimde azaltması, son dönemde gerileyen jeopolitik risk primini yeniden yükseltebilir. Aşağı yönlü senaryoda ise kalıcı bir ateşkes, taşımacılık güvenliğinin güçlenmesi ve İran'ın nükleer programı konusunda müzakerelerin başlaması, fiyatların fiziki piyasa koşullarına daha hızlı yakınsamasını sağlayabilir.
Genel sonuç olarak, petrol piyasasında mevcut denge ne kalıcı bir arz sıkışıklığını ne de jeopolitik risklerin tamamen ortadan kalktığını gösteriyor. Fiziki piyasanın dört önemli göstergesi giderek daha fazla arz rahatlamasına işaret ederken jeopolitik ortam yeni bir kesinti ihtimalini canlı tutuyor. Yakın vadede fiyatların yukarı yönlü sürprizlere duyarlılığı yüksek kalsa da kalıcı ihracat kesintisi yaşanmadığı sürece 2027 boyunca petrol fiyatlarında kademeli gerileme daha olası görünüyor. Bu nedenle fiyatların yönünü belirleyecek temel değişken, jeopolitik gerilimin varlığından çok bu gerilimin gerçek petrol arzını ne ölçüde etkilediği olacak.


ABD Tahvil
ABD kredi piyasalarında ana tema, reel faizlerdeki sert yükselişe rağmen şirket tahvili spreadlerinin güçlü büyüme ve şirket kârları sayesinde dirençli kalması. Ancak bu dayanıklılık bütün kredi segmentlerine eşit şekilde dağılmıyor. Investment grade (IG) ve BB/B notlu high yield (HY) tahvilleri güçlü performans gösterirken, CCC segmentinde temerrüt riski ve şirket bazlı sorunlar belirginleşiyor. Ekim ayındaki satışların ardından kredi piyasasının risk-getiri dengesi iyileşmiş olsa da, 2027'de getirilerin ana kaynağının spread daralmasından çok carry ve doğru kredi seçimi olması bekleniyor.
ABD'de enflasyon ve Fed fiyatlaması kredi piyasaları için en önemli makro risk. Ekim ayında manşet TÜFE aylık %0,4, çekirdek TÜFE %0,3 artarak beklentileri 0,1 yüzde puan aştı. Konut hariç çekirdek hizmet enflasyonunun altı aylık yıllıklandırılmış hızı %5,2 seviyesinde bulunuyor. Bu gelişmeler aralık toplantısında 25bp faiz artışının tamamen fiyatlanmasına neden olurken, 50bp artış olasılığı yaklaşık %14'e yükseldi. Buna rağmen kredi piyasalarında belirgin bir satış yaşanmadı.
Faiz hareketinin kaynağı özellikle önemli. ABD 10 yıllık reel faizi bir haftada 23bp yükselerek %2,83'e ulaşırken, 10 yıllık breakeven enflasyonu %2,24 seviyesinde yatay kaldı. Dolayısıyla piyasa daha yüksek enflasyon beklentisinden ziyade Fed'in enflasyonu kontrol altına almak için daha kısıtlayıcı para politikası uygulamasını fiyatlıyor. Reel faizlerdeki yükseliş normal koşullarda riskli varlıkları baskılayabilir; ancak güçlü nominal büyüme ve şirket nakit akışları bu etkinin kredi piyasasına yansımasını geciktiriyor.
ABD IG spreadi haftalık 3bp daralarak 88bp'ye, HY spreadi ise 16bp daralarak 320bp'ye geriledi. Üçüncü çeyrek bilanço sonuçlarında şirketlerin beklentileri aşma oranı tarihsel ortalamaların üzerinde kalırken, enerji, temel tüketim, sağlık, utilities ve teknoloji sektörlerinde pozitif kâr sürprizleri güçlü seyrediyor. Buna karşılık hammadde, gayrimenkul ve isteğe bağlı tüketim sektörlerinde daha zayıf sonuçlar görülüyor. Bu ayrışma, yüksek reel faizlerin henüz şirketlerin toplam nakit akışını belirgin biçimde bozmamasına rağmen bazı sektörlerde baskı yaratmaya başladığını gösteriyor.
Kredi piyasasındaki temel risk, reel faizlerin yüksek kalmasının zaman içinde şirket finansman maliyetlerini ve borç servis kapasitesini zayıflatması. Özellikle yeni borçlanmaya, yeniden finansmana ve dış kaynak kullanımına bağımlı şirketler daha kırılgan. Fed'in 50bp faiz artırımı ihtimalinin daha güçlü fiyatlanması, finansal koşullarda yeni bir sıkılaşma yaratarak IG ve HY spreadlerini yeniden genişletebilir. Buna karşılık enflasyonun yavaşlaması ve güçlü büyümenin korunması halinde spreadlerin yıl sonuna kadar yatay veya hafif daralma eğiliminde kalması mümkün.
Tahvil arzı tarafında yıl sonuna yaklaşırken rahatlama bekleniyor. ABD IG tahvil ihracı ekim sonuna kadar 1,66 trilyon dolara ulaşarak 2020 rekorunu aştı. Kasım ayının ilk haftasında da 74 milyar dolarlık ihraç gerçekleşti; bu tutar yaklaşık 45 milyar dolarlık beklentinin oldukça üzerinde. Ancak ayın tamamı için yaklaşık 150 milyar dolarlık ihraç öngörülmesi, kasımın kalan bölümünde takvimin hafifleyeceğine işaret ediyor. AI yatırımlarının finansmanında sermaye artırımları ve özel yerleştirmelerin daha fazla kullanılması da halka açık tahvil piyasasındaki arz baskısını kısmen azaltabilir.
Genel olarak kredi piyasalarında yüksek getiri potansiyelinden çok getirinin kalitesi ve sürdürülebilirliği öne çıkıyor. Güçlü şirket bilançoları kredi spreadlerinin kontrollü kalmasını desteklese de Fed'in beklenenden agresif sıkılaşması, AI finansmanına ilişkin yeni endişeler ve Avrupa kaynaklı büyüme riskleri piyasadaki ayrışmayı artırabilir. Bu nedenle carry gelirini koruyan, distressed riskini sınırlayan ve nakit tahvil–CDS göreli değer fırsatlarını kullanan seçici bir kredi portföyü, 2027'ye girerken daha dengeli bir yaklaşım sunuyor.

1
8
464
Japonlar Japonlar Japonlar
Son CPI ( öncesinde Fed başkanlarının) başlattığı satış dalgasına küresel tahvil tarafında ABD ile birlikte Japonya eşlik etti.
Dün gerçekleşen 30 yıllık ihracının bid to cover ratiosu öncekine göre sert bir şekilde geri gelmiş durumda
Ralli aslında ABD tarafı ile birlikte olmuştu hisseden kaçan tahvile gelmişti.
Fakat burada hem maliye tarafındaki genişleme ( ki burada Takaichi daha kontrollü olmaya çalışıyor ) hem de BoJ tarafının enflasyonu kontrol altına almak için ( daha kontrol altına alınmış gözükmüyor ) faiz artırımları yukarı sürüyor
Son Yen hareketi de aslında Fed tarafının da faiz artırım olasılığı arttıkça yukarı gittiğini gösteriyor.
Burada ikili sarmal satış dalgasının ( risk on modu açılıp hisse tarafının flow çektiği durumda ) yaşanması kuvvetle muhtemel


5
952
Son zamanlarda çokca AI konuştum AI anlattım. Senin neyine AI bırak o işi @Dragonomi yapsın derseniz çok doğru dersiniz.
Ama benim tarafımı ilk etkileyen onlar. Uzun süredir ABDD 10 yıl ile SOX'un korelasyonuna dikkat çekiyorum. Bunun temel sebebi de ;
Yapay zekâ yatırımlarının finansmanının, ABD tahvil piyasasında giderek daha önemli bir faktör haline gelmesi
Amazon, Google, Microsoft, Meta, Oracle ve Nvidia gibi şirketlerin tahvil ihraçları, 2026’nın ilk çeyreğinde 82 milyar $ ile zirveye ulaştı. Geçtiğimiz hafta ise hyperscaler şirketler toplam 50 milyar $ tutarında yeni borçlanmaya gitti.
10 yıllık durasyon eşdeğerinde AI bağlantılı ihraçların ABD Hazine tahvili ihraçlarına oranı, ilk çeyrekteki %13 seviyesinden üçüncü çeyrekte %8’e geriledi.
Ancak asıl dikkat çekici nokta vade dağılımı. Üçüncü çeyrekte AI şirketlerinin ihraçları, 10 yıl üzerindeki vadelerde Hazine ihraçlarının %17’sine ulaşırken, 0-5 yıl vadede bu oran yalnızca %3 seviyesinde kaldı.
Şirketlerin finansmanı hisse senedi ve Avrupa tahvil piyasalarına çeşitlendirmesi durasyon baskısını hafifletse de AI kaynaklı borçlanma ihtiyacı yapısal hale geliyor.
Bu durum, özellikle uzun vadeli ABD Hazine tahvillerinde arz rekabetini ve dolayısıyla faizler üzerindeki yukarı yönlü baskıyı artırıyor.

AI Tarafına "Tahvil" Bakışı
AI – Yatırım Döngüsü Uzuyor, Büyüme Devam Ediyor
Yapay zekâ yatırımlarında güçlü büyüme eğilimi devam ederken, enerji arzı, veri merkezi inşaat maliyetleri ve düzenleyici kısıtlamalar sektörün temel riskleri haline geliyor. Bu gelişmeler AI yatırımlarında yapısal bir daralmadan ziyade, yatırım harcamalarının zamana yayılmasına ve büyüme döngüsünün uzamasına işaret ediyor.
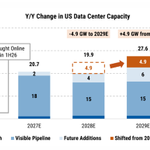
ABD’de veri merkezi yatırımlarının yaklaşık %20’sine karşılık gelen 5 GW’lık kapasitenin 2028’den 2029’a ertelenmesi bekleniyor. Böylece yeni kapasite ilavelerinin 2028’de yıllık %4 daralması, 2029’da ise %38 artması öngörülüyor. Küresel kapasite büyümesinin aynı yıllarda sırasıyla %9 ve %20 olması bekleniyor. Bu değişim, özellikle yarı iletken ve veri merkezi ekipmanı tedarikçilerinde 2028 yılında geçici bir talep boşluğu yaratabilir.
Enerji altyapısı en önemli darboğazlardan biri olmaya devam ediyor. ABD’de 2026–2028 döneminde kurulması planlanan AI çip kapasitesinin yaklaşık %40’ının yeterli enerjiye erişememe riski bulunuyor. Enerji bağlantılarındaki gecikmeler ve artan inşaat maliyetleri, halihazırda faaliyette olan veri merkezlerinin değerini artırırken yeni projelerin ekonomik fizibilitesini zorlaştırıyor.
Buna rağmen büyük teknoloji şirketlerinin yatırım harcamalarında belirgin bir aşağı yönlü revizyon bulunmuyor. Hyperscaler Capex harcamalarının 2025’te 481 milyar dolardan 2026’da 951 milyar dolara, 2027’de 1,64 trilyon dolara ve 2028’de 1,76 trilyon dolara yükselmesi bekleniyor. Ancak proje gecikmeleri nedeniyle 2028 tahminleri aşağı yönlü risk taşıyor.
ABD’nin veri merkezi kapasitesindeki liderliğini koruması beklenirken enerji maliyetleri ve düzenleyici engeller, yatırımların Hindistan, Güneydoğu Asya, Japonya, Güney Kore ve Avustralya gibi alternatif pazarlara yönelmesini hızlandırabilir.
Önümüzdeki dönemde AI sektörünün temel belirleyicisi yalnızca Capex büyüklüğü değil, yatırımların ne zaman faaliyete geçeceği ve nakit akışına dönüşeceği olacak.
AI Credit – Kredi Kalitesinde Ayrışma Derinleşiyor
AI yatırımlarının finansmanı ABD şirket tahvili piyasasında önemli bir arz kaynağı haline geldi. 2026 yılında Investment Grade (IG) ihraçları yıllık %23 artarken, AI bağlantılı sektörler hariç tutulduğunda büyüme %11 seviyesinde kalıyor. High Yield (HY) piyasasında ise toplam ihraçlar %1 azalırken AI dışındaki sektörlerde daralma %19’a ulaşıyor.
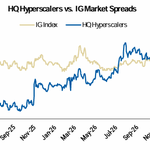
Artan finansman ihtiyacı, güçlü kredi profiline sahip hyperscaler şirketlerin spread’lerini de yukarı taşıyor. 2025 ortasında 40–45 baz puan civarında bulunan hyperscaler spread’leri yaklaşık 100 baz puana yükselerek 90 baz puan civarındaki geniş IG endeksinin üzerine çıkmış durumda. Bu genişleme doğrudan kredi kalitesindeki bozulmadan ziyade, yoğun tahvil arzı ve artan finansman ihtiyacını yansıtıyor. Yeni ihraçlara yönelik yatırımcı talebinin güçlü kalması ise olumlu bir unsur.
Buna karşılık veri merkezi inşaat finansmanında daha belirgin bir risk primi artışı görülüyor. BB notlu veri merkezi tahvillerinde spread’ler 2026 ilkbaharındaki 200–250 baz puan seviyelerinden yaklaşık 480–500 baz puana yükselirken, geniş BB endeksi yaklaşık 200 baz puan seviyesinde bulunuyor. Bu ayrışmanın temel nedenleri, yüksek inşaat maliyetleri, enerji bağlantılarındaki gecikmeler, artan faiz giderleri ve beklenen nakit akışlarının ertelenmesi.
Önümüzdeki dönemde hyperscaler şirketlerin daha kısa vadeli ihraçlara yönelmesi ve GPU teminatlı çip finansmanı işlemlerinin artması bekleniyor. Bu gelişmeler yeni finansman fırsatları yaratırken teminat değeri, teknolojik eskime ve yeniden finansman risklerini de öne çıkarıyor.
AI Credit piyasasında güçlü bilançolu büyük teknoloji şirketleri ile proje finansmanına bağımlı veri merkezi şirketleri arasındaki ayrışmanın devam etmesi bekleniyor.
Fixed Income – Spread Fırsatları
AI yatırımlarının finansmanı, sabit getirili piyasalarda hem tahvil arzını hem de kredi spread’lerini etkiliyor. Büyük teknoloji şirketlerinin yoğun ihraçları IG piyasasında spread baskısı yaratırken, bazı veri merkezi yatırımlarının 2028’den 2029’a ertelenmesi finansman ihtiyacını zamana yayarak arz baskısını kısmen hafifletebilir.
Bu çerçevede yüksek kredi kalitesine sahip hyperscaler tahvillerinde arz kaynaklı spread genişlemeleri, seçici yatırım fırsatları oluşturabilir. Güçlü nakit akışları ve finansal esnekliği bulunan şirketlerde spread’lerin normalleşmesi, carry gelirine ek olarak fiyat kazancı potansiyeli sunabilir.
Hyperscaler şirketlerin daha kısa vadeli ihraçlara yönelmesi, kısa ve orta vadeli kurumsal tahvilleri duration ve carry dengesi açısından daha ilgi çekici hale getirebilir. Bununla birlikte vade kısalması, yeniden finansman riskinin de değerlendirilmesini gerektiriyor.
High Yield ve veri merkezi finansmanı tarafında ise yüksek spread’ler daha ihtiyatlı bir yaklaşımı gerekli kılıyor. Özellikle inşaat aşamasındaki projelerde tamamlanma riski, faiz maliyetleri ve enerji erişimi belirsizliği kredi performansını olumsuz etkileyebilir. Bu nedenle yüksek getiri seviyeleri tek başına yeterli bir yatırım gerekçesi oluşturmuyor.
Genel Değerlendirme
AI yatırımlarında yapısal büyüme görünümü korunurken enerji ve altyapı kısıtları, yatırım döngüsünün uzamasına neden oluyor. Bu süreç, kredi piyasasında güçlü bilançolu hyperscaler şirketler ile proje finansmanına bağımlı veri merkezi şirketleri arasındaki ayrışmayı artırıyor.
Fixed Income açısından önümüzdeki dönemde yüksek kaliteli hyperscaler tahvillerinde seçici spread fırsatları öne çıkarken, veri merkezi inşaat finansmanında temkinli yaklaşım önemini koruyor. AI temalı kredi yatırımlarında geniş sektör pozisyonları yerine, ihraççı bazında kredi kalitesi, değerleme ve vade seçimine odaklanan aktif portföy yönetimi daha avantajlı olabilir.


15
1,192
Nöbetçi Finans #45 9 Kasım - 13 Kasım 2026
Ara Seçimler , ABD - Çin , AI , ABD Tahvil
Yeni haftada küresel piyasaların ana gündemini ABD Ekim enflasyon verileri, Çin'in enflasyon ve dış ticaret göstergeleri ile İngiltere'nin üçüncü çeyrek büyümesi oluşturacak. ABD'de salı günü açıklanacak TÜFE ve cuma günkü ÜFE verileri, Fed'in sonraki faiz adımlarına ilişkin beklentiler açısından yakından takip edilecek.
Jeopolitik tarafta Rusya-Ukrayna görüşmeleri, G7 Dışişleri Bakanları Toplantısı ve Avrupa Siyasi Topluluğu Zirvesi öne çıkarken, bilanço sezonunda Cisco, Applied Materials, Siemens ve yapay zekâ altyapısına yönelik yatırımlar açısından CoreWeave ile Cerebras'ın sonuçları izlenecek.
Pazartesi | 9 Kasım
Çin'de Ekim TÜFE ve ÜFE verileri açıklanacak.
Beklentiler:
TÜFE: %1,0 yıllık (önceki %0,9)
ÜFE: %5,2 yıllık (önceki %5,0)
Tüketici enflasyonunda sınırlı bir hızlanma beklenirken, üretici fiyatlarındaki artışın devam etmesi maliyet baskılarının sürdüğüne işaret edebilir. Özellikle üretici fiyatlarının tüketici fiyatlarından daha hızlı yükselmesi, şirketlerin kâr marjları açısından önem taşıyor.
Jeopolitik gündemde G7 Dışişleri Bakanları Toplantısı Fransa'da başlayacak. İki gün sürecek toplantıda uluslararası güvenlik ve jeopolitik gelişmeler takip edilecek.
Salı | 10 Kasım
Haftanın en önemli verisi olan ABD Ekim TÜFE açıklanacak.
Beklentiler:
Manşet TÜFE: %0,20 aylık (önceki %0,65)
Çekirdek TÜFE: %0,20 aylık (önceki %0,33)
Manşet enflasyonda aylık artışın %0,65'ten %0,20'ye, çekirdek enflasyonda ise %0,33'ten %0,20'ye gerilemesi bekleniyor. Bu görünüm, hem enerji kaynaklı fiyat baskılarında hem de daha geniş kapsamlı enflasyon eğiliminde yavaşlamaya işaret edebilir.
Özellikle çekirdek enflasyonun beklentiler doğrultusunda gerilemesi, Fed'in para politikası görünümü açısından önemli olacak. Buna karşılık beklentilerin üzerindeki bir gerçekleşme, ABD tahvil faizlerinde ve dolarda yukarı yönlü baskı yaratabilir.
Çin'de Ekim dış ticaret verileri açıklanacak. İhracat artışının yıllık %36'dan %31'e gerilemesi bekleniyor. İhracat büyümesinin güçlü kalmasına rağmen ivme kaybetmesi, küresel ticaret ve dış talep görünümü açısından takip edilecek.
Japonya'da Eylül hanehalkı harcamaları, Ekim Economy Watchers Anketi ve BoJ'un Ekim toplantısına ilişkin Summary of Opinions yayımlanacak.
Jeopolitik tarafta ABD arabuluculuğunda gerçekleştirilmesi beklenen Rusya-Ukrayna görüşmeleri başlayacak. Görüşmelerin çarşamba günü de devam etmesi öngörülüyor.
Çarşamba | 11 Kasım
ABD'de Veterans Day nedeniyle tahvil piyasaları kapalı olacak.
Hafta boyunca devam eden Fed yetkililerinin açıklamaları ve salı günkü enflasyon verisinin piyasalara yansımaları takip edilecek.
Jeopolitik gündemde Rusya-Ukrayna görüşmelerinin ikinci günü öne çıkacak. Diplomatik temaslardan gelecek açıklamalar özellikle enerji fiyatları ve Avrupa varlıkları açısından önem taşıyabilir.
Perşembe | 12 Kasım
Avrupa'da haftanın en önemli ekonomik verisi olan İngiltere üçüncü çeyrek GSYH açıklanacak.
Beklentiler:
Eylül aylık GSYH: -%0,1
Üçüncü çeyrek GSYH: +%0,7 çeyreklik
Eylül ayında ekonomik aktivitede sınırlı bir daralma beklenmesine rağmen, üçüncü çeyrek genelinde %0,7'lik büyüme öngörülüyor. Bu ayrışma, İngiltere ekonomisinin çeyrek genelinde güçlü bir performans sergilemesine karşın dönem sonunda momentum kaybetmiş olabileceğine işaret ediyor.
Büyüme verisinin bileşimi, BoE'nin para politikası görünümü ve İngiltere tahvil piyasası açısından yakından takip edilecek.
Japonya'da Ekim ÜFE açıklanacak. Üretici fiyatları, maliyet baskılarının seyri ve tüketici enflasyonuna olası yansımaları açısından önem taşıyor.
Siyasi tarafta Avrupa Siyasi Topluluğu Zirvesi gerçekleştirilecek. Avrupa'nın güvenlik, enerji ve ekonomik iş birliği gündemine ilişkin mesajlar takip edilecek.
Cuma | 13 Kasım
ABD'de Ekim ÜFE açıklanacak.
Beklentiler:
Manşet ÜFE: %0,20 aylık (önceki %0,32)
Üretici fiyatlarında aylık artışın %0,32'den %0,20'ye gerilemesi bekleniyor. Salı günü açıklanacak TÜFE ile birlikte değerlendirildiğinde, veri ABD'deki fiyat baskılarının üretici ve tüketici tarafında ne ölçüde yavaşladığını gösterecek.
Özellikle ÜFE'nin ilgili bileşenleri, Fed'in tercih ettiği enflasyon göstergesi olan çekirdek PCE'ye ilişkin tahminlerin güncellenmesinde önemli olacak.
Avrupa'da AB devlet ve hükümet başkanlarının gayriresmî toplantısı gerçekleştirilecek. Bölgesel ekonomik görünüm, maliye politikaları ve jeopolitik gelişmelere ilişkin açıklamalar takip edilecek.
Diğer Önemli Gelişmeler
Hafta öncesinde Yeni Zelanda'da genel seçimler gerçekleştirilecek.
Jeopolitik tarafta hafta boyunca devam edecek diplomatik temaslar, özellikle Rusya-Ukrayna savaşına ilişkin olası gelişmelerin enerji piyasalarına etkisi açısından yakından izlenecek.

ABD Tahvil
ABD tahvil piyasasında ana tema, ara seçimler sonrasında faizlerde yaşanan güçlü rallinin büyük ölçüde gerçekleşmiş olması ve ekonomik aktivitenin dirençli kalması nedeniyle ilave faiz düşüşü potansiyelinin sınırlanması. Petrol fiyatlarındaki gerileme, AI hisselerindeki satışlar ve siyasi belirsizlikler Hazine tahvillerini desteklese de büyüme ve istihdam verileri ekonomide belirgin bir yavaşlamaya işaret etmiyor. Bu nedenle ABD tahvillerinde uzun duration pozisyonundan nötr duration'a geçiş, buna karşılık faiz eğrisinin orta ve uzun vadeli bölümleri arasında dikleşme beklentisinin korunması öne çıkıyor.
ABD tahvil faizleri son bir haftada belirgin şekilde geriledi. İki ila on yıl vadeli Hazine tahvillerinde yaklaşık 8bp, 30 yıllık tahvilde ise 6bp düşüş gerçekleşti. Aynı dönemde ABD hisseleri yaklaşık %2,5 değer kaybederken kredi piyasası görece sakin kaldı ve CDX IG spreadi 60bp civarında seyretti. Tahvil rallisinin önemli bölümü reel faizlerdeki düşüşten değil, enflasyon beklentilerinin gerilemesinden kaynaklandı. ABD 10 yıllık breakeven enflasyonu yaklaşık 11bp daralırken reel faiz 2bp yükseldi. İngiltere ve Almanya'da breakeven gerilemesinin daha belirgin olması, enerji fiyatlarındaki düşüşün küresel tahvil piyasalarının ana belirleyicisi haline geldiğini gösteriyor.
ABD ekonomisinin büyüme performansı tahvil piyasasındaki iyimserliği sınırlıyor. Ekonomi 2026'nın ilk üç çeyreğinde yıllıklandırılmış %2,7 büyürken, dördüncü çeyrek için güncel büyüme tahmini yaklaşık %3,4 seviyesinde. Büyümenin yalnızca AI yatırımlarına dayanmadığı dikkat çekiyor. Özel tüketim toplam büyümeye 1,8 yüzde puan, konut dışı sabit yatırımlar 1,5 yüzde puan katkı sağladı. Buna karşılık net ihracatın katkısı −1,5 yüzde puan oldu. Özellikle teknoloji yatırımlarındaki ithalat bağımlılığı nedeniyle sermaye harcamalarının büyümeye sağladığı katkının bir bölümü dış ticaret açığı üzerinden dengeleniyor. Buna rağmen iç talebin güçlü kalması, ekonominin yüksek faiz ortamına karşı dayanıklılığını koruduğunu gösteriyor.
İşgücü piyasasında son veriler zayıflamadan çok toparlanmaya işaret ediyor. Ekim ayında özel sektör istihdamı yaklaşık 160 bin kişi arttı. Son üç aylık ortalama istihdam artışı 125 bin seviyesine yükselirken, son 12 aylık ortalama yaklaşık 80 bin oldu. İstihdam, çalışma saatleri ve ücretlerden oluşan gelir göstergesinin son üç aylık yıllıklandırılmış büyümesi %6'nın üzerine çıkarken, son 12 aylık büyüme yaklaşık %4,5 seviyesinde. Açık iş pozisyonlarının işsiz sayısına oranının yükselmesi ve işsizlik oranının son zirvesinden gerilemesi, ücret baskılarının yeniden güçlenebileceğini düşündürüyor.
Bu nedenle 2027'de büyümenin belirgin biçimde yavaşlayacağı görüşü henüz güçlü bir veri desteğine sahip değil. AI yatırımlarının artış hızı düşebilir; ancak enflasyonun gerilemesi hanehalkı satın alma gücünü destekleyebilir. Manşet TÜFE enflasyonunun Aralık 2026'da yaklaşık %3,5'ten Aralık 2027'de %2,2'ye gerilemesi fiyatlanıyor. Nominal ücret artışı korunurken enflasyonun düşmesi, reel gelirleri ve tüketimi destekleyerek yatırım kaynaklı yavaşlamanın etkisini dengeleyebilir.
ABD ara seçimleri faiz görünümünde büyüme ve enflasyonun yukarı yönlü risklerini azaltıyor, ancak yeni bir resesyon senaryosu oluşturmuyor. Demokratların Kongre'nin iki kanadında çoğunluğu elde etmesi, büyük ölçekli yeni mali teşviklerin geçirilmesini zorlaştırabilir. Bununla birlikte daha düşük mali genişleme ihtimali, doğrudan mali daralma anlamına gelmiyor. 2027 mali yılında federal bütçe açığının yaklaşık 2 trilyon dolar, yani GSYH'nin %6'sı seviyesinde olması bekleniyor. Dolayısıyla Hazine'nin finansman ihtiyacı yüksek kalmaya devam edecek ve özellikle uzun vadeli tahviller üzerindeki arz baskısı ortadan kalkmayacak.
Seçim sonuçlarının ikinci önemli etkisi AI ve veri merkezi yatırımları üzerinde görülüyor. Büyük ölçekli yeni projeler giderek daha fazla elektrik üretim kapasitesine, şebeke bağlantılarına ve yerel izin süreçlerine bağımlı hale geliyor. Yüksek gerçekleşme olasılığına sahip elektrik altyapısı projelerinin yaklaşık %80'inin 2027'de Demokrat valilerin yönettiği eyaletlerde bulunması beklenirken, bu oran 2026'da %30'un altındaydı. Bu değişim, veri merkezi projelerinin elektrik maliyetleri, teşvikler ve altyapı kullanımı açısından daha sıkı denetlenmesine neden olabilir.
Ancak burada kritik ayrım yatırımların iptal edilmesi ile ertelenmesi arasında. Elektrik bağlantısını güvence altına almış, izin süreçlerinde ilerlemiş ve uzun vadeli kiracı sözleşmeleri bulunan projeler görece dayanıklı kalabilir. Daha erken aşamadaki yatırımlar ise gecikmeye daha açık. Sermaye harcamalarının zamana yayılması kısa vadeli büyümeyi sınırlayabilir; fakat toplam yatırım hacmini veya AI kaynaklı uzun vadeli verimlilik potansiyelini aynı ölçüde azaltmayabilir. Bu nedenle AI yatırımlarının yavaşlamasını uzun vadeli nötr faizin otomatik olarak düşeceği şeklinde yorumlamak doğru olmayabilir.
ABD 10 yıllık faizindeki son düşüşün önemli bölümü hem politika faizi beklentilerindeki hem de vade primindeki gerilemeden kaynaklanıyor. Son zirvelerinden itibaren 10 yıllık beklenen kısa faiz bileşeni ile term premium yaklaşık 20-25'er baz puan düştü. Böylece son bir ayda faiz eğrisi genelinde 30-40bp seviyesinde bir ralli gerçekleşti. Bu hareketin ardından 10 yıllık Hazine tahvili, uzun vadeli ortalama politika faizinin yaklaşık %3,6 seviyesine gerileyeceğini fiyatlıyor.
Mevcut fiyatlamadaki temel sorun, uzun vadeli politika faizi beklentilerinin ekonomik büyüme görünümüne kıyasla düşük kalması. ABD ekonomisinde nominal GSYH büyümesinin uzun vadede yaklaşık %4 civarında dengelenmesi beklenirken, piyasa iki yıl sonrası için üç yıllık forward kısa faizi %3,66, beş yıl sonrası için beş yıllık forward kısa faizi yalnızca %3,28 seviyesinde fiyatlıyor. Son yıllarda %3,6-4,3 aralığındaki faizlerin ekonomik aktiviteyi belirgin şekilde baskılamadığı dikkate alındığında, uzun vadeli politika faizinin %3,5'in altında istikrar kazanması fazla iyimser olabilir.
Bu nedenle uzun vadeli faizlerde kalıcı bir ralli için değerleme alanı daralmış görünüyor. Fed'in yakın dönemde faizleri yeniden artırması mümkünken piyasanın sonraki yıllar için belirgin gevşeme fiyatlaması, ekonomik aktivitenin beklenenden dirençli kalması halinde yukarı yönlü faiz riskleri yaratıyor. Ancak hisse piyasasındaki kırılganlık nedeniyle kısa vadede term premium daha da daralabilir. Bu nedenle mevcut seviyelerden agresif short duration pozisyonu almak yerine, nötr duration ile daha seçici eğri pozisyonları daha dengeli bir risk-getiri profili sunuyor.
Faiz eğrisinde temel tercih, bir yıl ileri başlangıçlı 2s10s SOFR steepener pozisyonu. Bu işlem, gelecekte iki yıllık ve on yıllık swap faizleri arasındaki farkın açılmasını hedefliyor. Piyasanın bugün fiyatladığı uzun vadeli politika faizi beklentileri düşük kalırken, ileride nötr faiz beklentilerinin yukarı revize edilmesi uzun vadeli swap faizlerini görece daha fazla yükseltebilir. Buna karşılık finansal koşulların sıkılaşması ve riskten kaçışın artması durumunda Fed'in daha ihtiyatlı davranması ön ucu destekleyebilir. Böylece steepener işlemi, doğrudan uzun duration pozisyonuna kıyasla farklı makro senaryolarda daha dayanıklı olabilir.
Para piyasalarında ise yüksek Hazine bonosu arzı, para piyasası fonlarına girişlerin yavaşlaması ve fon yöneticilerinin defansif pozisyonlanması nedeniyle dönemsel baskı bekleniyor. Hazine'nin 2027 ilk çeyrek sonunda daha yüksek nakit bakiyesi hedeflemesi ve gecelik piyasalardaki son sıkılaşma, Fed'in Kasım ortasında aylık yaklaşık 10 milyar dolarlık rezerv yönetimi amaçlı alımlara (RMP) yeniden başlayabileceği beklentisini destekliyor. Bu alımların amacı para piyasası likiditesini ve rezerv düzeylerini yönetmek; doğrudan uzun vadeli faizleri düşürmeye yönelik geleneksel QE ile aynı şekilde değerlendirilmemeli.
Genel sonuç olarak, ABD tahvil piyasasında son bir aylık ralli ekonomik büyümedeki belirgin bir bozulmadan çok enerji fiyatlarının düşmesi, siyasi risklerin yeniden fiyatlanması ve AI yatırımlarına ilişkin belirsizliklerden kaynaklanıyor. Buna karşılık güçlü tüketim, toparlanan istihdam, yüksek nominal gelir artışı ve devam eden büyük bütçe açıkları, uzun vadeli faizlerde kalıcı düşüşü sınırlıyor.


1
8
647
Nöbetçi Finans #44 2 Kasım - 6 Kasım 2026
ABD Bakış , Ekonomik Değişim , AI , Petrol
Yeni haftada küresel piyasaların ana gündemini ABD ara seçimleri, Ekim istihdam raporu, ISM endeksleri ve ABD Hazinesi'nin çeyreklik borçlanma programı (Quarterly Refunding Announcement – QRA) oluşturacak.
Avrupa'da İngiltere, Norveç ve İsveç merkez bankalarının faiz kararları öne çıkarken, Almanya'nın ekonomik aktivite verileri ve Çin PMI göstergeleri yakından izlenecek. Bilanço sezonunda ise Apple, AMD ve Palantir başta olmak üzere teknoloji şirketlerinin sonuçları takip edilecek.
Özellikle ABD ara seçimlerinin Kongre'deki güç dağılımını nasıl değiştireceği, maliye politikası, Hazine tahvil arzı ve doların görünümü açısından haftanın en önemli gelişmelerinden biri olacak.
Pazartesi | 2 Kasım
ABD'de Ekim ISM İmalat Endeksi açıklanacak. Endeksin 54,5'ten 54,8'e yükselmesi bekleniyor. Veri, imalat sektöründeki ekonomik aktivitenin dördüncü çeyreğin başlangıcında gücünü koruyup korumadığını gösterecek.
Aynı gün Fed'in Senior Loan Officer Opinion Survey (SLOOS) anketi yayımlanacak. Bankaların kredi verme standartları ve kredi talebine ilişkin değerlendirmeler, finansal koşulların sıkılığı ve para politikasının reel ekonomiye aktarımı açısından önem taşıyor.
Avrupa'da Almanya'nın Eylül perakende satışları açıklanacak.
Asya'da Çin'in Ekim özel sektör imalat PMI verisi takip edilecek.
Salı | 3 Kasım
Haftanın en önemli siyasi gelişmesi olan ABD ara seçimleri gerçekleştirilecek. Temsilciler Meclisi'nin tamamı ve Senato'daki sandalyelerin yaklaşık üçte biri için yapılacak seçimler, Kongre'deki güç dengesini belirleyecek.
Seçim sonuçları, özellikle 2027 maliye politikası, kamu harcamaları, borçlanma ihtiyacı ve borç tavanı tartışmaları açısından yakından takip edilecek. Kongre'de bölünmüş bir yönetim oluşması durumunda yeni mali teşviklerin hayata geçirilmesi zorlaşabilirken, borç tavanı ve bütçe müzakereleri yeniden piyasa gündemine gelebilir.
ABD'de Eylül JOLTS açık iş pozisyonları açıklanacak. Veri, iş gücü talebindeki değişimi değerlendirmek açısından önemli olacak.
Avustralya'da RBA faiz kararı açıklanacak. Beklenti, politika faizinin sabit bırakılması yönünde.
Çarşamba | 4 Kasım
ABD'de Ekim ADP özel sektör istihdamı ve ISM Hizmet Endeksi açıklanacak.
ISM Hizmet Endeksi'nin 54,9'dan 55,1'e yükselmesi bekleniyor. İmalat sektörünün ardından hizmetler tarafında da ekonomik aktivitenin güçlü kalması, ABD ekonomisinin büyüme görünümü açısından önemli bir sinyal olacak.
Günün diğer önemli gelişmesi ABD Hazinesi'nin çeyreklik borçlanma programını (QRA) açıklaması olacak.
Hazine'nin önümüzdeki dönemde gerçekleştireceği kuponlu tahvil ihraçlarının büyüklüğü, vade dağılımı ve olası arz değişiklikleri özellikle 2–7 yıl vadeli tahviller ile 10–30 yıl vadeli tahvillerin göreli performansı açısından yakından izlenecek.
Borçlanma kompozisyonundaki değişiklikler, getiri eğrisinin eğimi, term premium ve uzun vadeli tahvil faizleri üzerinde etkili olabilir.
Avrupa'da İsveç Merkez Bankası (Riksbank) faiz kararı ve Euro Bölgesi Ekim TÜFE verisi açıklanacak.
Çin'de ise Ekim özel sektör hizmet PMI takip edilecek.
Perşembe | 5 Kasım
Avrupa'da İngiltere Merkez Bankası (BoE) faiz kararı haftanın en önemli gelişmesi olacak.
Beklenti, BoE'nin politika faizini 25 baz puan artırarak %4,00 seviyesine yükseltmesi yönünde. Bu kararın gerçekleşmesi durumunda, İngiltere'de 2023 yılından bu yana ilk faiz artırımı yapılmış olacak.
Karar metni ve Para Politikası Kurulu'nun oy dağılımı, enflasyonla mücadele ve sonraki faiz adımlarına ilişkin beklentiler açısından yakından takip edilecek.
Aynı gün Norveç Merkez Bankası (Norges Bank) da faiz kararını açıklayacak.
ABD'de üçüncü çeyrek verimlilik verileri açıklanacak. İş gücü verimliliği ve birim iş gücü maliyetleri, ücret artışlarının enflasyon üzerindeki etkisini değerlendirmek açısından önem taşıyor.
Japonya'da Eylül ücret verileri takip edilecek.
Cuma | 6 Kasım
Haftanın en kritik ekonomik verisi olan ABD Ekim istihdam raporu açıklanacak.
Beklentiler:
Tarım dışı istihdam: +55 bin (önceki +29 bin)
İşsizlik oranı: %4,2 (önceki %4,2)
Ortalama saatlik kazançlar: Aylık %0,3 (önceki %0,1)
İstihdam artışının 29 binden 55 bine yükselmesi beklense de bu seviye iş gücü piyasasında sınırlı istihdam yaratımına işaret ediyor. Buna karşılık ücret artışının %0,1'den %0,3'e hızlanması, hizmet enflasyonu açısından dikkatle izlenecek.
Aynı gün Michigan Üniversitesi Kasım ayı öncü tüketici güven endeksi açıklanacak. Endeksin 48,0'dan 45,7'ye gerilemesi bekleniyor.
Avrupa'da Almanya'nın Eylül sanayi üretimi yayımlanacak. Veri, hafta boyunca açıklanan perakende satışlar ve fabrika siparişleriyle birlikte Almanya ekonomisinin büyüme görünümüne ilişkin daha kapsamlı bir tablo sunacak.
Diğer Önemli Gelişmeler
Hafta öncesinde Çin'in Ekim resmi PMI verileri cumartesi günü açıklanacak. Veriler, özel sektör PMI göstergeleriyle birlikte Çin ekonomisinin dördüncü çeyreğe nasıl başladığını değerlendirmek açısından önemli olacak.
Pazar günü ise OPEC+ üretici ülkeleri, üretim politikasını değerlendirmek üzere bir araya gelecek. Üretim hedeflerine ilişkin olası değişiklikler, petrol fiyatları ve küresel enflasyon beklentileri üzerinden piyasalara yansıyabilir.

2
13
1,646
Petrol
Petrol piyasasında ana tema, fiyatların temel arz-talep dengesinin ima ettiği seviyelerin yaklaşık 20 dolar/varil üzerinde işlem görmesi ve bu farkın büyük ölçüde jeopolitik risk priminden kaynaklanması. ABD-İran geriliminin yeniden tırmanma ihtimali kısa vadede petrol fiyatlarını desteklerken, Orta Doğu'dan ihracat akışlarının beklenenden dirençli kalması ve küresel stok kayıplarının yavaşlaması orta vadede aşağı yönlü riskleri artırıyor. Bu nedenle kısa vadede yeni bir yükseliş ihtimali bulunsa da 2027 için fiyatlarda düşüş senaryosu daha güçlü görünüyor.
Brent petrolündeki jeopolitik risk primi yaklaşık 21-23 dolar/varil seviyesinde. Haziran ayında Brent ortalama 84 dolar/varilden işlem görürken küresel petrol piyasası yaklaşık dengedeydi. Haziran-eylül arasında gözlenen stokların 174 milyon varil azalması, günlük yaklaşık 1,9 milyon varillik arz açığına işaret ediyor. Tarihsel arz-talep ve fiyat ilişkisi üzerinden hesaplandığında bu gelişme Brent için 91-93 dolar/varil civarında bir temel değer ima ediyor. Buna karşılık Aralık 2026 vadeli Brent kontratının 114 dolar civarında işlem görmesi, fiyatın yaklaşık 21-23 dolarlık bölümünün jeopolitik belirsizlikle açıklanabileceğini düşündürüyor.
Bu ayrışma önem taşıyor çünkü petrol fiyatlarındaki yükselişin tamamı gerçekleşmiş fiziki arz kaybından kaynaklanmıyor. Eylül ayında küresel gözlenen petrol ve petrol ürünü stokları yalnızca 10 milyon varil geriledi. Haziranda ise 21 milyon varillik artış görülmüştü. Bu iki ay piyasada yaklaşık dengeli bir arz-talep görünümüne işaret ederken, çatışmanın diğer aylarında ortalama stok kaybı 105 milyon varil, günlük arz açığı ise yaklaşık 3,5 milyon varil seviyesindeydi. Buna rağmen Brent fiyatı haziranda ortalama 84 dolar, eylülde 102 dolar, ekimde ise 107 dolar oldu. Fiziki dengedeki iyileşmeye rağmen fiyatların yükselmesi, jeopolitik risk priminin giderek daha belirleyici hale geldiğini gösteriyor.
Orta Doğu'dan petrol ihracatı saldırılara rağmen güçlü kalmaya devam ediyor. Eylül sonunda tanker saldırılarının artması ve ekim ortasında geçici akış kayıpları yaşanması, Hürmüz ve alternatif ihracat rotalarına ilişkin endişeleri yükseltti. Ancak ekim ayının sonuna doğru ihracat akışları toparlandı. Orta Doğu'dan bütün güzergâhlar üzerinden yapılan toplam petrol ihracatındaki ortalama düşüş günlük 1 milyon varilin altında kaldı. Bu durum, tanker saldırılarının artmasının otomatik olarak kalıcı bir arz kesintisine dönüşmediğini gösteriyor.
Bununla birlikte kısa vadeli yukarı yönlü riskler hâlâ önemli. ABD-İran geriliminin yeniden tırmanması ve İran'ın karşılık vermesi temel senaryo olarak değerlendiriliyor. Brent'in 130 dolar/varile yaklaşması için ise iki gelişmeden en az birinin gerçekleşmesi gerekiyor: İran'ın Hürmüz üzerindeki kontrolünü artırarak bölgesel petrol ihracatını kalıcı biçimde azaltması veya petrol üretim, işleme ve taşıma altyapısında uzun süreli hasar meydana gelmesi. Özellikle Suudi Arabistan'ın Doğu-Batı boru hattı ve Yanbu limanı gibi Hürmüz'e alternatif güzergâhların hedef alınması, petrol arzına ilişkin riskleri büyütebilir.
Geçmiş saldırılar ise petrol altyapısının beklenenden hızlı toparlanabildiğini gösteriyor. Eylül ayında Suudi Arabistan'ın Doğu-Batı boru hattına yönelik saldırılar sonrasında onarım süresinin başlangıçta altı hafta olacağı düşünülürken, operasyonlar yaklaşık üç haftada normale döndü. Buna karşılık LNG altyapısında tablo farklı. Katar'daki Ras Laffan tesislerinde özel üretim ekipmanların zarar görmesi nedeniyle onarım süresinin 3-5 yıla uzayabileceği değerlendiriliyor. Bu nedenle petrol fiyatlarında kalıcı bir arz şoku oluşması için yalnızca saldırıların yoğunlaşması değil, onarımı zor kritik altyapının zarar görmesi gerekiyor.
Ham petrol arzı ile rafine ürün arzı arasındaki ayrışma, piyasanın en önemli yapısal sorunlarından biri. Mart-eylül döneminde küresel rafineri işleme hacmi geçen yılın aynı dönemine göre yaklaşık 4,7 milyon varil/gün azaldı. Düşüş özellikle Orta Doğu ve Çin'de yoğunlaştı. Buna karşılık Kuzeybatı Avrupa'da kompleks rafineri crack spreadleri 2025 seviyelerinin yaklaşık 24 dolar/varil üzerine çıktı. Yani ham petrol akışları görece dirençli kalırken rafineri kapasitesindeki aksama benzin, dizel ve diğer petrol ürünlerinde arz sıkışıklığı yaratıyor.
Tanker navlunları da bu baskıyı güçlendiriyor. Riskli deniz güzergâhlarından kaçınmak için rotaların uzaması ve gemiden gemiye transfer işlemlerinin yaygınlaşması, kullanılabilir tanker kapasitesini azaltıyor. Bazı gemiler Hürmüz geçişini üstlenirken diğerleri açık deniz taşımacılığına yöneliyor. Bu yapı, petrol ihracatının devam etmesini sağlasa da taşıma maliyetlerini yüksek tutuyor. Yüksek navlun maliyetleri rafineri marjlarını baskılarken, düşük rafineri üretimi rafine ürün fiyatlarını yukarı çekiyor. Böylece ham petrol arzı normalleşse bile dizel ve jet yakıtı gibi ürünlerde fiyat baskısı daha uzun sürebilir.
Çin tarafında da benzer bir mekanizma görülüyor. Yüksek tanker maliyetleri ve özellikle dizel fiyatlarındaki düzenlemeler, bağımsız rafinerilerin kârlılığını zayıflatıyor. Ekim ayında bazı bağımsız rafinerilerin marjları yeniden negatife dönerken kapasite kullanım oranları geriledi. Bu durum Çin'in ham petrol ithalatını sınırlıyor. Ancak rafineri marjlarının toparlanması halinde Çin'in ithalatını artırabilecek önemli bir alan bulunuyor. Dolayısıyla Çin talebinde olası toparlanma, petrol fiyatları açısından yukarı yönlü karşı risk oluşturuyor.
2027'de petrol piyasasının yeniden arz fazlasına geçmesi bekleniyor. Jeopolitik gerilimin azalması ve ihracat güvenliğinin güçlenmesi halinde küresel arz-talep dengesi, kesinti düzeltmesi yapılmadan önce yaklaşık 4 milyon varil/gün fazla gösterebilir. Hava koşulları, teknik aksaklıklar, bakım çalışmaları ve diğer planlanmamış üretim kayıpları hesaba katıldığında ise gerçekleşen arz fazlasının yaklaşık 2 milyon varil/gün olması bekleniyor. Tarihsel olarak savaş ve yaptırımlar dışındaki planlanmamış arz kesintileri ortalama 2,3 milyon varil/gün seviyesinde gerçekleşmiş durumda.
Ancak arz fazlasına geçiş petrol fiyatlarının hemen temel değerine dönmesini gerektirmeyebilir. Şubat ayından bu yana küresel gözlenen petrol stokları yaklaşık 520 milyon varil azaldı. Günlük 2 milyon varillik fazla oluşması halinde bu kaybın telafi edilmesi yaklaşık iki ila üç çeyrek sürebilir. Bu nedenle diplomatik normalleşmenin ilk etkisi jeopolitik risk priminin çözülmesi olurken, stokların yeniden birikmesi fiyatlarda daha kalıcı bir düşüş yaratabilir.
Fiyat patikasının temel varsayımı, 2027 boyunca jeopolitik risk priminin azalması ve fiziki piyasada arz fazlasının belirginleşmesi. Bu çerçevede Brent'in 2027 ilk çeyrekte 90 dolardan yılın ikinci yarısında 70 dolara gerilemesi bekleniyor. Ancak bu süreçte tanker maliyetleri ve rafine ürün sıkışıklığı devam ederse ham petrol fiyatlarının temel değere dönüşü gecikebilir.
2027 petrol piyasasında üç olası senaryo
Yukarı yönlü : Kalıcı altyapı hasarı veya ihracat kesintileri Brent'i 130 dolar/varile yaklaştırabilir.
Temel senaryo : Gerilimin azalması ve yaklaşık 2 milyon varil/gün arz fazlası ile Brent ikinci yarıda 70 dolar/varile gerileyebilir.
Uzayan statüko : İhracatın devam etmesine rağmen yüksek tanker ve rafineri maliyetleri, fiyatların uzun süre yüksek kalmasına neden olabilir.
Genel sonuç olarak, petrol piyasasındaki mevcut fiyatlamanın önemli bir bölümü gerçekleşmiş arz kaybından ziyade gelecekte yaşanabilecek kesintilerin riskini yansıtıyor. Eylül ayında stokların dengelenmesi, Orta Doğu ihracatının toparlanması ve petrol altyapısının geçmiş saldırılardan hızlı çıkabilmesi, mevcut fiyatların temel değerlerle açıklanmasını zorlaştırıyor. Kısa vadede yeniden askeri tırmanma fiyatları yüksek tutabilir; ancak kalıcı altyapı kayıpları oluşmaz ve diplomatik normalleşme sağlanırsa 2027'de günlük yaklaşık 2 milyon varillik arz fazlası ve Brent'in 70 dolar/varile gerilemesi güçlü bir senaryo haline geliyor. Bu nedenle petrol piyasasında riskler kısa vadede yukarı yönlü olsa da orta vadeli risk-getiri dengesi aşağı yönlü fiyat hareketlerine daha açık görünüyor.


1
5
495

😅 güle güle her şey için teşekkürler

I have just informed my colleagues that I will step down as @ECB President on 7 February 2027.
It has been a source of great pride to serve this institution.
I thank all of those who have supported me on this journey over the past seven years.
4
1,134