

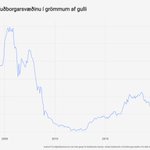




Mér hefur lengi þótt framsetning EconomyApp á rekstrarreikningi fyrirtækja mjög áhugaverð. Var því að prófa að setja svipaða framsetningu upp fyrir rekstur Félagsbústaða, einstaklega áhugaverður rekstur núna eins og síðustu ár.

Pálmar Gíslason retweeted

Toyota Corolla '98 - Vel við haldið.
Ræðan mín á Viðskiptaþingi @vidskiptarad á fimmtudaginn.
Takk fyrir mig @vidskiptarad / @svanhildurholm / @gunnarulfars / @JonJKarlsson og kó
youtube.com/watch?v=lZAWu9LE…

Það hefur eitthvað verið rætt um hlutdeildarlánin og þá hvort þau séu að valda því að vísitala íbúðaverðs sé að hækka meira en hún ætti að vera að gera. Tók saman smá greiningu til að reyna að svara þeirri spurningu, sem er hægt að lesa hér:
linkedin.com/posts/palmar-gi…

Tók saman hvernig skjálftavirknin hefur þróast í kringum Grindavík í þessum mánuði, út frá þeim gögnum sem eru aðgengileg á netinu. Myndbandið spilast hægar þegar margir skjálftar mælast, svakalegt hvernig skjálftarnir ferðast í gegnum Grindavík í gær og í fyrradag.
Fjármálaráðuneytið komið með lausnina á verðbólgunni: visir.is/g/20232485321d/vilj… .
Lækka eitt, hækka annað en útaf samsetningu verðbólgunnar, þá hefur þetta "engin" áhrif á verðbólguna.
En afhverju að hætta þarna?

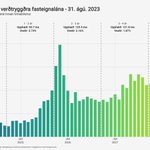
Á næstu 12 mánuðum detta um 180ma af óverðtryggðum lánum af föstum vöxtum sem eru að meðaltali 4.47%. Næstu 12 mánuðir eftir það verða það 340ma. Tók saman hvernig þróunin hefur verið síðustu tvö og hálft ár út frá gögnum Seðlabankans📽️
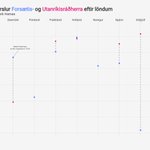
Nýjar verðbólgutölur í dag, og í stað þess að setja inn myndir sem sýna hvaða liðir hækka og lækka milli mánaða, þá setti ég upp tvö mælaborð sem sýna verðbólguna á Íslandi:
Undirliðir vísitölu neysluverðs: superset.makro.is/superset/d…

Hitt mælaborðið er samanburður á undirliðum við Danmörk og Noreg: superset.makro.is/superset/d…
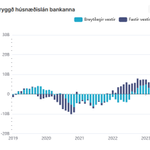
Bankarnir lánuðu tæplega 16ma verðtryggt til íbúðakaupa í Júlí, og hefur ekki verið svona mikið síðan amk 2013. Það er vonandi að megnið af þessu sé ekki vegna hlutdeildarlána með 5% útborgun.

Seðlabankinn birti gögn frá bankakerfinu í dag, spurning hvort peningamagn sé búið að toppa í bili og nái nýju jafnvægi núna. Neyslulán og bílalán til heimilana rétt rúmir 2.5ma í apríl, væntanlega allt á um 10-15% vöxtum.


Tók saman ársreikninga síðustu 10 ára fyrir A-hluta sveitarfélagana á höfuðborgarsvæðinu. Á þessari vefslóð getur þú borið saman sveitarfélögin: palmargisla.is/articles/capi…

Ný húsnæðislán banka og lífeyrissjóða til heimila voru um 9.4ma í mars, sem er örlítil hækkun frá febrúar mælingunni. Lífeyrissjóðir bættu við sig 3.9ma af óverðtryggðum húsnæðislánum, á sama tíma voru óverðtryggð húsnæðislán greidd upp um 2.9ma hjá bönkunum.

Þrátt fyrir þessa uppgreiðslu á húsnæðislánum hjá bönkunum, þá jókst óverðtryggð lántaka heimila hjá bönkum. Ástæður þess eru að ný lántaka vegna bílalána og annarra neyslulána hefur haldist há, og virðast stýrivaxtahækkanir hafa lítil áhrif á þá lántöku.


Fyrir þá sem hafa áhuga á að lesa greinina, þá er hún líka á linkedin: linkedin.com/pulse/hva%C3%B0…


🧵
Mjög áhugaverð grein. Það er ljóst að fasteignamarkaðurinn þarf að leita nýs jafnvægis og það gerist ekki síst með því að fólk skiptir í verðtryggðu lánin sem Seðlabankinn var farinn að gera sér vonir um að losna við.
vb.is/frettir/fasteignaverd-…