

Teknoloji Hisseleri 🚀 Yapay Zeka ile Yatırım Araştırmaları 🧐📈
Joined August 2023
- Tweets1.9K
- Following376
- Followers7.6K
- Likes13K




Pinned Tweet
Burada yer alan bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri , mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Bu sayfada yazılanlar sadece kişisel görüşlerdir. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle bu hesapta yer alan bilgi ve yazılara dayanarak yatırım yapılmamalıdır.
$FRVO 7/24 kesintisiz elektrik üretimiyle ilerleyen yıllarda pazarda söz sahibi olabilir.
Şirketin ilerlemesini takip etmek önemli.

$PLTR rekor bir çeyrek açıkladı ama hisse yine de düştü. Piyasa sebep olarak Total Contract Value (TCV) metriğini görüyor.
Gelir yıllık %96 büyüdü,
ABD ticari gelir %148 arttı,
Şirket tarihinde ilk kez ticari gelirler kamu gelirlerini geçti.
Buna karşılık toplam TCV %6 büyüdü, ABD ticari TCV büyümesi de Q2'deki %153'ten %11'e indi.
Bence bu tablo panik gerektirmiyor çünkü TCV doğası gereği dalgalı bir metrik ve tek bir çeyrekten sonuç çıkarılmaz. Son 12 ayın ABD ticari TCV'si hala %62 büyüyor ve Net Dollar Retention %165'e çıktı. Yani mevcut müşteriler harcamalarını hızla artırıyor ve bu genişlemenin büyük kısmı yeni bir büyük sözleşme olarak TCV'ye yansımıyor.
Bir de sözleşme süresi meselesi var. Müşteri yıllık harcamasını hiç değiştirmeden 3 yıllık yerine 1 yıllık sözleşme imzalarsa TCV üçte bire düşer ama gelir aynı kalır. Şirket bunu teyit etmedi ancak AI dönüşümünde müşterilerin uzun vadeye bağlanmak istememesi bana mantıklı geliyor.
CFO earning call’da bu konuya da değindi.
Bu çeyrekte imzalanan birçok büyük (8 haneli) Sovereign AI anlaşmasının normalden daha kısa süreli. Müşteriler “önce deneyelim, hemen başlayalım” diyerek kısa sözleşmelerle girdikleri için toplam TCV rakamı düşük kaldı. Oysa gelir hızlı büyüyor çünkü kısa sözleşmeler daha hızlı faturalandırılıyor ve gelir olarak tanınıyor.
Bu durumun geçici olduğunu düşünüyorlar. Sovereign AI henüz çok yeni olduğu için müşteriler önce kısa süreli ve daha temkinli başlıyor. Değer gördükçe bu anlaşmaların daha uzun süreli ve daha büyük anlaşmalara dönüşmesini bekliyorlar. Yani TCV’nin ilerleyen çeyreklerde toparlanması gerektiğini söylüyorlar.
Q4'te piyasanın bakacağı en önemli metriklerden biri bu olacak. TCV toparlanırsa bu çeyrek bir dalgalanma olarak unutulur ama iki çeyrek üst üste zayıf gelirse o zaman ciddi bir sinyalden söz edebiliriz. TCV yine düşer, gelir yine artmaya devam ederse piyasa sorgulamayı bırakır.
Piyasa geleceği fiyatlar, bugünden TCV’de düşüş gördüğü için satışa geçti.
Şunu da belirtmek lazım, Alex Karp ticari segmentin sadece tek başına 2028’de $15B run rate’e ulaşacağını söyledi.
Bu şirketi satmak, elden çıkarmak bu sonuçlarla pek mümkün değil. Ama planımı bozmayacağım, 210-220 seviyelerinden %50 kar alma planım devam ediyor.

Rakamlar çeyreği anlatır, earning call ise geleceği.
$TEM bu çeyrek $411M gelir var: %74'ü diagnostics, %26'sı data & applications’tan geliyor. Data & apps YoY %33, onkoloji test hacmi %32 büyüyor.
Asıl ilginç olan ise earning call.
1-Pharma artık veriyi indirmiyor, Tempus’un içinde model eğitiyor. Bu bana $PLTR'in ontolojisini hatırlatıyor.
Görseldeki kısım call’un en çarpıcı anlarından biri diyebilirim. Müşteriler Lens platformuna bağlı 32–64 GPU’luk kümeleri 3 yıllığına kiralıyor. Eğitilen model ya Tempus’ta kalıyor ya da dışarı çıkarmak için ücret ödeniyor.
Lefkofsky’nin ifadesiyle "from not sticky to crazy sticky”.
Tempus veri satıcısından veri + compute platformuna dönüşmeye başladığını gösteriyor.
2-Veri, diagnostics’e bağımlı değil ve bu şirketin en güçlü moat'ı.
Tempus’taki 50M hastanın %80'inden fazlası onkoloji dışında. Onkoloji hastalarının da %80'inden fazlasını Tempus sekanslamamış. Veri 8.000+ sağlayıcıdan, farklı kanallardan akıyor. Toplam 600 PB’ı geçmiş, sadece son çeyrekte +50 PB eklenmiş.
CFO’ya göre 2027–2029 büyümesi büyük ölçüde şimdiden kontrat altında. Lefkofsky’nin şu cümlesi de güçlü: “Bu büyüklükte tek bir anlaşma yapsak yeterdi, bu yıl üç tane imzaladık.”
"Tempus pahalı bir lab şirketi" söylemlerine en güçlü cevap bu. Moat'ın kendisi burada.
3- MRD’de disiplin devam ediyor.
Personalis şu an test başına zarar ediyor. Lefkofsky, birim ekonomisi düzelmeden satış ekibinin tamamını devreye sokmayacaklarını açıkça söyledi. Beklenen eşik 2027 ortası. Kısa vadede yavaş ama nakit yakarak büyümeye oynamayan bir kurucu var.
4-Lefkofsky’nin en cesur iddiası:
“Birden fazla test kategorisinde 1 veya 2 numara olan başka şirket yok.”
Tempus solid tümör, kan testi ve kalıtsal testte zaten zirvede. Sıradaki hedef MRD, yani kanserin geri dönüşünü kanda erken yakalayan test. Bu pazarın bugünkü lideri Natera. Tempus geçmişte solid tümörde Foundation Medicine’i yakalamıştı, şimdi aynısını MRD’de yapmak istiyor.
Ama Natera’nın MRD’deki önü, Foundation’ın o dönemki önünden çok daha derin.
5- Hatayı kabul edebilen bir kurucu.
Klinik deney eşleştirme marketplace’inin milyar dolarlık bir işe dönüşmeyeceğini açıkça söylediler. CRO işinden de bilinçli olarak çekiliyorlar.
Hatayı kabul etmek ve odak daraltmak, çoğu kurucunun yapamadığı, açıkça söylemediği bir şey.
6-Onkoloji dışına ilk büyük adım.
BMS + Pathos anlaşmasıyla yarım milyon hastalık bir Alzheimer veri seti kuruluyor. Veri işinin onkoloji dışında da ölçeklenebileceğinin ilk kanıtı olarak gösterilebilir.
Devam.


Tek zararda olduğum hisse: $TEM
🔴 %18
Ama yine almaya devam ediyorum. Şu anki değeriyle hisse ucuz kaldı ve yapay zekadaki en büyük devrimlerden biri sağlık sektöründe olacak.
Tempus AI:
-Founder led, güçlü yönetim kadrosu
-Kopyalanamaz tech moat
-Kişiselleştirilmiş tıp tedavisi
-İlaç keşfinde multimodal veri
-Gelir çeşitlendirmesi
-Büyük şirketlerle iş birlikleri
2 önemli gelişme var:
$TEM ve $BMY arasında bugün genişleyen iş birliği, klinik araştırmalarda başarı şansını artırmak için Tempus’un yapay zeka, veri ve teknoloji platformunu kullanmayı kapsıyor.
Tempus yapay zeka ile doğru hasta seçimi yapıp klinik deneme tasarımlarını optimize edecek. 500 PB üzerinde gerçek dünya onkoloji ve nöroloji verileriyle daha güçlü içgörüler sağlayacak. Ayrıca bu yetkinlikleri Bristol Myers Squibb’in birden fazla programında ölçeklenebilir ve tekrar kullanılabilir bir platform üzerinden sunacak.
Diğer önemli gelişme ise:
Medicare’in NeXT Personal MRD testi için verdiği geri ödeme onayı.
Tempus’un onkoloji pazarındaki ticari gücünü pekiştiren stratejik bir dönüm noktası olduğunu düşünüyorum. Tempus bu geri ödeme onaylarını beklediği için satış gücünün %100’ünü kullanmıyor.
Personalis ile olan iş birliği sayesinde bu testi sunan Tempus, hem hasta erişimini genişletiyor hem de veri odaklı kişiselleştirilmiş tedavi vizyonunu ölçeklenebilir bir büyüme modeline dönüştürüyor. Finansal olarak etkisi de büyük olur.
Bugün bile ufak bir sağlık sorunu yaşadığımızda hemen yapay zekaya danışıyoruz. Doktora gitsek bile %100 güvenmiyoruz ve bunu yapıyoruz.
Yapay zekanın sağlık sektörünü değiştireceğini düşünüyorsan, doğru yerdesin.
Sadece sabır.

Ben ekonomist değilim, savaş uzmanı hiç değilim, sadece teknolojiyi takip eden biriyim.
Ancak son dönemde ABD ara seçimlerinden sonra piyasaların felakete sürükleneceği haberlerini çok görüyorum ve kendi okumamı paylaşmak istedim.
Tahmin piyasaları Meclis'in demokratlara geçmesini %90'ın üzerinde, senatonun geçmesini ise yaklaşık %70 olasılıkla fiyatlıyor. Yani Trump'ın koltuk kaybetmesi sürpriz olmaz ve bu büyük ölçüde zaten fiyatlarda.
Savaş endişesini küçümsemiyorum, çünkü Trump seçim sonrası İran'a yönelik saldırıların artabileceğini kendisi söyledi. Seçim öncesindeki frenin sebebi de piyasa değil seçimdi ve bu kısıt yarın kalkıyor.
Ama felaket senaryosunun gözden kaçırdığı bir şey var. Fed Eylül'de 2023'ten beri ilk kez faiz artırdı, piyasa Aralık'ta bir artış daha fiyatlıyor ve 10 yıllık tahvil faizi son aylarda %5'in üzerini gördü. Bu ortamda savaşın piyasaya etkisi petrol, enflasyon ve tahvil faizi zinciri üzerinden geliyor.
Trump'ın en çok hissettiği acı da borsadan çok tahvil piyasası. Nisan 2025'te gümrük tarifelerinden geri adım atmasının ardında da birçok yorumcuya göre tahvil faizlerindeki sert yükseliş vardı.
Bu yüzden seçim sonrası bir tırmanma görebiliriz ama bunun uzun ve kontrolsüz bir felakete dönüşeceğini düşünmüyorum, çünkü tahvil piyasası Trump'ın geri adım attığı nadir alanlardan biri.
Yine de bu sadece benim okumam ve yanılıyor olabilirim.
Uzun vadeli bir teknoloji yatırımcısı olarak benim için kısa vadeli başlıklar her zaman geçici oluyor ve bunları hiçbir zaman tam olarak tahmin edemiyorum. Yapabileceğim tek şey yatırım yaptığım şirketleri gerçekten tanımak, ürününü, müşterisini ve rekabet avantajını anlamak ve tezim bozulmadığı sürece gürültüye göre değil iş performansına göre karar vermek.
Bu tarz başlıklar gelir geçer ama güçlü bir şirketin yıllar içinde inşa ettiği moat her zaman kalır.
$AUR bilanço benim için hayal kırıklığı oldu ancak şu an için kabul edilebilir.
200 sürücüsüz kamyon hedefi üretimdeki sorunlar nedeniyle yıl sonundan Şubat sonuna ertelendi.
Tarafsız bir şekilde inceledim.
Olumlu yönler:
- Gecikme teknolojiden değil, tedarikten. Bazı kablo demetleri kaliteyi tutturamamış, tedarikçiyi değiştirmişler. Can sıkıcı ama sağlıksız bir şey değil. Yönetim, haftada 20 kamyonun önünde artık ciddi bir engel görmüyor.
- Sorun Aurora'nın kendi donanımı değil. Fabrinet kitleri yetiştiriyor, yavaş kalan ise Roush’ta Aurora Driver’ın kamyonlara montajı. Yani Aurora'nın kendi işi aksamıyor, üretim gecikmiş
- Talep gerçek, 200 kamyon imzalı anlaşmalı. 500'lük TaaS filosu da neredeyse dolmuş.
- DaaS anlaşmaları sandığımdan daha ileri. 1.000 kamyonun fiyatı ve adedi konuşulmuş bitmiş, geriye bakım ve servis gibi detaylar kalmış.
- 2027 yılında 1000 sürücüsüz kamyon hedefi korunmuş, bu iyi haber.
- 2030 hedefi abartı değil. 30K kamyon kümülatif bir hedef. ABD'de yılda 250 bin kamyon üretildiğini düşünürsek fena bir pay değil.
- Regülasyon olumlu ilerliyor. İki parti de destekliyor, federal düzenleme konusunda iyimserler.
Olumsuz yönler:
- Hisse sulanması kaçınılmaz ve devam edecek. İlk 9 ayda ATM ile $270M toplandı. Son çeyrekte bunun bir kısmı RSU vergilerine gitmiş. $1B'lık kasa, çeyrekte $250M'lık yakımla, 2028'deki pozitif FCF hedefine ek sermaye olmadan ulaşmakta zorlanır. Morgan Stanley'nin notuna göre yönetim runway'i açıkça tekrarlamadı.
- Ticari ölçek kaydı ve gelir rehberi düştü.
- 2027 rampası dikleşti. 200'den 1.000'in üzerine tek yılda çıkmak gerekiyor. Roush entegrasyonu yeni darboğaz ve henüz kanıtlanmadı.
- DaaS için MOU henüz tamamlanmış bir kontrat değil. Şartlar ne kadar ilerlemiş olsa da gerçek imza yok.
- Daimler masada değil: Urmson ilgi var diyor ancak anlaşma yok. ABD'nin en büyük kamyon üreticisi şimdilik dışarıda.
- Birim ekonomide teyit eksiği var. Investor Day'deki mil başı maliyet hesabı müşteri tarafı maliyetleri dışlamıştı. İhmal edilebilir iddiası henüz verilerle doğrulanmadı.
- Bilmediğimiz yeni bir şey yok, açıklanmadı. Görünen o ki tedarik ve üretimdeki bu gecikme yönetimin de baya canını sıkmış.
Benim görüşlerim:
Yönetim ekibi bu işi yapmak için var. Üretim ve tedarikte yaşanılabilecek sorunları önceden tahmin etmek için orada oturuyorlar. O nedenle bu gecikme için kendilerini sorgulamalılar.
Ben yatırımcı olarak bunu sorgular, buna bakarım.
Özellikle DaaS detayları ve darboğazın Aurora'nın teknolojisi olmaması tezimin bozulmadığını doğruluyor. Ama değerleme tarafındaki asıl soru değişmedi. Şirket ölçeklenene kadar hissedar ne kadar sulanacak?
Önümüzdeki 4 ayın üç belirleyicisi şunlar ve bunları takip edeceğim:
1-Aralık'ta haftada 20 kamyon
2-Şubat'ta 200 kamyon
3- İlk DaaS kontratının imzalanması
Eğer bunlar gerçekleşmezse şirketteki pozisyonlarımı gözden geçirme zamanım gelmiş demektir.
Hiçbir hisseye aşık değilim, mantığıma uymuyorsa, tezim bozulursa zararda da olsam satar çıkarım.

Aurora is at an inflection point on the path to commercial scale. In our Q3 Business Review, CEO Chris Urmson covers:
→ 20+ driverless trucks already built and coming into the fleet
→ 10 driverless customers, incl. 2 DaaS MOUs together for 1,000 trucks
→ Roush: 20 trucks/week by early Dec
→ Weigh stations, checkpoints, + a 5-year beacon exemption
$AUR Watch full video: bit.ly/4kl9i9y

Önümüzdeki 2-3 yıl en çok para kazandıracak sektörlerden birinin sağlık olacağını düşünüyorum.
O yüzden $TEM benim birinci tercihim ve 1 yıldır pozisyonumu artırıyorum.
Verebileceğim tek tavsiye; sağlık alanında iyi şirketleri bulup yatırım yapmak olur.
Yanılabiliriz evet ancak şu anki gidişat bunu gösteriyor. Farklı durumlar oluşursa da tezimi tekrar değerlendiririm.
Neden sağlığın Palantir'i $TEM olacak?
Palantir'i Palantir yapan şey aslında yazılımı değil; kimsenin kopyalayamadığı veri katmanı, bu verinin müşterinin günlük iş akışına gömülmesi ve karar verme sürecinde ontoloji ile her verinin birbiriyle konuşması.
Bu üçlü kombinasyon Palantir'i bir yazılım şirketi olmaktan çıkarıp koca bir sektörün işletim sistemine dönüştürdü. Bugün aynı oyun sağlık sektöründe oynanıyor ve elindeki kartlar en güçlü olan şirket Tempus AI.
Tempus'un elinde 500+ PB çok modlu klinik ve moleküler veri, 45 milyon hasta kaydı ve 9.000'den fazla sağlık kurumu var. Her yeni test bu veriyi daha da derinleştiriyor, yani veri büyüdükçe AI daha iyi oluyor, testler daha doğru hale geliyor, daha çok doktor adapte ediyor ve döngü kendini besliyor.
Bu, Palantir'in ontoloji katmanının sağlıktaki birebir karşılığı: rakibin parayla bile bir gecede inşa edemeyeceği bir varlık. Ve asıl mesele şu: LLM'ler hızla commodity'leşirken (herkes aynı modellere erişince modeller birbirine yakınsıyor), geriye tek gerçek farklılaştırıcı kalıyor; benzersiz, sahipli veri.
İşte Tempus'un oturduğu yer tam olarak orası.
Tempus, doktorun EHR sistemine gömülü AI copilot'ı (Hub/Tempus One) sayesinde tıpkı Palantir gibi bir kez girdiği kurumdan çıkması imkansız hale geliyor. (en iyi 20 biyofarma şirketinden 19'u zaten Lens platformunda)
Üstüne ARPA-H seçilmesi ve arka arkaya gelen FDA onayları, Palantir'in devlet DNA'sının sağlıktaki validasyon karşılığını oluşturuyor.
İş modeli de iki taraflı çalışıyor: Diagnostics tarafı veriyi üretirken, Data & Applications tarafı bu veriyi %73 brüt marjla satıyor. 126% net revenue retention ve AstraZeneca, Merck, Bristol Myers gibi şirketlerle anlaşması bunun en büyük kanıtı.
Özetle Palantir veriyi devletin/şirketlerin işletim sistemi yaptı, Tempus aynı şeyi hayat kurtaran tıp için yapıyor.

$HOOD için en riskli gördüğüm şey:
Net Müşteri Kazanımı.
Q3'te 0.6M yeni müşteri kazandı, 0.1M eski müşteri geri döndü, 0.4M müşteri ayrıldı.
Organik net kazanım: sadece +0.3M.
-Q2'de yeni müşteri 0.9M'di, ivme sürmedi.
-Kayıp her çeyrek 0.4 - 0.5M'de sabit ve düşmüyor.
-Funded müşteri yıllık sadece +%7 (28.7M)
Peki pazarlama bütçesi?
Q3 pazarlama gideri $104M, geçen yıl $102M'ydi, yani yatay.
Pazarlamada takip edilen en önemli metrik müşteri edinim maliyetidir. (CAC)
Kabaca CAC: $104M ÷ 0.6M yeni müşteri $173 seviyelerindr oluyor.
Arpu $200 açıklandı, edinim maliyeti yaklaşık 1 yıllık gelirle geri dönüyor, yani edinim ucuz denilebilir.
Ancak önemli noktalar şunlar:
-CAC şirketin açıkladığı bir metrik değil, kabaca hesapladım. Müşteri rakamları 0.1M'ye yuvarlı, sonuç artı veya eksi $15–20 oynayabilir.
-Pazarlama giderinin tamamı yeni müşteriye gitmiyordur, mevcut müşteri de vardır. Bu nedenle gerçek CAC daha düşük olabilir.
-Hesap taşıma bonusları (Q3'te $69M) pazarlamada değil, gelirden düşülerek kaydediliyor. Bu açıdan gerçek edinim maliyeti daha yüksek de olabilir.
Asıl soru şu: CAC bu kadar ucuzsa neden pazarlama bütçesi artmıyor?
1-Talep tavanı: Harcasalar da aynı maliyetle yeni müşteri yok. ABD'deki yatırımcı kitlesi doymuş veya Robinhood müşteri çekemiyor. Bu yeni müşteri edinimi açısından kötü senaryo.
2-Bilinçli fren: Marjı korumak için harcamıyorlar, istedikleri an çözülebilir.
Hangisi olduğunu önümüzdeki bilançolar söyleyecek. Pazarlama bütçesi artar ve yeni müşteri de paralel artarsa 2'yi görürüz. Bütçe artar ama müşteri gelmezse 1’i görürüz.
Şu an görünen yeni müşteri kazanımında zorlandığı yönünde. O nedenle de çıkış stratejim güçleniyor.

$HOOD son 9 bilançonun 8’inde satış yedi, bilanço günleri bir yüzümüz gülmedi.
Bunların birçoğunda da beklentileri aştı ancak piyasa kripto gelirleri nedeniyle yine cezalandırıyor.
Dünkü bilanço iyi bir bilanço, ancak beklentiler o kadar yükseldi ki kripto gelirleri %55 düşmesine rağmen şirket $1.42B gelir açıklıyor ama yine de piyasayı inandıramıyor.
YoY %19’luk gelir büyümesini eleştiriliyor ama Q3 2026’nın zorlu bir karşılaştırma dönemi olduğunu unutuyorlar. Geçen yıl kripto patlaması yüzünden baz yüksekti.
Kriptodan kaybettiği gelirleri prediction markets, robinhood chain, bankacılık, gold üyelikler gibi çeşitli business’larından sağlasa da bir türlü inandıramadı.
Diğer taraftan süper app tezi iki şeye dayanıyordu: mevcut müşteriyi derinleştirmek ve müşteri hunisini genişletmek.
Birinci bacak çalışıyor. Gold, preriction markets, chain fee, mevduat ve varlıklar artıyor ancak bence ikinci bacak çalışmıyor. Huni genişlemeyince mevcut kohortunu çok iyi para kazandıran, yüksek marjlı ama döngüsel bir broker'a dönüşüyor. Piyasa da şunu düşünüyor: Bu iyi bir şirket ama 35-40x F/K'yı hak eden bir compounder değil.
Bu nedenle şirketle ilgili riskli gördüğüm tek şey; funded customer sayısı. Yeterince artış sağlayamıyor ki bu da şirketi ürün çeşitlendirme ve arpu yükseltme çabalarına doğru götürüyor.
Arpu $200 seviyelerine geldi, bu oldukça olumlu ancak şirket yeni müşteri kazanımında daha net stratejilerle müşterileri çekmeli ve 28.7M müşterisini büyütmeye oynamalı. Her çeyrek ortalama 200-300K artış şirketi uzun vadede zorlayacaktır.
Hedef fiyatlar ortalama $130 seviyelerinde toplanmış durumda. Benim kar alma planım hala geçerli: $120 seviyelerinde geldiğinde min %50 kar satışı yapacağım.

500 sürücüsüz kamyon daha.
$AUR
Hisse fiyatına bakanlar yine kaybedecek, şirketin yarattığı somut değere odaklananlar yine kazanacak.
Hiç değişmez.
Charger Logistics’in Başkanı Andy Khera:
“Loredo koridorunda otonom sürüşe başladıklarından beri anında operasyonel fayda gördük ve bu ölçeklenmeye giden yolda net bir gösterge.”
Charger, 500 adede kadar Aurora Driver ile donatılmış sürücüsüz kamyonları alacak ve Aurora DaaS modeli ile gelir elde edecek.
Asıl önemli olan: bu genişleme Charger’ın Temmuz’da imzaladığı ilk sözleşmenin devamı. Şirket değeri gördü ve anlaşmayı genişletti.
Devam.
Months after its first Aurora contract, @ChargerFr8 intends to purchase up to 500 Aurora Driver-powered trucks, with anticipated deliveries planned for 2027 and 2028. read More: ir.aurora.tech/news-events/p…


Zaten 3. aşamadaydık.
Herkes yükselişin sonsuza dek süreceğine inanır. Ancak asıl para 1. aşamada kazanılır.
O aşamada iyi şirketler var ama onlara inanan yok, gören yok. İşin zor kısmı, kimse konuşmuyorken o değeri görebilmek ve bekleyebilmek.
Her zamanki gibi piyasa bir kez daha psikolojimizi test ediyor.
Piyasalar bu kadar yükselmişken hatırlamakta fayda var.
Howard Marks 50 yıldır aynı şeyi söylüyor:
Her boğa piyasasının 3 aşaması var.
1️⃣ 1. aşama: Birkaç kişi inanır. Haberler hala kötü, fiyatlar hala ucuz. Burada alan azınlık.
2️⃣ 2. aşama: Çoğunluk uyanır. Hikaye anaakım olur, fiyatlar fundamental’ı yakalar.
3️⃣ 3. aşama: Herkes işlerin sonsuza kadar daha iyi olacağına ikna olur, bu sefer farklı der.
Çoğu insan 3. aşamada alır ancak para 1. aşamada kazanılır.
O nedenle 3. aşamayı değil, 1. aşamayı öğrenmek be bulmak asıl parayı kazandırır.
Gemini Argon'u çok farklı bir amaç için kullandım:
$TEM CEO’su Eric Lefkofsky'ın WSJ röportajında zor sorular karşısındaki ses tonu değişimlerini, duraksamalarını ve konuyu saptırdığı anları saniye saniye çıkarttırdım.
Amacım; Argon'un yerel video & ses analizi ve derin reasoning yeteneğini anlamak.
Şirketin PR metinlerini tamamen çöpe atıp doğrudan CEO’nun:
- Konuşma temposunu (WPM dalgalanmaları),
- Saniyelik kekeleme ve kelime tekrarı döngülerini,
- Konuyu değiştirme ve başka yere çekmesini,
- Ses tonundaki stres sıçramalarını ve göz kaçırma anlarını milisaniye bazında tarattım.
Sonuç ne oldu?
1- Kanser testlerini ve Merck/Moderna ortaklığını anlatırken çok rahat. Hatta sunucu "Bunu algoritmanız mı yaptı?" deyince "Hayır, laboratuvardaki dizilememiz yaptı" diyecek kadar dürüst. Fakat saf yapay zeka ürünlerini (EKG kalp algoritmaları) hastanelere satmakta ve sigortadan para almakta tıkandıklarını açıkça itiraf ediyor (21:19).
2- Geçmişteki abartılı vaatlerden sessiz geri çekilme: "İnsan ömrünü 10 yıl uzatıp $1T kurtaracağız" iddiası sorulunca hemen savunmaya geçip "O iddia Tempus için değil, genel AI sektörü içindi" diyerek topu taca atıyor. Tam bu anda 4 kez üst üste "you you you you" diyerek kekeliyor (04:35).
3- Şirket değerlemesi ve açığa satanlar: "Siz aslında laboratuvarsınız ama teknoloji şirketi gibi pahalı fiyatlanıyorsunuz" eleştirisi gelince şirketi Amazon, Tesla ve Palantir ile kıyaslıyor. Röportajdaki en yoğun konuşma tıkanması tam burada yaşanıyor: 6 saniyede 6 kez "if if if... if you if you" diyerek takılıyor (08:55).
4- Yanıtlayamadığı ticari sorulardan duygusal hikayeyle kaçış: "İlk testi siz yaptığınız için doktorlar takip testinde de sizinle kalıyor mu?" sorusuna asla evet/hayır demiyor (çünkü rakip Natera o alanda lider). Bunu kabul etmek yerine konuyu hemen kanser hastalarının yaşadığı korkuya bağlayıp duygusal bir konuşmayla soruyu geçiştiriyor (13:50).
Özetle Argon şunu söylüyor:
Tempus altyapısı güçlü bir laboratuvar ancak borsada yüksek AI teknoloji çarpanı alabilmek için hikayeyi şişiriyor ve bu çelişki yüzüne vurulduğunda ses tonu ve beden dili alarm veriyor.
Benim için yeni bir şirkete yatırım yapmak çok zor.
Şu iki şeyden kolay kolay vazgeçmem:
1-Founder led
2-Güçlü bir moat
Kimine göre doğru, kimine göre yanlış. Bugüne kadar bu stratejim tuttu.
Bundan sonra da %100 tutar diyemem ama yine bu şekilde devam edeceğim.
TIME, 2026'nın en iyi icatları listesine Aurora Driver 2'yi aldı ve Chris Urmson ürününü önce teknik olarak olağanüstü diye anlattı, sonra ekledi: ama hepsi oldukça sıkıcı.
Bilenler bilir, sıkıcı işler asıl parayı kazandırır.
Bence $AUR tezimin tamamı bu kelimede saklı çünkü otonom sürüşte kazanan en parlak demoyu yapan değil, güvenli sürüşle ve tutarlılıkla en önde ilerleyen kazanacak.
500K+ sürücüsüz mil,
0 kusurlu kaza,
Yaklaşık 1 km ileriyi gören kendi geliştirdikleri FirtsLight Lidar.
Müşteri sayısı bu yıl neredeyse ikiye katlandı ve bunu gerçek yollarda yapan tek şirket onlar.
Güvenlik, kopyalanması en zor moat ve bugüne kadar çok iyi ilerlediler.
Yıl sonu 200 sürücüsüz kamyon hedefi her şeyden daha önemli hale geldi. Üzerine bir de TFI ile iş birliği haberi gelirse, işler çok değişir.

Portföyle ilgili son durum:
$PLTR hala portföyümün %35 ile en yüksek payını oluşturuyor. Piyasanın bu sancılı döneminde portföye kalkan oldu. 220’lerden kar realizasyonu hedefim var ama henüz gelemedik. Maliyetim 30.
$HOOD %25 ile ikinci pozisyonum. 120 üzerinde yine kar realizasyonu planım var ancak piyasa izin verecek mi göreceğiz. Maliyetim 29.
$TEM önümüzdeki dönemde sağlık en çok inandığım hikayelerden biri. Düştükçe eklemeye devam edeceğim. Portföyümün %19’unu oluşturuyor. Maliyetim 58.
$AUR spotta ortalama maliyetime tekrar geldim. %18 ile portföyde Tempus ile benzer oranda. Yine inandığım hikayelerden biri ve düştükçe almaya devam edeceğim. Geçtiğimiz haftalarda 2028 vadeli aldığım leaps opsiyonundan da şu an %50 zarardayım.
Kalan %3’lük portföyümde ise:
$FRVO $ALAB $RKLB var.
$NBIS pozisyonumun %80’ini 277 seviyesinden, kalan anaparamı da 233 seviyesinden satarak çıkmıştım.
Düşüşler beni korkutmuyor. Bunun sebebi ise çok net; yatırım yaptığım şirketi biliyorum.
Ancak bu demek değildir ki makro göstergeler buna izin verecek. Bugünlerde olduğu gibi böyle olmaya da devam edecek.
Böyle günle can sıkıcıdır ve insanlara yatırım yaptığı şirketi sorgulattırır. Bunu yaşamamak için de yatırım yapılan şirketi çok iyi takip etmek ve bilmek gerekir.
Bilmek, takip etmek, emin olmak da yetmez, bugünlerdeki gibi can yakabilir.
Devam.
Yapay zeka ile ilgili duyduğum en garip şeylerden biri:
Sigaraya başlamak.
$PLTR CTO Shyam Sankar silikon vadisi ve yapay zek araştırmacıları arasında ilginç bir akımın başladığını iddia etti ve bu mantığı şöyle özetledi:
“Yapay zekanın kanseri iyileştireceğine o kadar çok inanıyorum ki, sigara içerek tüm riskleri göze aldığımı ve inancımın tam olduğunu gösteriyorum"
Bu anlayışın son zamanlarda popüler olduğu söyledi.
Sigaraya başlama sebebinin kırk yıl düşünsem yapay zeka olacağı aklıma gelmezdi, bunları da duyduk :)
$TEM bu işin neresinde onu da başka üst akıllar bilir herhalde.

Keşke daha fazla alabilsem diye düşünüyorum.
$TEM Fortune’un açıkladığı Future 120 2026 listesinde 2. sıraya yerleşti. Bu liste, uzun vadeli sürdürülebilir büyüme potansiyeli yüksek görülen şirketleri sıralıyor.
Geleceği şekillendiren şirketlerden biri olma yolunda ilerliyor.

We're honored to be listed on @FortuneMagazine's #FortuneFuture120, which recognizes companies with long-term growth potential and traits such as "the inner dynamism of their culture."
This recognition is a testament to our team's relentless drive to innovate and our unwavering commitment to unlocking the power of precision medicine for patients everywhere.
Read on: bit.ly/4B1DuN8

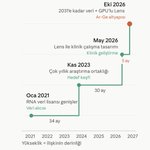
3 ay → 5 yıl
Otonom kamyonların önündeki en büyük engel yapay zeka değildi, plastik bir üçgendi.
$AUR bir üçgen yüzünden 2 yıl savaştı ve dün kazandı.
- Aralık 2024: FMCSA, Aurora ve Waymo'nun muafiyet talebini reddetti.
- Ocak 2025: Aurora devlete dava açtı.
- Ekim 2025: Yeni yönetim 3 aylık geçici izin verdi. Bu izin 4 kez, her seferinde 3 ay uzatıldı.
- Nisan 2026: Aurora yeni bir 5 yıllık başvuru yaptı.
- 7 Ekim 2026: Başvuru onaylandı ve bu izin artık 5 yıl, yani 2031'e kadar geçerli.
Bence en önemli nokta şu: bu bir dönüşümün sinyali, sektörün kilidinin açılması. Kodiak, Waabi gibi rakipler de aynı kapıdan geçecek. Ama kapıyı dava açarak, veri toplayarak ve iki kez başvurarak açan Aurora oldu. Bu yüzden de Aurora bu sektörün lideri olacak, yine bunu kanıtladı.
Bu da Chris Urmson farkı.
Otonom kamyonun önündeki son regülatif engel de kalktı.

$AUR
Sonunda güzel haber geldi.
ABD Ulaştırma Bakanlığı acil durumlarda, reflektörlü üçgenlere alternatif olarak kabin üzerine monte edilmiş uyarı tepe lambalarını kullanması için Aurora’ya onay verdi.
Bu tepe lambaları bir aracın yol kenarında durduğunda, diğer yol kullanıcılarını uyarmak için yanıp sönen ışıkları kullanır.
Ne olmuştu?
1- Aurora, Waymo ile birlikte reflektörlü üçgenler yerine kabin üzerine monte edilmiş uyarı tepe lambalarını kullanmak için FMCSA’ ya bir muafiyet başvurusu yapmıştı. FMCSA, Aralık 2024'te yeterli güvenlik verisi sunulmadığı gerekçesiyle bu başvuruyu reddetti.
2- Bu ret kararının hemen ardından, Ocak 2025'te Aurora bu kararın "keyfi ve hukuka aykırı" olduğunu iddia ederek FMCSA ve ABD Ulaştırma Bakanlığı'na karşı dava açtı. Aurora, tepe lambalarının reflektörlü üçgenlere eşit veya onlardan daha etkili olduğunu gösteren kapsamlı araştırmalar sunduğunu savundu.
3- Aurora, kabin üzerine monte edilmiş uyarı tepe lambalarını kullanmaya başlama onayını dün itibariyla aldı.
Bu onayın alınmasının ardından, Aurora açtığı davayı geri çekeceğini belirtmiştir.

