

ノアの方舟(Noah's Ark)は、旧約聖書の『創世記』に登場する大洪水にまつわるノアの方舟物語の事である。Ark=方舟を現しており、『⚜️Ark Gold & Silver⚜️』は現代における大洪水を乗り越えていく為の知恵を共有しております。 固定ツイート👇
Joined March 2021
- Tweets4.4K
- Following697
- Followers5.1K
- Likes2.3K





Pinned Tweet
【ここまで辿り着いたあなたへ…】
新しいシステムがやってきます。
GoldとSilver - 現物資産は、好きであろうとなかろうと、ここに価値を残します。
Ark Gold & Silver は、新しい金融システムを裏付ける資産について
まだ知らない新しいユーザー向けにオンラインセミナーを作成しました。
👇👇👇👇
nx30l71q.autosns.app/addfrie…
『通貨の嘘を暴き、詐欺システムから抜け出す方法』やGoldとSilverの取得に関する詳細情報はこちら
👇👇👇👇
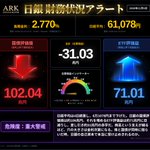
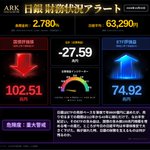
日銀 財務状況アラート(2026年11月16日)
長期金利 2.900% / 日経平均 59,662円
合算損益 -39.72兆円 / 危険度:重大警戒
@silver69197656
👇最新のアラート画像をダウンロードして好きに拡散してネ♪
boj-financialposition-alert.…

5
570
⚜️Ark Gold & Silver⚜️ retweeted
1月の高値約121ドルから約48.70ドルへ。銀は約60%も崩れ落ちました。それでも、この市場の「構造」は何ひとつ壊れていません。
今、銀市場の裏側で何が起きているのか。その全貌を体系的に紐解きます。
現在の銀市場の本質は、以下の3つのデータに集約されます。
* 6年以上続く構造的な銀不足:約3,500万オンスの不足が指摘されている
* 非弾力的な供給:銀の約70%は銅・鉛・亜鉛鉱山の副産物で、価格が動いても一次供給は増えない
* 投機筋の撤退:ヘッジファンドとCTAのネットロングはわずか17億ドル。2年以上ぶりの低水準で、建玉総数のわずか2.86%
価格を押し下げたのは、タカ派的なFRBのシグナル、利回りの上昇、そして19ヶ月ぶりの高値をつけたドルです。
しかし、それは短期の逆風にすぎません。
混み合ったロングは洗い流され、市場はあらゆるポジティブな触媒に敏感な状態へとリセットされました。
X上のセンチメントは強気約55%。人々は下落を「敗北」ではなく「機会」と読み替え始めています。
6年連続の不足の中で、価格だけが下がる。この異常こそが、次の局面の入り口です。
さらに深掘りすべきは、強気一色ではない「本当の争点」です。それは「エンジニア対希少性」という戦いです。
太陽光発電の現場では、微細印刷、銅ペースト、電気めっきによって銀の使用量が急激に削られ、2026年の予測で約19〜21%もの需要減少が見込まれています。高価格そのものが需要を壊す、自己修正のメカニズムです。
一方で、供給はほとんど反応できません。
* 副産物への依存:一次銀の拡大には、鉱山経営者も慎重な姿勢を崩さない
* 鉱山の動き:Aurvekaによる銀含有金鉱山の追加や高品位のインターセプトはあっても、迅速な供給増ではない
* 間接的な下支え:10月の中国の金購入量は26トン。中央銀行の蓄積が貴金属全体を支えている
そして需要は、エレクトロニクス・EV・AIで着実に伸びています。産業需要(55〜59%)が金融・投資需要へと変化すれば、それはレジームチェンジです。
分析モデルの今後3〜6ヶ月のシナリオは、強気30〜40%、ベース40〜50%、弱気20〜30%。
主流の報道は、この構図をまだ「レジームチェンジ」の引き金として認識していません。
不足が勝つのか、技術が勝つのか。答えが出る前に、構造を理解した者だけが先回りできます。
#銀 #コモディティ #資産防衛
1月の高値約121ドルから約48.70ドルへ。銀は約60%も崩れ落ちました。それでも、この市場の「構造」は何ひとつ壊れていません。
今、銀市場の裏側で何が起きているのか。その全貌を体系的に紐解きます。
現在の銀市場の本質は、以下の3つのデータに集約されます。
* 6年以上続く構造的な銀不足:約3,500万オンスの不足が指摘されている
* 非弾力的な供給:銀の約70%は銅・鉛・亜鉛鉱山の副産物で、価格が動いても一次供給は増えない
* 投機筋の撤退:ヘッジファンドとCTAのネットロングはわずか17億ドル。2年以上ぶりの低水準で、建玉総数のわずか2.86%
価格を押し下げたのは、タカ派的なFRBのシグナル、利回りの上昇、そして19ヶ月ぶりの高値をつけたドルです。
しかし、それは短期の逆風にすぎません。
混み合ったロングは洗い流され、市場はあらゆるポジティブな触媒に敏感な状態へとリセットされました。
X上のセンチメントは強気約55%。人々は下落を「敗北」ではなく「機会」と読み替え始めています。
6年連続の不足の中で、価格だけが下がる。この異常こそが、次の局面の入り口です。
さらに深掘りすべきは、強気一色ではない「本当の争点」です。それは「エンジニア対希少性」という戦いです。
太陽光発電の現場では、微細印刷、銅ペースト、電気めっきによって銀の使用量が急激に削られ、2026年の予測で約19〜21%もの需要減少が見込まれています。高価格そのものが需要を壊す、自己修正のメカニズムです。
一方で、供給はほとんど反応できません。
* 副産物への依存:一次銀の拡大には、鉱山経営者も慎重な姿勢を崩さない
* 鉱山の動き:Aurvekaによる銀含有金鉱山の追加や高品位のインターセプトはあっても、迅速な供給増ではない
* 間接的な下支え:10月の中国の金購入量は26トン。中央銀行の蓄積が貴金属全体を支えている
そして需要は、エレクトロニクス・EV・AIで着実に伸びています。産業需要(55〜59%)が金融・投資需要へと変化すれば、それはレジームチェンジです。
分析モデルの今後3〜6ヶ月のシナリオは、強気30〜40%、ベース40〜50%、弱気20〜30%。
主流の報道は、この構図をまだ「レジームチェンジ」の引き金として認識していません。
不足が勝つのか、技術が勝つのか。答えが出る前に、構造を理解した者だけが先回りできます。
#銀 #コモディティ #資産防衛
⚜️Ark Gold & Silver⚜️ retweeted
銀価格が週次で崩れ落ちる今、メインストリームが見落としている「構造の真実」があります。
表面の値動きだけを見て、悲観に飲み込まれてはなりません。供給の現場では、価格では決して解消できない歪みが積み上がり続けています。
現在の銀市場の本質は、以下の3つのデータに集約されます。
* 6年連続の供給不足:2026年も約3,500万オンスの赤字が続く
* 採算割れの鉱山:AISCが現在の価格(約48〜50ドル)を上回り、新規投資が凍結
* 輸入依存度77%:米国は銀を重要鉱物に指定し、国内供給の確保へ舵を切った
安値約48.50〜48.77ドルへの急落を招いたのは、CPIの高止まり、10年債利回り約5.1%、そしてドル高というマクロの逆風です。
しかし、副産物として掘られる銀の供給は「粘着質」で、価格が動いても簡単には増えません。
一方で需要は、AI・データセンター、太陽光、EVへと広がり続けています。
しかも、この産業需要はマクロのノイズにかき消され、まだ価格に完全には織り込まれていません。
マクロの霧が晴れた瞬間、この供給の非弾力性が、価格を一気に押し上げる燃料に変わります。
下落の今こそ、構造を見抜いた者だけが次の主役になるのです。
さらに深掘りすべきは、この供給不足が「なぜ解消されないのか」という構造的な理由です。
銀の多くは鉛・亜鉛などの副産物として産出されます。つまり、銀価格がどれだけ動いても、生産量はほとんど反応しません。
しかも現在はAISCがスポット価格を上回り、鉱山会社は新規投資を抑え込んでいます。価格の下落が、将来の供給をさらに細らせているのです。
* データセンター需要:1MWあたり約4.9kgの銀を消費
* 政策の追い風:米国の重要鉱物リスト(2025年11月)が国内開発を後押し
* 業界の声:BlackRockは短期の逆風を認めつつ、AI・電化・太陽光による産業需要の支えを指摘
ボリビアのPulacayo-Pacaをめぐる裁判所の判決のように再開への動きも出ていますが、資金調達の壁は厚く、供給の立ち上がりには時間がかかります。
分析モデルが示す今後3〜6ヶ月のブルシナリオ確率は40〜50%。FRBの利上げ停止やデータの軟化をきっかけに、52〜55ドル以上への回復を描いています。
供給の蛇口は、価格が上がっても簡単には開きません。
短期はマクロの引き締めが支配し、長期は構造的な供給不足が下値を支える。この二層構造こそが、今の銀市場の正体です。
その非対称性に気付いた者だけが、次の局面で笑うことになるでしょう。
#銀 #コモディティ #資産防衛
銀価格が週次で崩れ落ちる今、メインストリームが見落としている「構造の真実」があります。
表面の値動きだけを見て、悲観に飲み込まれてはなりません。供給の現場では、価格では決して解消できない歪みが積み上がり続けています。
現在の銀市場の本質は、以下の3つのデータに集約されます。
* 6年連続の供給不足:2026年も約3,500万オンスの赤字が続く
* 採算割れの鉱山:AISCが現在の価格(約48〜50ドル)を上回り、新規投資が凍結
* 輸入依存度77%:米国は銀を重要鉱物に指定し、国内供給の確保へ舵を切った
安値約48.50〜48.77ドルへの急落を招いたのは、CPIの高止まり、10年債利回り約5.1%、そしてドル高というマクロの逆風です。
しかし、副産物として掘られる銀の供給は「粘着質」で、価格が動いても簡単には増えません。
一方で需要は、AI・データセンター、太陽光、EVへと広がり続けています。
しかも、この産業需要はマクロのノイズにかき消され、まだ価格に完全には織り込まれていません。
マクロの霧が晴れた瞬間、この供給の非弾力性が、価格を一気に押し上げる燃料に変わります。
下落の今こそ、構造を見抜いた者だけが次の主役になるのです。
さらに深掘りすべきは、この供給不足が「なぜ解消されないのか」という構造的な理由です。
銀の多くは鉛・亜鉛などの副産物として産出されます。つまり、銀価格がどれだけ動いても、生産量はほとんど反応しません。
しかも現在はAISCがスポット価格を上回り、鉱山会社は新規投資を抑え込んでいます。価格の下落が、将来の供給をさらに細らせているのです。
* データセンター需要:1MWあたり約4.9kgの銀を消費
* 政策の追い風:米国の重要鉱物リスト(2025年11月)が国内開発を後押し
* 業界の声:BlackRockは短期の逆風を認めつつ、AI・電化・太陽光による産業需要の支えを指摘
ボリビアのPulacayo-Pacaをめぐる裁判所の判決のように再開への動きも出ていますが、資金調達の壁は厚く、供給の立ち上がりには時間がかかります。
分析モデルが示す今後3〜6ヶ月のブルシナリオ確率は40〜50%。FRBの利上げ停止やデータの軟化をきっかけに、52〜55ドル以上への回復を描いています。
供給の蛇口は、価格が上がっても簡単には開きません。
短期はマクロの引き締めが支配し、長期は構造的な供給不足が下値を支える。この二層構造こそが、今の銀市場の正体です。
その非対称性に気付いた者だけが、次の局面で笑うことになるでしょう。
#銀 #コモディティ #資産防衛
⚜️Ark Gold & Silver⚜️ retweeted
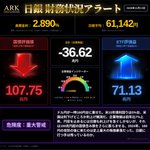
日銀 財務状況アラート(2026年11月13日)
長期金利 2.890% / 日経平均 61,142円
合算損益 -36.62兆円 / 危険度:重大警戒
@silver69197656
👇最新のアラート画像をダウンロードして好きに拡散してネ♪
boj-financialposition-alert.…

日銀 財務状況アラート(2026年11月13日)
長期金利 2.890% / 日経平均 61,142円
合算損益 -36.62兆円 / 危険度:重大警戒
@silver69197656
👇最新のアラート画像をダウンロードして好きに拡散してネ♪
boj-financialposition-alert.…
⚜️Ark Gold & Silver⚜️ retweeted
AIバブルの絶対的象徴、ジェンスン・フアン氏がNVIDIAの全役職を即日辞任した。
市場は「カリスマの突然の退場」に動揺しているが、本質はそこではない。
私たちが直視すべきは、創業から約33年かけて築かれた「巨額の資金循環システム」が、一人の人間の退場によって静かに軋み始めたという冷徹な事実だ。
メディアが騒ぎ立てるスキャンダルや憶測をすべて削ぎ落とし、公的書類と国際機関のレポートから浮かび上がる「構造的リスク」の全貌をここに記録する。
1️⃣公的書類「Form 8-K」が示す冷徹な事実
▶️感情論を排し、まずは米国証券取引委員会(SEC)に提出された臨時報告書で確認できる確定事実のみを整理する。
◉2026年11月11日:取締役会がフアン氏の社長・CEO・取締役の即日辞任を受理(翌12日公表)。
◉暫定体制への移行:正式な後任は未定。CFOのコレット・クレス氏が暫定CEOを兼務し、初めて取締役会議長に就いたハーベイ・C・ジョーンズ氏が事業継続を強調。
◉辞任理由の空白:公式発表に明確な辞任理由は記載されていない。
※Form 8-K(フォーム・エイト・ケー):米国の上場企業が、投資家の判断に重大な影響を与える出来事(トップの辞任や合併など)が発生した際、原則4営業日以内にSECへ提出を義務付けられている公的報告書のこと。
11月8日の社員向けメッセージで、フアン氏は私生活での不誠実さを謝罪し、報じられている国家安全保障上の懸念に対する独立調査への協力姿勢を示していた。
2️⃣BIS(国際決済銀行)が6月に鳴らしていた警鐘
▶️本題はここからだ🫵 今回のトップ交代が単なる一企業の人事にとどまらない理由。
それは、2026年6月28日に国際決済銀行(BIS)が公表した年次経済報告書にすべて書かれている。
BISは当時、すでにAI業界の歪な資金構造に対して極めて強い警告を発していた。
◉1兆ドル(約150兆円)超の過剰投資:巨大なデータセンターを運営する大手IT企業(ハイパースケーラー)上位5社が、2025〜2026年に投じるAI関連の設備投資額。
◉本業の稼ぎを超過:この巨額投資は各社のフリーキャッシュフロー(本業で稼ぎ出した自由になる現金)を上回っており、一部は借金で賄われている。
◉見えにくい融資の膨張:銀行を介さずファンドなどが直接融資する「プライベートクレジット」市場で、AI・IT向け貸出が過去5年で4倍に膨張。
◉信用リスクの兆候:企業の倒産リスクに対する保険料に相当する指標(CDSスプレッド)が、NVIDIAを含む一部企業で上昇を開始。
歴史を振り返れば、19世紀の鉄道ブームも1990年代後半のITバブルも、「本物の技術革新」に過剰な借金と投資が集まった結果、リターンがコストを下回り、激しいバブル崩壊と景気後退を引き起こした。
3️⃣禁断の錬金術「循環型資金調達」の正体
BISの報告書が最も警戒していたのが「循環型資金調達(サーキュラー・ファイナンシング)」だ。
これは、半導体メーカーやクラウド大手がAI企業に出資し、出資を受けた側がその資金で半導体や計算能力を長期購入する、いわば「身内で資金を回し合う」契約構造である。
BISは、こうした取引は外部からの情報開示が極めて乏しく、「同じ資産が複数回、借金の担保に差し入れられるリスクがある」と明記している。
公開されている契約内容を重ね合わせると、NVIDIAがその中心(ハブ)に位置している構図が浮かび上がる。
◉OpenAIとの巨額ループ:2025年9月、次世代システム(Vera Rubin)の展開に合わせ最大1,000億ドルを投資する「意向」を表明。続く2026年2月、OpenAIが発表した総額1,100億ドルの資金調達のうち、300億ドルをNVIDIAが出資し、同時に大規模な計算システムの利用拡大を打ち出した。
◉CoreWeaveとの三重構造:AI半導体を貸し出す新興クラウド企業CoreWeaveに対し、NVIDIAは株主として出資(2026年1月に20億ドル追加出資)しながら、同時に半導体を供給。さらに2025年9月の契約では、CoreWeaveのクラウドに売れ残りが出た場合、2032年までNVIDIAが最大63億ドル分を買い取る義務まで負っている。
「出資し、チップを売り、売れ残った計算能力まで自ら引き取る」
この仕組みは、見かけの売上や業績を強力に押し上げる一方で、業界全体の実際の需要とリスクの所在を極端に不透明にする。
4️⃣ 「創業者という『要』が消えた市場で、いま何が試されているのか」
これまで、こうした複雑かつ巨大な相互依存の契約は、創業者であるフアン氏個人の圧倒的な信用とリーダーシップによって繋ぎ止められてきた。
その「要(かなめ)」が突然いなくなった今、市場が直面しているのはAI技術そのものの否定ではない。特定の企業と個人に過度な信用と資金が集中していた「歪な構造のストレステスト」である。
盤面のルールが変わった時、生き残るのは常に「事実と数字」だけを追う者である。
#NVIDIA #米国株 #AIバブル

【警告】AIの帳簿外に仕掛けられた「時限爆弾」と、中央銀行の元締めが宣告したリーマンショック再来のシナリオ。
感情で相場に乗る素人たちが「AI革命」と浮かれている裏で、世界の金融システムは静かに臨界点に達しようとしている。
私は常に、熱狂を冷めた目で見つめ、事実のみを積み上げてきた。
今回、国際決済銀行(BIS)の年次報告書が、我々の前に突きつけた現実は極めて重い。
※BIS(国際決済銀行)とは:
スイスのバーゼルに本部を置く「中央銀行の中央銀行」。各国の金融政策の実質的な司令塔であり、彼らの出すレポートは単なる予測ではなく、今後の世界の金融・規制ルールを決定づける「設計図」そのものである。
そのBISが、現在の世界経済を脅かす最大のリスクとして「3つの脅威」を名指しした。
それは単独の危機ではない。3つが複雑に絡み合い、すべてを焼き尽くす連鎖反応のトリガーだ。
1️⃣ 第一の脅威:AIバブルの崩壊と不透明な「循環型取引」の闇
👉今、世界中の資金がAI関連企業に雪崩れ込んでいる。
しかし、BISは冷酷な事実を指摘した。AIに対する投資リターンが期待外れに終わった瞬間、急激な資金引き揚げが起こり、現在の設備投資ブームは一気に瓦解する。
さらに恐ろしいのは、AI業界の内部に巣食う「循環型資金調達」という構造的欠陥だ。
※循環型取引とは:
半導体メーカー、AI開発企業、クラウド事業者などの間で、「私が出資するから、数年間にわたってうちのサービスを買ってくれ」という契約を複雑に絡み合わせる手法。
見かけ上の売上高や企業価値は膨張し続けるが、実態は単なるお金のキャッチボールに過ぎない。
BISはこの不透明な取引の中で「同じ資産が重複して担保にされている」と警告している。
これは何を意味するのか?
帳簿外(オフバランス)に、誰にも全体像が把握できない巨額の時限爆弾が隠されているということだ。過去の金融危機は、常にこうした「見えない重複担保」の崩壊から始まっている。
2️⃣ 第二の脅威:インフレの再燃と「2022年のトラウマ」
👉インフレは終わっていない。むしろ、より凶悪な形で定着しようとしている。
中東危機という地政学的リスクがエネルギー供給の首根っこを掴んでいることに加え、真の脅威は人々の「心理」にある。
我々の中には「2022年の急激な物価高騰」の記憶がまだ生々しく残っている。
この記憶が新しいがゆえに、ほんの少しの物価上昇でも、労働者は即座に賃上げを要求する地合いが完成してしまったのだ。
※二次的波及効果(セカンドラウンド・エフェクト)とは:
物価が上がる→生活が苦しいから賃上げを要求する→企業は人件費高騰を商品価格に転嫁する→さらに物価が上がる、という最悪の無限ループ。
中央銀行が最も恐れるこのループが、今まさに起動しようとしている。
3️⃣ 第三の脅威:政府債務とヘッジファンドの「投げ売り」リスク
👉各国の公的債務はすでに限界を突破しているが、BISが真に警戒しているのは「債券市場の構造的な脆さ」だ。
近年、ヘッジファンドは自らの資金だけでなく、巨額の短期借り入れ(レバレッジ)を多用して国債を大量に買い漁っている。
相場が順調な時はいい。
しかし、AIバブルの崩壊やインフレの再燃によって少しでも市場環境が悪化し、証拠金の追加差し入れなどを求められたらどうなるか?
※ファイアセール(投げ売り)とは:
資金繰りに行き詰まったヘッジファンドが、借金を返すために持っている国債を価格問わずに一斉に市場に放り出すこと。
国債の価格は暴落(金利は急騰)し、その金融ストレスは国境も銀行システムも一瞬で飛び越え、世界中に波及する。
🔥 BISからの冷酷な「政策提言」
👉この絶望的な状況に対し、BISは各国の中央銀行へこう提言した。
「短期的な経済成長を犠牲にしてでも、必要であれば金利を引き上げるなど、厳格な金融引き締め姿勢を維持せよ」
これは事実上の「株価の下落を容認してでも、インフレとバブルを叩き潰す」という宣言に等しい。
さらには、規律ある財政運営と強固な規制の導入を求めている。
一言でまとめよう。
AI分野のハリボテのような投資スキームが弾けるリスク。
そこに、しつこいインフレとヘッジファンドの投機的な国債売買が絡み合う。
これから起きるちょっとしたショックは、2008年のリーマンショックに匹敵する、あるいはそれを超える大規模な混乱を引き起こす「導火線」となる。
市場の熱狂に踊らされている暇はない。
事実を直視し、資産を防衛する準備を整えた者だけが生き残る。
あなたは、どちらの側に立つ?
#AIバブル #インフレ #世界金融危機
AIバブルの絶対的象徴、ジェンスン・フアン氏がNVIDIAの全役職を即日辞任した。
市場は「カリスマの突然の退場」に動揺しているが、本質はそこではない。
私たちが直視すべきは、創業から約33年かけて築かれた「巨額の資金循環システム」が、一人の人間の退場によって静かに軋み始めたという冷徹な事実だ。
メディアが騒ぎ立てるスキャンダルや憶測をすべて削ぎ落とし、公的書類と国際機関のレポートから浮かび上がる「構造的リスク」の全貌をここに記録する。
1️⃣公的書類「Form 8-K」が示す冷徹な事実
▶️感情論を排し、まずは米国証券取引委員会(SEC)に提出された臨時報告書で確認できる確定事実のみを整理する。
◉2026年11月11日:取締役会がフアン氏の社長・CEO・取締役の即日辞任を受理(翌12日公表)。
◉暫定体制への移行:正式な後任は未定。CFOのコレット・クレス氏が暫定CEOを兼務し、初めて取締役会議長に就いたハーベイ・C・ジョーンズ氏が事業継続を強調。
◉辞任理由の空白:公式発表に明確な辞任理由は記載されていない。
※Form 8-K(フォーム・エイト・ケー):米国の上場企業が、投資家の判断に重大な影響を与える出来事(トップの辞任や合併など)が発生した際、原則4営業日以内にSECへ提出を義務付けられている公的報告書のこと。
11月8日の社員向けメッセージで、フアン氏は私生活での不誠実さを謝罪し、報じられている国家安全保障上の懸念に対する独立調査への協力姿勢を示していた。
2️⃣BIS(国際決済銀行)が6月に鳴らしていた警鐘
▶️本題はここからだ🫵 今回のトップ交代が単なる一企業の人事にとどまらない理由。
それは、2026年6月28日に国際決済銀行(BIS)が公表した年次経済報告書にすべて書かれている。
BISは当時、すでにAI業界の歪な資金構造に対して極めて強い警告を発していた。
◉1兆ドル(約150兆円)超の過剰投資:巨大なデータセンターを運営する大手IT企業(ハイパースケーラー)上位5社が、2025〜2026年に投じるAI関連の設備投資額。
◉本業の稼ぎを超過:この巨額投資は各社のフリーキャッシュフロー(本業で稼ぎ出した自由になる現金)を上回っており、一部は借金で賄われている。
◉見えにくい融資の膨張:銀行を介さずファンドなどが直接融資する「プライベートクレジット」市場で、AI・IT向け貸出が過去5年で4倍に膨張。
◉信用リスクの兆候:企業の倒産リスクに対する保険料に相当する指標(CDSスプレッド)が、NVIDIAを含む一部企業で上昇を開始。
歴史を振り返れば、19世紀の鉄道ブームも1990年代後半のITバブルも、「本物の技術革新」に過剰な借金と投資が集まった結果、リターンがコストを下回り、激しいバブル崩壊と景気後退を引き起こした。
3️⃣禁断の錬金術「循環型資金調達」の正体
BISの報告書が最も警戒していたのが「循環型資金調達(サーキュラー・ファイナンシング)」だ。
これは、半導体メーカーやクラウド大手がAI企業に出資し、出資を受けた側がその資金で半導体や計算能力を長期購入する、いわば「身内で資金を回し合う」契約構造である。
BISは、こうした取引は外部からの情報開示が極めて乏しく、「同じ資産が複数回、借金の担保に差し入れられるリスクがある」と明記している。
公開されている契約内容を重ね合わせると、NVIDIAがその中心(ハブ)に位置している構図が浮かび上がる。
◉OpenAIとの巨額ループ:2025年9月、次世代システム(Vera Rubin)の展開に合わせ最大1,000億ドルを投資する「意向」を表明。続く2026年2月、OpenAIが発表した総額1,100億ドルの資金調達のうち、300億ドルをNVIDIAが出資し、同時に大規模な計算システムの利用拡大を打ち出した。
◉CoreWeaveとの三重構造:AI半導体を貸し出す新興クラウド企業CoreWeaveに対し、NVIDIAは株主として出資(2026年1月に20億ドル追加出資)しながら、同時に半導体を供給。さらに2025年9月の契約では、CoreWeaveのクラウドに売れ残りが出た場合、2032年までNVIDIAが最大63億ドル分を買い取る義務まで負っている。
「出資し、チップを売り、売れ残った計算能力まで自ら引き取る」
この仕組みは、見かけの売上や業績を強力に押し上げる一方で、業界全体の実際の需要とリスクの所在を極端に不透明にする。
4️⃣ 「創業者という『要』が消えた市場で、いま何が試されているのか」
これまで、こうした複雑かつ巨大な相互依存の契約は、創業者であるフアン氏個人の圧倒的な信用とリーダーシップによって繋ぎ止められてきた。
その「要(かなめ)」が突然いなくなった今、市場が直面しているのはAI技術そのものの否定ではない。特定の企業と個人に過度な信用と資金が集中していた「歪な構造のストレステスト」である。
盤面のルールが変わった時、生き残るのは常に「事実と数字」だけを追う者である。
#NVIDIA #米国株 #AIバブル
【警告】AIの帳簿外に仕掛けられた「時限爆弾」と、中央銀行の元締めが宣告したリーマンショック再来のシナリオ。
感情で相場に乗る素人たちが「AI革命」と浮かれている裏で、世界の金融システムは静かに臨界点に達しようとしている。
私は常に、熱狂を冷めた目で見つめ、事実のみを積み上げてきた。
今回、国際決済銀行(BIS)の年次報告書が、我々の前に突きつけた現実は極めて重い。
※BIS(国際決済銀行)とは:
スイスのバーゼルに本部を置く「中央銀行の中央銀行」。各国の金融政策の実質的な司令塔であり、彼らの出すレポートは単なる予測ではなく、今後の世界の金融・規制ルールを決定づける「設計図」そのものである。
そのBISが、現在の世界経済を脅かす最大のリスクとして「3つの脅威」を名指しした。
それは単独の危機ではない。3つが複雑に絡み合い、すべてを焼き尽くす連鎖反応のトリガーだ。
1️⃣ 第一の脅威:AIバブルの崩壊と不透明な「循環型取引」の闇
👉今、世界中の資金がAI関連企業に雪崩れ込んでいる。
しかし、BISは冷酷な事実を指摘した。AIに対する投資リターンが期待外れに終わった瞬間、急激な資金引き揚げが起こり、現在の設備投資ブームは一気に瓦解する。
さらに恐ろしいのは、AI業界の内部に巣食う「循環型資金調達」という構造的欠陥だ。
※循環型取引とは:
半導体メーカー、AI開発企業、クラウド事業者などの間で、「私が出資するから、数年間にわたってうちのサービスを買ってくれ」という契約を複雑に絡み合わせる手法。
見かけ上の売上高や企業価値は膨張し続けるが、実態は単なるお金のキャッチボールに過ぎない。
BISはこの不透明な取引の中で「同じ資産が重複して担保にされている」と警告している。
これは何を意味するのか?
帳簿外(オフバランス)に、誰にも全体像が把握できない巨額の時限爆弾が隠されているということだ。過去の金融危機は、常にこうした「見えない重複担保」の崩壊から始まっている。
2️⃣ 第二の脅威:インフレの再燃と「2022年のトラウマ」
👉インフレは終わっていない。むしろ、より凶悪な形で定着しようとしている。
中東危機という地政学的リスクがエネルギー供給の首根っこを掴んでいることに加え、真の脅威は人々の「心理」にある。
我々の中には「2022年の急激な物価高騰」の記憶がまだ生々しく残っている。
この記憶が新しいがゆえに、ほんの少しの物価上昇でも、労働者は即座に賃上げを要求する地合いが完成してしまったのだ。
※二次的波及効果(セカンドラウンド・エフェクト)とは:
物価が上がる→生活が苦しいから賃上げを要求する→企業は人件費高騰を商品価格に転嫁する→さらに物価が上がる、という最悪の無限ループ。
中央銀行が最も恐れるこのループが、今まさに起動しようとしている。
3️⃣ 第三の脅威:政府債務とヘッジファンドの「投げ売り」リスク
👉各国の公的債務はすでに限界を突破しているが、BISが真に警戒しているのは「債券市場の構造的な脆さ」だ。
近年、ヘッジファンドは自らの資金だけでなく、巨額の短期借り入れ(レバレッジ)を多用して国債を大量に買い漁っている。
相場が順調な時はいい。
しかし、AIバブルの崩壊やインフレの再燃によって少しでも市場環境が悪化し、証拠金の追加差し入れなどを求められたらどうなるか?
※ファイアセール(投げ売り)とは:
資金繰りに行き詰まったヘッジファンドが、借金を返すために持っている国債を価格問わずに一斉に市場に放り出すこと。
国債の価格は暴落(金利は急騰)し、その金融ストレスは国境も銀行システムも一瞬で飛び越え、世界中に波及する。
🔥 BISからの冷酷な「政策提言」
👉この絶望的な状況に対し、BISは各国の中央銀行へこう提言した。
「短期的な経済成長を犠牲にしてでも、必要であれば金利を引き上げるなど、厳格な金融引き締め姿勢を維持せよ」
これは事実上の「株価の下落を容認してでも、インフレとバブルを叩き潰す」という宣言に等しい。
さらには、規律ある財政運営と強固な規制の導入を求めている。
一言でまとめよう。
AI分野のハリボテのような投資スキームが弾けるリスク。
そこに、しつこいインフレとヘッジファンドの投機的な国債売買が絡み合う。
これから起きるちょっとしたショックは、2008年のリーマンショックに匹敵する、あるいはそれを超える大規模な混乱を引き起こす「導火線」となる。
市場の熱狂に踊らされている暇はない。
事実を直視し、資産を防衛する準備を整えた者だけが生き残る。
あなたは、どちらの側に立つ?
#AIバブル #インフレ #世界金融危機
⚜️Ark Gold & Silver⚜️ retweeted
銀の投機筋は、2025年初頭以来もっとも弱気な場所まで追い込まれました。
しかしその裏で、物理的な銀の土台は一段と硬くなっています。
数字と事実は嘘をつきません。今、銀市場で起きている「投機的リセット」の全貌を紐解きます。
現在の銀市場の本質は、以下の3つのデータに集約されます。
* 投機的ネットロング:80億ドル以下まで縮小し、2026年1月のピークから160億ドル以上が消滅
* 新規ショート:ヘッジファンド・CTA・小口勢が約23億〜26億ドルを積み上げ
* 供給構造:銀供給の約70%が銅・鉛・亜鉛の副産物で、構造的赤字は6年続く
金利上昇とドル高を口実に、先物市場では一方的な売りが続きました。資金の一部はSLVやGLDからエネルギーへと流れています。
それでも銀は50ドルを上回って踏みとどまっています。
X上のセンチメントは強気が約55〜60%。恐怖一色ではなく、「ディップで買う」という静かな蓄積フェーズへ移っています。
ポジションが極限まで軽くなった市場ほど、反転時の跳ね上がりは鋭くなります。
売り手が出尽くしたとき、紙の価格がいかに脆かったかが証明されるでしょう。
#銀 #コモディティ #資産防衛
銀の投機筋は、2025年初頭以来もっとも弱気な場所まで追い込まれました。
しかしその裏で、物理的な銀の土台は一段と硬くなっています。
数字と事実は嘘をつきません。今、銀市場で起きている「投機的リセット」の全貌を紐解きます。
現在の銀市場の本質は、以下の3つのデータに集約されます。
* 投機的ネットロング:80億ドル以下まで縮小し、2026年1月のピークから160億ドル以上が消滅
* 新規ショート:ヘッジファンド・CTA・小口勢が約23億〜26億ドルを積み上げ
* 供給構造:銀供給の約70%が銅・鉛・亜鉛の副産物で、構造的赤字は6年続く
金利上昇とドル高を口実に、先物市場では一方的な売りが続きました。資金の一部はSLVやGLDからエネルギーへと流れています。
それでも銀は50ドルを上回って踏みとどまっています。
X上のセンチメントは強気が約55〜60%。恐怖一色ではなく、「ディップで買う」という静かな蓄積フェーズへ移っています。
ポジションが極限まで軽くなった市場ほど、反転時の跳ね上がりは鋭くなります。
売り手が出尽くしたとき、紙の価格がいかに脆かったかが証明されるでしょう。
#銀 #コモディティ #資産防衛
⚜️Ark Gold & Silver⚜️ retweeted
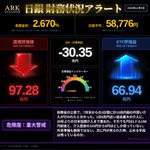
日銀 財務状況アラート(2026年11月12日)
長期金利 2.810% / 日経平均 60,819円
合算損益 -33.39兆円 / 危険度:重大警戒
@silver69197656
👇最新のアラート画像をダウンロードして好きに拡散してネ♪
boj-financialposition-alert.…

日銀 財務状況アラート(2026年11月12日)
長期金利 2.810% / 日経平均 60,819円
合算損益 -33.39兆円 / 危険度:重大警戒
@silver69197656
👇最新のアラート画像をダウンロードして好きに拡散してネ♪
boj-financialposition-alert.…
⚜️Ark Gold & Silver⚜️ retweeted
「熱いCPI」で銀が売られた――その見出しだけを信じるなら、あなたは今回の本質を完全に見誤っています。
コアCPI月次+0.3%という予想超えのインフレ、2年債約4.73%・10年債約4.98%への金利上昇、DXY約102.9のドル高。マクロの逆風が一斉に吹き付け、銀は約3.7%下落しました。
しかし、紙の価格の裏側で起きていることは、まったく別の物語です。
数字と事実は嘘をつきません。今、銀市場の裏側で何が進行しているのか、その全貌を紐解きます。
* 構造的赤字:6年以上続く供給不足。銀の多くは銅・鉛亜鉛・金鉱山の副産物で、価格が上がっても新規供給はほとんど生まれません
* 機関の買い増し:ロンドンのシルバーETFは13.2トンを追加し、保有量は21,994トンと年初来高値圏
* 現物の逼迫:上海では11%の現物プレミアム、COMEXからは引き出しが続いています
売られているのはペーパーであり、積み上がっているのは現物です。
現在の51ドルの水準は、産業需要という分厚い床に支えられています。マクロの逆風は一時的、構造的な追い風こそが本流です。
機関は短期の値動きではなく、長期の構造要因で静かに保有を積み増しています。
データストリームは、すでに答えを囁いています。
#銀 #コモディティ #資産防衛
「熱いCPI」で銀が売られた――その見出しだけを信じるなら、あなたは今回の本質を完全に見誤っています。
コアCPI月次+0.3%という予想超えのインフレ、2年債約4.73%・10年債約4.98%への金利上昇、DXY約102.9のドル高。マクロの逆風が一斉に吹き付け、銀は約3.7%下落しました。
しかし、紙の価格の裏側で起きていることは、まったく別の物語です。
数字と事実は嘘をつきません。今、銀市場の裏側で何が進行しているのか、その全貌を紐解きます。
* 構造的赤字:6年以上続く供給不足。銀の多くは銅・鉛亜鉛・金鉱山の副産物で、価格が上がっても新規供給はほとんど生まれません
* 機関の買い増し:ロンドンのシルバーETFは13.2トンを追加し、保有量は21,994トンと年初来高値圏
* 現物の逼迫:上海では11%の現物プレミアム、COMEXからは引き出しが続いています
売られているのはペーパーであり、積み上がっているのは現物です。
現在の51ドルの水準は、産業需要という分厚い床に支えられています。マクロの逆風は一時的、構造的な追い風こそが本流です。
機関は短期の値動きではなく、長期の構造要因で静かに保有を積み増しています。
データストリームは、すでに答えを囁いています。
#銀 #コモディティ #資産防衛
⚜️Ark Gold & Silver⚜️ retweeted
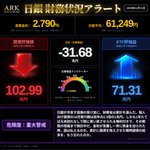
日銀 財務状況アラート(2026年11月11日)
長期金利 2.790% / 日経平均 61,249円
合算損益 -31.68兆円 / 危険度:重大警戒
@silver69197656
👇最新のアラート画像をダウンロードして好きに拡散してネ♪
boj-financialposition-alert.…

日銀 財務状況アラート(2026年11月11日)
長期金利 2.790% / 日経平均 61,249円
合算損益 -31.68兆円 / 危険度:重大警戒
@silver69197656
👇最新のアラート画像をダウンロードして好きに拡散してネ♪
boj-financialposition-alert.…
⚜️Ark Gold & Silver⚜️ retweeted
【ここまで辿り着いたあなたへ…】
新しいシステムがやってきます。
GoldとSilver - 現物資産は、好きであろうとなかろうと、ここに価値を残します。
Ark Gold & Silver は、新しい金融システムを裏付ける資産について
まだ知らない新しいユーザー向けに動画を作成しました。
👇👇👇👇
⚜️Ark Gold & Silver⚜️ retweeted
【速報:銀の水面下で「ローテーション」が始まっています】
直近48時間のデータストリームが、静かに、しかし確実に同じ方向を指し示しました。
金利とドルの圧力で51〜52ドルに押し込まれる一方、資金は貴金属の中から銀へと流れを変えつつあります。
* 銀ファンドが2日間で約720万オンスを追加し、投資需要が再浮上
* BullionVaultの保有高が増加し、押し目買いが反発を下支え
* 中国・インドの大口地金購入が回復し、アジアの現物需要が米国のセンチメントに先行
金よりもクリーンなポジションと、産業の追い風。より良いリスク・リワードを求める資金が、銀を選び始めています。
しかもこの動きは、主要なETFや銀行のレポートに先駆けて起きています。HSBCが10月29日に赤字の縮小とETFの限定的な再構築を指摘しましたが、現場の個人投資家はすでにその一歩先を走っています。
中国の倉庫逼迫は緩和しましたが、マクロの追い風は持続しており、銀からの大規模な流出はまだどこにも見当たりません。
メインストリームのメディアは、まだこの変化を報じていません。
しかし、データは明確に語っています。
この流れを裏付けるエビデンスを、ここで公開します。
* 構造的な供給不足は5年以上、累積赤字は7億オンス超。2026年で6年目に突入
* LBMAでは、ペーパーの請求が現物に対して約400対1。数百トンしかないフリーな現物フローの上に、巨大な紙の請求が積み上がっています
* 香港のプロジェクト・アンサンブルなど、ブロックチェーンで再担保を制限する金のトークン化が、ペーパー市場の不透明さへの答えとして浮上
さらに、中央銀行による継続的な購入が、貴金属全般の長期的な下値支持として機能しています。
金/銀比率の不均衡がシステムの弱点として語られ始めています。
これは偶然ではありません。
ペーパーのベールは、測られた層ごとに薄れています。現物の核は今のところ沈黙していますが、それは嵐の前の静けさです。
分析モデルが示す今後3〜6ヶ月の強気シナリオは、確率40〜50%で60ドル以上。
分岐点は、投資データの上振れ、インフレの軟化、太陽光政策の発表です。
調整に見せかけたこの静寂こそが、次の上昇前の最後のチャンスです。
動くなら、今この瞬間を置いて他に入り口はありません。
#マーケット #金融 #トレンド
【速報:銀の水面下で「ローテーション」が始まっています】
直近48時間のデータストリームが、静かに、しかし確実に同じ方向を指し示しました。
金利とドルの圧力で51〜52ドルに押し込まれる一方、資金は貴金属の中から銀へと流れを変えつつあります。
* 銀ファンドが2日間で約720万オンスを追加し、投資需要が再浮上
* BullionVaultの保有高が増加し、押し目買いが反発を下支え
* 中国・インドの大口地金購入が回復し、アジアの現物需要が米国のセンチメントに先行
金よりもクリーンなポジションと、産業の追い風。より良いリスク・リワードを求める資金が、銀を選び始めています。
しかもこの動きは、主要なETFや銀行のレポートに先駆けて起きています。HSBCが10月29日に赤字の縮小とETFの限定的な再構築を指摘しましたが、現場の個人投資家はすでにその一歩先を走っています。
中国の倉庫逼迫は緩和しましたが、マクロの追い風は持続しており、銀からの大規模な流出はまだどこにも見当たりません。
メインストリームのメディアは、まだこの変化を報じていません。
しかし、データは明確に語っています。
この流れを裏付けるエビデンスを、ここで公開します。
* 構造的な供給不足は5年以上、累積赤字は7億オンス超。2026年で6年目に突入
* LBMAでは、ペーパーの請求が現物に対して約400対1。数百トンしかないフリーな現物フローの上に、巨大な紙の請求が積み上がっています
* 香港のプロジェクト・アンサンブルなど、ブロックチェーンで再担保を制限する金のトークン化が、ペーパー市場の不透明さへの答えとして浮上
さらに、中央銀行による継続的な購入が、貴金属全般の長期的な下値支持として機能しています。
金/銀比率の不均衡がシステムの弱点として語られ始めています。
これは偶然ではありません。
ペーパーのベールは、測られた層ごとに薄れています。現物の核は今のところ沈黙していますが、それは嵐の前の静けさです。
分析モデルが示す今後3〜6ヶ月の強気シナリオは、確率40〜50%で60ドル以上。
分岐点は、投資データの上振れ、インフレの軟化、太陽光政策の発表です。
調整に見せかけたこの静寂こそが、次の上昇前の最後のチャンスです。
動くなら、今この瞬間を置いて他に入り口はありません。
#マーケット #金融 #トレンド