

You only live life once And the way i live Once is enough
ON ANOTHER LEVEL
Joined August 2010
- Tweets3.9K
- Following1.4K
- Followers2.5K
- Likes2.1K





你花钱让Claude干的活,一个小模型133毫秒就干完了。
我算了一下这个账,真的肉疼。
108个Polymarket市场,让一个大模型一个一个查:1.77美元。
同样的活,用@NaceAI的Drex for Finance:0.13美元。
108个全部分辨正确
93.5%直接由Drex自己搞定
Claude只看它没把握的那7个
便宜了93%
如果你的代理每做一个决定都要叫大模型,那你就是在简单题上白烧钱。
钱包主页在这,数据公开可查:👇
polymarket.com/zh?via=ace-cq…
🤝 Paid partnership
1
53
意大利对法国,英格兰对克罗地亚,今晚欧国联。
一边看球,一边拆一个Polymarket上的体育量化玩家,他的盈亏刚刚突破850万美元。
他今天这两场比赛的持仓:polymarket.com/@0x2c335066fe…
见见这位巨鲸。这么大的成交量和这么精准的仓位,大概率是一套调得很细的算法在操盘。不管具体怎么搭的,这个优势是实打实的。
意大利对法国:法国在A1组头名,一场没输,意大利落后3分。时间线预期是一场紧凑、低比分的战术战,但看衰意大利赢球,是在跟主场情绪对着干。
英格兰对克罗地亚:英格兰9分,追着西班牙,克罗地亚在榜尾挣扎。球迷几乎一边倒觉得英格兰会碾压,看衰平局正好符合一场一边倒的比赛。
你今晚支持谁?
再看看这个,齐达内和这支法国队的化学反应,想不喜欢都难。#Polymarket
🤝 Paid partnership

37
这个人用Grok Bot搭了一套Copula分位数量化系统,在Polymarket上每天赚2772美元。
结果是在173天里已经赚了479471.49美元的盈亏,平均每笔交易大约33.50美元,在BTC涨跌市场上每个活跃小时大约有150笔交易。
几个AI代理协同工作,组成一个算法:
1. Clayton Copula描述BTC走势和合约后续报价之间的关系
第一个代理测量BTC相对参考价格的距离:
xₜ = ln(Sₜ / K)
然后把外部指标和未来的卖出报价转换成历史排名:
u = Fₓ(x)
v = F_b(bₕ)
其中:
Sₜ = 当前BTC价格
K = 参考价格
bₕ = 间隔h后的卖出报价,表示为1美元的分数
Fₓ和F_b = 平滑后的历史分布
它们的联合关系用下式描述:
Cθ(u, v) = (u^(−θ) + v^(−θ) − 1)^(−1/θ)
θ > 0是对依赖参数
校准时会考虑可比波动率和剩余时间。对于下跌方向,外部指标的符号会反转,模型单独训练
2. 条件分位数选择一个价格基准来评估入场
第二个代理计算条件分位数:
v_α = [1 + u^(−θ) × (α^(−θ/(1 + θ)) − 1)]^(−1/θ)
然后把它转换回价格:
Bid_α = 1美元 × F_b⁻¹(v_α)
其中α = 选定的分位数水平
比如α = 0.20,就在模型对未来卖出价格预测区间的较低部分设定一个基准
入场条件:
Bid_α > Ask + Costs
系统认为,当所选的低价基准都超过入场价加成本时,就可以考虑买入
订单参数会随着新的BTC数据到来而重新计算。间隔h同时用于训练和规划退出
他的Polymarket账户:polymarket.com/zh/@almach?vi…
你可以在这里搭建自己的交易机器人:
join.horizon.trade/build
最赚钱的几笔交易:
598.41美元 → 3176.05美元(+2577.64美元)
859.80美元 → 2999.80美元(+2140.00美元)
617.72美元 → 2565.80美元(+1948.08美元)
Clayton Copula把BTC市场状况和后续报价的范围联系起来,而条件分位数则设定一个价格基准来筛选方向性入场
🤝 Paid partnership
这个哥们儿用Grok Bot搭了个Quant Vigor系统,在Polymarket上一天能赚2931美元。
结果摆在那儿:216天累计盈利63万3039美元,平均每笔交易赚738美元左右,在BTC涨跌市场上每个活跃小时大概重复这套操作31次。
几个AI代理协同工作,合起来就是一个算法:
1. 相对活力指数(RVI)衡量每根K线里BTC走得多强
机器人把K线的开盘到收盘的幅度和整根K线的波动范围做对比:
RVI = SMA(收盘价 - 开盘价) / SMA(最高价 - 最低价)
然后:
RVI为正 → 上涨压力更强
跟简单的方向指标不一样,RVI是把价格运动和最近几根K线的整体波动范围做比较
2. RVI信号线用来确认这个方向压力什么时候发生变化
系统把最近四个RVI读数做平滑处理:
信号线 = (RVI₀ + 2 × RVI₁ + 2 × RVI₂ + RVI₃) / 6
然后:
RVI上穿信号线 → 上涨确认更强
机器人会忽略那些较弱的波动,只盯着有持续正负读数支撑的交叉信号
这是第一个能帮你制定交易策略、然后直接把它搭出来的代理:join.horizon.trade/Quant
这个交易员的Polymarket账户:polymarket.com/zh/@0x50f7?vi…
最赚钱的几笔交易:
269美元 → 8999美元(+8730)
207美元 → 8905美元(+8699)
93美元 → 8434美元(+8341)
这套系统用RVI来衡量方向压力,再用信号线来判断这个压力什么时候发生变化。
🤝 Paid partnership

17
22
647
Polymarket上有个机器人,每天稳定扫走大概1050美元
没有AI,没有什么秘密信号,就是限价单,蹲在5分钟加密市场里
我把它的玩法扒了一遍。说实话,这套逻辑一个小孩都能照抄:
建仓:每5分钟Polymarket就开一个新盘:BTC、ETH还是SOL,收盘是涨还是跌?
布网:机器人在涨和跌两边同时挂买单,每一个价位都挂。1美分、2美分、3美分……一路挂到99美分。两边各挂一整排
时机:市场一开,这排单子立刻上去,一直挂到结束前60秒。然后全部消失
刷新:大概每5秒,它就把整个订单簿清掉,从头再挂一遍
规则:只要成交了,就锁死拿到结算。从来不卖
整套机器就这么点东西
钱从两个完全不同的地方来
90美分以上买的那些近乎确定的东西,每轮安安稳稳赚1.5%到3%。无聊,但几乎不失手
那些垃圾价成交的,就是彩票。市场尾盘反转的时候,它几分钱捡的份额能赔出成本的20到30倍
谁在对面接它的单?
恐慌割肉的人。比特币一个瞬间下杀,有人猛砸UP的卖单,价格从45美分跌到30、15、5美分。机器人把下跌的每一层全接住。只要BTC爬回来,这些便宜份额每一股都变成1美元
还有那些没耐心的人。不想熬最后1到2分钟的交易员,把UP在95美分就套现走人。机器人接手,等结果出来,稳稳拿走那1美元
单笔规模:大概3美元
时间:全天候,24/7
主页在下面:polymarket.com/profile/0x4a0…
🤝 Paid partnership
51美元变24180美元。他押了个没人信会出现的比分
这场比赛根本不需要真按那个比分结束。在Polymarket上,你不需要猜对结果。你只需要便宜买进,价格一冲就卖
这个钱包干的就是这个:
> 阿根廷0比3埃及 @ 0.1美分 → 51美元变24180美元
> 佛得角获胜 @ 0.2美分 → 101美元变22763美元
> 佛得角获胜 @ 0.6美分 → 457美元变36876美元
> 加拿大对卡塔尔双方都进球 @ 1.3美分 → 983美元变26171美元
看那些股数。7万7千股佛得角卖了3万6千9,说明他大概在48美分就套现走人了,根本没等到终场哨
套路就是:在没人信的结果上挂一堆零点几美分的限价单。比赛一有风吹草动、恐慌上来,价格就往上窜,他就往这个价格里出货
但他也不是全买彩票。他也会在50到60美分上压4万到9万美元的NBA比赛。跟所有人一样,他也有亏的仓位,但总数说明一切:
历史总盈利+99万6千6百美元
过去30天+12万5千
交易量1亿8千零60万
polymarket.com/@0x228b8d11eb…
你会在一个离谱比分上挂个0.1美分的单,然后就干等着吗?
🤝 Paid partnership

5
8
93
这哥们用Claude Fable 5.1搭了个Quant Spline Balance系统,在Polymarket上一天赚1667美元
结果已经出来了:201天总盈亏+335210.39美元,平均每笔约60.02美元,活跃时段每小时做72.4笔,覆盖BTC、ETH、SOL的涨跌市场
几个AI智能体合在一起当一套算法用:
1. GAM把BTC的市场状态通过非线性函数连到Up和Down的价值上
第一个智能体算的是:
z = β₀ + s₁(d) + s₂(v) + s₃(τ) + s₄(OFI)
其中:
> d = BTC相对参考价的偏离
> v = 波动率
> τ = 剩余时间
> OFI = 订单流失衡
> sⱼ = 从历史数据里学出来的平滑函数
然后:
p_Up = 1 / (1 + e^(−z))
F_Up = 1美元 × p_Up
F_Down = 1美元 − F_Up
同样的BTC波动,模型会根据波动率和离市场结束还剩多少时间,给出完全不同的估值
当Fᵢ > 买入成本ᵢ时,就考虑进场
2. Mean Variance决定仓位里留多少方向性敞口
手里已经有Up仓位时,第二个智能体会拿它的模型价值跟加Down这个选项做比较
目标残差:
R* = min(Rmax, max(0, [p_Up − (1 − c_Down)] / [γ × p_Up × (1 − p_Up)]))
其中:
> c_Down = Down相对1美元结算价值的全部成本
> γ = 对盈亏波动的敏感度
> Rmax = 方向性残差上限
如果当前Up残差超过R*,就可以买Down来降低净敞口
Down那边算法一样,方向反过来就行
两边库存配对后,只要满足:
Up成本(t₁) + Down成本(t₂) < 1美元
就有套利空间
他的Polymarket账号:polymarket.com/@antsaslyku?v…
最赚的几笔:
535.21美元 → 2860.41美元(+2325.20)
632.26美元 → 2896.22美元(+2263.96)
685.37美元 → 2601.80美元(+1916.43)
GAM负责用非线性公允价值估算选边,Mean Variance负责定对冲规模和方向性残差。成本加起来低于1美元拼出来的配对,本身就带着结构性优势 #Polymarket
🤝 Paid partnership

这周我真是服了,完全不敢相信……周六特朗普想把哈比布·努尔马戈梅多夫弄进白宫新闻发布厅。周三哈比布的表弟乌斯曼就在酒店大堂扇了梅拉布·达瓦利什维利一巴掌
不是在UFC比赛现场。是在RAF的选手酒店,距离梅拉布在同一座城市为白大拿打比赛才过了18天
连LlamaEnjoyer都在买大拿上台,就是那个靠布鲁斯·巴佛一次口误把676美元变成67608美元的地址。5000股,5.5美分买的,还剩17.5美元
谁押了什么:
[01] aviato:在95.1美分挂了12840股No,已经赚了585美元还在涨
polymarket.com/@aviato?via=a…
[02] LlamaEnjoyer:5.5美分买了5000股Yes,亏了257.70美元
polymarket.com/@llamaenjoyer…
[03] hanbetscap:没碰大拿,三次做空梅拉布,赚了21011美元
polymarket.com/@hanbetscap?v…
特朗普是在开玩笑。但这些钱包可不是闹着玩的
大拿不会走。总得有人管这摊子事
🤝 Paid partnership

Polymarket上有个机器人,每天稳稳赚1050美元左右。
没有AI,没有神秘信号,就是限价单,蹲在5分钟加密市场里。
我扒了一下它到底在干什么。说真的,这逻辑小孩都能抄:
→ 场景
每5分钟,Polymarket就开一个新盘口:BTC、ETH还是SOL,到收盘是涨还是跌?
→ 布网
机器人在涨和跌两边同时挂买单,每一个价位都挂。1美分、2美分、3美分……一直挂到99美分。两边各挂一整排。
→ 时机
市场一开,这一排单子就挂上去,一直挂到结束前60秒,然后全部撤掉。
→ 刷新
大概每5秒,它就把整个盘口清掉,从头再挂一遍。
→ 规则
只要成交了,就锁到结算,从来不卖。
整台机器就这么点东西。
钱从两个完全不同的地方来。
那些几乎稳的,90美分以上买的,每轮悄悄赚1.5%到3%。无聊,但几乎不失手。
那些垃圾成交才是彩票。市场尾盘一反转,它几美分捡来的份额,能兑出成本的20到30倍。
那到底是谁在对面接它的单?
慌了的卖家。比特币一跌,有人一把砸掉UP,价格从45美分一路掉到30、15、5美分。机器人每一档都接住。等BTC爬回来,那些便宜份额一张张全变成1美元。
还有等不及的。不想熬最后1到2分钟的人,95美分把UP甩出来。机器人接过去,等结果,收下那1美元。
单笔大概3美元
时间:24小时,全天候
主页在下面:polymarket.com/profile/0x4a0…
🤝 Paid partnership
139
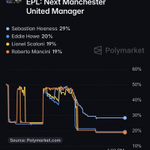
Polymarket上曼联下一任主教练这个市场,越来越有意思了。
我第一次看的时候,塞巴斯蒂安·霍恩斯以29%的概率领先,埃迪·豪、斯卡洛尼和曼奇尼都在19到20%左右晃。
现在,波切蒂诺开始吸引眼球了。
这位前热刺和切尔西主帅,已经成了接替卡里克的热门人选,有报道说曼联高层正在为换帅做准备。
但这里有个问题。
波切蒂诺现在带美国国家队,合同一直签到2030年。埃迪·豪是另一个正经选项,纳格尔斯曼也还是个有意思的名字。
这个市场值得看的地方,就在于情绪转得太快了。
不过,报告的交易量只有361美元,所以我还不敢把这些价格当成强信号。
我的观察名单:波切蒂诺、霍恩斯、豪。
曼联的下一个任命,可能会告诉我们很多关于俱乐部想往哪个方向走。
NFA。DYOR。 #Polymarket


这哥们用Grok Bot搭了一套量化加速系统,在Polymarket上一天赚2304美元。
26天下来,盈亏已经做到59915美元,平均每笔358美元左右,在BTC涨跌市场上,每个活跃小时差不多重复24次同样的操作。
几个AI代理协同工作,凑成一个算法:
1. Awesome Oscillator,用来衡量BTC上涨或下跌背后的动能
它不是盯着单个价格跳动做反应,而是比较BTC中位价的两条移动平均线:
中位价 =(最高价 + 最低价)/ 2
AO = SMA(中位价, 5) - SMA(中位价, 34)
然后:
AO在零轴上方 → 上涨动能
AO往上走,说明上涨动能在增强;AO往下走,说明下跌动能在增强。
2. Accelerator Oscillator,用来判断这个动能是在变强还是变弱
系统这样算:
AC = AO - SMA(AO, 5)
然后:
AO为正 + AC往上 → 上涨信号更强
所以机器人不只看当前的动能,还看动能在以多快的速度变化。
一旦加速度减弱,算法会变得更挑剔,甚至在实际方向反转之前就收手。
这个交易员的Polymarket账户:polymarket.com/@asdcaxz?via=…
最赚的几笔:
677美元 → 1669美元(+992)
671美元 → 1639美元(+967)
479美元 → 1439美元(+960)
这套系统就是用Awesome Oscillator判断BTC的动能,用Accelerator Oscillator判断这波动能在变强还是变弱。
🤝 Paid partnership
一天810美元,靠的既不是预测模型,也不是什么黑箱信号。说出来你可能不信,就是一套限价单,在5分钟加密市场里一遍遍重复。
我本来也以为背后得有个多复杂的模型。翻完它的操作,发现全是笨办法,笨到有点不讲道理。
它的套路是这样的:
每5分钟,市场开一个新的:BTC、ETH或者SOL,涨还是跌。
机器人同时在涨和跌两边挂买单,从1美分一直挂到99美分,每一档都不放过。
开盘挂上,一直挂到最后一分钟,然后全部撤掉。
中间大概每5秒,它就把单子撤了重挂一遍。手速不快,但从不打盹。
买到什么,它就拿到市场结束,从不卖出。
钱从哪儿来?两头。
高价那端,90美分以上的单子,赚的是小但几乎稳定的1.5%到3%。低价那端才是另一半故事:市场一翻,一份便宜份额能兑出20到30倍。
凭什么有效?你设想一下:BTC突然往下猛扎,有人慌了,市价把UP一路砸出去,价格从45美分掉到30、15、5美分。
机器人挂在每一档的买单,就这么一路接过去。等比特币缓过来,那些份额一张张全变成1美元。说起来,它赚的不是判断,是别人手忙脚乱时掉在地上的东西。
还有一类交易者,越到收盘越紧张,最后1到2分钟把手里的UP以95美分甩给机器人。机器人不慌,拿着等结算,收下那1美元。差价不大,可它一天要做很多笔。
典型一笔,3美元。它24小时不停。
说到底,这套东西不靠聪明,靠的是坐得住、挂得全、撤得快。市场里最吵的时候,往往也是它收单最舒服的时候。

这位交易员用Grok Bot搭了一套量化AI系统,在Polymarket上做到了255340美元。
67973次预测,胜率只有50%。
账户:polymarket.com/@bosona?via=a…
这个账户凭什么每天大约进账3855美元?逻辑其实很简单:
1 专门跑短期加密货币涨跌盘,大约每小时32笔
2 机器人分多次建仓,不会在窗口一开始就把全部资金压进单一方向
3 概率一变,它就能单独加反向仓,把部分敞口转成配对库存
剩下的仓位始终保持灵活:有新信号就在两边之间调仓,而不是把最初的方向锁到结算。
最赚钱的几笔:
87美元到1025美元(+938美元,+1076.4%)
458美元到1389美元(+931美元,+203.2%)
144美元到1063美元(+919美元,+638.5%)
关键不在高胜率,而在机器人怎么从有利的设置里把价值榨干,并在数万个短窗口里反复用同一套框架。

84
这哥们用Grok Bot搭了一套Quant Profile系统,在Polymarket上一天赚2220美元。
结果摆在这:34天赚了75469美元,平均每笔约290美元,在BTC涨跌市场上每个活跃小时大概重复这套操作36次。
几个AI代理合在一起,当成一个算法来跑:
1. Volume Profile算的是BTC交易最集中在哪个价格
机器人把近期BTC的价格区间切成一个个档位,把每个档位上成交的量加起来:
Volume(Level) = Σ 该档位的已成交量
然后找出POC(控制点):
POC = 成交量最大的档位
系统还会围绕POC,圈出一个包含大约70%总成交量的价值区间。
这样就得出了三个关键位置:
VAH = 价值区间上沿
POC = 成交量最大的位置
VAL = 价值区间下沿
这三个位置说明了BTC的交易活动集中在哪,主要的边界又在哪里。
2. Value Area Breakout判断的是BTC什么时候真正走出这个结构
机器人一直盯着BTC在这些边界上的反应:
BTC站稳在VAH上方 → 上涨信号更强
短暂突破一下不算数
系统会等BTC真正留在价值区间外面,而不是刚一突破就又掉回POC附近
确认走出来之后,算法才跟着对应的涨或跌方向下单
这个交易员的Polymarket账户:polymarket.com/profile/0xb95…
最赚钱的几笔:
391美元 → 1594美元(+1203)
698美元 → 1879美元(+1180)
610美元 → 1756美元(+1146)
这套系统就是用Volume Profile算清楚BTC的交易活动集中在哪,再用Value Area Breakout判断更强的方向性行情什么时候开始。
一个匿名玩家在Polymarket上赚了6万美元,赌的东西你iPhone上免费就能看到。
主页:polymarket.com/profile/0xeb1…
别人都在押BTC、押选举、押下一个大事件,
这哥们安安静静地靠预测世界各地的气温发了财。
他的单子是真离谱:
巴黎那笔:272美元 → 1830美元
武汉那笔:289美元 → 1704美元
洛杉矶那笔:223美元 → 1542美元
他不需要BTC暴涨,也不需要哪个政客赢选举。
他只需要知道某个城市会多热或者多冷,就够了。
🤝 Paid partnership


这家伙用 Claude Fable 5.1 搭了一套量化卡尔曼重定价系统,在 Polymarket 上一天赚 3634 美元。
结果摆在这:192 天里已经赚了 697712.09 美元的盈亏,平均每笔约 51.10 美元,在 BTC 涨跌市场上每个活跃小时大概重复这套操作 88.2 次。
几个 AI 代理合在一起,当成一个算法来跑:
1. 卡尔曼滤波更新公允价值,同时把新数据里的不确定性算进去
第一个代理先拿到一个初始的 UP 估值,依据是外部 BTC 数据、参考价、波动率和剩余时间。
然后这样更新:
Kₜ = P⁻ₜ / (P⁻ₜ + R)
F_Up,ₜ = F_Up,ₜ₋₁ + Kₜ × (zₜ − F_Up,ₜ₋₁)
其中:
zₜ = 新输入对 UP 价值的估计
P⁻ₜ = 更新前估计的不确定性
R = 观测噪声方差
另一边就是:
F_Down = 1 美元 − F_Up
公允价值高于全部买入成本的那一侧,会保留一个方向性的残差。
2. 奥尔斯坦-乌伦贝克模型刻画市场内的重定价
第二个代理跟踪市场报价和公允价值之间的差距:
Dₜ = Mid_Up,ₜ − F_Up,ₜ
在公允价值稳定的阶段,这个模型描述这个差距倾向于怎么回到零:
E[Dₜ₊ₕ | Dₜ] = Dₜ × e^(−κh)
其中:
κ = 估计的均值回归速度
h = 正在考虑的时间间隔
在低于公允价值买入 UP 之后,UP 报价走高时,DOWN 报价可能同时走低。
这个模型帮忙挑选加对面那一侧的时机和价格。
他的 Polymarket 账户:
polymarket.com/@0xce25e214d5…
几笔大单:
329.56 美元 → 5791.59 美元(+5462.03)
2948.36 美元 → 7331.82 美元(+4383.46)
910.43 美元 → 4756.53 美元(+3846.10)
卡尔曼给方向性残差估公允价值,奥尔斯坦-乌伦贝克刻画重定价,用来指导对面那侧的进场,用不到 1 美元的成本拼出完整的组合。 #Polymarket
🤝 Paid partnership
兄弟们,有个交易者往Polymarket存了300刀试水。
从GitHub上找了个5分钟BTC区间交易的脚本,自己一行代码没写,就用Claude Code花了几个小时整理了一下。
启动的时候他觉得这玩意儿撑不过一小时,结果晚上回来一看,账户变14000刀了。
Polymarket入口:polymarket.com/zh/?via=ace-c…
逻辑不复杂:5分钟合约还剩2分钟的时候进场,BTC已经走出70到100刀的单边波动,就顺着趋势走,不逆势。只有盘面95比5这种极端情况才小仓位反向防一手。买入价0.80到0.99刀,几分钟后按1刀清算,复利滚了四十多倍。
源码还在GitHub上公开挂着。
#Polymarket
🤝 Paid partnership
很多人看到这条资金曲线,第一反应是赶上了一波大趋势,运气吃满了收益。
这不是赌,也不是内幕。有人用Grok Bot搭了一套量化蜡烛系统,在Polymarket的BTC涨跌市场跑,190天已经实现盈亏135万多美金,日均大概7,119刀,单笔平均773刀,每小时重复同一套设置大概43次。
交易员账户:polymarket.com/zh-hant/@0xb5…
多个AI代理协同,靠Heikin Ashi过滤杂波,等连续强蜡烛确认动能之后再进场。里面几笔大盈利单,单笔利润都超过七千刀。
它不是一次性押中大行情,而是一套可以反复跑的固定行为模式。它吃的是大多数交易者被频繁毛刺、假转向带偏,对持续趋势定价滞后的偏差。
绝大多数人复刻不了这种长期曲线,是因为情绪总在干预进出。稳定的edge,往往就藏在这种耐心过滤噪声、只等结构确认的枯燥循环里。 #Polymarket
🤝 Paid partnership
这哥们用Claude Fable 5.1搭了个“量化漩涡结构”系统,在Polymarket上一天赚3,475美元
结果已经出来了:92天盈亏+319,684.59美元,平均每笔交易约30.58美元,在BTC涨跌市场里每个活跃小时重复同样的操作约131.02次
几个AI代理协同工作,合成一个算法:
1. 漩涡指标判断方向,拿当前K线和前一根K线比高低点
VI⁺ = Σₙ|Hₜ − Lₜ₋₁| / ΣₙTR
VI⁻ = Σₙ|Lₜ − Hₜ₋₁| / ΣₙTR
其中:
> H和L = K线的最高价和最低价
> TR = 真实波幅,会把前收盘价算进去
> n = 窗口内的K线数量
VI⁺ > VI⁻ → 偏涨
VI⁻ > VI⁺ → 偏跌
2. 震荡指数判断这些波动有没有形成一致的方向
第二个代理把窗口内所有K线的波幅加总,再跟同一窗口内的完整价格区间做对比:
CHOP = 100 × log₁₀(ΣₙTR / (Hmax − Lmin)) / log₁₀(n)
其中:
Hmax − Lmin = n根K线内的完整价格区间
CHOP越低,说明走势越有方向;CHOP越高,说明价格基本在原地来回晃
只有当CHOP低于设定阈值时,系统才会考虑漩涡指标给出的那一边
他的Polymarket账户:polymarket.com/@norm1e69?via…
最赚的几笔:
1,590.56变4,044.03(+2,453.47)
1,616.27变3,983.90(+2,367.63)
1,584.39变3,516.82(+1,932.43)
漩涡指标负责找方向,CHOP负责过滤掉那些价格主要在来回震荡时的入场
#Polymarket
🤝 Paid partnership
1美元变3,586,642美元,就靠一个Claude机器人,在Polymarket上做到的。
这故事我老是刷到,干脆自己去看了一眼账户。
sovereign2013。
2025年7月注册,据说起步就1美元。
现在赚了360万美元。
交易了40,757个市场。
成交量3.99亿美元。
我注意到的第一件事:它什么都押。
NBA、NFL、MLB、大学橄榄球、网球。
第二件事:它偏爱冷门。
佛罗里达国际大学20美分,赢了,+398%。
开拓者32美分,赢了,+213%。
科达对阵阿尔卡拉斯37美分,赢了,+138%。
但真正让我改观的,是这一注。
170万美元押亚利桑那,87美分。
几乎是稳赢的,无聊得很。
一场比赛赚了17.5万美元。
所以这不是赌博,是定价。
市场错了几美分,它就下手。大单小单都做。
还有个没人愿意提的数字:
3.99亿美元的成交量,换来360万美元利润。
每1美元,赚不到1美分。
没有什么神级选股,也不靠运气。
就是4万次微小的优势,全天候不停地做。
说实话,这让我重新审视了自己以前每一次“凭感觉”下的注。
🤝 Paid partnership

钱包主页在这,数据公开可查:👇
polymarket.com/zh-hant/@sove…
🤝 Paid partnership
