

Page : Fun Manager จาก Facebook แอบมาเปิดสาขาเพิ่มใน X เพราะในนี้มีสิ่งดีๆเยอะ
Joined May 2023
- Tweets3.7K
- Following1.1K
- Followers5.9K
- Likes3.6K





ชำแหละพอร์ต “น้องคอปเตอร์” อายุ 17 ปี พอร์ตโต 2X แต่เคยติดลบ 80%! | Money Matters EP.343
youtube.com/watch?v=gEw--c5E…
ปีก่อนแอดเคยสรุปคลิปสัมภาษณ์ของน้องลงเพจแล้ว 1 ปีผ่านไปมาดูน้องกันต่อครับ
1. ภาพรวมพอร์ตและการเติบโตในรอบ 1 ปี
- เมื่อ 1 ปีก่อน (ขณะอายุ 15 ปี) น้องคอปเตอร์เริ่มลงทุนจากเงินเก็บค่าขนมเพียง 3,500 บาท จนปั้นพอร์ตได้มูลค่า 100,000 บาท เมื่อเวลาผ่านไป 1 ปี พอร์ตเติบโตขึ้นเป็น 200,000 บาท (โตขึ้น 2 เท่า)
- เดิมคาดหวังผลตอบแทนทบต้น (CAGR) ไว้ที่ 10–15% ต่อปี แต่ผลตอบแทนย้อนหลัง 1 ปีที่ทำได้จริงอยู่ที่ ประมาณ 50%
- ปัจจุบันเป็น Content Creator/Influencer ด้านการเงิน มีผู้ติดตามรวมบนโซเชียลมีเดียช่องทาง TikTok, Facebook, IG และ YouTube (ชื่อช่อง "คอปเตอร์ ปันนวล") ประมาณ 15,000 คน
====
2. โครงสร้างพอร์ตและการปรับกลยุทธ์การลงทุน
- สัดส่วนการจัดพอร์ต (รวมมูลค่า 200,000 บาท)
- พอร์ตหุ้น: สัดส่วน 80% (ประมาณ 180,000 บาท)
- พอร์ตสินทรัพย์ดิจิทัล (Bitcoin): สัดส่วน 20% (ประมาณ 20,000 บาท)
- เปลี่ยนจากการซื้อแบบ DCA (ซื้อเฉลี่ยสะสมทุกเดือน) มาเป็น Lump Sum (เก็บสะสมเงินก้อนแล้วทยอยซื้อ)
การ DCA เดือนละ 1,000–1,500 บาท ได้จำนวนหุ้นน้อย และเวลาที่ตลาดร่วงพร้อมกันหลายตัว จะไม่สามารถกระจายเงินซื้อหลายหุ้นได้ทัน
- ยังคงใช้วิธีประหยัดเงินค่าขนม (ได้เท่าเดิม) และขยันเก็บรวบรวมเศษเงินตามบ้านนำมาลงทุน
====
3. รายชื่อหุ้นในพอร์ตและหลักการเลือกหุ้น
- ถือหุ้นสามัญล้วน 100% รวมประมาณ 8–9 ตัว โดยไม่มีการถือ ETF ในพอร์ตส่วนตัว
- หุ้นหลัก 5 ตัวในพอร์ต ได้แก่ Nvidia, Amazon, Alphabet (Google), Rocket Lab (รวมถึงมีการลงทุนใน Apple และ Microsoft ด้วย)
- ธีมลงทุน Megatrend สนใจ อุตสาหกรรมยานอวกาศ (Space Industry) เพราะมองว่านอกโลกยังมีพื้นที่และทรัพยากรให้สำรวจอีกมาก
- เลือก Rocket Lab แทน SpaceX เพราะเป็นหุ้น Market Cap ขนาดกลาง-เล็ก ตนเองเป็นคนรับความเสี่ยงได้สูง โดยน้องเคยเข้าซื้อ Rocket Lab ตอนราคา 9 ดอลลาร์ จนราคาขยับขึ้นมาที่ 50–60 ดอลลาร์ ทำกำไรได้ราว 300%–400% สำหรับ SpaceX มองว่างบการเงินยังไม่ชัดเจนหรือแทบยังไม่มีงบการเงิน
- มุมมองเรื่อง Data Center นอกโลก ประเมินว่าจะต้องใช้เวลาอีกราว 10–15 ปี หรืออาจจะยาวนานถึง 40 ปี เนื่องจากอุปกรณ์มีขนาดใหญ่มาก
- หลักการเลือกหุ้นเข้าพอร์ต
1) สแกนหาหุ้นในดัชนี S&P 500 หรือ Nasdaq 100 หรือย่อลงมาดูหุ้น Market Cap ขนาดกลาง-เล็ก
2) เลือกซื้อหุ้นของสินค้าหรือบริการที่ใช้อยู่ในชีวิตประจำวัน (สไตล์ Peter Lynch) เช่น ใช้ iPhone ซื้อ Apple, สั่งของ Amazon ซื้อ Amazon, ค้นหาข้อมูล Google ซื้อ Alphabet และใช้โปรแกรม Word ซื้อ Microsoft
3) หลีกเลี่ยง "หุ้นซิ่ง" เนื่องจากศึกษาแล้วรู้สึกว่ายังไม่เข้าใจดีพอ
4) ไม่เน้นดูงบการเงินทุกไตรมาส แต่นานๆ จะดูที โดยเลือกอ่านสไลด์สรุปงบ A4 แผ่นเดียวในกลุ่มลงทุนเพื่อหาสาเหตุเวลาหุ้นตก
====
4. ประสบการณ์ติดดอย (-80%) กับดักปันผล และการเผชิญวิกฤต
- เกิดจากอาการ FOMO (กลัวตกขบวน) ซื้อหุ้นตามกลุ่ม Facebook เพราะเห็นราคาพุ่งสูงขึ้นอย่างรวดเร็ว สรุปติดดอย -80%
- กรณีศึกษาหุ้น MFTY (กับดักปันผล / Dividend Trap)
หุ้น MFTY เป็นหุ้นที่อิงกับ MSTR (MicroStrategy) ซึ่งเป็นบริษัทที่กู้เงินมาซื้อ Bitcoin เก็บไว้
MFTY ใช้กลยุทธ์ทำ Call Option เพื่อเก็บค่าพรีเมียมนำมาจ่ายเงินปันผลสูงถึง 120% ต่อปี
ราคาหุ้นดิ่งลงหนักจนพอร์ตติดลบ 80% ผ่านมา 1 ปี ปันผลที่ได้รับยังทบเงินต้นคืนมาได้ไม่ถึงครึ่ง
โชคดีที่เป็นเงินลงทุนเพียงหลักพัน (2,000–3,000 บาท) จึงเลือกถือต่อเพื่อรับเงินปันผล
- การรับมือช่วงวิกฤต/สงคราม เมื่อเกิดวิกฤตตลาดร่วงหนัก เลือกใช้วิธี "ปิดจอ" ไม่เข้าไปดูพอร์ต เพราะยึดมั่นในแนวทางการลงทุนระยะยาว (VI)
====
5. การใช้ AI และมุมมองต่อเทคโนโลยี/ตลาดแรงงาน
- ใช้งาน 2 ตัวหลัก คือ ChatGPT (ช่วยเขียนสคริปต์และวางไอเดียทำคลิป) และ Gemini (ช่วยสร้างรูปภาพตัวการ์ตูนสำหรับทำคอนเทนต์)
- มุมมองต่อ AI Bubble หากจะเกิดฟองสบู่จริงคงเกิดไปนานแล้ว มองว่าปัจจุบันตลาดย่อตัวเพื่อให้สะสมแล้วกลับไปทำ High ใหม่
- หากเกิดฟองสบู่แตกดิ่ง 70–80% แบบยุค .com มองว่าเป็นโอกาส และจะรีบ "ช้อนซื้อ" ทันทีโดยไม่ปล่อยให้โอกาสหลุดมือ
- มุมมองต่อ Gen Z และตลาดแรงงาน คน Gen Z รวยง่ายขึ้นเพราะมี AI ช่วยคัดกรองข้อมูลและสร้างรายได้ สำหรับตลาดแรงงาน AI จะทำให้งานบางประเภทลดลง แต่จะมีการสร้างงานรูปแบบใหม่ขึ้นมาทดแทน
====
6. การศึกษา เป้าหมายชีวิต และปัจจัยทางสุขภาพ
- ปัจจุบันเรียนชั้น ม.5 ควบคู่กับการเรียนระบบ Pre-Degree คณะเศรษฐศาสตร์ มหาวิทยาลัยรามคำแหง ตั้งแต่ม.4
เลือกเรียนเศรษฐศาสตร์เพราะครอบคลุมทั้งเศรษฐกิจ การเงิน การลงทุน และการบริหารธุรกิจ
วางแผนเรียนจบ ม.6 แล้วศึกษาต่อมหาวิทยาลัยรามคำแหงอีกประมาณ 1 ปีก็จะจบปริญญาตรี
ตั้งใจเรียนให้จบปริญญาตรีเพื่อมอบใบปริญญาให้คุณพ่อคุณแม่
- ตั้งเป้าสร้าง Passive Income 50,000 บาทต่อเดือน ประเมินว่าต้องมีขนาดพอร์ตประมาณ 15 ล้านบาท
- ปัจจัยทางสุขภาพที่เป็นแรงผลักดันหลัก
คลอดก่อนกำหนด (อายุครรภ์ 6–7 เดือน น้ำหนัก 1,300 กรัม) อยู่ในตู้อบ 2 เดือน และได้รับการวินิจฉัยว่ามีความบกพร่องทางการได้ยิน โดยน้องได้รับการผ่าตัดใส่ประสาทหูเทียม (มีแม่เหล็กแปะใช้งาน)
น้องมีค่าใช้จ่ายแบตเตอรี่วันละ 120 บาท (ประมาณ 3,000 บาทต่อเดือน หรือต้องเปลี่ยนแบตเตอรี่ 15 ครั้งต่อเดือน)
ดังนั้นเป็นแรงผลักดันสำคัญให้ต้องรีบสร้าง Passive Income เพื่อมาครอบคลุมค่าใช้จ่ายส่วนนี้ในอนาคตหากคุณพ่อคุณแม่ไม่อยู่แล้ว
- ไอดอลทางการเงิน: คุณพอล ภัทรพล
- ชีวิตในฝัน: นอนพักผ่อนที่บ้าน เล่นเกม Minecraft ทำคลิปวิดีโอ และมีเงินใช้จ่ายในชีวิตประจำวันโดยไม่ต้องกังวลเรื่องเงิน
====
7. การจัดพอร์ตให้คุณพ่อคุณแม่
คุณพ่อคุณแม่รับความเสี่ยงได้ต่ำ น้องคอปเตอร์จึงช่วยจัดพอร์ตเน้นความเสี่ยงต่ำ-ปานกลางให้
- JEPQ (JPMorgan Equity Premium Income ETF): ETF อ้างอิง Nasdaq 100 ใช้กลยุทธ์ Call Option จ่ายปันผลประมาณ 10–11% ต่อปี
- SGOV (iShares 0-3 Month Treasury Bond ETF): พันธบัตรรัฐบาลสหรัฐฯ ระยะสั้น ให้ผลตอบแทนประมาณ 4.5–5% ต่อปี
- คำแนะนำถึงวัยกลางคน แนะนำให้แบ่งเงินมาลงทุนในหุ้นปันผลเพื่อคุ้มครองเงินต้นและสร้างรายได้ Passive Income สูงกว่าการฝากธนาคารหรือสลากออมทรัพย์เพียงอย่างเดียว
====
8. กฎ 3 ข้อสู่ความมั่งคั่ง (3 Rules of Wealth)
- เงินต้น (Capital) ยิ่งมีเงินต้นมาก ยิ่งสร้างผลตอบแทนก้อนใหญ่ได้มาก
- อัตราผลตอบแทน (% Return) การเลือกสินทรัพย์ที่ให้ผลตอบแทนสูงขึ้นตามระดับความเสี่ยงที่รับได้
- ระยะเวลา (Time) ปัจจัยที่สำคัญที่สุด เพื่อเปิดโอกาสให้ พลังของดอกเบี้ยทบต้น (Compound Interest) ทำงานได้เต็มที่
====
9. กิจกรรมทดลองเลือกหุ้นดูผลงานในอีก 1 ปี
หุ้น 2 ตัวที่เลือกไว้ติดตามผลลัพธ์ในปีหน้า (ไม่ใช่คำแนะนำการลงทุน): SpaceX และ TSMC
ไว้มารอฟังอัปเดทกันใหม่อีกนะครับ ชื่นชมน้องคอปเตอร์มากครับ
#FunManager


Fun Manager retweeted

The picture is of a market with an increasingly powerful mechanical bid underneath it. Something that does not evaluate, that does not read a rally as useful information at all, and that shows up on declines with a size and a speed that has no precedent

Fun Manager retweeted

Nomura Report on Global Memory- 10.19.2026
Nomura's central thesis: The market is overestimating risks surrounding AI financing, slowing AI revenue growth and Chinese memory competition, while underestimating the earnings and cash-generation opportunity of memory manufacturers.
They expect memory supply constraints to persist through at least 2028, supporting an extended period of favorable pricing and profitability.
→ AI infrastructure demand is accelerating.
Nomura forecasts:
- AI data center capacity grows from 34 GW in 2026 to 74 GW in 2028 — approximately 118% expansion in two years.
- AI's share of facility capacity increases from 54% to 76%.
- Total global data center power usage rises from 60 GW in 2025 to 115 GW in 2028.
- Heavy-agent workloads become an increasingly important source of AI power demand.
Nomura considers market concerns surrounding CXMT's progress in 4F² DRAM technology excessive.
Its position:
- CXMT's technological progress does not invalidate the broader supply-constrained memory thesis.
- The breadth of AI demand is being underestimated.
- Global memory supply constraints should persist through at least 2028.
This is particularly relevant to the scarcity thesis for Micron and SK hynix.
They make stock recommendations for Samsung and SK Hynix
🔽 🔽 🔽
Outer Ninth's 3 most important takeaways:
1. The memory scarcity thesis remains intact.
Nomura's expectation of tightness through at least 2028 supports the possibility of an extended earnings cycle, rather than a short-lived pricing spike. This is constructive for Micron, SK hynix and broader memory exposure and inline with our views.
2. The separation between infrastructure spending and economic capture is becoming increasingly important.
The difference between semiconductor suppliers' cash accumulation and data center operators' indebtedness reinforces one of our core research principles: Participation in AI growth does not necessarily translate into equal financial returns.
I've been speaking to you guys more about this recently and I research it thoroughly- debt structure and capital return to shareholders will matter more heading into 2027.
Companies that control scarce, essential components may capture a disproportionate share of the economics.
3. For our memory ecosystem, the most important insight is the potential for an extended period of scarcity-driven earnings growth and economic capture by upstream semiconductor suppliers.
Companies highlighted on our latest memory ecosystem research w/c I reposted this evening:
SK Hynix 하이닉스 000660.KW | $SKHY
Samsung 삼성 005930.KW
Micron $MU
Sandisk $SNDK
ESMT 晶豪科 3006.TW
Nanya 南亞科 2408.TW
Kioxia キオクシア 285A.JP | $KXIAY
Winbond 華邦電 2344.TW
Phison 群聯 8299.TW
AP Memory 愛普 6531.TW
Etron 鈺創 5351.TW
Seagate $STX
Penguin Solutions $PENG
Western Digital $WDC
Transcend 創見 2451.TW
PSMC 力積電 (6770)
ETFs- $DRAM & $DISK


ราคาทองคำยังไปต่อได้อีก (จริงไหม)
แอดไถฟีดไปเจอบทความของ FT เมื่อวันที่ 3 ก.ย. ซึ่งเขียนโดย Chief Strategist ของ UBS เลยเอามาแชร์เป็นมุมมองนะ
1. ตลาดกระทิงของทองคำเกิดขึ้นแล้ว 3 รอบใหญ่ หลังการล่มสลายของระบบ Bretton Woods ในปี 1971 ได้แก่ ปี 1971–1980, ปี 1999–2011 และรอบปัจจุบันที่เริ่มในปี 2018 โดยผู้เขียนเชื่อว่าตลาดกระทิงรอบล่าสุดยังไม่สิ้นสุด
2. ตลาดกระทิงรอบแรก (1971–1980) ทองคำให้ผลตอบแทนเฉลี่ย 46% ต่อปี เป็นผลจากการเปลี่ยนแปลงระบบการเงินโลก Real Yield ติดลบอย่างรุนแรง ความไม่แน่นอนทางภูมิรัฐศาสตร์ และการขาดดุลการคลังที่เพิ่มขึ้น
3. ตลาดกระทิงรอบที่สอง (1999–2011) ทองคำให้ผลตอบแทนเฉลี่ยเกือบ 18% ต่อปี โดยได้รับแรงหนุนจาก Financialisation ความต้องการสินค้าโภคภัณฑ์ของจีน และนโยบายการเงินสหรัฐฯ ที่ผ่อนคลายอย่างมาก
4. ตลาดกระทิงรอบปัจจุบัน (2018–ปัจจุบัน) ทองคำให้ผลตอบแทนเฉลี่ย 19% ต่อปี ในช่วงแรกได้รับแรงหนุนจาก Real Yield ที่ลดลงและ QE ในช่วงโควิด ก่อนที่ปัจจัยขับเคลื่อนราคาจะเปลี่ยนแปลงเชิงโครงสร้าง
=======
5. ความสัมพันธ์ระหว่าง Gold กับ Real Yield เปลี่ยนไปหลังปี 2022 เดิม Real Yield สหรัฐฯ เพิ่มขึ้น 1 Percentage Point มักทำให้ทองคำลดลงประมาณ 14% แต่ความสัมพันธ์นี้เริ่มเปลี่ยนหลังชาติตะวันตกอายัดทุนสำรองระหว่างประเทศของรัสเซียในเดือนกุมภาพันธ์ 2022
6. ทองคำกลายเป็นสินทรัพย์สำรองที่มีความสำคัญมากขึ้น การอายัดทุนสำรองรัสเซียมูลค่า 630,000 ล้านดอลลาร์ ทำให้ธนาคารกลางทั่วโลกตระหนักถึงความเสี่ยงของสินทรัพย์สำรองที่อาจถูกจำกัดการเข้าถึง ส่งผลให้ธนาคารกลางและ Sovereign Funds ของประเทศ EM เพิ่มสัดส่วนทองคำจาก 5–7% ในปี 2022 เป็น 11% ในปัจจุบัน เทียบกับประเทศ DM ที่ถือครองประมาณ 26%
7. ทองคำเริ่มไม่ตอบสนองต่อ Real Yield ตามแบบจำลองเดิม ระหว่างมีนาคม 2022–ตุลาคม 2023 Real Yield สหรัฐฯ อายุ 5 ปีเพิ่มขึ้นกว่า 4 Percentage Points ซึ่งตามความสัมพันธ์ในอดีตทองคำควรลดลงประมาณ 55% แต่กลับเพิ่มขึ้น 7% ขณะที่สองปีต่อมา Real Yield ลดลงไม่ถึง 1 Percentage Point แต่ทองคำเพิ่มขึ้นถึง 110%
8. ความสัมพันธ์ระหว่าง Gold กับ Real Yield มีลักษณะ Asymmetric มากขึ้น ทองคำตอบสนองเชิงบวกต่อ Real Yield ที่ลดลงมากกว่าการตอบสนองเชิงลบต่อ Real Yield ที่เพิ่มขึ้น ทำให้แบบจำลอง Fair Value แบบเดิมประเมินทองคำว่าแพงเกินไปตั้งแต่ระดับ $2,500/oz โดยไม่สามารถอธิบายปัจจัยขับเคลื่อนใหม่ได้
9. Positive Stock-Bond Correlation เป็นปัจจัยสนับสนุนทองคำ ในช่วงห้าปีที่ผ่านมา เงินเฟ้อสูงทำให้หุ้นและพันธบัตรมักปรับลดลงพร้อมกัน ส่งผลให้พันธบัตรมีประสิทธิภาพในการกระจายความเสี่ยงลดลง ขณะที่ทองคำทำหน้าที่ Portfolio Diversifier ได้ดีขึ้น
======
10. Fiscal Risk กลายเป็น Structural Driver: หนี้สาธารณะและการขาดดุลการคลังสหรัฐฯ ทำให้ Term Premium มีความสำคัญต่อราคาทองคำมากขึ้น โดยสะท้อนความกังวลต่อความยั่งยืนทางการคลัง
11. Fiscal Dominance อาจสนับสนุนทองคำ: หากภาระหนี้กดดันให้ Fed ต้องลดดอกเบี้ยเพื่อควบคุมต้นทุนการกู้ยืม Real Yield ที่ลดลงและความกังวลด้านความน่าเชื่อถือของเงินตราจะเป็นแรงหนุนทองคำ
ประมาณนี้นะ
#FunManager

Fun Manager retweeted

The dot com bubble didn’t end in an across the board bust … it ended with rotation
Wrote about this here 👇
xitter.cf/sonusvarghese/status/2…


Fun Manager retweeted

AI Beneficiaries:
Investing in Second-Order Effects
I just read this great piece from Counterpoint Global, which puts out some amazing free research.
Highly recommend giving it a read. It’s light, easy to follow, and well worth your time. morganstanley.com/content/da…

นักกลยุทธ์ของ Goldman Sachs Group ปรับลดเป้าหมายดัชนี Kospi ของเกาหลีใต้ในระยะ 12 เดือนลงเหลือ 9,000 จุด จากเดิม 12,000 จุด โดยให้เหตุผลว่าต้องใช้สมมติฐานด้าน Valuation ที่ระมัดระวังมากขึ้น
อย่างไรก็ตาม เป้าหมายใหม่ยังสะท้อน Upside มากกว่า 60% จากระดับปัจจุบัน เนื่องจาก Goldman มองว่าตลาดกำลังสะท้อนมุมมองด้านปัจจัยพื้นฐานที่เป็นลบมากเกินไป
นักวิเคราะห์ของ Goldman ซึ่งรวมถึง Timothy Moe ระบุว่า การปรับลดเป้าหมายครั้งนี้เกิดขึ้นหลังดัชนี Kospi ร่วงลงมากกว่า 35% จากจุดสูงสุดในเดือนมิถุนายน ท่ามกลางความกังวลที่เพิ่มขึ้นต่อธีม AI โดยเฉพาะความยั่งยืนของการลงทุนโครงสร้างพื้นฐานขนาดใหญ่และต้นทุนทางการเงินที่สูงขึ้นในอุตสาหกรรมเทคโนโลยี
แม้ก่อนหน้านี้ Goldman จะปรับเพิ่มเป้าหมาย Kospi หลายครั้งในปีนี้ และล่าสุดในเดือนมิถุนายนได้เพิ่มเป้าหมายเป็น 12,000 จุด แต่หลังจากนั้นหุ้นเทคโนโลยีทั่วโลกเข้าสู่ภาวะขายออกจากความกังวลเรื่อง AI ส่งผลให้หุ้นเกาหลีซึ่งมีน้ำหนักสูงในกลุ่มเซมิคอนดักเตอร์ถูกกดดันอย่างหนัก
Goldman ระบุว่า “ตลาดกำลังสะท้อนแนวโน้มปัจจัยพื้นฐานที่เป็นลบมากเกินไป” และการลดเป้าหมายลงเหลือ 9,000 จุดมีเป้าหมายเพื่อสะท้อนสมมติฐานที่ระมัดระวังมากขึ้นต่อการที่ตลาดจะให้ Valuation กับปัจจัยพื้นฐาน แต่ยังคงมองว่าระดับราคาปัจจุบันมี Risk/Reward ที่น่าสนใจ
เกาหลีใต้ซึ่งเคยเป็นตลาดหุ้นหลักที่ร้อนแรงที่สุดแห่งหนึ่งของปี กลับกลายเป็นหนึ่งในตลาดที่ถูกที่สุดในโลก โดย 12-month forward P/E ของ Kospi ลดลงเหลือประมาณ 4 เท่า ซึ่งเป็นระดับที่ไม่เคยพบใน 18 ตลาดหลักที่ Bloomberg ติดตามนับตั้งแต่ปี 2006
Goldman ประเมินว่า Valuation ปัจจุบันของหุ้นเซมิคอนดักเตอร์กำลังสะท้อนสมมติฐานว่า กำไรของกลุ่มนี้ในปี 2027 จะลดลงถึงประมาณ 65% ซึ่ง Goldman มองว่าเป็นสมมติฐานที่มองลบมากเกินไป ขณะที่หุ้นนอกกลุ่ม Memory ซึ่งคิดเป็นประมาณครึ่งหนึ่งของดัชนี ซื้อขายที่ Forward P/E ราว 7.6 เท่า
แม้จะลดเป้าหมาย Kospi ลง Goldman ยังคงชื่นชอบโอกาสลงทุนในกลุ่มพลังงานไฟฟ้า อุตสาหกรรม หุ้นที่ได้ประโยชน์จากการปฏิรูปธรรมาภิบาลบริษัท รวมถึงบริษัทที่ได้แรงหนุนจาก Reflation ภายในประเทศและกระแส Korean popular culture
Source : Bloomberg

7 นางฟ้า ไม่ได้เป็นผู้นำตลาดเหมือนเดิมในปี 2026
Bloomberg Magnificent Seven Index เพิ่มขึ้นเพียง 6.5% YTD เทียบกับ S&P 500 ที่ +11% และ Nasdaq 100 ที่ +15% ขณะที่ S&P 500 ที่ไม่รวมหุ้นเทคยักษ์ใหญ่เพิ่มขึ้นประมาณ 12% สะท้อนว่าตลาดกำลัง Broadening ออกจาก Megacap Tech
Mag7 ซื้อขายต่ำกว่า 24x Forward Earnings จากค่าเฉลี่ย 10 ปีราว 29x และ 33x เมื่อปีก่อน ขณะที่ Earnings ยังถูกคาดว่าจะโต 34% ปีนี้และ 27% ในปี 2027 อย่างไรก็ตาม Consensus ถูกปรับขึ้นเร็วมาก ทำให้แม้บริษัททำได้ตามคาด ตลาดก็อาจยังไม่พอใจ เพราะต้องดีกว่าคาดแบบชัดเจนนะ
เอาจริงสัปดาห์นี้ Alphabet, Microsoft และ Amazon ถูกคาดว่าจะยังรายงานรายได้เติบโตแข็งแรง แต่สิ่งที่นักลงทุนจับตาจริง ๆ คือบริษัทจะเพิ่มงบลงทุน AI อีกเท่าไร และเมื่อไรการลงทุนเหล่านี้จะเริ่มสร้างผลตอบแทนอย่างมีนัยสำคัญ เพราะตอนนี้ตลาดมีความอดทนต่อ Capex ที่สูงขึ้นน้อยมาก
แต่สัปดาห์ที่ผ่านมา แม้ผลประกอบการ Meta จะมีสัญญาณเชิงบวก แต่หุ้นกลับร่วง 6.1% หลังนักลงทุนรับรู้แผนเพิ่มภาระการลงทุนในอนาคตอีก $125bn เป็น $825bn ขณะที่ CDS ปรับขึ้นทำจุดสูงสุดใหม่ สะท้อนความกังวลเรื่องการก่อหนี้และแรงกดดันต่อ Free Cash Flow
ตลาดเริ่มตั้งคำถามว่าการลงทุน Data Center และ AI Infrastructure จำนวนมหาศาลจะสร้างรายได้และกำไรคุ้มกับเงินลงทุนหรือไม่ โดยเฉพาะเมื่อหลายโครงการพึ่งพาหนี้และต้นทุนทางการเงินสูงขึ้น ขณะที่ Gartner ประเมินว่า AI infrastructure spending มากกว่า $3.5tn อาจเสี่ยงด้อยค่าในปี 2030 หากรายได้ AI ไม่เติบโตตาม
รอดู FCF ละกันครับ หาก Capex เพิ่มจนทำให้ FCF estimate ต้องถูกปรับลงอีก ตลาดจะยิ่งกังวลเรื่องความยั่งยืนของ AI spending และการพึ่งพาเงินทุนภายนอก แต่ถ้าเริ่มเห็น Positive FCF Revisions ตลาดอาจตีความว่าช่วงเลวร้ายที่สุดของ Spending Cycle เริ่มผ่านไปแล้ว...........
Source : Bloomberg


Fun Manager retweeted

JPMAM sees US large caps and ex-US stocks returning 7.5% annually over the next 10-15 years

The Pursuit Map อันนี้น่าสนใจดีนะ
เค้าบอกเราว่า เก่งอย่างเดียวอาจไม่พอ ต้องเลือกทำสิ่งที่เติมพลังให้ชีวิตด้วย
ทำไมบางอย่างเราทำได้ดีมาก แต่กลับรู้สึกเหนื่อยล้า ขณะที่บางกิจกรรมแม้จะไม่เก่ง แต่กลับทำให้เรามีความสุขและอยากทำต่อไปเรื่อย ๆ….. เช่น ทำเพจมั้ง 5555
หนังสือ The 5 Types of Wealth ของ Sahil Bloom นำเสนอแนวคิด The Pursuit Map ซึ่งช่วยให้เราเลือกใช้เวลากับกิจกรรมที่เหมาะสมกับตัวเอง โดยประเมินจาก 2 มิติ ได้แก่
Competency (ความสามารถ) และ Energy (พลังงานที่ได้รับหรือสูญเสียจากกิจกรรมนั้น) แบ่งออกเป็น 4 ประเภท
1. Zone of Genius เก่งและเติมพลัง
กิจกรรมที่เรามีความสามารถสูง และยิ่งทำยิ่งรู้สึกมีพลัง มีความสุข หรือมีความหมาย เช่น การทำงานที่ถนัดและชื่นชอบ
หนังสือแนะนำให้ใช้เวลาส่วนใหญ่กับกิจกรรมในกลุ่มนี้ เพราะเป็นจุดที่ความสามารถและแรงจูงใจทำงานร่วมกันได้ดีที่สุด
2. Zone of Hobby ไม่เก่งแต่เติมพลัง
กิจกรรมที่อาจยังไม่ถนัด แต่ทำแล้วมีความสุข เช่น การเรียนดนตรี วาดภาพ หรือทดลองสิ่งใหม่ ๆ
เราไม่จำเป็นต้องเก่งทุกอย่างที่ทำ และไม่จำเป็นต้องเปลี่ยนทุกความชอบให้กลายเป็นรายได้ เพราะบางกิจกรรมมีคุณค่าเพียงแค่ทำให้ชีวิตมีความสุข
3. Zone of Danger เก่งแต่ดูดพลัง
อันนี้น่าจะเป็นโซนที่อันตรายที่สุดนะ เพราะเรามักติดอยู่กับสิ่งที่ตัวเองทำได้ดี จนคนอื่นคาดหวังให้เราทำต่อไป แม้ว่ากิจกรรมนั้นจะสร้างความเหนื่อยล้า เช่น การรับผิดชอบงานจำนวนมาก หรือการช่วยแก้ปัญหาให้ผู้อื่นตลอดเวลา
หนังสือแนะนำให้ลดเวลาหรือมอบหมายงานเหล่านี้ให้ผู้อื่นเมื่อเป็นไปได้
4. Dead Zone — ไม่เก่งและดูดพลัง
กิจกรรมที่ทั้งไม่ถนัดและไม่ชอบ ควรลดหรือเลิกทำหากไม่จำเป็น อย่างไรก็ตาม ไม่ควรรีบตัดสินจากช่วงเริ่มต้น เพราะบางกิจกรรมอาจเปลี่ยนจากสิ่งที่ไม่ชอบเป็นสิ่งที่รักได้ เมื่อเราฝึกฝนจนมีความสามารถมากขึ้น
====
แนวคิดนี้สะท้อนว่า การทำอะไรได้ดี ไม่ได้หมายความว่าเราควรใช้ชีวิตไปกับสิ่งนั้นเสมอไป ขณะเดียวกัน การยังไม่เก่งในบางเรื่องก็ไม่ได้หมายความว่าเราไม่ควรทำ
การสร้างชีวิตที่ดีจึงไม่ใช่การพยายามเก่งทุกอย่าง หรือทำกิจกรรมให้ได้มากที่สุด แต่คือการรู้จักตัวเอง เลือกใช้เวลากับสิ่งที่เติมพลัง และกล้าลดบทบาทของสิ่งที่บั่นทอนชีวิต
ท้ายที่สุด ความมั่งคั่งที่แท้จริงอาจไม่ได้อยู่ที่ว่าเราทำอะไรได้มากแค่ไหน แต่อยู่ที่ว่าเราได้ใช้เวลาไปกับสิ่งที่มีความหมายต่อตัวเองมากเพียงใด….
อันนี้ก็เป็นความมั่งคั่งในอีกมุมของ Mental Wealth นะ
#FunManager

ซื้อดัชนี S&P500 หรือจัดพอร์ตดี
คำถามนี้เกิดขึ้นมาเมื่อวานในบทความตัวหนึ่งที่แอดเขียนเกี่ยวกับ ETF ที่มีการจัดพอร์ตให้
บางคนอาจจะสงสัยนะว่า ถ้าลงทุนกองทุน S&P500 หรือ S&P500 ETF ไม่ว่าจะ IVV VOO หรือ SPY
แต่ละตัวนี้มันจะได้ผลตอบแทนมากกว่า จัดพอร์ตกระจายความเสี่ยงไหม
คำตอบง่ายๆเลยถ้าคุณมีการจัดพอร์ต และกระจายไปซื้อสินทรัพย์อื่นที่ไม่ใช่หุ้น และผันผวนน้อยกว่าก็น่าจะทำให้ผลตอบแทนคาดหวังน้อยกว่าด้วย
แต่แล้วทำไมบางคนบอกให้จัดพอร์ตล่ะ ทำไมไม่ซื้อ S&P500 อย่างเดียวจบๆไปเลย
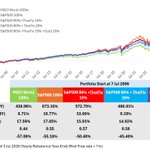
ก่อนจะให้คำตอบแอดลองทำ Backtest การลงทุน 20 ปี แบบ LumpSum ในพอร์ตมา 5 พอร์ต (ทำ Rebalance ทุกต้นปี) ดังนี้
1. MSCI World 100%
2. S&P500 100%
3. S&P500 90% + ThaiFix 10%
4. S&P500 90% + ThaiFix 20%
5. S&P500 80% + ThaiFix 10% + Gold 10%
**ThaiFix ใช้กองทุน SCBSFF
======
ในแต่ละพอร์ตให้ผลตอบแทน ค่าความผันผวน Maximum Drawdown ออกมาตามรูป ได้ผลดังนี้
1. สมมติเราเลือกลงทุนในดัชนีใด ดัชนีหนึ่งระหว่าง MSCI World และ S&P500 จะพบว่า S&P500 มีผลตอบแทนย้อนหลัง 20 ปีที่ดีกว่า MSCI World อันนี้ไม่แปลกใจ เพราะหุ้น US ขึ้นแรงกว่า Europe และ Japan ในช่วงที่ผ่านมา
แม้ผลตอบแทนจะห่างกันราว 2% ต่อปี แต่ภาพ 20 ปีก็ทำให้ผลตอบแทนรวมห่างกันกว่า 240% เลยทีเดียว ดังนั้นในอนาคตคุณชอบดัชนีไหนเลือกให้ดี ของดีๆมีอีกเยอะ
2. เปรียบเทียบการซื้อ S&P500 100% และการจัดพอร์ตอีก 3 แบบ พบว่า ผลตอบแทนของการลงทุนแบบ S&P500 อย่างเดียว ดีกว่าการจัดพอร์ตอยู่แล้ว ไม่ต้องเดา มันเป็นช่วงขาขึ้นใหญ่เลยนี่ แต่การจัดพอร์ตมีข้อดีคือ ความผันผวนที่ต่ำกว่า และ MaxDD ที่ต่ำกว่าด้วย
ในข้อ 2 มีจุดสำคัญ คือ ถ้าเรามองผลตอบแทนอย่างเดียว S&P500 ก็ดูเหมือนจะเป็นตัวเลือกที่ดีนะ แต่ในช่วงที่ตลาดเป็นขาลงแรงๆ ก็ต้องยอมรับความผันผวนในตอนนั้นด้วย และถ้าเป็นช่วงที่เราต้องใช้เงินหรือเกษียณอายุ การจัดพอร์ตก็เป็นตัวเลือกที่ดีเช่นกัน
3. เปรียบเทียบการจัดพอร์ต 3 แบบ จะพบว่า เมื่อถือหุ้นลดลง ทั้งผลตอบแทน ความผันผวน และ MaxDD จะลดลงในทางเดียวกัน แต่ถ้ามีใส่สินทรัพย์ที่เคลื่อนไหวต่างออกไป ในทีนี้แอดหยิบทองใส่เข้ามา 10% ด้วย ผล Backtest กลับชี้ว่า ผลตอบแทนในพอร์ตที่ 5 ดีกว่าพอร์ตที่ 4 แม้ถือหุ้นเท่ากันที่ 80% และค่า Sharpe Ratio ที่สะท้อนผลตอบแทนเทียบ 1 หน่วยความเสี่ยง ก็ดีกว่าพอร์ตอื่นๆด้วย
=====
ข้อสังเกต
1. ชีวิตจริงเราอาจไม่ได้ลงทุนแบบ Lumpsum ในนี้ และอาจเป็นไปในทาง DCA มากกว่า
2. ระยะเวลาการลงทุนของแต่ละคนไม่เหมือนกัน ความเสี่ยงที่รับได้ไม่เท่ากัน
3. ความเข้าใจในสินทรัพย์การลงทุนแตกต่างกัน ทำให้เลือกสิ่งที่ลงทุนต่างกันด้วย
=====
แล้วในความเป็นจริงเราควรเลือกแบบไหนล่ะ คำตอบคือ เราทุกคนไม่เหมือนกันครับ
ผมเชื่อว่า หลายคนเลือก S&P500 100% (ถ้าในอนาคตมันสร้างผลตอบแทนได้ดีเหมือนในอดีต)
แต่สิ่งที่ต้องแลกคือ วันที่เราอาจต้องใช้เงิน เราต้องลดความเสี่ยงลง วันนั้นก็ไม่ควรเป็นวันที่หุ้นตกหนัก หรือเกิดวิกฤติ
ดังนั้นในการบริหารจัดการการเงิน แอดมองว่า แอดเป็นคนหนึ่งที่ไม่สามารถนำเงินเก็บทั้งหมดใส่ในพอร์ตหุ้น หรือกองทุนหุ้น 100% ได้ ก็จะมีการกระจายความเสี่ยงไปสินทรัพย์อื่นเช่นกัน
แต่จะกระจายไปมากน้อยแค่ไหน แอดดูหลักๆ 3 อย่างคือ
1) ระยะเวลาที่ลงทุนได้นานแค่ไหน นานหน่อยก็ใส่หุ้นได้มาก แต่ถ้าจะต้องรีบใช้เงินในอีกไม่ถึง 3-5 ปี(หรือมากกว่านั้นก็ได้) แอดก็ไม่อยากอัดหุ้นมากขนาดนั้น
2) เราทน Drawdown เราทนให้เงินหายได้มากแค่ไหน
3) เราสามารถบริหารจัดการลงทุนของเราได้ดีแค่ไหน มีเครื่องมือบริหารความเสี่ยงไหม เราเข้าใจสิ่งที่เราลงทุนได้ดีแค่ไหน
ตัวแปรแต่ละคนจะต่างกันไป อันนี้มาแชร์มุมมองไม่มีถูกผิดครับ
ขอให้คุณเลือกรูปแบบการลงทุนในสิ่งที่คุณเข้าใจเป็นอันใช้ได้ครับ
#FunManager

Fun Manager retweeted

Ken Griffin, who runs Citadel, just admitted that the biggest advantage of giant funds, armies of people and billion-dollar budgets, is disappearing
And for the first time in history, a small team with AI can move faster than a hedge fund
He’s seen it in his own firm. His AI agent does in 2-3 hours what used to take Citadel’s PhD researchers 6-8 weeks
A fund runs one cycle: come up with a strategy, turn it into code, test it on history, deploy it to the market
Every step used to cost separate people and years of training. Now AI does the whole cycle
You describe an idea in words, it writes the strategy itself, runs it on years of real data, and if it’s alive, deploys it straight to a broker
But the speed isn’t the point. The point is what the retail trader doesn’t understand
You take a strategy with a beautiful chart and you believe it. But a beautiful chart is no proof
Run enough versions and a profitable curve will appear even on random numbers. One just got lucky, and you decided you found gold
Funds don’t trust any curve until they test it on data the strategy has never seen. There the fit falls apart, and a real edge survives
I ran two of the most-cited quant papers through this cycle
Time Series Momentum on Bitcoin: +1,537%. Alive
Betting Against Beta, a classic from every textbook: minus 7.78% a year while the market rose 14.86%. A corpse
One still prints money, the other died long ago. And trading blind, you’d never know which is which until it took your deposit
Griffin says the future belongs to small teams with AI. But the only ones who win are the ones who test before they bet
How to plug your AI into real market data so it runs this exact test instead of guessing, in the article below


Fun Manager retweeted

Hedge funds are getting absolutely crushed right now and it helps explain why the stock market has been behaving so irrationally lately.
According to Goldman Sachs, global hedge funds just experienced one of their broadest daily declines since COVID. Fundamental long/short funds lost 1.4% on Thursday, while funds focused on technology, media, and telecommunications fell an average of 2.7%. More than two thirds of hedge funds finished the day in the red. Now, these numbers might not seem that significant compared to what we're seeing in individual stocks, but remember, hedge funds are supposed to manage risk. Many of these funds are designed to make money whether the market goes up or down, yet they're getting hit on both sides of their trades.
So here's what's happening. Most hedge funds own stocks they believe will go higher while simultaneously betting against stocks they expect to fall. Normally, one side is supposed to help offset losses on the other. But right now, their long positions are getting crushed as technology and AI stocks sell off, while some of their short positions are moving higher, forcing them to buy back shares at a loss. And this is where things get interesting. When hedge funds start losing significant amounts of money, they're often forced to reduce their exposure to the market. That means selling positions, raising cash, and reducing leverage. The problem is that they don't necessarily sell companies with deteriorating fundamentals. They often sell whatever they can sell quickly.
This creates a situation where even companies reporting strong earnings, growing revenue, and improving fundamentals can get dragged lower simply because institutions need liquidity. We've been seeing this across semiconductors, memory, AI infrastructure, and other high growth sectors. What's even more interesting is how bearish hedge funds have become. Goldman Sachs reported that short exposure was approaching five year highs, with short selling significantly outpacing long purchases. In other words, a lot of institutional investors are positioning themselves for further declines.
But there's another side to this. When too many investors are betting on the same outcome, even a small market recovery can trigger a significant reversal. If heavily shorted stocks begin recovering, hedge funds may be forced to buy back shares to close their bearish positions. That buying pushes prices higher, potentially forcing even more funds to cover their shorts. Now, does this mean we've officially reached the bottom? Not necessarily. Forced selling can continue longer than people expect, especially when leverage is involved. But I do think it's important to understand that a lot of what we're witnessing right now isn't necessarily being driven by deteriorating company fundamentals. A significant portion could be related to hedge fund positioning, leverage, and institutions being forced to reduce risk.
There's a massive difference between a stock falling because its business is struggling and a stock falling because institutions are being forced to sell. And that's exactly why I'm paying more attention to what these companies are actually reporting than what their stock prices are doing on any given day.


This selloff is a lot closer to the bottom than we think.
According to Jefferies, over the past 10 trading days, its clients have been net sellers of more than $1B worth of technology stocks on 7 separate days. This chart tracks the buying and selling activity of Jefferies’ clients over a rolling 20 day period. When the purple line is above zero, investors are buying more than they’re selling. When it’s below zero, they’re selling more than they’re buying. Right now, that number has collapsed to approximately negative $11B, making this one of the most extreme periods of technology selling we’ve seen in the past two years.
For comparison, even during the major selloffs earlier in 2025 and 2026, the selling pressure wasn’t consistently this severe. And remember, this is just one investment bank’s trading activity. This also helps explain why companies across semiconductors, memory, power, and AI infrastructure have been getting absolutely crushed despite reporting strong earnings and continued demand. A lot of this selling isn’t necessarily happening because the fundamentals have changed. Large institutions are reducing exposure, managing risk and raising cash. When everyone starts selling at the same time, even the best companies get dragged down.
Now, does this mean the bottom is definitely here? Of course not. Nobody knows that but historically, when selling becomes this extreme, it can be a sign that we’re getting closer to exhaustion. Eventually, the forced selling slows down, buyers return, and stocks can recover. My personal view is that we’re likely getting much closer to a bottom, I’m not changing my long term outlook on AI because hedge funds and institutions are aggressively selling technology stocks. The demand for compute, memory, power, and AI infrastructure hasn’t suddenly disappeared. I’m investing with years in mind, not weeks.

รีวิวหนังสือ Unfiltered Beauty Investor : เรื่องจริงของโลกการเงินที่ขายความกลัว
เขียนโดย นิคกี้ Beauty Investor
หนังสือแบ่งเป็น 3 ส่วนคือ ความรู้พื้นฐานการวางแผนการเงิน / จิตวิทยาการลงทุน / กลยุทธ์การลงทุน การวิเคราะห์
หนังสือหยิบบทความดีๆจากเพจ Beauty investor มาลง ซึ่งเนื้อหาค่อนข้างละเอียดอยู่แล้วนะ
ผมว่าเหมาะกับคนที่มีประสบการณ์ลงทุนมาระดับหนึ่งนะ เนื้อหาไม่ได้เรียงลำดับ 0-100 แต่เราจะอ่านข้ามไปข้ามมาได้ไง
แต่ละบทจะเป็นการตั้งคำถาม ที่ชวนสงสัยและให้คำตอบในมุมที่เป็นเรื่องเล่า และแฝงไปด้วยหลักการการเงิน
ถ้าถามว่าชอบอะไรที่สุด ชอบสีตาราง 555
สดใสดี ไม่จืด หยอกๆ
สไตล์การเขียนเป็นรูปแบบของนิคกี้อยู่แล้ว มันจึงเป็นแนวๆเพื่อนขี้เม้าท์ของเรามานั่งคุยเรื่องการเงิน การลงทุน
มีสถิติย้อนหลังที่น่าสนใจของตลาดหุ้นและสินทรัพย์ต่างๆ ซึ่งแอดมักใช้ข้อมูลเหล่านี้คุยกับลูกค้า
หนังสือจะมาช่วยตอบโจทย์ให้กับคนที่มีคำถามในเรื่องการลงทุนในหลายหลายเรื่อง ไม่ว่าตลาดหุ้นไหนน่าน่าสนใจในระยะยาว ทำไมทุกคนควรขาย LTF
ดังนั้น ตัวเนื้อหาจะเหมาะกับคนที่เริ่มลงทุนมาช่วงหนึ่งแล้ว แต่ยังมีข้อสงสัยในบางเรื่อง
ขณะที่คนที่เป็นมือใหม่ แนะนำเลือกบางบทที่สงสัยให้อ่าน จะตรงกับเป้าหมายกว่า
====
ใน Part 2 จะเป็นแนวจิตวิทยา คุยเรื่องข่าวสารในตลาด การรับมือ ข่างดราม่าต่างๆ ส่วนใหญ่จะเป็นเคสปั่นตลาดที่ทำให้นักลงทุนกังวล แล้วนิคกี้ก็จะขยายความให้เข้าใจ ดังนั้น เนื้อหาส่วนใหญ่ตรงนี้ก็จะเป็นศัพท์เฉพาะทาง แต่จะมีประโยชน์สำหรับคนที่มีความกังวลเรื่องวิกฤติต่างๆ
อ่านแล้วก็เหมือนมาทวนคำตอบว่า อะไรที่ตลาดกลัว กังวล ความจริงมันน่ากลัวแบบในข่าวไหม แล้วตอนนี้แนวคิดที่เขียนอยู่ในตลาดปัจจุบันน่ากลัวกว่าเดิมไหม
====
Part 3 เป็นเรื่องวิเคราะห์ตลาด และกลยุทธ์การลงทุน อันนี้ดี ผมชอบนะใช้ทำงานได้
ถ้าส่วนก่อนหน้าคือบทความที่ทำให้คนเข้าใจการลงทุนที่กลัวๆกัน ส่วนที่ 3 นี้เหมือนสอนวิธีลงทุนอ่ะ แล้วถ้าใครเข้าใจหมดก็แปลว่า เข้าใจโพสต่างๆในเพจนี้รู้เรื่องเช่นกัน
ข้อมูลตัวหนึ่งที่น่าสนใจก็คือสถิติของราคาทองและราคาหุ้นในอดีต มีการเปรียบเทียบกันแต่ละช่วงเวลา 1970-2025 อยากจะพบว่าบางช่วงพอกับหุ้นไม่ได้วิ่ง ไปด้วยกันบางทีคนละทิศคนละทางกันเลย ช่วงที่ทั้งทองทั้งหุ้นวิ่งไปด้วยกันแรงๆ มักจะไม่ยั่งยืน และตามมาด้วยการปรับฐานที่รุนแรงในหุ้นหรือไม่ก็ทอง ซึ่งในปี 2026 ทองร่วงหนักจริง ในขณะที่หุ้นยังยืนได้อยู่ในแดนบวกตั้งแต่ต้นปี (ถึงตุลาคม)
อีกเรื่องนึงที่แอดแทบไม่กล่าวถึงในเพจ แต่จะพูดในคำอื่นแทนนั่นคือ Total return decomposite หรือการแตกผลตอบแทนเป็น Building block ต่างๆเวลาใช้คาดการณ์อนาคต ช่วงท้ายเล่มมีเล่าเรื้องนี้ด้วยว่า ที่ตลาดหุ้นมันขึ้นมาเนี่ยแต่ละประเทศ มันมาจาก EPS Growth หรือ Multiple expansion ที่คนยอมเทรดแพงขึ้น หรืออื่นๆเช่น ปันผล/ค่าเงิน บทนี้อธิบายเห็นภาพโอเคเลย ครั้งสุดท้ายแล้วสิ่งที่เป็นตัวสำคัญคือการเติบโตของกำลังที่ส่งผลต่อตลาดหุ้นในระยะยาว
นอกเหนือจากนี้ก็จะมีเรื่องของการกล่าวถึงวิกฤตเศรษฐกิจและทฤษฎีสมคบคิด ซึ่งเอาจริงไม่ค่อยเห็นคนเขียนแนวนี้เท่าไหร่ อ่านสนุก และได้สาระดีครับ ซึ่งแอดก็เพิ่งเคยได้ยิน Cantillon Effect
====
สรุปแล้ว เล่มนี้ไม่ง่าย มีเรื่องที่บางคนอาจจะต้องวนอ่านหลายครั้ง ค่อยๆทำความเข้าใจ แต่ภาษาสื่อสารได้ดีครับ
เล่มนี้ไม่ใช่คู่มือ หรือ หลักการลงทุนทั้งหมด แต่เราสามารถหนิบจับแก่นในบางเรื่องไปประยุกต์กับการลงทุนของเราได้
สิ่งที่ดีคือ สถิติ ข้อมูล แนวคิด ความเป็นเหตุเป็นผลในหลายๆเรื่อง ที่เราจะเรียนรู้ได้
ถ้าสนใจลองหาอ่านกันดูนะครับ
#FunManager

พี่หนุ่มฮะ เรื่องธนาคารกลางซื้อทองก็เป็นเรื่องจริงที่ใครๆเค้าก็พูดกันครับ
แต่ GS เค้าทำโมเดลประเมิน Demand ทองของธนาคารกลางในช่วงที่ผ่านมา พบว่า มันลงมาเรื่อยๆเหมือนกันนะครับ เหลือประมาณ 50 กว่าๆตันเองครับ
ยังไงมันไม่เหมือน 2022 ที่มีธนาคารกลางไล่เก็บด้วย และ 2025 ที่มี ETF ไล่ดันราคานะครับ
แต่ถามว่ามันจะขึ้นได้อีก ผมก็ไม่รู้ครับ ผมเองก็ไม่ค่อยได้เก็งกำไรจากทองเท่าไหร่เลย ใช้กระจายความเสี่ยงของพอร์ตเวลาวิกฤติเท่านั้นเองครับ
#FunManager

📌 Gold
Gold buying by central banks has eased, but official-sector demand remains historically strong, helping diversify reserves and support prices
👉 isabelnet.com/?s=gold
@GoldmanSachs $gld $gold #gold #gld $xau #xau

จริงครับ

หัวหน้าไล่ให้ลาออก สรุปออกจริง 😌
ต้นทางเล่าว่ามีพนักงานผู้ชายคนนึงทำงานมา 11 ปี ยอดขายติดท็อปตลอด น้อง ๆ ในทีมก็รัก ไม่เคยสร้างปัญหาอะไรเลย แค่ช่วงนี้กลับบ้านตรงเวลาบ่อย เพราะเมียนอนโรงพยาบาลอยู่ เลยต้องไปรับลูกสาว ป.2 แล้วกลับไปทำกับข้าวเอง
วันนึงหัวหน้าขอให้อยู่ต่อ เขาก็บอกว่าต้องไปรับลูก พรุ่งนี้เช้าจะรีบมาเคลียร์ให้ หัวหน้าเลยบ่นว่าช่วงนี้เอาแต่เรื่องครอบครัวนะ ใครเขาก็มีเรื่องที่บ้านกันทั้งนั้น ปฏิเสธงานแบบนี้ทุกรอบเลย แล้วก็หลุดมาว่า ถ้าครอบครัวสำคัญขนาดนั้นก็ลาออกไปเลยดิ
คนทั้งออฟฟิศเงียบกริบ ส่วนเขาก็ตอบไปแค่ว่า ก็จริงครับ อาทิตย์ต่อมาเขายื่นใบลาออกจริง หัวหน้าตกใจ รีบบอกว่าที่พูดไปแค่หลุดปาก พอถามว่าได้งานใหม่ที่ไหน เขาตอบว่าบริษัทเมีย
คือวันที่เมียเข้าโรงพยาบาล ประธานบริษัทเมียโทรมาบอกว่าไม่ต้องห่วงงานเมียเลยนะ แล้วถามว่าคุณทำงานขายใช่ไหม พอดีอยากหาคนมาช่วยทีมขาย สนใจมาอยู่ด้วยกันไหม สุดท้ายเขาไปสัมภาษณ์ตามขั้นตอนแล้วก็ได้งาน เข้า 9 โมงเลิก 5 โมงเย็น เงินเดือนพอ ๆ กับที่เดิม แถมมีเวลาไปรับลูกด้วย
ตอนแรกเขาก็ลังเล กลัวทำให้บริษัทเดิมเดือดร้อน แต่เมียบอกว่า บริษัทที่ทำให้ครอบครัวลำบาก ต้องทนอยู่ต่อด้วยเหรอ ประโยคนี้แหละที่ทำให้ตัดสินใจได้
วันสุดท้ายหัวหน้ายังไม่ยอมรับ ถามว่าทำมาตั้ง 11 ปีจะลาออกเพราะเรื่องแค่นี้จริงเหรอ เขาตอบว่า ผมไม่ได้ลาออกเพราะเลือกครอบครัวนะครับ ผมอยากดูแลได้ทั้งครอบครัวทั้งงาน เลยย้ายที่ทำงาน หัวหน้าเงียบไปเลยจ้า
ผ่านไป 6 เดือน เมียหายดีกลับไปทำงานได้แล้ว เขาก็ค่อย ๆ หาลูกค้าที่บริษัทใหม่ไป เพื่อนเก่าโทรมาถามว่าเสียดายไหม เขาบอกว่าบางวันก็งานยุ่ง แต่ไม่ต้องกลับบ้านไปเห็นแค่ลูกตอนหลับแล้ว ลูกยังพูดว่าช่วงนี้ป๊าอยู่กินข้าวเย็นทุกวันเลย จากที่เมื่อก่อนแค่พ่อกลับมากินข้าวด้วยลูกก็ดีใจสุด ๆ ตอนนี้กลายเป็นเรื่องปกติไปแล้ว