

Economista (UBA). Idealista de twitter. Docente y soñador. Fitista de Páez. Columnista en @paisdebolu2. Integrante del @OCEPPeconomia.
Joined May 2020
- Tweets5.9K
- Following1K
- Followers3.1K
- Likes67K





Mati Wasserman retweeted

"SE VIENE EL COMUNISMO"
@matiwasserman desde Nueva York cuenta como se vive el clima electoral en la ciudad.
Un Mundo de Sensaciones en vivo para seguir el minuto a minuto de las elecciones en Estados Unidos 🇺🇸
Mati Wasserman retweeted

Acá pasan varias cosas. Una es que dice que "dieron de baja la ultraactividad de los convenios colectivos para que los empresarios cambien lo que está hace 50 años" porque los empresarios se lo pidieron. Ponele que eso es cierto.
Otra es que está disconforme con que "los empresarios sigan firmando" los convenios sin cambiar nada aunque haya dado de baja la ultraactividad. Qué desagradecidos. Ponele.
Después se pregunta si "la gente entenderá de qué hablamos cuando decimos ultraactividad". Lógico. Tema complicado.
Lo que no se entiende es que diga todo eso pero no sepa que la Ley de Modernización que él mismo dice haber redactado NO DIO DE BAJA LA ULTRAACTIVIDAD de los convenios.
El problema no son los empresarios ni los sindicalistas ni los convenios. El problema es que está disconforme porque no le agradecen lo que no hizo. El problema es que Ley de Modernización es muy mala ley por y desde donde se la mire.

Mati Wasserman retweeted

Los economistas muchas veces tenemos dificultades para pensar *procesos*, porque en la disciplina se abusa de una definición de causalidad que es muy lineal. De la causa al efecto, listo. Es gracioso porque casi nada en la macro funciona así

Mati Wasserman retweeted

O Sport Club Corinthians Paulista deseja os parabéns a Luiz Inácio Lula da Silva, que foi reeleito como presidente da república para o mandato dos próximos quatro anos à frente do nosso país.
Viva a democracia do Brasil.

Mati Wasserman retweeted

De dónde sacó votos Lula para darla vuelta?
1) Subió la participación, del 79,3% al 80,9%. Hubo 1,3 millones de cotantes más, casi todos a Lula. Subió casi todo en el Sur y Sudeste.
2) Bajaron fuerte el voto en blanco y nulo (del 4,5% al 3%). Hubo unos 900 mil votos menos en blanco. Casi todo fue a Lula. La baja fue más pronunciada en el Nordeste.
3) Voto de terceras fuerzas. Hay que verlo más en detalle, pero a priori sería algo así como que gran parte del voto de Cury fue a Lula, mientras que el voto de Caiado y Renan Santos fue aprox 40% a Lula, 50% a Flavio y el resto a blanco-nulo.
Absolutamente desquiciado el viejo este. Historia enorme de Latinoamérica, y cuánta falta nos hacía un poco de épica.

Muy entusiasmado con moderar el panel “Macroeconomía ordenada para el Desarrollo Humano Integral”. Mañana en la Facultad de Ciencias Exactas de la UBA!

💬Mesa temática | Una macroeconomía ordenada para el desarrollo humano integral
Te invitamos a discutirlo en conjunto en el marco del Foro hacia un nuevo Plan de Desarrollo Humano Integral.
🗓️¡Mañana a las 11:30h!
📍FCEyN - UBA
🔗Inscripción acá: fundaciondhi.com.ar/foro

Mati Wasserman retweeted

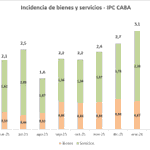
Qué pasa si se ajusta el salario registrado por la inflación de servicios en vez de por IPC?
El resultado es completamente diferente y refleja lo que sienten muchas personas en el bolsillo. Es una forma de ver la capacidad de compra en en función de los gastos fijos 👇🏼
Nov ‘23 - Ago ‘26:
IPC general —> 247,5%
IPC servicios —> 425,6%

Mati Wasserman retweeted

Amigos, hubo un corte grande de internet y no podemos retomar el aire de Desayuno. Nos reencontramos a las 18 con Pensamientos Intrusivos.


Mati Wasserman retweeted

💬Mesa temática | Replantear la estrategia productiva frente al industricidio y la primarización
Te invitamos a debatirlo en el marco del Foro hacia un nuevo Plan de Desarrollo Humano Integral.
🗓️Sábado 24/10 14:30h
📍FCEyN - UBA
🔗Inscripción acá: fundaciondhi.com.ar/foro

Mati Wasserman retweeted
INSCRIPCIONES ABIERTAS PARA NUESTRO FORO HACIA UN NUEVO PLAN DE DESARROLLO HUMANO INTEGRAL 👇👇
🇦🇷¡Inscripción abierta!
Sumate a participar del Foro hacia un nuevo Plan de Desarrollo Humano Integral: una jornada con invitados especiales y 19 mesas temáticas para discutir el futuro de la Argentina, con diagnósticos y propuestas.
🔗Anotate acá: fundaciondhi.com.ar/foro

Mati Wasserman retweeted

El BCRA acaba de publicar su informe sobre bancos del mes de agosto. Voceros oficialistas salen a reivindicar que la mora bajó ultramarginalmente (0,1pp, cuando viene de subir aproximadamente 100 veces eso). Vas a la nota al pie Y EL PROPIO INFORME EXPLICA QUE BAJA PORQUE LOS MOROSOS PASAN A INCOBRABLES. Es un médico que festeja que tiene menos pacientes enfermos (porque se le van muriendo)

Lo dicho. La mora lejos de resolverse, baja muy marginalmente y por los malos motivos. El propio BCRA explica que se debe a los bancos que pasaron su cartera morosa a incobrables

Mati Wasserman retweeted

Marcha por el financiamiento universitario
Congreso
Foto Federico Lopez Claro


Mati Wasserman retweeted

En realidad, todavía no sabemos exactamente qué hizo el BCRA con el oro.
Se supone un collar trade, pero por ahora eso es una hipótesis que nadie confirmó oficialmente.
Lo que sabemos es que tuvieron que pagar cash USD 1.023 millones por las operaciones de cobertura sobre una posición en oro que inicialmente era de USD 5.375 millones.
El BCRA sólo informó que cubrió el 100% de su posición en oro.
Pero falta lo más importante: la dimensión temporal y la estrategia seguida durante el año.
¿Cuándo comenzó la cobertura: enero, marzo, agosto,…?
¿Cuántas operaciones se hicieron?
¿Qué instrumentos se utilizaron?
¿Fueron siempre los mismos o la estrategia fue cambiando?
¿Cómo se evaluó, a medida que avanzaba 2025, la fuerte suba del precio del oro?
¿Cómo evolucionaron las expectativas que justificaban cubrirse tanto frente a una caída esperada?
Dada la pérdida que se acumulaba en qué momento cortaron la estrategia
Y hay una cuestión institucional clave:
¿Quién tomaba estas decisiones?
No parece razonable pensar que cada operación fuera decidida por el Directorio. ¿Existía una delegación en el Presidente?
¿Qué recomendación técnica respaldaba las decisiones?
Si efectivamente se hizo un collar, aparecen preguntas interesantes:
¿Por qué se volvió a utilizar un instrumento que el BCRA había dejado muchos años atrás y que es poco habitual en la gestión de reservas de los bancos centrales?
¿Fue una recomendación técnica basada en una política explícita de administración de riesgos o una apuesta sobre la evolución futura del precio del oro?
Al 31 de diciembre de 2025 ya no quedaban posiciones abiertas relacionadas con esas operaciones.
Dada la hipótesis del seguro de un auto que no chocó que se maneja en el debate.
La pregunta es si este año se siguió con esta estrategia o se volvió a prácticas más conservadoras, dada las perdidas incurridas.
Es probable que la AGN haya accedido a cada una de las operaciones y sepa los momentos y los montos y por eso pueda hablarse de comportamiento especulativo.
Complementando el posteo anterior; finalmente volvemos al punto de para qué está el oro como diversificación respecto a los activos en dólares en las reservas de los BCs. El oro es un activo pensado como tenencia estructural a largo plazo.
Un punto importante es que Argentina necesita reservas liquidas. El BCRA tomo el riesgo de perder dólares líquidos de sus reservas (y pagó cash 1.023 millones) para morigerar una eventual pérdida contable no realizada (ni que se iba a realizar) sobre la porción de las reservas de oro en caso de que la cotización cayese (volviendo a lo del seguro, el oro es un auto que no se saca del garaje pero se paga un seguro caro).
De hecho el propio banco compara una ganancia contable de 3.370 millones contra un pago cash de 1.023 millones.
@BancoCentral_AR #oro #reservas #bcra


¿Cuál debe ser la estrategia de inversión de las reservas de un banco central?
¿Debe/puede un banco central actuar como un fondo de inversión?
Este es uno de los puntos centrales detrás de varios de los debates interesantes que se dieron en estos días.
La pregunta relevante es cuánto de la actuación del BCRA debe evaluarse con los parámetros de gestión de reservas de un banco central y no con los criterios de un inversor privado o de un fondo de inversión.
Porque no es para nada obvio que el objetivo de un banco central deba ser maximizar el retorno de su cartera.
En la literatura institucional y en las recomendaciones de organismos como el FMI, el BIS y el Banco Mundial, la gestión de reservas se plantea generalmente como un problema en el que deben balancearse tres objetivos: seguridad, liquidez y retorno. Y ese orden no es casual.
La preservación del capital y la disponibilidad inmediata de liquidez tienen una importancia muy distinta para un banco central que para un inversor privado. Las reservas internacionales son, antes que una cartera de inversión, un instrumento de política económica: sirven para intervenir en el mercado cambiario, enfrentar shocks externos, atender necesidades de balanza de pagos y, en situaciones extremas, proveer liquidez en moneda extranjera al sistema financiero. En Argentina, por ser bimonetaria, las reservas del BCRA permiten actuar como prestamista de ultima instancia del segmento en dolares del sistema.
Por eso, el risk appetite de un banco central es —o debería ser— sustancialmente menor que el de un administrador privado de activos. Y también debe ser particularmente prudente en el uso de derivados, leverage y estrategias destinadas a aumentar el rendimiento de la cartera (ver figura 1 sobre qué hacen los BCs en el mundo).
Dicho de otra manera, en la administración de reservas la prioridad suele estar más cerca de minimizar la probabilidad de pérdidas relevantes que de maximizar el retorno esperado.
Esto no siempre fue tan claro.
Incluso resulta interesante que el propio BCRA cite operaciones relativamente menores realizadas entre 2007 y 2011. Porque precisamente esos años abarcan un período en el que cambió profundamente la visión internacional sobre la gestión de reservas.
A comienzos de los 2000 estaba de moda entre los bancos centrales discutir cómo mejorar el muy bajo rendimiento de reservas concentradas principalmente en Treasury y otros activos soberanos líquidos y de alta calidad crediticia.
Había enormes stocks de reservas internacionales y las tasas de los activos tradicionales eran relativamente bajas. La pregunta natural era si una parte de esas carteras podía invertirse en instrumentos algo más sofisticados para obtener algunos puntos básicos adicionales de rendimiento sin aumentar, supuestamente, demasiado el riesgo.
Esa tendencia coincidió con uno de los períodos más extraordinarios de innovación financiera de las últimas décadas.
Los grandes bancos internacionales estaban desarrollando una enorme variedad de instrumentos de securitización. Físicos, matemáticos y economistas en Wall Street construían productos cada vez más sofisticados que transformaban pools de créditos de distinta calidad en instrumentos estructurados con diferentes tramos de riesgo.
Era también el mundo del saving glut y del banking glut del que hemos hablado varias veces aquí.
Durante algunos años pareció haberse encontrado la cuadratura del círculo: hipotecas otorgadas a deudores subprime podían ser securitizadas, estructuradas y divididas en tramos hasta generar títulos con calificación AAA, formalmente aptos para inversores institucionales y, potencialmente, para las carteras de bancos centrales (ver figura 2).
En América Latina esa discusión se daba, entre otros ámbitos, en las reuniones organizadas alrededor del FLAR —Fondo Latinoamericano de Reservas— en Cartagena, Colombia, a las que concurrían los bancos centrales de la región. Asistencia perfecta.
En ese contexto había también grandes bancos internacionales que sponsoreaban la reunión (adivinen cual) para promocionar sus productos. Además de las discusiones de macroeconomía y finanzas, con expositores de primer nivel, se presentaban nuevas alternativas para la administración de reservas. Entre ellas aparecían, por supuesto, instrumentos basados en MBS y otros productos estructurados.
En Argentina también se recibieron propuestas para invertir parte de las reservas en ese tipo de instrumentos alrededor de 2007.
Las propuestas fueron estudiadas detalladamente por las áreas técnicas y por el Directorio del BCRA y se decidió no avanzar inmediatamente y esperar.
Poco después quedó claro que esperar había sido una decisión prudente.
En 2007-2008 comenzó el colapso del mercado de hipotecas subprime y de una parte importante de los instrumentos construidos sobre ellas. Ese colapso terminó desencadenando la mayor crisis financiera internacional desde la década de 1930 y arrastró bancos, fondos de inversión, aseguradoras y también generó pérdidas y problemas en varios bancos centrales y SWF.
La crisis financiera global produjo entonces un cambio importante en la visión sobre el rol de los bancos centrales.
Por un lado, recuperó con enorme fuerza el mandato de estabilidad financiera (que se había diluido en el boom del Inflation targeting). Eso implica: regulación, supervisión, provisión de liquidez y función de lender of last resort.
Pero también revalorizó una concepción más conservadora de la propia gestión del balance de los bancos centrales.
La enseñanza que fue consolidándose entre 2008 y los años siguientes podría resumirse de una manera bastante simple: si el banco central va a ser, en última instancia, el responsable de proveer liquidez y evitar el colapso del sistema financiero, resulta razonable que su propia cartera mantenga un perfil de riesgo particularmente conservador.
No necesariamente debe replicar las estrategias financieras de las instituciones que regula y a las que eventualmente tendrá que rescatar.
Hay además otra diferencia fundamental con un fondo de inversión privado. Para un administrador privado, una pérdida forma parte del riesgo asumido por sus inversores. En un banco central, una pérdida importante puede afectar su patrimonio, su credibilidad, su capacidad de política y, eventualmente, terminar teniendo consecuencias fiscales.
Por eso la discusión sobre una determinada operación de reservas no debería limitarse a preguntar cuánto ganó.
También hay que preguntar cuánto riesgo asumió para obtener ese retorno; cuál era el downside risk; qué ocurría con la liquidez del activo bajo escenarios de estrés; qué riesgo de contraparte existía; si había derivados o leverage implícito; cuál era el horizonte de la operación; y, fundamentalmente, si esa estructura era consistente con la función que cumplen las reservas dentro del balance de un banco central.
Finalmente, en todos los casos las recomendaciones de buenas practicas a los bancos centrales insisten en la transparencia en las políticas de inversión con lineamientos públicos aprobados por el controlante (el Congreso) y con procesos donde haya opinión técnica macroeconómica, financiera y juridica interna.
En estos casos es recomendable lineamientos explícitos sobre qué activos pueden comprarse, qué riesgos pueden asumirse, qué instrumentos derivados pueden utilizarse y bajo qué procedimientos se toman esas decisiones.
Y, especialmente cuando se trata de operaciones no convencionales o que modifican sustancialmente el perfil de riesgo del balance, debe existir una participación efectiva de las áreas técnicas macroeconómicas, financieras, jurídicas y de riesgos, junto con mecanismos adecuados de rendición de cuentas y control institucional.
#reservas #oro #BCRA @BancoCentral_AR


Mati Wasserman retweeted
¿Cuál debe ser la estrategia de inversión de las reservas de un banco central?
¿Debe/puede un banco central actuar como un fondo de inversión?
Este es uno de los puntos centrales detrás de varios de los debates interesantes que se dieron en estos días.
La pregunta relevante es cuánto de la actuación del BCRA debe evaluarse con los parámetros de gestión de reservas de un banco central y no con los criterios de un inversor privado o de un fondo de inversión.
Porque no es para nada obvio que el objetivo de un banco central deba ser maximizar el retorno de su cartera.
En la literatura institucional y en las recomendaciones de organismos como el FMI, el BIS y el Banco Mundial, la gestión de reservas se plantea generalmente como un problema en el que deben balancearse tres objetivos: seguridad, liquidez y retorno. Y ese orden no es casual.
La preservación del capital y la disponibilidad inmediata de liquidez tienen una importancia muy distinta para un banco central que para un inversor privado. Las reservas internacionales son, antes que una cartera de inversión, un instrumento de política económica: sirven para intervenir en el mercado cambiario, enfrentar shocks externos, atender necesidades de balanza de pagos y, en situaciones extremas, proveer liquidez en moneda extranjera al sistema financiero. En Argentina, por ser bimonetaria, las reservas del BCRA permiten actuar como prestamista de ultima instancia del segmento en dolares del sistema.
Por eso, el risk appetite de un banco central es —o debería ser— sustancialmente menor que el de un administrador privado de activos. Y también debe ser particularmente prudente en el uso de derivados, leverage y estrategias destinadas a aumentar el rendimiento de la cartera (ver figura 1 sobre qué hacen los BCs en el mundo).
Dicho de otra manera, en la administración de reservas la prioridad suele estar más cerca de minimizar la probabilidad de pérdidas relevantes que de maximizar el retorno esperado.
Esto no siempre fue tan claro.
Incluso resulta interesante que el propio BCRA cite operaciones relativamente menores realizadas entre 2007 y 2011. Porque precisamente esos años abarcan un período en el que cambió profundamente la visión internacional sobre la gestión de reservas.
A comienzos de los 2000 estaba de moda entre los bancos centrales discutir cómo mejorar el muy bajo rendimiento de reservas concentradas principalmente en Treasury y otros activos soberanos líquidos y de alta calidad crediticia.
Había enormes stocks de reservas internacionales y las tasas de los activos tradicionales eran relativamente bajas. La pregunta natural era si una parte de esas carteras podía invertirse en instrumentos algo más sofisticados para obtener algunos puntos básicos adicionales de rendimiento sin aumentar, supuestamente, demasiado el riesgo.
Esa tendencia coincidió con uno de los períodos más extraordinarios de innovación financiera de las últimas décadas.
Los grandes bancos internacionales estaban desarrollando una enorme variedad de instrumentos de securitización. Físicos, matemáticos y economistas en Wall Street construían productos cada vez más sofisticados que transformaban pools de créditos de distinta calidad en instrumentos estructurados con diferentes tramos de riesgo.
Era también el mundo del saving glut y del banking glut del que hemos hablado varias veces aquí.
Durante algunos años pareció haberse encontrado la cuadratura del círculo: hipotecas otorgadas a deudores subprime podían ser securitizadas, estructuradas y divididas en tramos hasta generar títulos con calificación AAA, formalmente aptos para inversores institucionales y, potencialmente, para las carteras de bancos centrales (ver figura 2).
En América Latina esa discusión se daba, entre otros ámbitos, en las reuniones organizadas alrededor del FLAR —Fondo Latinoamericano de Reservas— en Cartagena, Colombia, a las que concurrían los bancos centrales de la región. Asistencia perfecta.
En ese contexto había también grandes bancos internacionales que sponsoreaban la reunión (adivinen cual) para promocionar sus productos. Además de las discusiones de macroeconomía y finanzas, con expositores de primer nivel, se presentaban nuevas alternativas para la administración de reservas. Entre ellas aparecían, por supuesto, instrumentos basados en MBS y otros productos estructurados.
En Argentina también se recibieron propuestas para invertir parte de las reservas en ese tipo de instrumentos alrededor de 2007.
Las propuestas fueron estudiadas detalladamente por las áreas técnicas y por el Directorio del BCRA y se decidió no avanzar inmediatamente y esperar.
Poco después quedó claro que esperar había sido una decisión prudente.
En 2007-2008 comenzó el colapso del mercado de hipotecas subprime y de una parte importante de los instrumentos construidos sobre ellas. Ese colapso terminó desencadenando la mayor crisis financiera internacional desde la década de 1930 y arrastró bancos, fondos de inversión, aseguradoras y también generó pérdidas y problemas en varios bancos centrales y SWF.
La crisis financiera global produjo entonces un cambio importante en la visión sobre el rol de los bancos centrales.
Por un lado, recuperó con enorme fuerza el mandato de estabilidad financiera (que se había diluido en el boom del Inflation targeting). Eso implica: regulación, supervisión, provisión de liquidez y función de lender of last resort.
Pero también revalorizó una concepción más conservadora de la propia gestión del balance de los bancos centrales.
La enseñanza que fue consolidándose entre 2008 y los años siguientes podría resumirse de una manera bastante simple: si el banco central va a ser, en última instancia, el responsable de proveer liquidez y evitar el colapso del sistema financiero, resulta razonable que su propia cartera mantenga un perfil de riesgo particularmente conservador.
No necesariamente debe replicar las estrategias financieras de las instituciones que regula y a las que eventualmente tendrá que rescatar.
Hay además otra diferencia fundamental con un fondo de inversión privado. Para un administrador privado, una pérdida forma parte del riesgo asumido por sus inversores. En un banco central, una pérdida importante puede afectar su patrimonio, su credibilidad, su capacidad de política y, eventualmente, terminar teniendo consecuencias fiscales.
Por eso la discusión sobre una determinada operación de reservas no debería limitarse a preguntar cuánto ganó.
También hay que preguntar cuánto riesgo asumió para obtener ese retorno; cuál era el downside risk; qué ocurría con la liquidez del activo bajo escenarios de estrés; qué riesgo de contraparte existía; si había derivados o leverage implícito; cuál era el horizonte de la operación; y, fundamentalmente, si esa estructura era consistente con la función que cumplen las reservas dentro del balance de un banco central.
Finalmente, en todos los casos las recomendaciones de buenas practicas a los bancos centrales insisten en la transparencia en las políticas de inversión con lineamientos públicos aprobados por el controlante (el Congreso) y con procesos donde haya opinión técnica macroeconómica, financiera y juridica interna.
En estos casos es recomendable lineamientos explícitos sobre qué activos pueden comprarse, qué riesgos pueden asumirse, qué instrumentos derivados pueden utilizarse y bajo qué procedimientos se toman esas decisiones.
Y, especialmente cuando se trata de operaciones no convencionales o que modifican sustancialmente el perfil de riesgo del balance, debe existir una participación efectiva de las áreas técnicas macroeconómicas, financieras, jurídicas y de riesgos, junto con mecanismos adecuados de rendición de cuentas y control institucional.
#reservas #oro #BCRA @BancoCentral_AR
Así define el Mecon al Gasto Tributario. A favor o en contra del RIGI, es evidente que entra en la clasificación. Además, conviene pensarlo en dos partes: 1) estabilidad y 2) exenciones. Se puede estar a favor de 1 y cuestionar la 2. No pasa nada.
Gran aporte de @EcoGoConsultor1


Para los que quieran "salir del ruido" y puedan leer mas allá del titulo les agrego el grafico con el costo/beneficio tributario estimado a valor presente de los 23 proyectos del RIGI publicados en el boletin oficial y la editorial del informe.
ecogo.com.ar/memos/memo-quo-…

