

Co-founder of Cryptopunks Chinese Community|Web3 bestselling author《Web3超入门》《NFT》《元宇宙时代》|Core of @tokenpunkdao|通证朋克学院创始人|头条快手B站等全网10万粉丝|知识星球:通证朋克
合作微信:tongzhengyige2020
Joined August 2020
- Tweets9.1K
- Following5.1K
- Followers6.5K
- Likes5.3K



未来几十年,全球财富正从传统金融体系,逐步迁移到数字资产体系。
每一次技术革命都会诞生新的财富载体。
互联网创造了平台公司。
移动互联网创造了超级应用。
而 AI + 区块链,或许正在创造下一代全球金融基础设施。
真正的风险,未必是持有加密货币。
而是在未来十年,一点都没有配置。

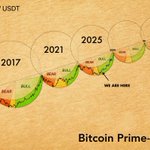
By 2032 or 2034, crypto crosses $100 trillion.
For context... there's about $800 trillion of assets in the world right now. Gold is $30 trillion, global M2 is $80 trillion. The entire digital asset space is $3.5 trillion.
Adoption has followed the same log regression channel for over a decade. Forward-project it and you land at $100 trillion by the early 2030s.
That's $97 trillion of new wealth in under a decade. More than every Russian billionaire, US tech billionaire, and finance and real estate billionaire on earth, combined.
I've been saying this for years. This is how you unfuck your future.
为什么我认为,以太坊会比大多数人预期更快突破 1 万美元?
很多人还盯着价格。
真正应该看的,是供需。
需求正在爆发:
✅ 稳定币总市值突破 3200 亿美元,其中超过 1750 亿美元 部署在以太坊。
✅ RWA(现实世界资产代币化)规模达到 289 亿美元,美国国债代币化超过 160 亿美元。
✅ 超过 50% 的 RWA 都运行在以太坊上。越来越多的机构选择 ETH 作为结算层。
✅ 监管逐渐明朗,机构参与门槛持续降低,ETH ETF 资金重新转为净流入。
而另一边,供应却在不断减少:
🔒 超过 3900 万枚 ETH 已被质押,占总供应约三分之一。
🏦 交易所 ETH 储备降至多年低点,可流通筹码越来越少。
这与 2024 年比特币 ETF 牛市启动前的供需结构极其相似:
需求不断增加,流通筹码却越来越少。
当需求持续增长,而供给持续收缩,价格最终只能向上寻找新的平衡。
很多人觉得 ETH 从历史高点回落了不少。
但如果站在基本面的角度看:
今天的以太坊,拥有历史上最强的机构需求、最成熟的生态,以及最紧张的供给。
价格可能还没有反映这一切。
1 万美元的 ETH,也许不是终点,而只是市场重新定价的开始。
牛市最危险的信号,不是创新高,而是开始借钱炒股。
牛市里,总会出现一种声音:
贷款利率 3%,指数长期回报 8%,中间不是白赚 5%?
听起来很合理。
但很多人忽略了一个关键区别:
8% 是长期平均收益,3% 却是每个月都要支付的利息。
市场可以连续几年不给你回报。
银行却不会等你。
韩国最近就是一个缩影。
牛市火热,甚至推出了单一股票 2 倍杠杆 ETF。
投资者疯狂加杠杆。
结果没多久,韩国股市连续触发熔断,大量杠杆资金被迫离场。
历史一再证明:
牛市让人相信风险消失,熊市负责证明风险一直都在。
真正让人亏损的,从来不是波动。
而是在最不该借钱的时候,加了最大的杠杆。
投资最大的优势,不是赚得最快。
而是永远留在市场里。
看对公司,为什么还是赚不到钱?
一家好公司,不一定是一笔好投资。
微软就是最经典的例子:
📈 2000-2010 年,每股收益(EPS)年化增长约 11.7%,十年翻了近 3 倍。
📉 但股价却从 1999 年高点到 2016 年,整整 16 年几乎没有上涨。
为什么?
因为 1999 年市场愿意给微软 近 70 倍 PE。
后来,公司业绩不断兑现,但估值却不断回归——PE 从 70 倍压缩到十几倍。
盈利增长,被估值压缩完全抵消。
这也是投资最容易忽略的一课:
决定收益的,不只是买对公司,更重要的是买对价格。
好公司 + 好价格 = 好投资。
好公司 + 天价估值 ≠ 好投资。
投资不是寻找下一个英伟达,而是在合理的价格,长期持有优秀的资产。
Google是数字世界的可口可乐!

巴菲特终于承认:伯克希尔买入 $GOOG,是他自己推动的。
CNBC对巴菲特的最新采访中,巴菲特讲述了伯克希尔买入谷歌的完整故事
过去大家都知道伯克希尔持有苹果,但很少有人想到,Google也是巴菲特认可的科技公司
他的逻辑很简单:
Google拥有一个极强的商业模式——搜索广告
每天数十亿次搜索背后,是用户需求、商业意图和广告转化。相比传统广告,Google可以精准知道“消费者想买什么”,这让它拥有极强的定价权和现金流
巴菲特过去长期回避科技股,因为他认为自己“不懂”。但他后来意识到:
真正优秀的科技公司,本质上也是拥有护城河的消费型企业。他看中的不是技术本身,而是:用户习惯、网络效应、高利润率、持续产生现金流的能力
但他仍然更喜欢伯克希尔现有的其他 4-5 家核心持仓公司;同时,他对当前 AI 军备竞赛带来的巨额资本开支表示明显谨慎


很多人还在盯着下一次降息。
真正应该关注的,可能是 Fed 正在换操作系统。
Warsh 上任后成立了 5 个改革工作组,目标不是调整一次利率,而是重写美联储的政策反应函数(Reaction Function):
① Communication(沟通)
少前瞻指引,不再提前给市场剧透。
➡️ 市场波动率可能上升。
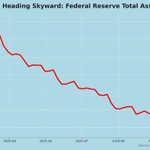
② Balance Sheet(资产负债表)
重新评估 6.7 万亿美元资产负债表。
➡️ Higher for Longer + 缩表,对 AI、高 Beta 科技股、加密资产并不友好。
③ Inflation Framework(通胀框架)
重新检讨平均通胀目标(AIT)。
➡️ 对通胀容忍度可能下降,更偏鹰派。
④ Data(数据)
更多依赖高频商业数据,而不仅仅是官方统计。
➡️ 每一次 CPI、PCE、非农,都可能成为新的 FOMC。
⑤ Productivity & Jobs(生产率与就业)
重新评估 AI 是否真正提高生产率,以及是否改变中性利率(r*)。
真正值得思考的是:
如果 AI 提高了生产率,美联储会不会允许经济以更高速度增长?
还是因为担心资产泡沫,而继续维持更高利率?
未来市场交易的,可能已经不只是"降不降息",而是Fed 整个游戏规则正在改变。
不要只盯着利率,真正改变市场的,往往是规则。