





这个规律目前还生效:订单一跳,股价起飞;Neutron 一推迟,股价就大跌。
收入 2.68 亿,同比 +73%,超指引上沿和预期
积压订单 35.7 亿,一个季度 +52%;

两年前,Rocket Lab 的股价只有三块多,几乎没人愿意多看它一眼。
那时候它每个季度只有几千万美元收入,一直在亏钱,还在烧钱造一枚叫 Neutron 的新火箭。借 SPAC 上市以后,股价跌了八成多,大部分人早就把它归到“只会讲故事的公司”里了。
转折出现在 2024 年秋天。那一季财报里,管理层给的下季度收入指引,是上一年同期的两倍还多。美国太空发展局的卫星大单开始真正变成收入。市场这才反应过来,这家发小火箭的公司,已经在给五角大楼造卫星了。股价一个月涨了一倍半。
之后同一个剧本反复上演:订单一跳,股价起飞;Neutron 一推迟,股价就大跌。
这枚火箭原定 2025 年年中首飞,后来改到下半年,又改到 2026 年。今年初一个燃料箱在测试中压爆了,于是改到 2026 年底。上个月,又推到了 2027 年。四次推迟,股价四次大跌,一次没落下。
最戏剧性的是今年。积压订单翻了一倍,收入增速冲到六成以上,再加上 SpaceX 要上市的预期,股价在五月摸到了 151 美元。结果 SpaceX 真上市了,钱反而从它身上流走了。“美股唯一能买的火箭公司”这个光环没了,公司又在大规模增发、花大价钱收购 Iridium,毛利率指引也往下掉。到上周,股价一度比高点少了将近七成。
最有意思的是,这一路跌下来,公司的生意其实一直在变大。收入在涨,订单也在涨,跌掉的是市场愿意给它的想象空间。
所以看这家公司,我觉得真正要问的只有一个问题:Neutron 什么时候能飞起来?管理层自己也说,盈利拐点要等首飞成功以后。因此2027年,对于这家成长型公司,只要火箭成功完成首飞,股价会再次点燃。当然如果不能,股价可能会进一步下探。
明天盘后发 Q3 财报,需要重点看三件事:收入能不能达到指引,积压订单是否增大,neutron的最新进展是否有好消息。
不构成投资建议。
$RKLB
5
629
两家券商今天都维持对 Oracle 的看好评级,目标价也都没变。不过两份报告关注的方向完全不同。
KeyBanc(Jackson Ader):Overweight 评级维持,目标价 $300
上周二的参议院、众议院和州长选举结果,KeyBanc 认为整体对 OCI 数据中心建设是利空,细节放在附录里。
这份报告的重点在地方选举。它逐一梳理了 OCI 在美国的 5 个超大型数据中心园区,认为县级这类小选举的影响可能更大。
例子是新墨西哥州 Doña Ana 县第 3 区新当选的县委员。此人在 2021 年投票反对让地方政府制定比联邦更严格的环保标准。报告只抛出这个事实,用"你可能想知道"一笔带过,没说明这对 Oracle 是好是坏。按字面看,反对更严的地方环保标准,对建数据中心反而有利。
实际上这是一份风险提示:数据中心能不能按时建成,可能卡在地方审批和环保政策上。
Bernstein(Mark Moerdler):Outperform 评级维持,目标价 $325
更新了 10 年期估值模型,纳入了管理层最近的披露和指引。结论是 Oracle 的经济性比他们之前估计的要好。
他们说 Oracle 是覆盖范围内争议最大的股票,打电话来问的投资者也最多。大家看得到潜力,但对能不能实现、什么时候实现还没把握。
两个潜在催化剂:OpenAI 上市,届时能看清 OpenAI 乃至整个生成式 AI 行业到底付不付得起已承诺的算力费用;
Oracle 在 FY28 下半年恢复正的自由现金流。
市场担心 AI 会颠覆软件业,Bernstein 反而认为 Oracle 两头受益:AI 数据中心业务和核心数据库业务都是 AI 赢家。
怎么看
按 $119.79 的现价,两个目标价分别对应约 +150% 和 +171% 的上涨空间。现价和目标价差这么多,说明市场对 Oracle 的疑虑很深。
Bernstein 自己也承认,关键问题"只有时间和执行能回答"。核心风险有两个:一是 OpenAI 能不能付得起钱,二是这几年自由现金流为负。
KeyBanc 指出的是另一种风险,比较少被提到:数据中心落地时的地方政治和审批。
黄仁勋的事情,我觉得大概率没事,这么大个公司的CEO,不会傻到明知道违法还去做的,要做也不会自己亲自陷入其中,会至少很多道防火墙隔离。
而且他和那个女的,在很多公开场合一起露面,如果他真的知道她在做什么,还这么高调,那真是傻到家了。所以我认为他大概率最多是不知情。只是陷入了一段感情,否则他真的不配执掌这么大的公司,下台也好。否则迟早被人搞掉。
5
8
2,104
树大招风,说的就是现在的英伟达。
上周末,英伟达董事会宣布对黄仁勋启动独立调查。起因是有报道称他可能成了外国情报行动的目标。公司表示没有证据显示机密泄露,黄仁勋继续担任CEO。事情最后怎么收场还不好说,但站得越高,盯着你的人就越多。
不过英伟达真正的长期对手不在华盛顿,而在它的客户名单里。
谷歌、亚马逊、微软、Meta,每年在英伟达身上花上千亿美元,同时每一家都在做自己的芯片。没人愿意把命脉交给一家供应商,更没人愿意一直付那么高的毛利。
很多人觉得英伟达的对手是AMD。但AMD现在更像客户手里的谈判筹码,份额差得还远。
其实看过我之前分析的,各大厂高端自研芯片背后总有博通的影子,他应该是最强的竞争对手了,它不亲自做GPU,而是帮大客户定制专属芯片。谷歌的TPU就是它参与做的,Meta、OpenAI、Anthropic也是它的客户。上一季博通AI芯片收入接近170亿美元,已经算不上挑战者了。
英伟达卖的是万能钥匙,什么锁都能开,但贵。博通帮客户打的是专用钥匙,便宜,效率高。等AI从训练走向大规模推理,专用钥匙的优势会越来越明显。再加上网络本来就是博通的老本行,两家在计算和网络两条线上都在正面竞争。
但英伟达不会被打垮。AI的盘子还在变大,份额下降和收入增长可以同时发生;CUDA生态十几年的积累也不是一颗定制芯片替代得了的。
更可能的结局是:英伟达从"几乎垄断"变成"最大的那一家"。
所以如果你担心的是英伟达的份额被抢,博通可能是最好的对冲,因为抢份额最多的就是它。但如果你担心的是AI投资整体降温,买博通就对冲不了,两家会一起跌,博通的客户更集中,可能跌得更多。上周四芯片股大跌那天,博通跌了10%,比英伟达还多。
11月17日英伟达发财报,第二天是国会要求的闭门说明,这一周值得盯着。
$NVDA $AVGO $AMD $GOOGL
想买$MRVL的朋友,有个事情绕不过去,就是$LITE的收购会不会被中国否决,这个影响对$MRVL的股价影响还是比较大的。
市场目前给 Marvell 收购 Lumentum 的成功概率只有 50%,我觉得给低了。
先说这 50% 怎么来的。条款是 1 股 LITE 换 4.5 股 MRVL,11 月 9 日 MRVL 收 154.6 美元,对价应该是 696 美元,LITE 只有 596 美元,差 100 美元,约 17%。18 个月后交割的正常交易价差只有 5% 到 8%。假设交易黄了 LITE 回到 500 美元上下,加上 32 亿美元分手费折合每股约 30 美元,倒推出成交概率约 60%,再扣资金成本,就是彭博采访的套利基金说的 50%。
这 50% 把三种风险混在一起了,拆开看:
一、中国审批。 两家都超 SAMR 申报线,没批文不能交割,北京实际上有否决权。但历史上光通信并购在中国一笔没毙过,Lumentum 和 Marvell 自己的前几笔都放行了。被拖死的只有高通/恩智浦和英特尔/Tower,都卡在中美最紧张的节点。关键是中际旭创、新易盛这些中国模块厂,激光器靠 Lumentum、DSP 靠 Marvell,毙掉交易对他们没好处,逼 Marvell 签"持续供货、不捆绑、不歧视"的承诺才是北京的最优解。这是 SAMR 最擅长的玩法,AMD/赛灵思、英伟达/Mellanox 都这么干过。我给中国放行 75% 左右。
二、Marvell 自己。 公告当天跌 14%,两家降级,至今跌了近 40%。股东要投票,投反对票交易一样黄。这块市场定得比我高,我认了。
三、技术性折扣。 换股套利要做空 MRVL 锁价差,MRVL 已经腰斩,做空又贵又危险,没人愿意扛,价差自然撑不窄。这部分根本不是失败概率。
所以我分析: 中国会批约 75%,交易最终交割约 65%,市场的 50% 里有相当一部分是 Marvell 的问题和套利的技术折扣,不全是中国的问题。
如果确实想买,几个常见的做法,供参考,不是建议
事件驱动的人通常等 12 月 1 日财报和指引落地,避开财报前的双向波动。
做交易套利的人等 S-4 出来、看清审批清单和分手费细节再动。
不想判断时点的人分批进,比如财报后一笔、股东投票后一笔、SAMR 立案后一笔。
Peter Beck:不想再造第三款火箭,但“永远别说绝不”。
这段RKLB电话会问答挺有意思。分析师问:行业正朝更大型、可重复使用的火箭发展,未来还有轨道数据中心这样的需求,Neutron之后,Rocket Lab会不会再造更大的火箭?这也是我非常关心的问题。
Beck先开了个玩笑:“天哪,我可不想再造一款火箭。一个人造两款已经够了。”
随后他的解释,更值得关注:
① Neutron为什么定在13吨级?
按他的说法,支持载人航天,是最终把设计推到这个运力级别的重要原因。这个尺寸已经考虑了当前卫星发射之外的用途。
② 部署星座,应该怎么算成本?
他强调,关键在于“每颗卫星送入目标轨道的成本”。大火箭少发几次,或较小火箭多发几次,都可能实现有竞争力的经济性。火箭更大,并不自动意味着每一种任务都更划算。
③ 轨道数据中心会改变这个判断吗?
他承认,这类任务更看重总运载吨位,因此大型火箭有其合理性。但对于Rocket Lab目前的目标和希望进入的市场,他认为Neutron已经足够大。
最有意思的是最后,他又给自己留了个台阶:“我以前也说过,绝不会造更大的火箭,后来还因此‘吃了帽子’。”
分析师接话:“永远别说绝不。”
Beck:“对,永远别说绝不。”
我的理解:这段话没有宣布第三款火箭计划。当前重点仍是把Neutron做出来、实现稳定发射,并释放重复使用的经济价值。但如果未来的业务确实需要更大运力,他也没有把门关上。
眼下他说的是“Neutron够用”;至于永远够不够用,Beck这次选择不把话说死。给未来还是留了空间的。
$RKLB
2
19
3,966
Alex|美股投资 retweeted

A blowout quarter 🚀🛰️Today we reported $RKLB Q3 2026 financial results and the numbers speak for themselves.
Full results: investors.rocketlabcorp.com/…

达利欧对2026年美国中期选举的看法:
1. 选举改变不了根本问题。 美国仍面临巨额债务、贫富差距、政治分裂和地缘政治冲突。
2. 政治内斗可能加剧。 不仅民主党与共和党对抗,两党内部的温和派与激进派也会争夺控制权,政府效率可能进一步下降。
3. 财政风险即将成为焦点。 2026年12月11日政府拨款到期,2027年还将面临债务上限和财政资金压力,可能推高短期国债收益率,引发流动性及信用风险。
4. 美国国际影响力可能下降。 国内政治制约加大,可能促使美国收缩海外参与,中国等地区性强国的影响力可能上升。
5. 解决问题需要两党合作。 但提高税收、削减支出等措施缺乏政治支持,达利欧对此并不乐观。
核心结论:美国最大的风险不是哪个政党赢得选举,而是债务不断累积、政治分裂加剧,却没有能力达成必要的财政改革。
对投资者而言,未来最值得关注的是美国财政僵局是否引发国债市场波动、信用利差扩大及融资成本上升。


7
922
$ORCL 听取社区声音,造福当地居民,进展不错,继续加油!
甲骨文及其合作伙伴回应了新墨西哥州环境部门(NMED)和社区提出的问题,以构建适合新墨西哥州和多纳安娜县的正确解决方案。
社区反馈使我们能够将电力计划改为低排放、低耗水的燃料电池解决方案,社区反馈还推动了我们上个月的决定,即在不影响数据中心计划计算能力的情况下,将许可排放量额外减少35%。这将每年额外减少300万吨或更多的预计温室气体排放。
木星项目代表了对新墨西哥州未来的重大投资,预计经济影响超过130亿美元,建设期间预计创造7000个就业岗位,其中包括迄今为止超过1230名新墨西哥州工人和1800名工会工人,以及运营后1500个长期就业岗位。该项目包括为多纳安娜县水基础设施提供5000万美元的全额资金投资。
其闭环冷却和燃料电池系统将不使用饮用水,并且平均每年用水量少于九个美国家庭的用水量。甲骨文还承诺到2031年实现100%的无碳能源匹配。 我们期待与即将上任的政府合作,为所有新墨西哥人带来这些益处。

Oracle and its partners responded to questions from the New Mexico Environment Department (NMED) and the community in order to build the right solution for New Mexico and Doña Ana County. Community feedback enabled us to change our power plan to a lower emitting, lower water-consuming fuel cell solution, and community feedback also drove our decision last month to reduce permitted emissions by an additional 35% without compromising the data center’s planned computing capacity. This would reduce projected greenhouse gas emissions by an additional 3 million tons or more annually.
Project Jupiter represents a major investment in New Mexico’s future, with more than $13 billion in projected economic impact, an estimated 7,000 jobs during construction, including more than 1,230 New Mexican workers and 1,800 union workers to date, and 1,500 long-term jobs once operational. The project includes a fully funded $50 million investment in Doña Ana County water infrastructure. Its closed-loop cooling and fuel cell systems will use zero potable water and, on average, less water annually than nine U.S. households consume. Oracle has also committed to 100% carbon-free energy matching by 2031.
We look forward to working with the incoming administration to deliver these benefits for all New Mexicans.
$RKLB 这次财报里neutron的商业价值已经体现,一枚还没飞过的火箭,客户在抢着加钱订。上个季度又签了8次Neutron发射,基础价从5500万涨到7000万美元,前16次已经卖完,下一个空档排到了2030年代。客户愿意为还没验证过的运力付更高的价,说明中型发射的运力缺口比很多人想的还大。
Beck在电话会上也说了,就算有Neutron也不够用,所以他欢迎AST自己造火箭。
他对轨道数据中心的经济性比较保守,对国防应用更乐观;还说Neutron之后不想再造新火箭。
这个判断,可能后续看马斯克的数据中心进展吧,如果发射成本2030年前降不下来,那Beck的判断中短期就是对的,毕竟烧钱太猛,能不能行还未知,如果后续马斯克证明了,再搞也行,他的风格一向很谨慎,对投资者也少个大波动。聚焦在最赚钱的业务上把公司先经营稳定也不错。
另一面是,现在支撑营收的主要是卫星和零部件业务。Q3营收2.68亿,大约八成来自Space Systems,发射收入反而不多。
这个季度经营现金流转正了,这主要是卫星项目的里程碑回款,CFO自己也说,Neutron进入量产之前,现金流不会真正翻正。账上有47亿美元,钱不是问题,问题是时间。
盘后股价跌了,市场在给"时间"定价,而不是给"需求"定价。需求这一块,这份财报给的答案已经很清楚了。
RKLB Q3:全面超指引,盘后跌 4% 是获利了结,不是业务问题
收入 2.68 亿,同比 +73%,超指引上沿和预期
发射收入环比 +34%,上季"停滞"的疑虑解除
毛利率 33.6%,指引只有 29–31%
积压订单 35.7 亿,一个季度 +52%;Neutron 没飞就签了 16 单,单价涨到 7,000 万
经营现金流首次转正;现金 47 亿,Iridium 收购资金到位
EPS −0.12 看着差,但 4,900 万是一次性项目,剔除后约 −0.05,好于预期
Q4 指引隐含全年 9.8 亿,高于一致预期 9.59 亿
要盯的:毛利率连降两季没解释、股本 9 个月 +25%、Neutron 只说"不早于 2027"。
三天涨了 25%,好消息已在价格里。长期判断不变。
等财报电话会议后再跟踪
个人分析,不构成投资建议。
Alex|美股投资 retweeted
Tune in to our Q3 2026 financial results at 5:00 pm ET today.
📺 edge.media-server.com/mmc/p/…

大摩昨晚出了一份报告,标题叫《Buy the Drop》,意思很直接:中期选举后AI股这波大跌,市场反应过度了,该买。
仔细读了一遍。他们的逻辑不复杂。德州、俄亥俄这些州新上来的州长会给数据中心加审批,但已经开工的项目基本动不了,2027年照常建。受影响的是2028年,大约两成的美国项目要往后推一年。所以在他们看来,这次选举改变的是节奏,不是方向。项目推迟反而能把周期拉长,供需更平稳,已经建好的算力租金还能涨。最后的结论是继续看好谷歌、亚马逊、微软、Meta这些云巨头,供应链挑着买。
AI基建这个行业还在早期,一次选举改不了长期方向,这点大摩没说错。但“Buy the Drop”不是什么都能买。真正需要盯的是2028年上游会不会走一轮普通的周期下行。AI需求没变,不代表供应链的盈利不会被砍。
接下来最关键的是新州长上任后具体出什么规则,数据中心要多交多少税、给社区多少补偿。这些落地之前,所有预测都只是预测。


彭博社(Bloomberg)独家报道 2026年11月9日:
Google 推出 AI 芯片(TPU)的两个新专用版本,进一步加剧与 Nvidia 的竞争。这和之前其他帖子里说的一致,谷歌在加快抢占推理市场芯片份额。
核心内容
Alphabet 旗下的 Google 正在推出更广泛的 AI 芯片阵列,目标是在价值数千亿美元的市场中加速挑战 Nvidia。公司推出了其 Tensor Processing Units(TPU,张量处理单元)的两个新变体,这些是定制半导体,用于开发和运行 AI 软件。
背景与意义
Google 正加速从内部使用 TPU 转向外部销售,已有近 100 个外部客户。
Nvidia 需求仍供不应求,给 Google 等竞争者留下空间。
行业正从训练转向推理和 agent 工作负载,专用芯片更有优势。
分析师对外部 TPU 销售有较高预期(不同机构预测到 2028 年可达约 1000 亿美元以上,视是否包含云租赁等)。
官方 Google 博客也同步确认了这些系统,强调模块化系统配置(而非全新芯片)可更快响应客户需求,并配套开放软件栈(如 TorchTPU)降低使用门槛。
报道后 Google 股价上涨、Nvidia 下跌。
这两个新版本主要针对:
**机密计算(confidential computing)**需求
帮助模型在处理查询时访问更广泛信息的能力
更广泛地,它们服务于行业向 AI agents(代理)的转变,以及应对安全挑战。
具体新产品
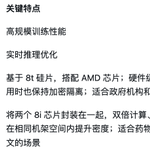
今年 Google 首次在同一年推出多个 TPU 系统(之前大约每两年一次)。4 月已推出 TPU 8t(大规模训练)和 TPU 8i(低延迟推理/推理),这次再加两个变体,使第八代 TPU 共有四个配置:

1
7
1,884
OpenAI 自己做的第一颗芯片出来了,名字叫 Jalapeño,墨西哥辣椒。
OpenAI 这几年最大的一笔开销,是付给 Nvidia 的钱。ChatGPT 每回答一个问题都要烧算力,用的人越多,烧得越多,其中一大块其实是 Nvidia 的利润。Altman 显然不想一直交这笔钱。
它没自己从头搞。架构是 OpenAI 的人设计的,把图纸变成能量产的芯片,交给了 Broadcom,最后台积电3纳米代工。Broadcom 这个名字是不是有点眼熟?Google 的 TPU 也是它帮着做出来的。OpenAI 等于是照着 Google 十年前的路子又走了一遍。
这颗芯片只干一件事:推理。就是模型训练好之后,你在 ChatGPT 里问一句,它答一句,这个过程。训练还是用 Nvidia 和 AMD。
这个选择很合理。训练是一阵一阵的大开销,推理却是天天都在花、每个用户每个问题都在花。真正吃掉利润的是推理。
OpenAI 自己说,从设计完到交给台积电只用了九个月,还用了自家模型帮忙画芯片。8月份第一次放出测试数据:同样的响应速度下,每度电能干的活,比 Nvidia 上一代 Blackwell 多了差不多一倍。
但问题是,这东西还没上过战场。Google 的 TPU 已经到第八代了,磨了快十年。Jalapeño 今年年底才小规模上线,明年才铺开。良率怎么样、稳不稳、软件跟不跟得上,现在谁也说不准。
因此短期内它动不了 Nvidia。但有它,OpenAI 下次跟 Nvidia 谈价格的时候,腰杆会硬一点。哪怕这张牌还没真正打出去,桌上有没有这张牌,差别很大。
不过这场定制芯片的仗,不管最后是 Google 的 TPU 赢,还是 OpenAI 的 Jalapeño 赢,Broadcom 都在中间收钱,稳稳的赢家。

2
8
1,776
NASA 月球基地这周的合同里,发电这一块给了 Redwire,用的是它的卷展式太阳翼 ROSA。这个产品值得单独讲一讲,因为它的技术其实很「土」。
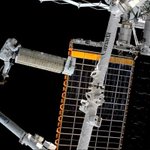
先说原理。传统太阳翼是一块块硬板,像折叠桌那样折起来,展开要靠铰链、电机和一套机构。ROSA 换了个思路:电池片铺在一张柔性薄膜上,两边各有一根碳纤维复合材料的长杆。这种杆子的截面开了一道缝,压扁以后可以像卷尺一样卷起来,同时把弹性势能存在材料里。到了太空一松开,杆子自己弹直,把整片薄膜拉开,展开这一步不用电机。
这个想法最早来自美国空军研究实验室,和一家叫 Deployable Space Systems 的小公司一起做出来,2017 年在空间站上试飞。Redwire 是在 2021 年把这家公司买下来的。后来空间站的老太阳能板衰减了,NASA 就用它的放大版 iROSA 一对一对加装上去,每一翼能提供 20 千瓦以上的电,最后一对最近刚送上去。
它的长处是同样的发电面积,收起来更小、更轻。功率要求越大,这个优势越明显。所以它的主场一直是空间站、深空探测器、大功率电推进飞船这类任务。
但它并不是没有对手。诺格的 UltraFlex 也是柔性阵列,展开方式像一把扇子撑开的伞,Cygnus 货运飞船和猎户座都在用。至于大量的小卫星和星座,大多用标准化的硬板阵列,Airbus、Rocket Lab 在这块卖得都比它多。卫星只要几千瓦电的话,ROSA 的优势就体现不出来。
还有一点很少有人提:ROSA 上的电池片不是 Redwire 造的,空间站那几翼用的是波音旗下 Spectrolab 的电池。Redwire 卖的核心是结构和展开技术。这有好处也有局限:电池片越来越标准化,结构才是它的护城河;但这也意味着整片太阳翼里最贵的那部分材料,钱并不归它。
月球为什么又是它?月球南极的太阳贴着地平线转,光线很低,平铺在地上的太阳板很容易被山丘的影子挡住。NASA 的要求是把太阳翼竖到十米左右高,还要能收回来挪位置。月尘也是大问题,着陆器一起一落,扬起的尘土像砂纸一样。卷尺式结构天然能卷回去,有东西降落的时候先收起来,完了再展开。
不过这条赛道上它也有对手。NASA 几年前做月面竖立式太阳能原型的时候,最后选了三家:Astrobotic、Honeybee 和洛马。Astrobotic 的方案用的就是 ROSA,另外两家各有各的路线。这次 miniCAST 只是买组件,金额没公布。真正的较量是 NASA 计划在 2027 年初招标的完整月面电力系统。
所以,ROSA 是一项实打实的好技术,在大功率这个窄市场里很难被替代;但市场窄,它也就很难长成一门大生意。Redwire 显然也明白这一点,所以推出了更小、可以批量生产的 ELSA,想打进卫星的大众市场。那块市场能不能抢到份额,比月球上多立一座塔更能决定这条产品线的天花板。
仅为研究,不构成投资建议。
$RDW

Anthropic 的招股书里有一个新名字:"Anthropic Direct"。我觉得它比收入增速更能说明这家公司正在变成什么。
先说清楚一点:Anthropic 基本不建机房,也基本不买芯片。在这个模式里,芯片主要靠租,机房是租的,运营是外包的。它自己名下只有很小一部分设备,绝大部分算力靠的是使用权,以及按自己的规格来定制的权利。
过去 Anthropic 是标准的云租客:找 Amazon、Google、Microsoft 按时段租算力,用什么芯片、放在哪个机房、怎么配置,都是云厂商说了算。招股书说,随着用量越来越大,它开始转向一种混合模式:一部分继续租云,另一部分换一种租法,把芯片和机房分开来租,组合成按它的规格搭建的专属算力。第一个这样的专属机房今年已经投入使用。
这不是一个小实验。招股书写明,截至9月底及之后,Anthropic 签下的各类算力和基础设施承诺总共约 8954 亿美元,"其中相当大一部分与 Anthropic Direct 相关",而且它预计这个模式在算力投资中的占比会越来越高。具体是多少,招股书没有给出,但方向说得很清楚:这是它未来算力的主要来源之一,不是补充。
拆开看,这套模式有三层,每一层都是租或外包。
芯片这一层,Anthropic 通过五年期的设备租赁拿到 AI 加速器,连同 CPU 和高带宽内存一起,按季度交租。设备在机房里装好、能用了才开始付钱。设备的所有权属于出租方。
机房这一层,土地、电力和楼都由第三方开发商负责获取和建设,产权也归开发商。Anthropic 是租户,租下里面的容量,机房按它提出的规格来建。Fluidstack 就是其中之一,负责帮它开发和运营机房。招股书说它以后会越来越多地直接和机房业主签租约。
运营这一层,日常管理交给专门的第三方运营商。有意思的是,招股书提到有些运营商是由它的芯片伙伴培训和监督的。
整套设计里优化的一点,是把机房的租约和芯片的租约分开签。机房从开工到能用要好几年,必须提前很久锁定,但它在总成本里占的比例小;芯片贵得多,但交付快。所以 Anthropic 先用长期租约把机房的空间和电力锁定,至于往里面放多少芯片、放哪家的,等需求看得更清楚了再签。在一个需求按月变化、基建按年计算的行业里,这是很聪明的对冲。
它为什么要这么做?招股书给的理由很直接:一是规模大到云厂商的产能不够用;二是长期来看,绕开云厂商、直接租设备和机房更省钱;三是减少对少数几家云厂商的依赖,而这几家云厂商有的还在做和 Claude 竞争的模型。还有一个很实际的用途:需求暴涨的时候,Anthropic 只能临时买短期算力,价格贵得多。招股书说,等这些专属算力陆续上线,就可以用更便宜的长期算力替换掉这部分短期采购。
很多人看到"租"字,会觉得风险小。租确实有好处:不用一次掏出巨额现金买芯片,钱可以分几年按季度付;芯片的承诺可以等需求明确了再做。但仔细读招股书里的条款,这些租约并不轻松。
芯片的设备租约,租期内 Anthropic 自己不能退租,只有它违约时出租方才能终止。就算哪天需求下滑、芯片闲着,五年的租金照样要交。这些租约在会计上被认定为融资租赁,按招股书自己的定义,意味着租金基本覆盖了设备的全部价值,或者租期覆盖了设备大部分的使用寿命。说白了,这更像是分期付款,只是付完了东西也不归你。合同里还有交叉违约条款,一旦触发,剩下的租金可能被要求提前付清。机房如果延期交付,某些情况下还要提前开始交租。
所以租并没有让风险消失,只是改变了它的形式:不再是一次性买入然后看着资产贬值,而是一份份退不掉的长期付款义务。
绕开云厂商,也意味着原本由云厂商处理的麻烦,现在要 Anthropic 自己面对。招股书在风险因素里写得相当坦白。
负责建设和运营这些机房的第三方,有些经营历史很短,规模经验也不足。那些由芯片伙伴培训的运营商,并不是这些伙伴的关联公司,专业深度和抗风险能力未必一样。这些专属机房不像大型云那样有多地冗余,一个机房出一次设备故障、散热或网络问题,就可能影响一大块可用算力。部分规划中的机房靠现场的燃气电站供电,电站同样不归 Anthropic 所有,但气价波动的成本按合同转嫁给它。它还公开承诺,如果它使用的数据中心推高了当地居民的电价,这部分由它来承担。
还有一句话很值得琢磨:因为机房需要大笔资金提前投入,开发商要融资,所以在一些项目上,是由合作伙伴为 Anthropic 的机房租约提供担保,而这些机房里将来装的正是这些伙伴的芯片。卖芯片的公司在帮买家担保租房。这让整条链转得很快,也让各方的风险缠在了一起。
所以 Anthropic Direct 本质上是一个模型公司在用"租"的方式,拿到接近自建机房的控制力和成本:规格它来定,空间和电力它提前租下,运营风险它来扛,但芯片和楼的所有权基本不在它手上。需求持续增长,这套结构会让它的单位算力成本越来越低,也不再被任何一家云厂商卡脖子。需求一旦放缓,它要面对的不是资产贬值,而是每个季度照样要交的租金。
你细品一下,未来走势有点意思。