

🌏 🇨🇳 🇦🇺 🐼 👨🏻💻 🔗🎤🏀🪐🏕🛸🗿🧠🏋🏻🥙🏎🤝 views are my own. 喜欢做AI的元宇宙男模.
Melbourne, Victoria
Joined January 2018
- Tweets159
- Following128
- Followers139
- Likes138




你认为你对你的TG号有绝对控制权?先看下面:
今儿曝光一个骗术,分析一下原理。如果你在中国区苹果商城,你会发现手机版商城没有Telegram,但Mac上是有的,且显示很正规。但最近下载的用户担心了这是骗子魔改过后的Telegram版本,你正常使用会注册好没问题,但骗子抓准机会,骗到你怀疑人生。
实操案例:
今天有人冒充我问国内的开发转U。在我们讨论完一个技术方案过后我上了另一个会,我发的最后一条信息是“还有多少”就离开了。此时我的开发收到同一个对话框发来的信息,且接着刚才的对话,问他转U,主动叫了对方名字,对前后语境了如指掌。还好我找来团队的人都是比我聪明的。他直接打来微信电话确认,最后发现是骗子。
分析:查看完假AZ的账号发现账号是isis… 而我的是myhe… 对方用的影子账号(模仿copy你)。同时,这个魔改的Telegram,实际上是一个帮你和Telegram对接的第三方画皮。也就是你在跟他聊天,他传过去跟你的聊天对象聊天,同时接受对方信息。随时可以劫持你们整个聊天过程。然后行骗。
总结:周围的朋友下载Telegram得小心了。同时确认一下对方的账号名。没事查看一下自己的账号登陆active地址情况。我还有个朋友是直接Telegram被盗号,几十个大群没了。或许和这个有关系。


做AI 的朋友对这不陌生:一个 agent 汇报说“回测年化 40%”,和它真的跑过那次回测,是两件事。
我认为解法不是单纯靠模型更聪明,而是让每个数字都能回到一条真实的信号和因子。搞科研如此,做交易也该如此。
2027 年 agent 市场拉开差距的大概率不是模型分数,是可审计性。如果涉及资金和量通常先把证据链做成产品默认项再说其他。
PS:84% 的论文连诚信检查都过不了,用它们做决定的人,这风控成本算谁的?


重要公告:
现阶段晶体管稀售,零散的分布在不同的社区成员的手里,尤其是Behemoth基本很难凑得出最优解。
为了让生态结构更健康,也为了让更多人能参与进来,我想带头尝试一件事:组建第一个“官方最优矿池”。未来,也希望更多人也可以自行组建其他矿池,或者将持有的矿机通过合规平台,反向拆分收益权,让更多人能参与进来!
先说清楚,这个“官方最优矿池”不需要任何人投入资金。只看你投入了多少晶体管,按你投入的晶体管数量,等比例转回矿池收益凭证,收益凭证可以像矿机一样随时领取自己的挖矿收益,并且支持随时在任何支持的交易市场将自己的“矿池收益凭证”进行转让,相比直接持有晶体管,你可以获得更多的被动收益。
新加入TapeOut生态的伙伴们,还有晶体管不多的朋友应该都有体会,手里就那么几个晶体管,根本组不成最优解。另外单体矿机目前的价格真的比较高,只有将矿机收益权反向拆分,才能让更多人参与进来,才能让生态更加繁荣。
但如果大家把晶体管凑到一起,尤其是把 Behemoth 那些数量稀少的晶体管凑到一起,就能去解真正的大题,做出最优解,拿到远高于普通题的最优解收入!!一个人做不到的事,大家一起就能做到,收益也比你自己得到的更高。
具体是这样的:
第一,我会找一个生态的第三方的“矿池平台”作为合作伙伴,并且让审计公司进入,对它的代码做一次彻底的安全审计,确保资产安全。另外,很多伙伴希望我来做,我不想自己做,是因为我希望 TapeOut 开发者生态 可以更繁荣,就像交易市场,如果什么都我做了,Firsto怎么能出现呢?如果“矿池平台”我自己做,生态如何更加繁荣呢?
第二,我倡议大家把手里握着零散的晶体管投入到最优矿池中,无论是Behemoth还是TapeOut 的 NAND和LATCH。最主要的是,这样一来,最最头部的那几台天天大家看到的挖提卖矿机会被最优矿池替代,最最最头部那几个挖提卖矿机的收益权被分散到每一个希望生态长远更好的参与者手里,协议也会更加健康。
第三,所有参与者按自己投入的晶体管数量获得收益凭证,收益随时领取。收益凭证本身也可以随时转让,这比直接持有零散的晶体管收益肯定更高!
第四,“矿池平台”运营方仅收取总利润 5% 的分成,用于维持平台运营。
在这次带动下,希望以后能见到更多最优矿池组建起来!!也特别希望第一个官方最优矿池里能有更多 Behemoth 的晶体管!!
今天就开始接收晶体管了。我刚刚创建了接收钱包,专门用来接收“官方最优矿池”的晶体管,根据晶体管数量,预计这个矿池可以最终有可能拥有几十个最优解矿机。
矿池系统上线时(预计约7天内完成审计和最优矿机的解题),会根据你转入晶体管的地址和数量,只认转过来的这个地址哦,然后转回等额的持有收益凭证,1个晶体管1张凭证,并且不同的处理器凭证不同!所以请一定用你自己的web3钱包来转,否则凭证没法回到你手里。
官方最优矿池 晶体管接收地址:
0x8232b40d5b375db47504e56082b11d8d016b22bb
开始接收时间:
2026年10月20日 12:00(UTC+4)
2026年10月20日 16:00(UTC+8)
截止接收时间:
2026年10月25日 12:00(UTC+4)
2026年10月25日 16:00(UTC+8)
把晶体管凑到一起,我们一起去解那道大题的最优!让更多人能参与到TapeOut生态中来,降低进入门槛,让矿机结构更健康!!
@bitcoin2themars @CryptoLoser9 @BruceBlue
在每个模块都细化到极致,Agent的手能把它们拼成任何想要的样子,做复杂的事情时。这些专注于产品和服务的机构,就会脱变进化。这即应该是远见,也是初心。@star_okx

测试过,简单点说,跟单就是给人提供流动性。一般的跟单机制,在这种信号出来就有滑点的战场,几乎是肯定要亏的。
最近@DeerbitAI 用kafka弄了一套新系统,请拭目以待。


Anthropic’s draft S-1 (per WSJ): an $80.7B loss on $16.3B of first-half revenue.
The $80.7B “loss” is the wrong number to panic over — ~$72B is non-cash paper on convertible notes. The number I’d lose sleep over is $450–750B of compute commitments vs ~$67B of run-rate revenue. Locked costs, per-token revenue. That’s the AI trade now guys!
宜宾是个风水宝地,长江第一城,金沙江和岷江在合江门汇聚成了长江,有宜宾燃面,李庄三白,曲觞流水,当然还有五粮液。没记错 @heyibinance 也是宜宾勒,有一说一,宜宾女生性格直,长相甜美,宜宾人普遍也都很耿直不饶弯子。(一绕就要让你喝酒,没人受得了)


Apart from $SPCX, a quick wrap of the day, since most of it happened after the bell:
$NFLX : EPS $0.87 beat, revenue $12.87B in line, Q4 guide below consensus on both lines. Stock −4% after hours. Beat-and-soft-guide still gets sold.
US close: S&P 7,713 (+0.3%), Nasdaq 26,425 (flat), Dow 52,496 (+1.0%). Quiet tape ahead of $TSLA and $META on Wednesday.
bitcoin:native : ~$82.5K at the US close (+0.7%), after dipping to $81.4K in Asia alongside chip stocks. Spot ETFs reportedly had their biggest inflow day in a month, almost all BlackRock. I’d wait for the Farside number before leaning on it.
Macro: Reuters poll says nearly every economist expects the Fed to skip October and hike in December. Warsh gave no hint either way. FOMC Oct 27–28.
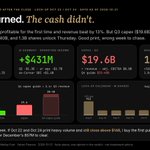
$SPCX 's detail report is here: AI business just turned a profit: $14.6B revenue, $4.4B net income, SI segment +$431M operating income. Then the CFO guided Q4 capex to $35–40B, 2.4× this quarter's revenue, and 1.3B shares unlock on Thursday. Great report. I'm not buying it this week.
(English readers: tap "Translate post" for the rest. 下面是中文。)
AZ的理性分析继续。SpaceX 这份 Q3,好消息是真的,但上次就说消息是看的不是买点,敲黑板了。先说下数据面分析(这也是@deerbitai 最优秀的一面):
1. 收入 146 亿,+161%,预期 127–129 亿;净利 44 亿,去年同期亏 11 亿;EPS 0.35,预期 0.13。AI 板块(SI)收入 76 亿,经营利润 4.3 亿(扣掉 Cursor 那笔 12 亿股权激励是 16 亿),上季度还亏 13 亿。Starlink 收入 52 亿,+69%,毛利 55%,1,360 万用户。算力租赁从亏钱翻到赚钱,这算是今年美股最直接的“AI capex 有没有回报”答案,非常牛。
2. 代价是自己赚的不够花,差的靠借。利润表翻正了,现金流表没翻:这季度资本开支 196 亿,比收入还多 50 亿。调整后 EBITDA 88 亿,就算全是现金也差 108 亿。Q4 资本开支指引 350–400 亿,是这季度全部收入的 2.4 倍。CFO 把资金顺序说得很直白:经营现金流 → 发债(投资级)→ 供应商和客户合作。
3. 市场反应:beat 了 13%,盘后只涨 5–6%(高点 157.6),期权原本定价 ±8%。利好在 8 月低点 105 到 148 这波 +40% 里涨得差不多了。
4. 真正的变量在周四:10/22 解禁 13 亿股,10/24 再来 3.28 亿,合计是 8 月首轮(9.1 亿)的 1.8 倍。8 月那轮解禁反而涨了 6%、次日 +16%,因为当时空头占流通盘 34%,被迫回补;之后几轮解禁日基本都是小跌。现在空头只剩 11%,没人替你抬轿。外面 10 年期 5.15%,市场正在交易「数据中心融资担忧」,SPCX 是这个主题里 capex 最猛的标的。
然后说下合并的事:马斯克说两边都成立了特别委员会。没条款,他自己页回避,Tesla 要全部流通股的 50% 投赞成,不投票就等于反对合并。上周说过:合并是期权,不是财报。
所以我自己暂时不追。
同样说一下启动条件:
冲的条件:① 10/22、10/24 两天放量,但收盘守住财报前的 148 ② 10 年期回到 5% 以下 → 解禁后第一次回踩买,止损放在解禁日最低点下面。
不冲的条件:解禁日放量跌破 148 → 不接,等 12 月那 8.57 亿股也放出来再看。
算力 1.7 GW,年底 2.5–3 GW,明年「低于 13 GW 会很意外」。这台机器一个季度赚 44 亿、花 196 亿,下个季度要花 400 亿。谁来出这笔钱?

我不太赞同有个默认前提:老马承担了送股空投的全部代价。按老规矩我们看事情先不要自嗨,结合基础认知。Fortune 有提到机制:财政部在 9 月 30 日改了规则,允许向儿童账户捐股票;且捐赠人按市值全额抵扣、不交增值税;孩子至少持有五年,卖出时按所得税交税。
公平的讲:马斯克周一在 X 上说,明年给美国每个 18 岁以下的孩子一股 SpaceX,按 $147.96 算约 107 亿美元,出自他自己的持股。
只不过对一个持股成本接近零的大股东,抵扣的是市值,锁住的是五年不能动的新股东。
First DM is asking how I look Musk's airdrop, so first all,
@elonmusk “a SpaceX share for every kid” is real money 👏. But read the mechanism: donor deducts full market value, pays no capital-gains tax, and ~70M new holders can’t sell for five years. Generous and cheap are not opposites. Shotwell also has donated 2M kids on the 9th Oct. Who foots the bill?
(中文全文在下 · English readers: tap “Translate post”)
往前看市场:七千万个五年不能卖的持有人,是任何上市公司能想到的最稳的锁仓。Shotwell 10 月 9 日已经用同一个账户机制先送了 200 万孩子一轮(悲催的事再说一遍跟我们这些老果果没关系...)。对 SpaceX 流通盘,这是减少可卖供给;对孩子,是五年后的一笔钱;对捐赠人,是一笔抵扣加一群不会砸盘的股东。三方都有收益,差额由税收承担。
我还在观望说,如果明年实际发放的是新发行股份(稀释所有人),或者抵扣改按成本价,那就是最纯粹真诚的慷慨了 @elonmusk
OK guys, don't get too distracted by the SPCX airdrop, time to talk about the mothership. $TSLA reports Wednesday. Options price a ±7.5% move, Tesla's median is 3.5%, and July was −14%. The Roadster-day buyers at $367 are all underwater. (check my last report on buying hypes)
(English readers: tap "Translate post" for the rest. 下面是中文。)
空头跟我们这些不在美丽国的老果果都没什么关系,看看正主。特斯拉周三盘后出 Q3 财报。财报前按我自己跟AI养成的规矩不赌,这次判断是要等财报后看条件动手。接下来是聊数据缩小范围:
1. 期权:10/23 到期的跨式 $27,等于 ±7.5%,隐含区间 335–390。过去四个季度财报日中位数只有 3.5%,但 7 月那次是 −14%。平时不动,动起来要命,这种分布各位老板细品。
2. 位置:10/16 Roadster 发布会,高开 370.5,收 354.7,跌 2.1%,量 62M,平时的 1.6 倍 (回忆一波Robotaxi 的 -8%)。利好当天放量反转,收盘跌破 50 日线。周一反弹到 367 附近,正好回到那天追进去的人的成本区:20 日线 369.6、10/16 高点 370.5、链上鲸鱼均价 367.3,三层套牢盘叠在一起,量还只有平时一半。这是减仓区,不是追多区。
3. 杠杆:Roadster 发布后,Hyperliquid 上 TSLA 合约 OI 从 $4,670 万涨到 $8,230 万,+76%,价格原地踏步。三个巨鲸加权成本 367.33。TLDR:高位加了一堆杠杆多头,财报要是不好,这些人就成了第一批被动卖出的。
4. 市场在看的消息消化情况:交付 486,532 辆早在 10/2 就涨完了(+4.65%),其中 2 万多辆还是去库存。现在只看利润:Q2 汽车毛利率(不含积分)16.3%,自由现金流 −$11 亿;Q3 分析师预期自由现金流 −$49 亿,全年资本开支超 $250 亿,9 月底又新开了 $300 亿授信。车卖得多,钱烧得更快,这才是周三的面试题各位!
宏观也不太理想:9 月 CPI 3.7%、PPI 6.3%,联储 9 月加息到 3.75–4.00%,10 年期 5.09%,30 年房贷 7.4%。贴息卖车的成本直接进财报。上周纳指 −4.5%,SOXX −11.8%。
所以财报前:我暂不开仓。几个用户在366–372 这一带手里有多头的,我看Deerbit AI 都给减了一点。
财报后动的条件(跟我自己在 @deerbitAI 的Hyperliquid虚拟交易员过的审):
做多:① 汽车毛利率(不含积分)≥17.5% 或自由现金流转正 ② 周四收盘站上 370.5,量 >60M ③ 次日回踩 360–366 不破 → 买,止损 348.5,第一目标 388.5。
做空:① 毛利率 ≤16.5% 或资本开支上修 ② 周四收盘跌破 349.3,量 >60M ③ 反抽 356 不收复 → 空,止损 366.5,第一目标 335。
三个条件要到期,反正AI盯着👀。财报当天的跳空追不动了,等回踩或反抽确认再进。
然后是最近舆论上的SpaceX 周二盘后先出财报,算前菜。马斯克联动一波情绪,SpaceX 要是超预期,周三前 TSLA 可能先涨一波。划重点,我更感觉它是诱多,而不是信号。
周三之前谁会追 TSLA?我想了一圈,只想到两个字:合并。但合并是期权,不是财报。
OK 今日分享结束,follow 留言你想一起研究的内容。下次发上。

Everyone is waiting for tomorrow's $ZEC NU7 decision. I'm looking at one thing: ZEC is down 32%, open interest is down 37%, and longs still haven't blinked. I'm not touching it for now.
(tap "Translate post" for the rest. 下面是中文。)
ZEC 明天出 NU7 决议,跟@deerbitAI 讨论了一下暂时不放仓位。几个原因分享一下:
1. 价格:9/26 高点 $1,696,现在 $1,168 左右,跌了 32%。10/16 反弹到 $1,238,碰到 20 日均线又回去了。
2. 杠杆:全网 OI 从 $35.9 亿掉到 $22.6 亿,少了 37%,和价格跌得一样多。这是多头被平出去的,不全是空头砸的。
3. 费率:30 天没转负,恐慌日最低也是擦着零线。多头减仓,还在硬刚:“我没亏,我只是还没卖。” (狗头)
ETF 那ZCSH 累计净流入 $2.68 亿回吐到 $1.64 亿,10/14 进了 $368 万,10/15 又出去 $1,476 万。一天的流入不算数。(Deerbit 给的数据截至 10/17,Coinglass / SoSoValue)
所以现在是:杠杆洗掉一大半,但暂未投降。大瀑布不太有,底没出来。这个位置空大概率替别人止损,多就接飞刀,上周抄底那批人,10/16 已经被洗了一回。顺便,XMR 这周 +8%,ZEC −5%,隐私币的钱似乎在往隔壁子搬。
而且NU7 本身没什么好赌的:明天只是定主网激活高度,目标 11/5。测试网跑了两周,开发者早就同意了,市场默认会过。过了是利好兑现,推迟就是翻车。赢的时候赚不多,输的时候跌得狠,这种局各位老板细品。
我看了下目前AI什么时候进的条件:
① ZCSH 连续 3 天净流入
② 费率先转负、再回正
如果两个都没出现,线继续吃瓜。
如果 NU7 顺利过了,明天的新买家是谁?我想了一晚上,暂时没想出来。

刚刚还在感慨,老火@bitcoin2themars一天发100来条,每天都如此,完全停不下来。真的不是做账号难,而是你是不是乐在其中,由内而外有无穷无尽的能量流出。

马斯克平均每天发推几十条,峰值一天上百条。
所以,尽可能多发,多表达自己的看法,把所见所得分享出去。
X 是目前信息流转最快的平台。很多想法,只有说出来、经过讨论和碰撞,才能发现漏洞、修正认知。
表达本身,就是一种思维训练。
再忙,能比马斯克 @elonmusk 还忙吗?
CZ @cz_binance 也说过,他的账号没有团队代发,帖子和回复都是自己写的。
他们都在持续表达,你有什么理由一直潜水?
X 账号是个人影响力的杠杆,也是普通人连接世界的快捷方式。
别总想着准备好了再发。先表达,再迭代。
多写、多聊、多分享,你的想法才能被看见,机会才有可能找上门。
