

Advanced Stock Market Forecast for Professionals & Individuals available on https://xitter.cf/t.co/BINsAzHa69 • 95% Correlation since 1970 • R² = 0.90 • Tweets ≠ Advice
Luxembourg, Europe
Joined February 2019
- Tweets76.3K
- Following20.7K
- Followers69K
- Likes2K



ISABELNET retweeted
🇺🇸 S&P 500
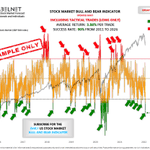
Two Fridays ago, our Stock Market Bull & Bear Indicator was bullish well before the opening bell, and the S&P 500 followed through, ending the day up 0.59%.
The model gauges if the market is leaning bullish, bearish or neutral.
Subscribe on👉 isabelnet.com


ISABELNET retweeted
🇺🇸 GDP
Goldman Sachs sees little evidence of a meaningful US slowdown, forecasting growth of 2.3% in 2026 and 2.2% in 2027, broadly in line with consensus. A resilient labor market is helping keep activity on track
👉 isabelnet.com/blog/
@GoldmanSachs #GDP #growth $spx #spx

ISABELNET retweeted
🇺🇸 Sentiment
US retail investors are still playing defense. The S&P 500 is near record highs, but the AAII bull-bear spread remains negative. Contrarians tend to like that kind of divergence
👉 isabelnet.com/blog/
h/t @AAIISentiment #AAII $spx #spx #stocks #equity

ISABELNET retweeted
🇺🇸 Sentiment
With the Fear & Greed Index at 20, the market remains fearful. Some traders are stepping back, while others see a chance to buy the dip. Pessimism this heavy can leave room for a bounce
👉 isabelnet.com/?s=sentiment
@CNNBusiness $spx #spx #sp500 #equity #stocks

ISABELNET retweeted
🇺🇸 S&P 500
The Truck Tonnage Index increased 0.8% in September. Historically, the S&P 500 tends to increase in line with the physical size and expansion of the US economy
👉 isabelnet.com/?s=S%26P+500
#truck #trucking #freight #equity #stockmarket $spx #spx #stocks

ISABELNET retweeted
🇺🇸 S&P 500
The Euphoriameter, a composite of forward P/E, the VIX and bullish sentiment, is cooling but it's still running hot. The danger is that one ugly headline could send today's bulls running for the exits
👉isabelnet.com/?s=S%26P+500
h/t @Callum_Thomas $spx #spx

ISABELNET retweeted
🇺🇸 S&P 500
The S&P 500 and its predecessors have finished higher in 73% of years since 1928. Risk never disappears, but staying bearish means fighting a long-standing tailwind
👉isabelnet.com/?s=S%26P+500
h/t @LanceRoberts $spx #spx #stocks #equity #stockmarket

ISABELNET retweeted

中央銀行による金(ゴールド)の買いは落ち着いて来ているが、需要そのものは依然旺盛である。
※チャートは重量ベース。ここ数年の金価格の高騰を考えるなら、金額ベースでは減っていないのでは?

📌 Gold
Gold buying by central banks has eased, but official-sector demand remains historically strong, helping diversify reserves and support prices
👉 isabelnet.com/?s=gold
@GoldmanSachs $gld $gold #gold #gld $xau #xau

ISABELNET retweeted

nikkei.com/article/DGXZQOCD1…
日経がしつこく報道するCRWVの社債問題
HyperscalersでこのFCFだとすれば周辺のその他AI関連企業のFCFは想像がつく

ISABELNET retweeted

米国債利回りは今回もピークアウトするのか?米国10年国債利回りは5.26%まで上昇し、2007年以来の高水準に達しています。過去35年間、1990年、1994年、2000年、2007年、2018年の金利上昇局面では、いずれもピーク形成後に利回りが低下しました。金融引き締めが景気や信用市場に波及し、最終的に金利低下を促すという共通点があります。ただし、今回は構造的な違いがあります。1990年代以降の金利低下を支えた低インフレと金融緩和の環境が変化し、巨額の財政赤字、国債増発、インフレ期待、タームプレミアムの上昇が長期金利を押し上げています。
特に重要なのは、景気減速による金利低下圧力と、財政・インフレリスクによる金利上昇圧力の綱引きです。過去のピーク後に利回りが低下した事実は、今回の5%台が天井であることを保証しません。長期国債への投資では、金利水準の高さだけでなく、その上昇要因が循環的なものか構造的なものかを見極める必要があります。
ーーーーーーーーーーーーーーーーーーーーーーーー
解説)
米国10年国債利回りの歴史的ピークと今後の金利動向
1. 過去35年間の金利ピークに共通する特徴
提示されたグラフは、1990年から2026年10月までの米国10年国債利回りの推移を示しています。特徴的なのは、過去の主要な金利上昇局面では、利回りがピークをつけた後、いずれも低下に転じていることです。1990年の8.89%、1994年の7.96%、2000年の6.66%、2007年の5.10%、2018年の3.15%という主要なピークは、その後の景気減速や金融政策の転換と密接に関係しています。金利上昇は企業の資金調達コストや家計の借入負担を増やし、設備投資、住宅投資、個人消費を抑制します。その結果、景気やインフレが減速し、金融緩和期待が強まることで長期金利が低下するという循環が繰り返されてきました。ただし、これは歴史的な傾向であり、金利が一定水準に達すると必ず低下するという法則ではありません。
2. 1990年代から続いた長期金利低下の背景
1990年代以降の米国長期金利の低下は、単なる景気循環だけでは説明できません。グローバル化、中国を中心とする低コスト生産の拡大、インフレ率の安定、中央銀行の信認向上といった構造的な変化が重要な役割を果たしました。さらに、世界的な貯蓄の拡大や安全資産への需要増加も米国債利回りを押し下げました。2008年の金融危機以降は、FRBによる量的緩和が長期国債の需給やタームプレミアムに影響しました。こうした要因によって、景気拡大期に金利が上昇しても、その後のピークは以前より低い水準にとどまる傾向が続きました。しかし、この長期的な金利低下の構造は、2020年代に入って大きく変化しています。
3. 2026年の5.26%が示す歴史的な転換
グラフによれば、米国10年国債利回りは2023年の4.80%を上回り、2026年10月には5.26%に達しています。この動きが重要なのは、過去30年以上続いてきた「金利ピークの切り下がり」という傾向が崩れていることです。1990年から2018年までの主要ピークは段階的に低下していましたが、2023年以降は逆にピークが切り上がっています。これは、米国債市場が従来の低インフレ・低金利環境とは異なる条件の下に置かれている可能性を示しています。もっとも、ピークの切り上がりだけで長期金利の構造的上昇が確定したわけではありません。インフレ期待、実質金利、財政リスク、タームプレミアムのどの要因が上昇を主導しているかを確認する必要があります。
4. 今回の金利上昇を支える構造的要因
今回の米国長期金利上昇には、従来の景気循環とは異なる複数の要因があります。第一に、巨額の財政赤字と政府債務の増大です。米国政府は財政赤字を補うために大量の国債を発行する必要があり、投資家がこれを吸収するには、より高い利回りが求められる可能性があります。第二に、インフレの持続性です。エネルギー価格の上昇、関税、労働供給制約などが物価上昇圧力となり、FRBが金融緩和に転じにくい環境を形成しています。第三に、タームプレミアムの上昇です。財政運営や将来のインフレに対する不確実性が高まると、投資家は長期国債を保有する対価として追加的な利回りを要求します。これらの要因が続く限り、景気が減速しても過去と同じように長期金利が大幅に低下するとは限りません。
5. 金利ピークを判断するうえで重要な実質金利
米国10年国債の名目利回りは、実質金利、期待インフレ率、インフレリスクに対する補償などによって説明できます。重要なのは、長期金利の上昇がインフレ期待の上昇によるものなのか、実質金利の上昇によるものなのかを区別することです。実質金利の上昇は企業の投資判断や株式のバリュエーションに直接的な影響を及ぼします。特に将来の利益成長に大きな価値を置く成長株は、割引率の上昇によって理論価値が低下しやすくなります。一方、実質金利の上昇が生産性向上や潜在成長率の改善を反映している場合には、必ずしも景気に悪影響を及ぼすとは限りません。したがって、名目金利の水準だけでなく、その上昇をもたらしている要因を分解して分析することが重要です。
6. 金利上昇が景気減速を引き起こす自己調整メカニズム
過去の金利ピークが長続きしなかった重要な理由は、高金利そのものが経済活動を抑制することにあります。住宅ローン金利が高止まりすると、住宅購入需要が減少し、不動産取引や建設投資が落ち込みます。企業も資金調達コストの上昇によって設備投資を抑制し、借り換え負担の増大は信用力の弱い企業の財務状況を悪化させます。こうした影響が時間差を伴って経済全体に波及すると、雇用や消費が減速し、インフレ圧力が低下します。市場が将来の利下げや景気後退を織り込み始めれば、長期金利は実際の金融政策転換に先行して低下する可能性があります。ただし、財政不安によるリスクプレミアムの上昇が続く場合、この自己調整メカニズムが弱まることも考えられます。
7. 債券投資におけるリターンとリスク
米国10年国債利回りが5%台にある状況は、長期投資家にとって過去十数年と比較して高いインカム収益を確保できる機会です。例えば、残存10年程度の国債で修正デュレーションを8年と仮定すると、利回りが1%低下した場合、価格は概算で8%上昇します。逆に1%上昇すれば、価格は概算で8%下落します。実際の価格変化にはコンベクシティなども影響します。したがって、現在の利回り水準が歴史的に魅力的であっても、長期金利の上昇が続く場合には相応の評価損が発生します。重要なのは、高い利回りを確保することと、金利低下によるキャピタルゲインを狙うことを区別することです。金利低下を確信できない局面では、短中期債を中心に利回りを確保し、景気減速やインフレ鈍化の兆候を確認しながらデュレーションを延長する戦略にも合理性があります。
8. 今後の金利動向を左右する三つのシナリオ
今後の米国長期金利については、大きく三つのシナリオが考えられます。第一は、景気減速による金利低下です。高金利が住宅市場や企業投資に影響し、雇用やインフレが減速すれば、金融緩和期待の拡大によって長期金利は低下する可能性があります。これは過去の主要な金利ピーク後に見られた典型的な展開です。第二は、高金利の長期化です。米国経済が底堅さを維持する一方、インフレが十分に低下しなければ、FRBは高い政策金利を維持する必要があります。この場合、10年国債利回りも高水準で推移する可能性があります。第三は、財政・インフレリスクによる一段の金利上昇です。国債供給の増加やインフレ期待の上昇によってタームプレミアムが拡大すれば、景気が減速しても長期金利が上昇する展開が考えられます。この場合、従来の国債による株式リスクの分散効果も弱まります。
9. 結論:過去の金利ピークが示す教訓と限界
提示されたグラフは、過去35年間において米国の長期金利が急上昇した後、景気循環や金融政策の変化によって低下してきたことを示しています。しかし、最も注目すべきなのは、2026年の金利水準が2023年のピークを超え、1990年代以降の長期的な金利低下傾向とは異なる動きを示している点です。過去の金利ピークが低下に転じたという事実は重要ですが、それだけで現在の金利水準を天井と判断することはできません。今後の債券市場を考えるうえでの核心は、景気減速によって金利が低下する循環的な力と、財政赤字・インフレ・タームプレミアムによって金利が上昇する構造的な力のどちらが優勢になるかという点です。過去の経験則が今回も成立するかどうかは、米国経済の減速がインフレ圧力と財政リスクをどこまで打ち消せるかにかかっています。
注:5.26%は提示されたグラフの数値です。グラフでは月次平均と記されていますが、2026年10月は月途中のため、過去の月次データとの比較には注意が必要です。
🇺🇸 Yields
Bond yields can surge, but they rarely stay at their highs. Since 1990, every peak has been followed by a pullback
👉 isabelnet.com/blog/
h/t @LanceRoberts #bonds #yield #yields #treasuries #rates

ISABELNET retweeted

พี่หนุ่มฮะ เรื่องธนาคารกลางซื้อทองก็เป็นเรื่องจริงที่ใครๆเค้าก็พูดกันครับ
แต่ GS เค้าทำโมเดลประเมิน Demand ทองของธนาคารกลางในช่วงที่ผ่านมา พบว่า มันลงมาเรื่อยๆเหมือนกันนะครับ เหลือประมาณ 50 กว่าๆตันเองครับ
ยังไงมันไม่เหมือน 2022 ที่มีธนาคารกลางไล่เก็บด้วย และ 2025 ที่มี ETF ไล่ดันราคานะครับ
แต่ถามว่ามันจะขึ้นได้อีก ผมก็ไม่รู้ครับ ผมเองก็ไม่ค่อยได้เก็งกำไรจากทองเท่าไหร่เลย ใช้กระจายความเสี่ยงของพอร์ตเวลาวิกฤติเท่านั้นเองครับ
#FunManager
📌 Gold
Gold buying by central banks has eased, but official-sector demand remains historically strong, helping diversify reserves and support prices
👉 isabelnet.com/?s=gold
@GoldmanSachs $gld $gold #gold #gld $xau #xau
ISABELNET retweeted

AI's credit cycle is flashing red. Rising CDS spreads expose the risks behind debt-funded capex, benchmark concentration, counterparty exposure, supply-chain dependence and geopolitical weaponization. Bond vigilantes meet the #AI boom amid war, fragmentation and inflation risks
ISABELNET retweeted

That $SPX's multiple declined doesn't make it 'cheap,' it merely reflects higher real yields.
🇺🇸 S&P 500
Rising real yields have compressed the S&P 500's multiple. If bond yields hold near current levels, stocks could keep climbing higher
👉 isabelnet.com/?s=S%26P+500
@GoldmanSachs $spx #spx #stocks #equity #yields #rates

ISABELNET retweeted

Be a little careful with this chart, as it is a selected group of companies across a wide range of credit qualities. There is certainly stress in some areas, but overall, as shown in the second chart of B-rated bonds, spreads remain very tight.
Credit spread chart courtesy of SimpleVisor.Ai which launches Nov 1st.
h/t @ISABELNET_SA


ISABELNET retweeted
🇺🇸 S&P 500
Last Thursday, our Stock Market Bull & Bear Indicator was bullish well before the opening bell, and the S&P 500 followed through, ending the day up 0.33%.
The model gauges if the market is leaning bullish, bearish or neutral.
Subscribe on 👉 isabelnet.com
